


Банковский союз ЕС: почему единые правила не сделали банки одинаковыми
🏦 Банки обеспечивают около 70% финансирования европейской экономики. Они кредитуют бизнес, выдают ипотеку, поддерживают домохозяйства. Казалось бы, для такого важного сектора в Евросоюзе созданы все условия: единый надзорный механизм (SSM), единый механизм санации, общий свод правил (Single Rulebook). Банковский союз объединяет уже 21 страну. Но на практике европейский банковский рынок остаётся глубоко фрагментированным по национальным границам. Почему?
Три главные причины фрагментации
Во-первых, капитал и ликвидность «заперты» в национальных границах. Трансграничные банковские группы обязаны выполнять требования по капиталу и ликвидности как на уровне материнской компании, так и на уровне каждой дочерней структуры. Ресурсы оказываются заблокированными в отдельных странах, а не работают там, где они нужнее всего. Председатель Еврокомиссии Урсула фон дер Ляйен сформулировала это просто: «Нужно, чтобы капитал начал двигаться»
Во-вторых, национальные регуляторы сохраняют слишком много свободы усмотрения. Страны по-разному дополняют, трактуют и применяют общие правила ЕС. Это создаёт «домашние» и «принимающие» напряжения (home-host tensions), которые становятся системным риском для финансовой стабильности. По данным Европейского центробанка, отсутствие трансграничных освобождений от требований по ликвидности ограничивает возможность передачи около 230 млрд евро высоколиквидных активов внутри Банковского союза.
В-третьих, ЕС применяет международные стандарты Базеля III ко всем банкам, включая небольшие, тогда как другие юрисдикции адаптируют их под структуру своего сектора. Это создаёт неравные условия и непропорциональную нагрузку, особенно для банков, кредитующих малый и средний бизнес.
Почему фрагментация — это стратегическая уязвимость
- августа 2026 года в интервью ECB Supervision Newsletter президент Еврогруппы Кирьякос Пьерракакис заявил: «Фрагментация — это уже не просто финансовая неэффективность, а стратегическая уязвимость». Европа не может финансировать своё будущее — инновации, «зелёный» и цифровой переход, оборону, инфраструктуру — если её банковский рынок остаётся разделённым национальными границами.
Ежегодные инвестиционные потребности ЕС оцениваются примерно в 1,2 трлн евро. И для их покрытия нужны банки, способные работать в масштабах всего единого рынка.
Что предлагает Еврокомиссия
- В июле 2026 года Еврокомиссия приняла Communication о конкурентоспособности банковского сектора ЕС. Ключевые направления:
- Снижение барьеров для трансграничной деятельности. Банковские группы должны иметь возможность более эффективно управлять капиталом и ликвидностью по всему ЕС. Национальные регуляторы могут потерять часть контроля над капиталом и ликвидностью местных «дочек».
- Новый подход к общей защите вкладов. Вместо зашедшей в тупик Европейской системы страхования вкладов (EDIS) 2015 года будет предложен «более простой и эффективный» механизм.
- Упрощение регулирования. Снижение бюрократической нагрузки, упорядочивание требований к капиталу и стандартизация правил санации банков.
Законодательные предложения ожидаются в первом квартале 2027 года.
Итог
Банковский союз ЕС создавался как ответ на кризис еврозоны. Он сделал банки более устойчивыми и лучше регулируемыми. Но устойчивость — необходимое, а не достаточное условие. Следующий шаг — превратить «коллекцию национальных банковских систем» в единый интегрированный рынок. Иначе Европа рискует остаться с сильными, но разрозненными банками, не способными финансировать её будущее.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Оформите страховку — тогда ставка будет ниже на 2%". Эту фразу слышал каждый, кто брал кредит в банке.
«Переложу под более высокий процент в соседний банк, там дают на полпункта больше» — эта логика кажется абсолютно оправданной, когда перед глазами рекламный плакат. Но если перевести эти полпроцента в реальные деньги, арифметика выходит неоднозначной.
Ставка в рекламе — девять процентов. Красиво. А в договоре полная стоимость кредита — двадцать три. И это ещё без страховки, которую «добровольно-принудительно» вшивают в тело кредита.

«120 дней без процентов, платы ни за что», — обещал рекламный баннер очередного банка. Я посмотрела мелкий шрифт в тарифе и удивилась: красивая цифра с баннера и цифра в документе — две разные цифры.
Казалось бы, ключевая ставка уверенно идет вверх, и банки должны наперебой предлагать максимальную доходность, чтобы привлечь деньги вкладчиков. Логика рынка вроде бы проста: деньги дорожают — депозиты становятся выгоднее. Ожидаешь, что зайдешь в приложение и увидишь сплошные 19–20% на любые сроки.
Наверное, многие отмечают тот факт, что банки стали давать гораздо меньше прибыльных категорий кэшбэка, думаю, что эта тенденция будет продолжаться в будущем. Закономерно встаёт вопрос - а нужна ли теперь "колода" банковских карт в нашем кошельке?
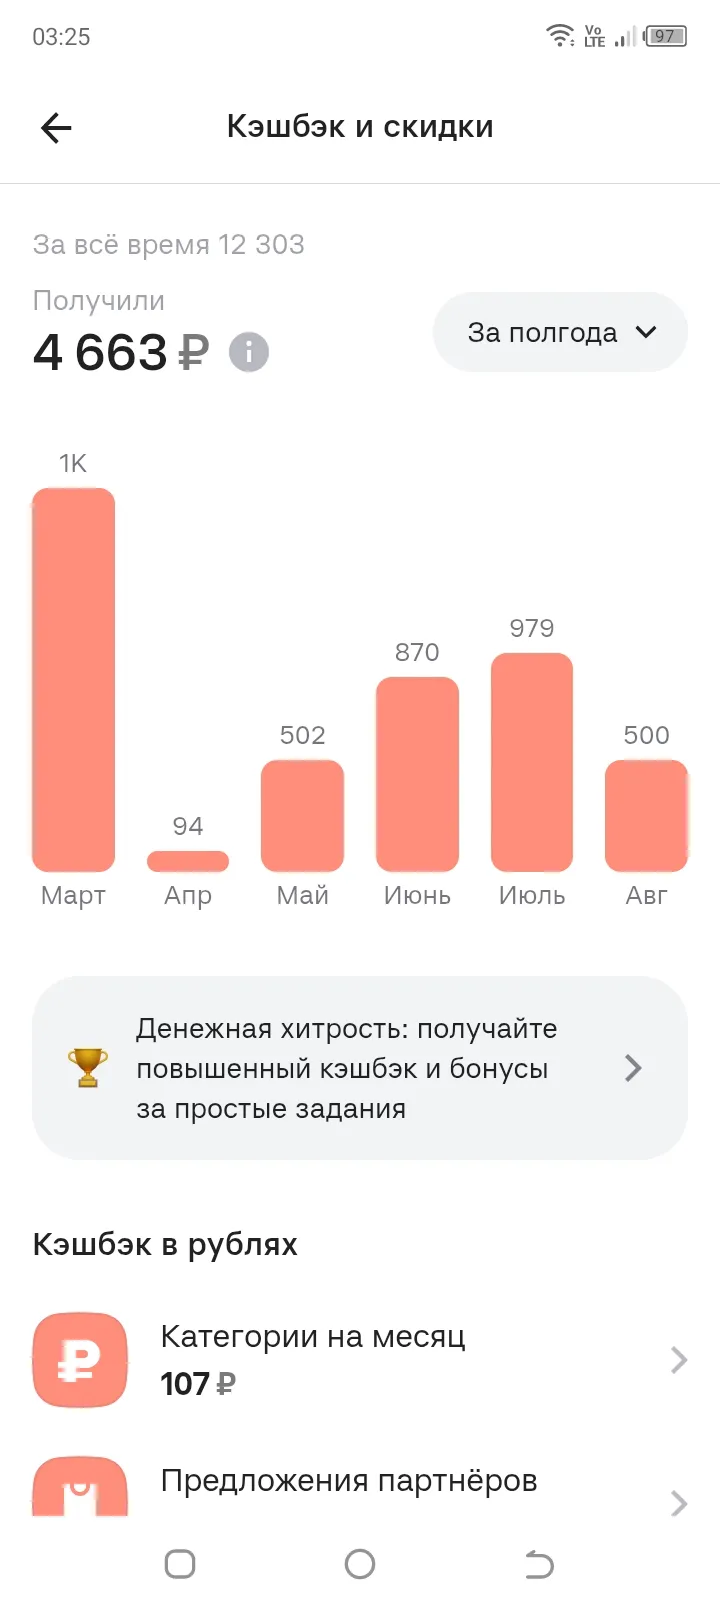
Автор , давайте уточним. моменты. Амбассадоры - это в Совкомбанке , в банке Альфа-Банка -,, Свой в Альфе,, , но для этого нужна самозанятость. Вы, ранее , писали , что она у вас имеется , если не ошибаюсь. Что касается банка ПСБ , то почему не участвовать в акциях банка по размещению отзыва на банки ру, с вознаграждением 500₽ ( банк сам налоги платит ) . Об этой акции и сам НР в...

Теперь ставки по вкладу составляют:
С 13 августа 2026 года банк обновил условия по трем вкладам.
Всегда думала, что в ВТБ банке работают профессионалы и на самом деле все вопросы решались быстро и качественно. И вот в очередной раз обратившись, поняла как я ошибалась. С 13 июля, уже месяц!!!! не можем подключить кредитные каникулы по ипотеке УЧАСТНИКА СВО, пропавшего без вести. Эта целая эпопея, отказывали 3 раза и каждый раз по разным основаниям. В результате оказывается, что специалисты банка не понимают разницы между 353 ФЗ и 377 ФЗ. А чтобы подать обращение 3 раза звонили на горячую...
Банк Центр-инвест предлагает к выпуску дебетовую карту UnionPay для держателей в возрасте от 18 лет.