


Лесенка из трех вкладов: как не запереть деньги на целый год
Представим ситуацию: на руках освободилась сумма в 600 000 рублей, и нужно разместить её в банке с максимальной пользой, не потеряв при этом доступ к деньгам.
Если положить всю сумму на один длинный вклад на год, ставка вроде бы радует, но внутри возникает тревога: если деньги срочно понадобятся через четыре месяца, придётся забрать всё досрочно, а это означает полную потерю накопленных процентов по ставке до востребования 0,01%. Если же держать всё на коротком трёхмесячном депозите, через квартал банк может резко опустить доходность вслед за рынком.
В таких условиях я всегда смотрю на классическую стратегию «лесенки». Для простоты делим капитал на три равные части по 200 000 рублей и распределяем по срокам:
- Первая часть открывается на 3 месяца под 17,5% годовых для быстрой ликвидности;
- Вторая часть отправляется на 6 месяцев под 16,5% годовых;
- Третья часть фиксируется на 1 год под 15% годовых для защиты от будущего снижения ставок.
Через каждые три месяца один из вкладов завершается. Если деньги не потребовались на жизнь, я просто перекладываю освободившуюся сумму с начисленным доходом снова на годовой депозит по актуальным тарифам.
В результате формируется непрерывный конвейер: каждые девяносто дней в распоряжении оказывается треть капитала с реальной прибылью, а средняя доходность портфеля остаётся стабильно высокой без риска остаться с нулём при непредвиденных тратах.
Это разбор условной модели распределения сбережений, а не персональная рекомендация. Каждый подбирает сроки под свой семейный бюджет


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.


Высокая ставка на короткий срок выглядит привлекательнее: зачем фиксировать 12% на год, если сегодня можно получить 13,5%?

С 10 августа 2026 года банк «Республиканский Кредитный Альянс» повысил плату за выпуск дебетовых карт со 150 рублей до 350 рублей.
Если вы допустили просрочку по кредиту или займу, это уже проблема, но ее можно и нужно решать. Урегулировать долг проще всего на досудебной стадии. И в этом можно убедиться на простом примере. Предположим, задолженность уже составляет 4000 рублей. В эту сумму входят основной долг, начисленные проценты и пени. Дальнейшее развитие событий зависит от того, какой вариант действий выберет должник. Руководитель департамента судебного взыскания ООО ПКО «Защита онлайн» Степан Бабко описал 2 возможных...
Когда смотришь на яркие баннеры с обещанием вернуть 5% за повседневные категории, легко поверить в ощутимую выгоду, но к концу расчетного периода итоговый бонус регулярно оказывается скромнее ожиданий.

На накопительных счетах часто привлекает повышенная доходность — скажем, 15% или 16% годовых, однако итоговый финансовый результат во многом зависит от принципа фиксации расчетной базы.

Консервативная стратегия сбережения капитала через среднесрочные депозиты традиционно считается самым надежным способом сохранения заработанных средств в России. Согласно аналитическим обзорам и макроэкономическим прогнозам, публикуемым на официальном портале Министерства экономического развития Российской Федерации, миллионы граждан предпочитают размещать накопления на фиксированные сроки, рассчитывая на стабильный пассивный доход. Обычная практика управления такими активами выглядит просто: вк...
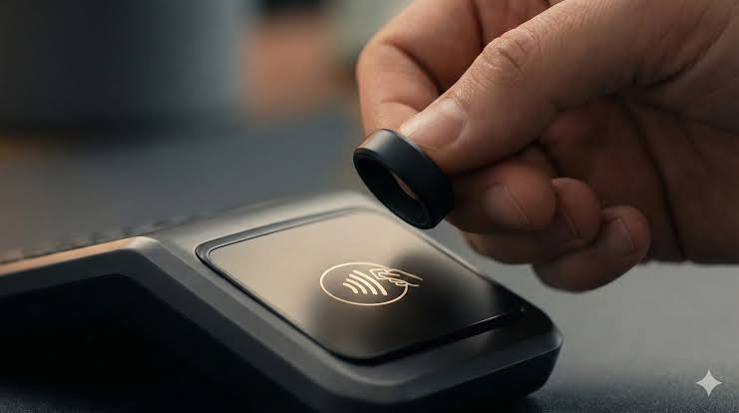
Современный финансовый сектор переживает масштабную трансформацию форм-факторов для проведения платежей. На смену традиционным пластиковым картам и смартфонам приходят альтернативные носимые устройства со встроенными микрочипами. Этот сегмент финтеха развивается лавинообразно, предлагая пользователям новые сценарии интеграции банковских инструментов в повседневные вещи и формируя абсолютно новый пользовательский опыт.
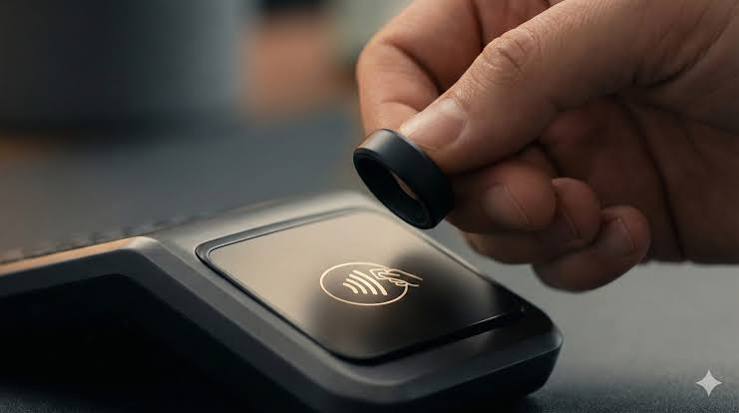
Современный финансовый сектор переживает масштабную трансформацию форм-факторов для проведения платежей. На смену традиционным пластиковым картам и смартфонам приходят альтернативные носимые устройства со встроенными микрочипами. Этот сегмент финтеха развивается лавинообразно, предлагая пользователям новые сценарии интеграции банковских инструментов в повседневные вещи и формируя абсолютно новый пользовательский опыт.
Недавно я стал пользователем кешбек-сервиса от ТБанк, и уже успел оценить все его преимущества! Это была отличная возможность не только экономить на повседневных покупках, но и получать возврат части потраченных средств. Кешбек начисляется на разные категории расходов: продукты, развлечения, путешествия - благодаря этому я смог вернуть деньги на то, что и так покупал регулярно.
В последние месяцы на долговом рынке развернулась интересная дискуссия. На текущий момент, когда ключевая ставка держится на высокой планке, многие частные инвесторы пытаются угадать идеальный момент для смены стратегии в облигациях. У меня была ситуация в начале этого года: висел портфель, забитый классическими ОФЗ с постоянным купоном (ПД), которые брались еще под идею «скорого разворота ставок». Когда стало понятно, что жесткая денежно-кредитная политика — это всерьез и ненадолго, тело этих...