Страховка вкладов на 100 000 рублей: как менялась защита сбережений
В декабре 2003 года был принят Федеральный закон № 177-ФЗ «О страховании вкладов физических лиц в банках Российской Федерации». До этого момента единого государственного механизма обязательного страхования частных депозитов в коммерческих банках не существовало.
Хроника изменения лимитов страхового возмещения за два десятилетия:
- 2003 год: стартовый порог страхового покрытия зафиксирован на уровне 100 000 рублей со стопроцентным возмещением остатка.
- 2006 год: планка поднята до 190 000 рублей, при этом действовала ступенчатая шкала (первые 100 000 рублей выплачивались полностью, остаток свыше — в размере 90%)
- 2007 год: лимит увеличен до 400 000 рублей с возвратом к полному стопроцентному покрытию в рамках лимита
- 2008 год: на фоне мирового финансового кризиса максимальную сумму экстренно повысили до 700 000 рублей
- 2014 год: в декабре установлен действующий базовый стандарт в 1 400 000 рублей на одного вкладчика в одной кредитной организации
Параллельно законодатель ввел специальный повышенный лимит до 10 000 000 рублей для защиты средств в особых жизненных обстоятельствах. Повышенная страховка распространяется на деньги от продажи жилья, наследство, социальные выплаты и гранты, поступившие на счет в безналичной форме незадолго до отзыва лицензии у банка.
Позже периметр страхования расширили на счета эскроу, средства индивидуальных предпринимателей и субъектов малого бизнеса.
За двадцать лет гарантированная государством сумма выросла в четырнадцать раз. Механизм превратился из антикризисной меры по укреплению доверия к коммерческим банкам в базовый инфраструктурный стандарт финансовой системы.
Материал подготовлен на основе открытых данных Агентства по страхованию вкладов и нормативных правовых актов РФ, носит справочно-исторический характер и не является индивидуальной инвестиционной или финансовой рекомендацией.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Разбираем новинку от ВТБ — кредитную карту (точнее, опцию) «Резервный лимит», которая появилась в августе 2026 года. Банк подаёт её как карту для мелких повседневных трат — без огромного лимита и без полугодового льготного периода, как у обычных кредиток. Разбираемся, что там на самом деле.
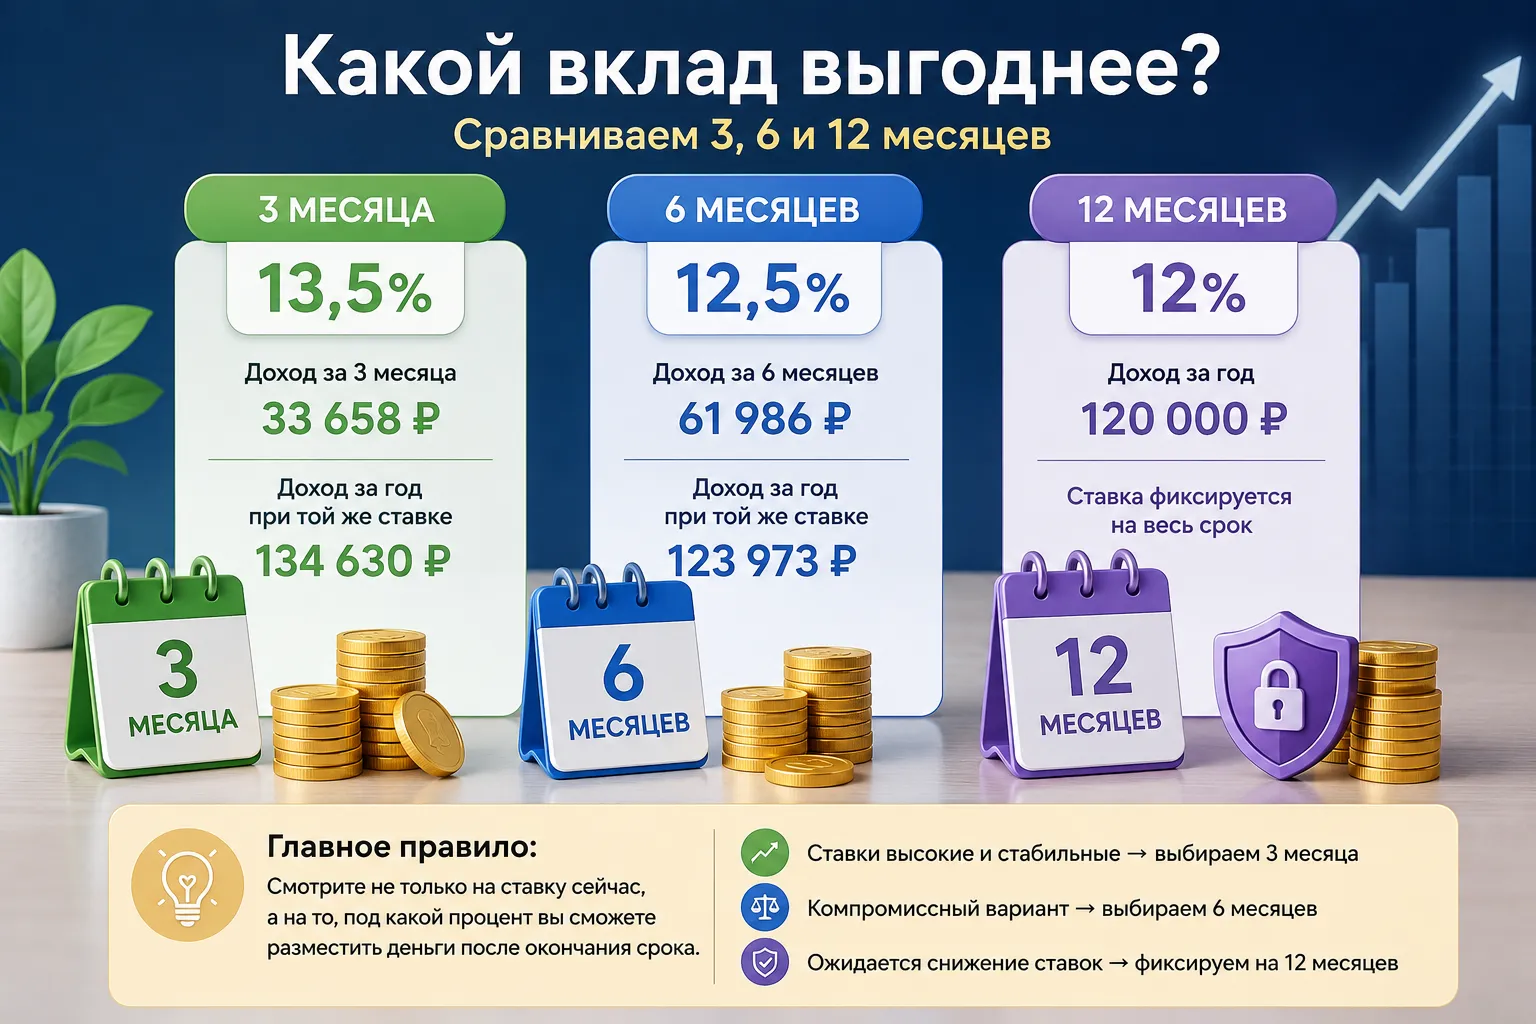
Представим ситуацию: на руках освободилась сумма в 600 000 рублей, и нужно разместить её в банке с максимальной пользой, не потеряв при этом доступ к деньгам.

Высокая ставка на короткий срок выглядит привлекательнее: зачем фиксировать 12% на год, если сегодня можно получить 13,5%?

С 10 августа 2026 года банк «Республиканский Кредитный Альянс» повысил плату за выпуск дебетовых карт со 150 рублей до 350 рублей.
Если вы допустили просрочку по кредиту или займу, это уже проблема, но ее можно и нужно решать. Урегулировать долг проще всего на досудебной стадии. И в этом можно убедиться на простом примере. Предположим, задолженность уже составляет 4000 рублей. В эту сумму входят основной долг, начисленные проценты и пени. Дальнейшее развитие событий зависит от того, какой вариант действий выберет должник. Руководитель департамента судебного взыскания ООО ПКО «Защита онлайн» Степан Бабко описал 2 возможных...
Когда смотришь на яркие баннеры с обещанием вернуть 5% за повседневные категории, легко поверить в ощутимую выгоду, но к концу расчетного периода итоговый бонус регулярно оказывается скромнее ожиданий.
На накопительных счетах часто привлекает повышенная доходность — скажем, 15% или 16% годовых, однако итоговый финансовый результат во многом зависит от принципа фиксации расчетной базы.

Консервативная стратегия сбережения капитала через среднесрочные депозиты традиционно считается самым надежным способом сохранения заработанных средств в России. Согласно аналитическим обзорам и макроэкономическим прогнозам, публикуемым на официальном портале Министерства экономического развития Российской Федерации, миллионы граждан предпочитают размещать накопления на фиксированные сроки, рассчитывая на стабильный пассивный доход. Обычная практика управления такими активами выглядит просто: вк...
Современный финансовый сектор переживает масштабную трансформацию форм-факторов для проведения платежей. На смену традиционным пластиковым картам и смартфонам приходят альтернативные носимые устройства со встроенными микрочипами. Этот сегмент финтеха развивается лавинообразно, предлагая пользователям новые сценарии интеграции банковских инструментов в повседневные вещи и формируя абсолютно новый пользовательский опыт.
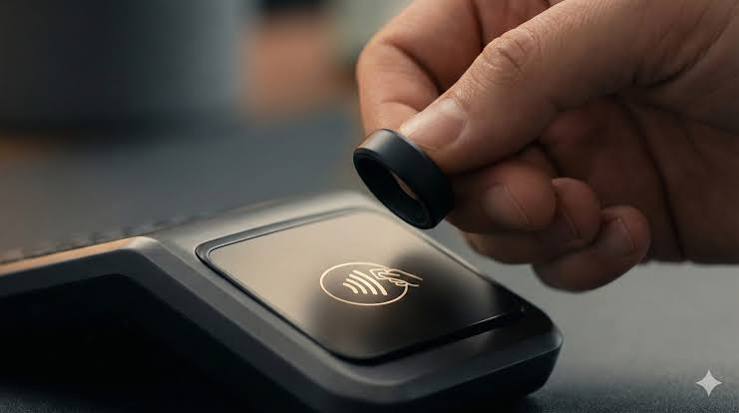
Современный финансовый сектор переживает масштабную трансформацию форм-факторов для проведения платежей. На смену традиционным пластиковым картам и смартфонам приходят альтернативные носимые устройства со встроенными микрочипами. Этот сегмент финтеха развивается лавинообразно, предлагая пользователям новые сценарии интеграции банковских инструментов в повседневные вещи и формируя абсолютно новый пользовательский опыт.