Как я чуть не потеряла доход по вкладу из‑за одной галочки ✅
Привет, друзья! Сегодня расскажу про ситуацию, в которую легко попасть: ты вроде всё сделал правильно —выбрал вклад с хорошей ставкой, положил деньги, ждёшь проценты… а в итоге доход оказывается заметноменьше. Это мой личный кейс: как одна незаметная галочка в приложении стоила мне почти 12 000 ₽потенциальной прибыли. Надеюсь, мой опыт поможет вам не наступать на эти грабли.
С чего всё началось: «выгодный» вклад
У меня было 500 000 ₽, которые я хотела положить на 6 месяцев под максимальный процент. В приложении банкаувидела предложение: вклад «Максимальный доход» под 16% годовых с капитализацией процентов. Звучитотлично.
Я быстро прошла оформление, поставила галочку «Согласен с условиями», нажала «Открыть вклад» — и деньгиушли. Через месяц заглянула в детали и увидела: ставка по моему вкладу — 14%, а не 16%.
Моя ошибка: я не заметила, что 16% — это ставка при условии подключения платной подписки, а без неё —14%. Галочка про подписку стояла по умолчанию, а я её не сняла и не включила осознанно. В итоге я просто неполучила обещанную доходность.
Как я всё исправила: пошаговый разбор
- Проверила условия в деталях. В карточке вклада мелким шрифтом было написано: «Ставка 16% приналичии подписки X, без подписки — 14%».
- Поговорила с поддержкой. Я написала в чат и объяснила ситуацию: «Я не планировала подключатьподписку, хочу вклад по ставке без неё, но с пониманием условий».
- Переоткрыла вклад. Банк не мог изменить ставку по действующему вкладу, но я закрыла его (проценты за1 месяц пересчитали по ставке до востребования — потеряла примерно 600 ₽) и открыла новый ужеосознанно.
- Выбрала другой вариант. На тот момент в другом банке был вклад под 15,5% без подписок идополнительных условий. Я перевела туда деньги.
Итог: из‑за спешки я потеряла около 12 000 ₽ потенциального дохода за полгода (разница между 16% и 14% на500 000 ₽). Но благодаря быстрой реакции и сравнению предложений я смогла почти компенсировать эту разницу.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


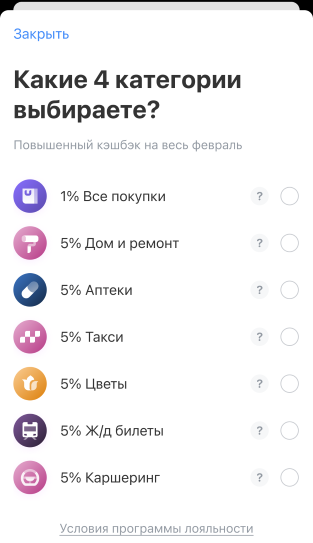
Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Привет, друзья! Сегодня — не про «как заработать», а про то, как я чуть не потеряла деньги из‑за невнимательности. Это мой реальный кейс: кредит наличными на 300 000 ₽, срок 3 года, и ошибка, которая стоила мне почти две зарплаты. Надеюсь, мой опыт убережёт вас от такой же ситуации.
Привет, друзья! Сегодня делюсь личным кейсом: как за 14 месяцев я накопила 650 000 ₽ на первый взнос поипотеке. Это не «волшебная схема», а обычный бюджет обычного человека. Надеюсь, мой опыт поможет вам ненаступать на те же грабли, что и я.
В прошлом месяце оформил карту Апельсин, которую купил на кассе в Пятерочке. На неё была скидка, цена составляла 99 рублей.
Тоже хочу оформить эту карту успеть по срокам этой акции, спасибо, что напомнили, что до 31 августа действует.
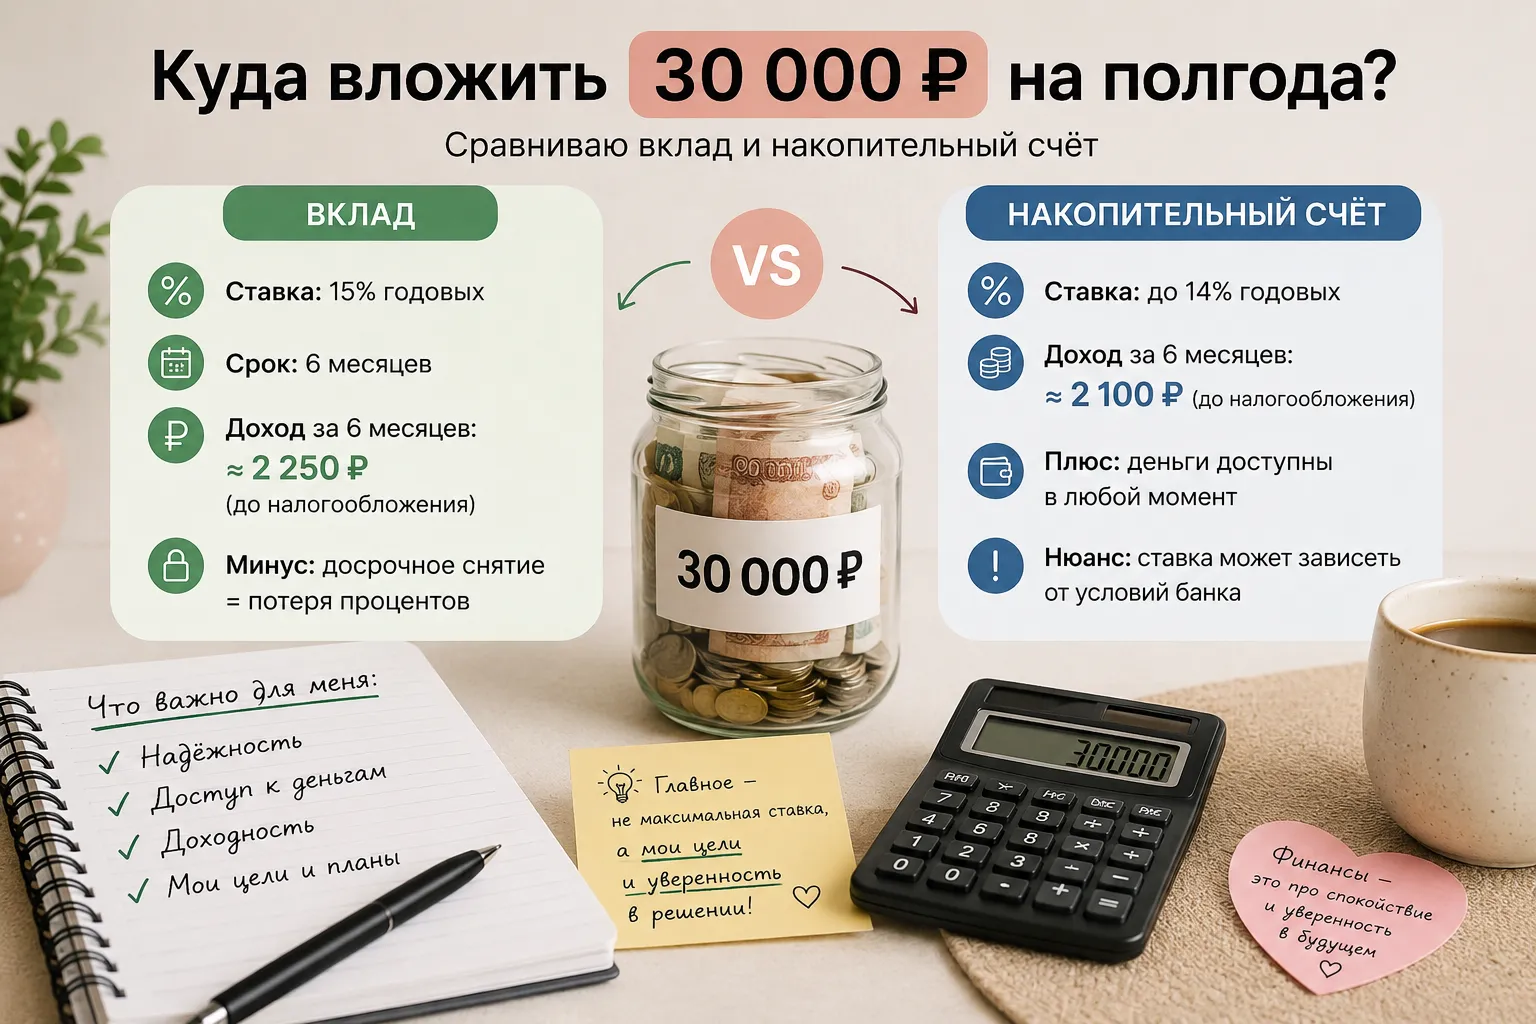
Когда у меня появляется свободная сумма, мне раньше хотелось просто оставить её на карте. Кажется, что 30 000 ₽ — не такие большие деньги, чтобы специально что-то с ними делать. Но потом я посчитала, сколько можно потерять за полгода, если деньги просто лежат без дела.

Как я уже рассказывала, в апреле этого года я купила дачу.

Открыть первый в своей жизни вклад в банке - это было волнительно для меня. Но с тех пор прошло время. И в этом посте мне бы хотелось поделиться с вами своими ошибками при открытии вклада, а также теми выводами, которые я из них сделала. Возможно, что среди читающих этот пост будут люди, которые тоже думают над тем, открыть ли им вклад в банке. И для них мой опыт, я надеюсь, будет полезен.

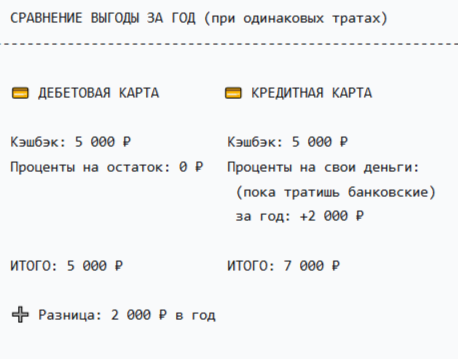
Раньше я был уверен, что кредитная карта — это зло. Мне казалось, что если я её оформлю, то сразу начну тратить больше, чем зарабатываю, и буду платить проценты. Но пару лет назад я решил попробовать — и понял, что если использовать её правильно, это может быть даже выгоднее, чем дебетовая карта.
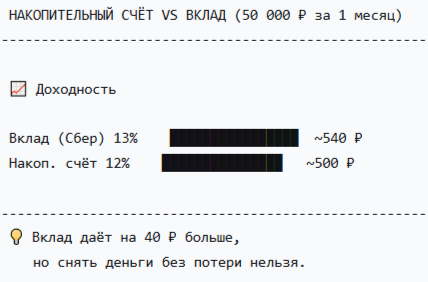
Раньше я всегда открывал вклады. Мне нравилось, что проценты фиксированы и всё понятно. Но пару месяцев назад я решил попробовать накопительный счёт, чтобы посмотреть, насколько это удобнее.

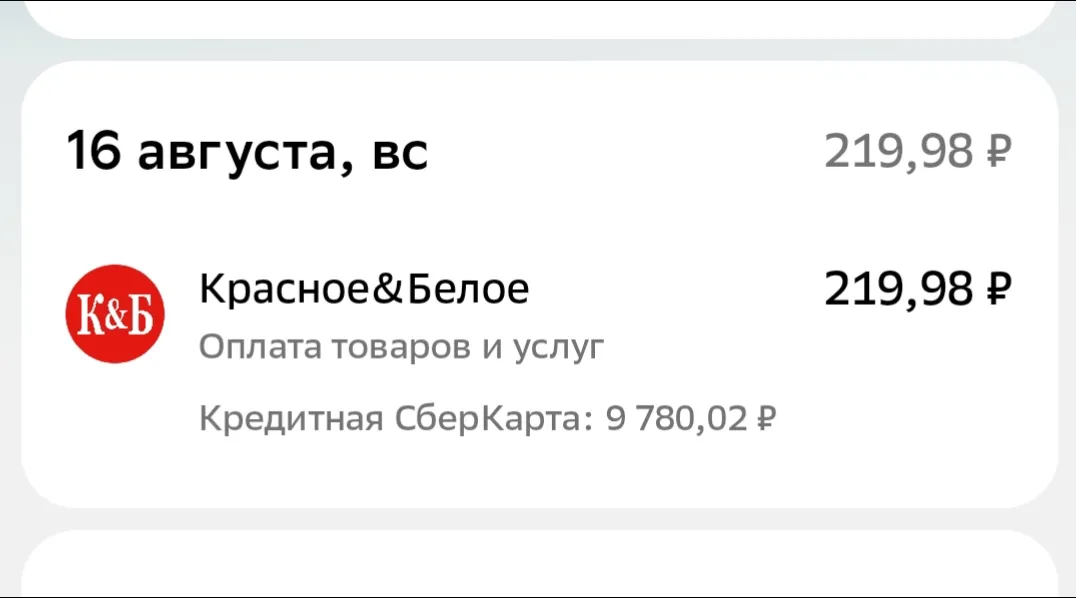
Приветствую всех, кто читает настоящий пост. Вчера у меня произошла неожиданная ситуация с ПАО «Сбербанк» (далее по тексту- Сбером). Краткая предыстория: у меня есть кредитная карта Сбера с лимитом 10 тысяч рублей, которой я не пользуюсь и которую мне буквально "навязали" в рамках зарплатного проекта, когда выдавал всем зарплатные карты. Она с бесплатным обслуживанием, и я ее взяла. "Пусть будет на всякий случай"- решила я. И вот она у меня уже года 2 как лежит без дела и...
Раньше я не задумывался, какой картой платить. В Сбере была зарплатная карта, на неё же и падали все покупки. Но в какой-то момент я просто сел и посчитал, сколько мне возвращается за год. И цифры меня мягко говоря расстроили.