


Как я перестал бояться кредитной карты и начал на ней зарабатывать
Раньше я был уверен, что кредитная карта — это зло. Мне казалось, что если я её оформлю, то сразу начну тратить больше, чем зарабатываю, и буду платить проценты. Но пару лет назад я решил попробовать — и понял, что если использовать её правильно, это может быть даже выгоднее, чем дебетовая карта.
Оформил кредитную карту Т-Банка с льготным периодом 100 дней. Главное правило, которое я для себя установил, — никогда не тратить больше, чем могу погасить до конца льготного периода. По сути, я использую её как дебетовую, но с отсрочкой платежа.
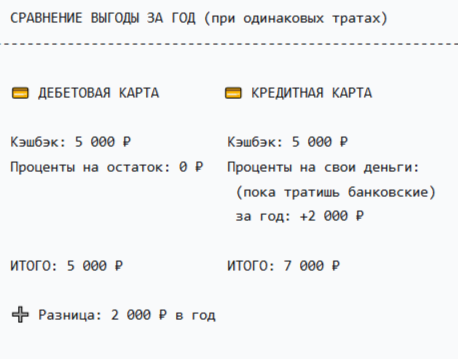
В чём выгода:
- Мои собственные деньги лежат на накопительном счёте и приносят проценты, пока я трачу деньги банка.
- Кэшбэк за покупки начисляется реальными рублями.
- Есть бесплатный период обслуживания, если выполнить условие по тратам.
За прошлый год благодаря такому подходу я заработал на процентах с накопительного счёта около 2000 ₽ сверх того, что вернул кэшбэком. Это не космическая сумма, но это деньги, которые я бы не увидел, если бы платил своей дебетовой картой.
Конечно, у этого есть и обратная сторона: если пропустить дату платежа, начинают капать проценты, и вся выгода исчезает. Поэтому я всегда ставлю напоминание в телефоне за 3 дня до расчётной даты.
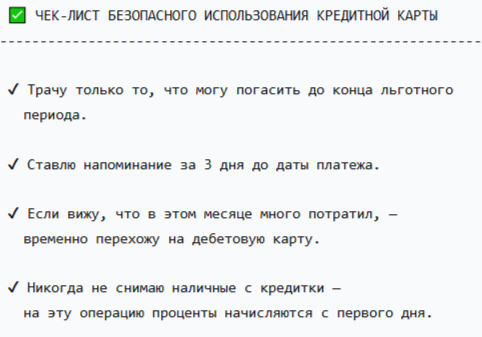
Мой вывод: кредитная карта — это не враг, если у вас есть финансовая дисциплина. Она даёт дополнительную подушку безопасности и небольшой, но приятный бонус к бюджету. Тем, кто боится оформлять кредитку, стоит попробовать начать с небольшого лимита и строго контролировать траты.
Сравнить условия по кредитным картам разных банков можно на Банки.ру. Я сам так выбирал свою карту — там есть фильтры по льготному периоду, кэшбэку и стоимости обслуживания. Это помогает не запутаться в предложениях.https://www.banki.ru/products/creditcards/


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


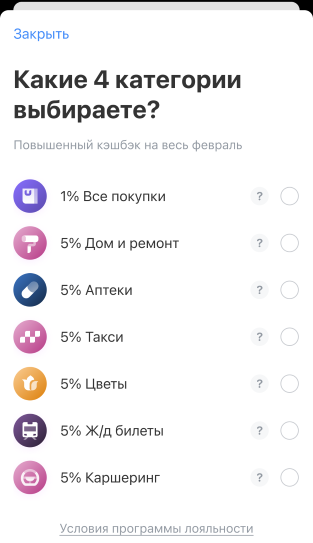
Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

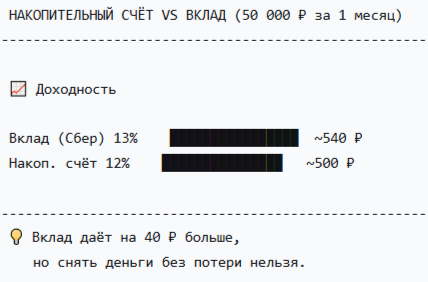
Раньше я всегда открывал вклады. Мне нравилось, что проценты фиксированы и всё понятно. Но пару месяцев назад я решил попробовать накопительный счёт, чтобы посмотреть, насколько это удобнее.

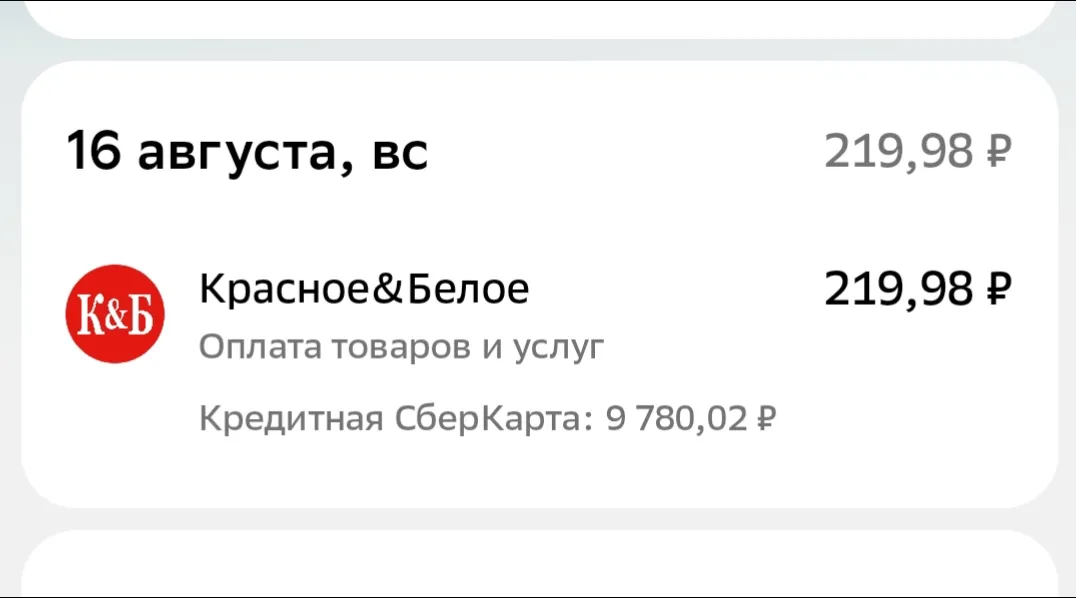
Приветствую всех, кто читает настоящий пост. Вчера у меня произошла неожиданная ситуация с ПАО «Сбербанк» (далее по тексту- Сбером). Краткая предыстория: у меня есть кредитная карта Сбера с лимитом 10 тысяч рублей, которой я не пользуюсь и которую мне буквально "навязали" в рамках зарплатного проекта, когда выдавал всем зарплатные карты. Она с бесплатным обслуживанием, и я ее взяла. "Пусть будет на всякий случай"- решила я. И вот она у меня уже года 2 как лежит без дела и...
Раньше я не задумывался, какой картой платить. В Сбере была зарплатная карта, на неё же и падали все покупки. Но в какой-то момент я просто сел и посчитал, сколько мне возвращается за год. И цифры меня мягко говоря расстроили.
Привет, друзья! 👋
Поиск подходящей банковской карты часто занимает много времени. Чтобы не перебирать десятки предложений вручную, стоит воспользоваться удобным сервисом подбора. Он позволяет за пару минут сравнить дебетовые и кредитные карты по основным параметрам: стоимость обслуживания, размер кэшбэка, наличие бонусов и условия начисления процентов на остаток.

Есть ощущение, которое сейчас разделяют многие: 14% — это все еще очень много. Ведь совсем недавно в рекламе банков мелькали цифры за 20%. Кажется, можно расслабиться — деньги и так неплохо работают.
Я очень часто слышу мнение, что кэшбэк — это копейки, ради которых не стоит заморачиваться. По данным аналитики на Банки.ру, за последний год банки действительно стали чуть скромнее в выплатах. Но даже в таких условиях у меня получается стабильно возвращать себе внушительные суммы с обычных повседневных покупок.
У каждого из нас свои привычки в управлении деньгами, но у большинства начинающих (и даже опытных) вкладчиков есть одна общая психологическая слабость. Мы подсознательно стремимся к круглым числам. Открывая накопительный счет или вклад, мы ментально ставим себе планку: «Вот докручу баланс до ровных 100 000 рублей, тогда и успокоюсь» или «Пусть на счете лежит ровно полмиллиона, так красивее выглядит в приложении».Эта тяга к перфекционизму в цифрах кажется безобидной особенностью нашей психики. Од...

Совкомбанк обновил условие по кредитной карте «Халва»: комиссия за снятие средств через банкоматы за счет лимита рассрочки изменена с 399 рублей на 499 рублей.