



Как хранить лучше деньги в долларах💲 или рублях?
У меня намечалась поездка. Решила посетить далекие страны, посмотреть виды. 😁 Поездка состоялась 11.08
Мне необходимо было пойти в банк и сделать обмен рубликов на доллары. Решила воспользоваться услугами альфа-банка и пошла узнавать курс. На тот день был я думала курс высокий 82, 35. Сейчас я понимаю спустя неделю курс был просто отличный. На обмене с суммой 156465 рублей мне дали 1900 💲, сейчас курс доллара подскочил и он стал 85,68
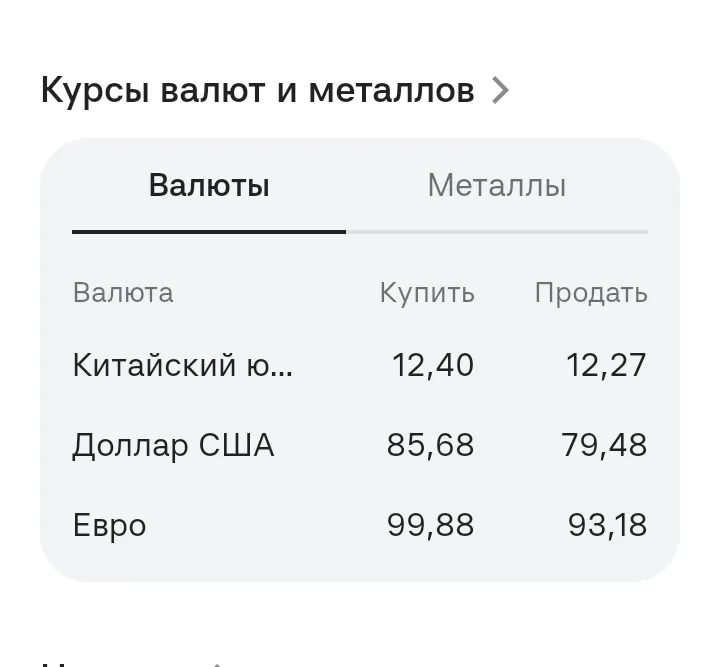
Я решила посчитать выгоду. Если бы я пошла сейчас делать обмен то мне бы дали уже 1826💲, то есть моя, выгода составила 74💲 или 6000р. Отлично сэкономила на курсе валют. 🥳Приехав я решила не менять доллары и открыть валютный вклад.
Многие н/с открывают я так понимаю в рублях. Вклады также. Банки предлагают высокие вроде ставки от 12-15%, но реально при небольших вложениях быстрее всего сожрет наш доход инфляция.Растет доллар стабильно и все выше и выше. Помониторив банки обнаружила, что в альфе банке, т-банке есть только валютный вклад в юанях, в сбербанке больше выбора, но нет в долларах
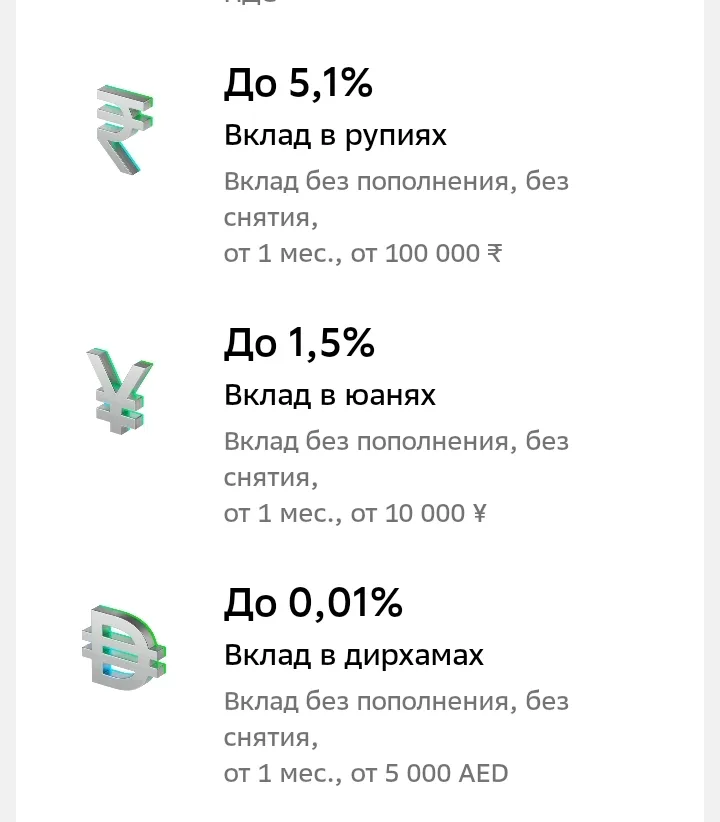
Я немного удивилась.В долларах надежно на ваш взгляд держать в принципе сейчас деньги? именно эти банки, так как больше вызывают доверия у меня. На мой взгляд есть конечно хранить доллары просто это рискованно. Первая опасность заключается именно в изменениях курса. Сегодня доллар растет ⬆️💲, а завтра упадет. Нетипичная ситуация произошла так с моей знакомой. У нее был открыт валютный вклад. Позже произошло небольшое падение курса и ей мама посоветовала закрыть этот вклад, потому что подумала что еще упадет. В итоге курс доллара подскочил резко с 30 до 60 и она поняла сколько денег она потеряла конечно. Денег тогда как она сказала хватило бы на покупку квартиры. Вобщем идея со вкладом в долларах отпала сама собой после того как и не оказалось возможности в принципе в банках открыть долларовый вклад.
Как бы вы поступили если бы у вас была всетаки такая возможность открыть такой вклад. Может уже открывали. Сталкивались с реальными рисками?

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Что получается выгоднее: расплатиться дебетовой картой с повышенным кэшбэком (до 5 %) или кредитной картой без кэшбэка, но с большим льготным периодом (до 120 дней)?

Очередной пост про меня и мою маму. В этот раз история печальная😔
При формировании сберегательной стратегии консервативные инвесторы традиционно опираются на ключевые параметры договоров: номинальную процентную ставку, возможность пополнения и периодичность выплаты дохода. Большинство вкладчиков уверены, что если они разместили средства под фиксированный процент на один год, то их итоговая прибыль будет в точности соответствовать математическим ожиданиям. Информационные калькуляторы в личных кабинетах подкрепляют эту уверенность, демонстрируя красивые...

- Банк «Русский Стандарт»: кэшбэк 15% на подготовку к школе с кредитными картами
- Совкомбанк изменил условие по кредитной карте «Халва»
- Инго Банк: дебетовая карта UnionPay
- ПСБ: розыгрыш денежных призов при оформлении дебетовой карты
- ВТБ: еженедельный розыгрыш 1 000 000 рублей от ВТБ
- ПСБ: обновление условий по дебетовым картам
- ПСБ: кэшбэк 10% в категориях «Супермаркеты» и «Маркетплейсы» и начисление до 4000 баллов за перевод пенсии в банк
- Совкомбанк изменил условия по кредитным картам
- Ак Барс Банк изменил...
- Яндекс Банк обновил условия по вкладу «Сейв»
- Банк ЗЕНИТ запустил новый вклад «Управляемый»
- ВБРР запустил новый вклад «Стратегический ход»
- Солид Банк запустил новый вклад и повысил ставки по вкладу «Солидный»
Август 2026 года. Приемная кампания в вузы подходит к концу, и тысячи абитуриентов решают, как оплачивать обучение. Государство меняет правила игры. Льготный образовательный кредит под 3% годовых больше не доступен для всех специальностей. Правительство сократило перечень направлений, по которым можно получить господдержку. Кто остался в списке, а кто теперь будет платить по рыночным ставкам?
Представьте: вы приходите в банк, чтобы открыть вклад. Логика подсказывает: чем дольше замораживаешь деньги, тем выше должен быть процент. Банк ведь может использовать их дольше. Но в августе 2026 года эта логика не работает.
Смысл стратегии прост: вы оплачиваете повседневные покупки кредитной картой с беспроцентным периодом (грейс-периодом), а свои реальные деньги (зарплату) держите на накопительном счете под высокий процент.

Это случилось в обычный вторник. Я пила чай, проверяла почту и вдруг — звонок из банка. Милый голос на том конце провода рассказывал про «уникальную программу накопительного страхования жизни», которая «и сохранит деньги, и защитит от несчастных случаев, и принесёт доход выше инфляции».