Как я промахнулся с флоатерами
В последние месяцы облигации с плавающим купоном стали основным фаворитом у частных инвесторов. На текущий момент, когда рынки ждут длительного сохранения высокого уровня ключевой ставки, идея купить бумагу, купон которой автоматически подстраивается под действия регулятора, кажется идеальным решением. В начале года я сам решил отвести под флоатеры солидную часть портфеля — около 400 тысяч рублей, чтобы переждать период высокой инфляции без потери тела капитала. Но в июле наткнулся на подводный камень, который съел значительную часть расчетной доходности.
Я покупал корпоративные флоатеры с привязкой к ключевой ставке и строгим купонным периодом в 30 дней. Формула в проспекте выглядела привлекательно: «Ключевая ставка + 2,2%». По расчетам на бумаге получалось прекрасное предложение — в районе 18–19% годовых без каких-либо сложных структурных условий.
Но реальность оказалась со своими сюрпризами, когда я решил частично зафиксировать прибыль и переложить средства. Вот с какими нюансами я столкнулся при детальном подсчете результатов: Лаг в пересчете купона. Выяснилось, что в моем выпуске ставка купона определялась не по фактическому значению на каждый день, а по значению ключевой ставки за 7 рабочих дней до начала купонного периода. В итоге, когда рынок уже отыгрывал новые экономические реалии, мой купон еще целый месяц рассчитывался по старым, более низким значениям. Падение тела облигации в стакане. Считается, что флоатеры практически не падают в цене ниже номинала (100%), в отличие от классических ОФЗ с постоянным купоном. Однако на практике при всплеске продаж со стороны крупных фондов цена проседала до 98,2% от номинала. Если продавать бумагу срочно до погашения, этот минус на теле легко перекрывает пару выплаченных купонов. Ликвидность во втором эшелоне. Когда я выставил заявку на продажу 100 облигаций одного из региональных эмитентов, стакан оказался настолько «жидким», что продавать пришлось частями в течение двух дней, слегка сбивая цену самому себе.
При текущей ставке ЦБ, задержка в адаптации купонных выплат у корпоративных бумаг создает временной зазор, когда инвестор получает меньше текущего рынка. Я регулярно смотрю доходности корпоративных и государственных облигаций на Мосбирже, сейчас на бирже торгуются сотни выпусков, но условия расчета купонов у всех различаются кардинально. Есть бумаги с ежедневной привязкой к RUONIA, а есть выпуски с длительными лагами и фиксацией ставки раз в квартал.
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
В последние месяцы денежный рынок стал чуть ли не самым популярным местом для хранения свободных рублевых средств. На текущий момент, когда высокий уровень ключевой ставки удерживает доходности по традиционным инструментам на заоблачных высотах, биржевые фонды ликвидности (LQDT и аналоги) рекламируют буквально из каждого утюга как идеальную замену накопительным счетам. Я сам поддался этому тренду в начале лета, но при попытке активно использовать их для короткого паркинга денег наткнулся на...
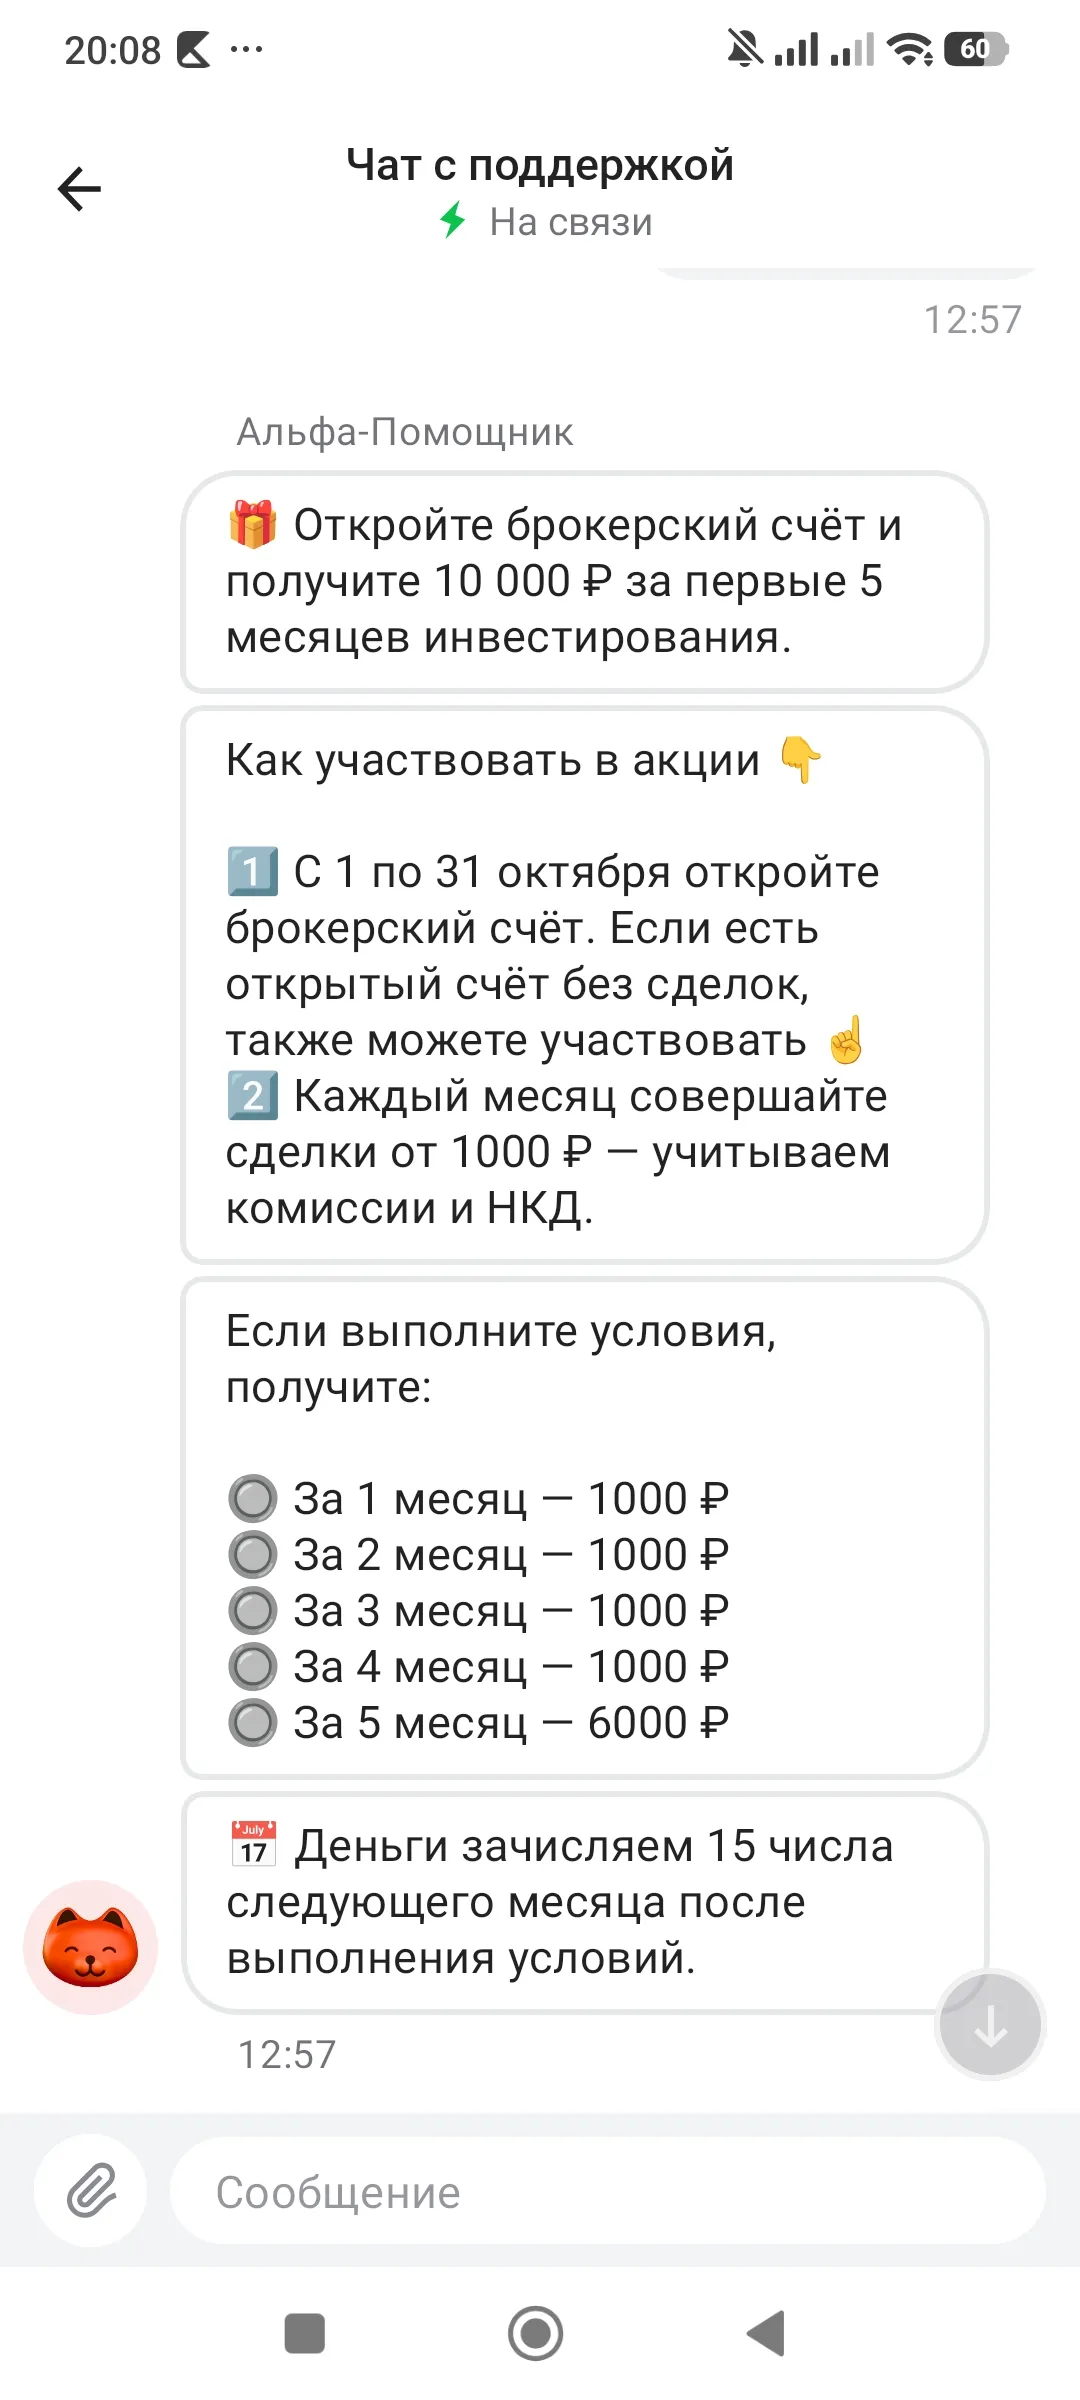
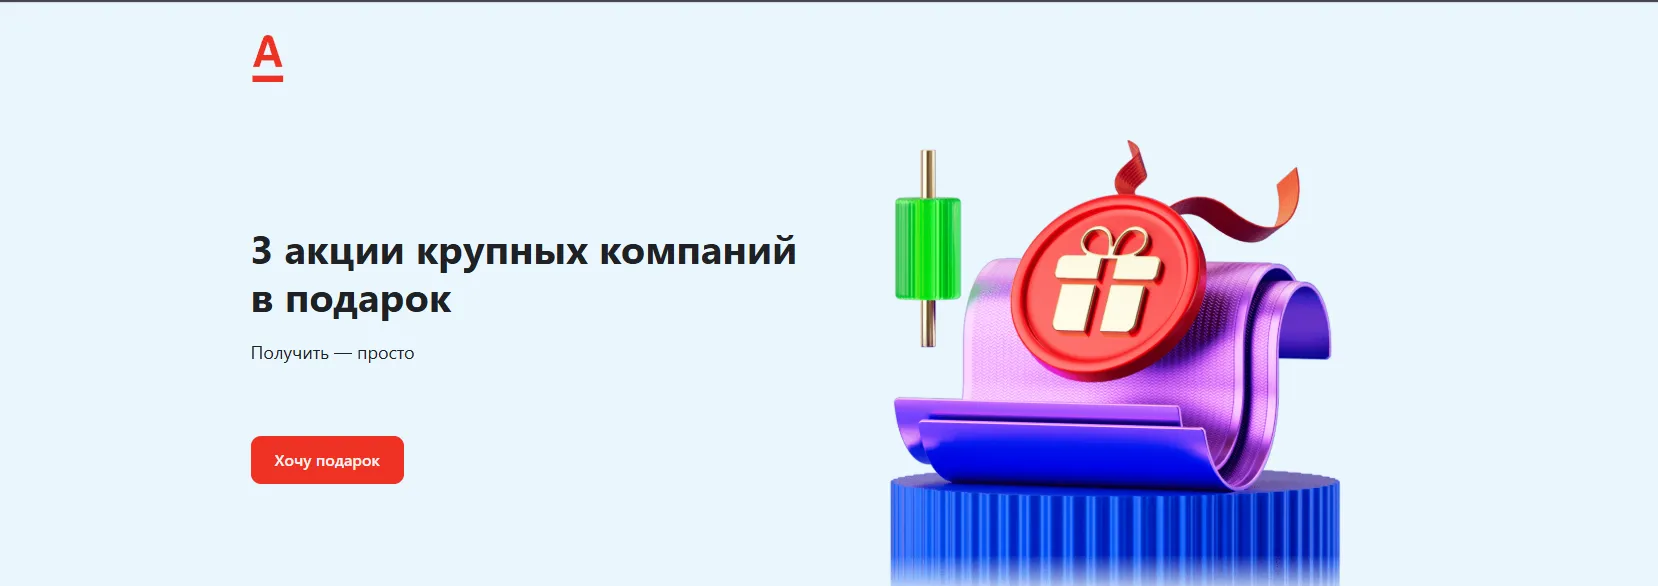
Много кто знает о приветственной акции для новых пользователей от А-инвестиций когда вам дарят какое-то кол-во акций какой-то компании за первую инвестицию в их приложении. Эта акция проводится регулярно незначительно меняя условия.
Очень часто про землю говорят: «Ее больше не становится, поэтому она всегда будет дорожать».
Представьте: у вас есть возможность купить монету, на которой написано «3 рубля», а на самом деле она стоит почти 10 000 рублей. Звучит как что-то из мира фантастики? На самом деле это обычная ситуация для инвестиционных монет. Давайте разберемся.

В этом году я начала активно заниматься инвестициями. Удачно прокатилась на дивидендном ралли этим летом. И после получения дивидендов у меня возник закономерный вопрос:
Фиксируем доходность на депозитах и счетах Пока банки еще не успели массово порезать ставки, я стараюсь «застолбить» высокую доходность. На Банки.ру сейчас все еще можно найти привлекательные цифры:
Что сейчас реально выгодно?
Главная мысль: ОФЗ 26239 - это гособлигация с фиксированным купоном, где весь доход объясняется не риском неплатежа, а рыночным стрессом. Эмитент - Минфин РФ, гарант - государство, рейтинг AAA у всех аккредитованных агентств (Эксперт РА, АКРА, НКР, НРА). Кредитный риск практически нулевой, поэтому бумага - защищенный от дефолта денежный поток с доходностью заметно выше вкладов.Ключевые цифры (по данным BondScan):- Цена: 734,6 руб (около 72,9% от номинала 1000 руб).- Доходность к погашению...
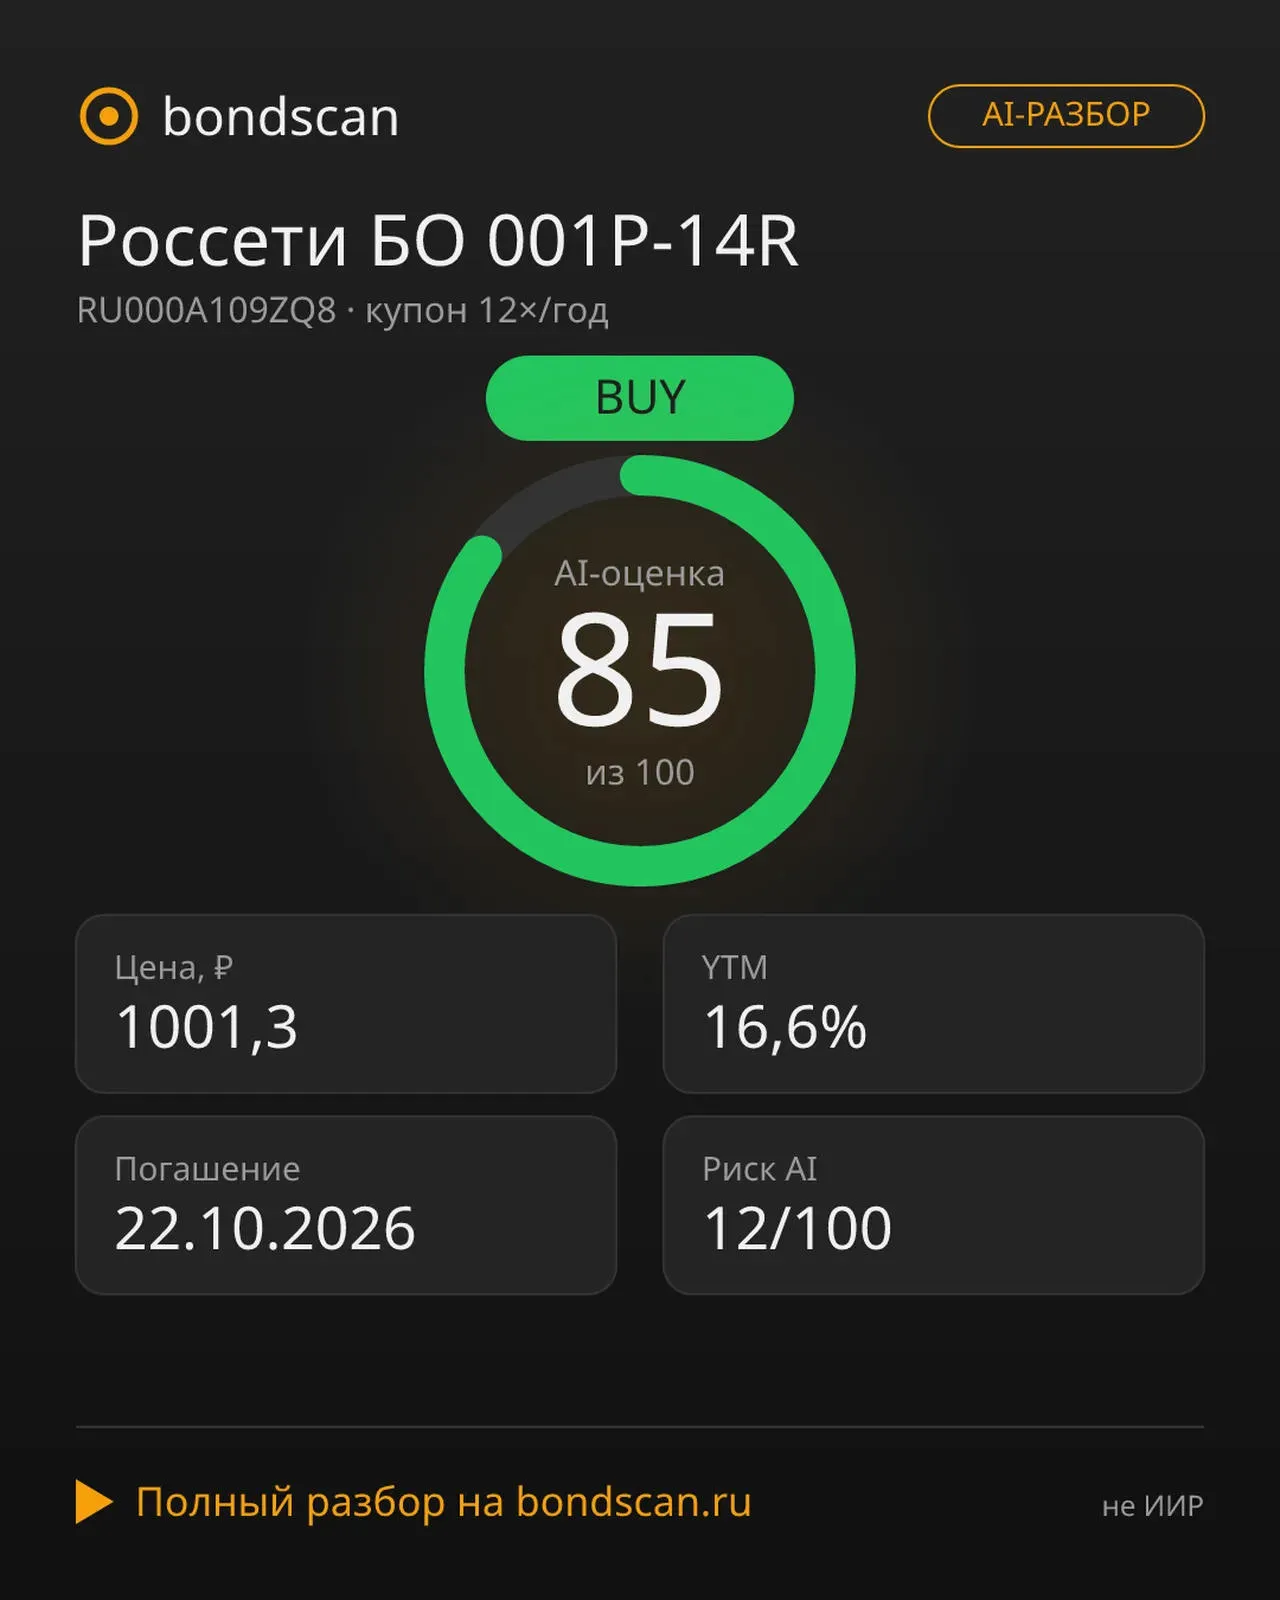
Главная мысль: выпуск Россети БО 001P-14R (RU000A109ZQ8) - это короткий инструмент для размещения свободной ликвидности на квартал с доходностью заметно выше депозита и кредитным качеством высшей степени. Данные по бумаге приведены по BondScan.Ключевые цифры:- Цена 1001,3 руб, то есть чуть выше номинала - премия к телу долга минимальна.- Доходность к погашению (YTM) 16,6% годовых при ключевой ставке ЦБ 14,25%. Спред к ней около 236 б.п. - необычно много для бумаги уровня AAA.- Купон...
Краткий макро-дайджест на август 2026 — с прогнозами ставки, курса и конкретными действиями. Спойлер: вклады сейчас рекордные, а рубль будет слабеть.



Финансовые рынки играют ключевую роль в экономике, предоставляя платформу для торговли различными активами. Сравнение финансовых рынков позволяет лучше понять их особенности, преимущества и риски.
"Храните деньги в Сберегательной кассе" - знакомая фраза? А?

Летом 2025 года я стала клиентом Альфа Банка💝💝💝