Почему важно откладывать 10% дохода сразу после получения денег?
Откладывать 10% дохода сразу после получения денег — это фундаментальное правило финансовой грамотности, которое работает как психологически, так и математически. Вот основные причины:
1. «Сначала заплати себе» Это главный закон богатства. Большинство людей получает деньги, платит за квартиру, покупает еду, одежду, оплачивает подписки, а пытается отложить то, что останется в конце месяца. Как правило, не остается ничего. Переводя 10% на сберегательный счет сразу, вы гарантируете формирование капитала. Вы привыкаете управлять той суммой, которая осталась (90%), и со временем просто перестаете замечать эти 10%.
2. Психология отсутствия потерь Если вы отложите деньги в день зарплаты, мозг воспринимает их как «списанные». Если же вы попытаетесь отложить остатки в конце месяца, включается чувство лишений: вам кажется, что вы себя ограничиваете и экономите на последнем. Автоматический перевод снимает этот стресс.
3. Сила сложного процента Время — самый дорогой ресурс в инвестициях. Пример: если начать откладывать по 10 000 рублей в месяц под 10% годовых в 25 лет, к 45 годам у вас будет около 7,6 млн рублей. Если начать делать то же самое в 35 лет, к 45 годам накопится лишь около 2,2 млн рублей. Разница в 10 лет старта дает разницу в капитале более чем в три раза.
4. Защита от инфляции Деньги, лежащие «под матрасом», обесцениваются. Откладывая регулярно, вы можете направлять эту десятину не просто на вклад, а в инструменты, которые обгоняют инфляцию (акции, облигации), сохраняя и приумножая покупательную способность вашего труда.
5. Финансовая подушка безопасности Жизнь непредсказуема: поломка машины, болезнь или внезапная потеря работы. Имеющийся резервный фонд позволяет пережить кризис без необходимости брать микрозаймы под огромные проценты или продавать имущество в спешке.
Как сделать это эффективным:
- Автоматизация: настройте автоплатеж в банковском приложении на день поступления зарплаты. Так исключается человеческий фактор и лень.
- Отдельный счет: держите эти деньги на отдельном накопительном счете или карте, чтобы не было соблазна потратить их при оплате продуктов в магазине.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Я являюсь многолетним и лояльным клиентом компании МегаФон. К моему тарифу также привязан номер моего сына (пользуемся общим семейным пакетом).
Решил написать этот пост без прикрас. Сейчас я прохожу через сложный финансовый этап. Когда картинка в соцсетях говорит об одном, а реальность — о жестком планировании бюджета.Финансовый кризис бьет не только по кошельку. Он бьет по самооценке, планам и спокойствию. Постоянно чувствуешь тревогу и думаешь о завтрашнем дне.Зачем я это пишу?Развеять иллюзию. У всех бывают спады. Это нормально.Найти поддержку. Справляться в одиночку гораздо тяжелее.Зафиксировать точку А. Верю, что это временные...
Знаешь это волшебное чувство, когда утро начинается не с будильника, а с первых лучей солнца?☀
Каждый из нас хочет накопить денег - на отпуск, крупную покупку, ремонт или просто «на черный день». Современные приложения в смартфонах, казалось бы, делают всё, чтобы нам помочь. Нажал две кнопки - открылся накопительный счет, перевел туда лишнюю тысячу рублей - и сидишь смотришь, как капают проценты. Экранчики красивые, балансы обновляются, всё очень удобно и современно. Но замечали ли вы, что как только на вашем счете собирается более-менее приличная сумма, внутри просыпается непреодолимое...
Каждый из нас хотя бы раз просыпался утром с легким чувством тревоги, открывал телефон и обнаруживал СМС от банка о списании денег в три часа ночи. Мы судорожно вспоминаем, что именно купили: очередную онлайн-игру, ненужный гаджет на маркетплейсе или дорогой онлайн-курс, который никогда не откроем. В финансовой психологии это явление получило название «полуночный шопоголизм». Прямо сейчас он превращается в одну из главных угроза для личных бюджетов по всему миру.
Каждый из нас регулярно совершает одну и ту же ошибку. Вечером после работы мы решаем не заезжать в крупный гипермаркет, а просто заглянуть в маленький сетевой магазин прямо в своем доме или во дворе. Логика простая: «Мне нужно купить только пакет молока и буханку хлеба, я потрачу две минуты и немного денег». Однако на кассе мы с удивлением обнаруживаем, что в чеке красуется сумма в несколько сотен, а то и тысяч рублей, а в пакете лежит куча незапланированных продуктов. Маленькие форматы...
Капитализм в России часто называют «догоняющим». Он возник позже, чем в Англии или Голландии, но за несколько десятилетий прошёл путь, на который у Запада ушли столетия. Однако это был не слепок западной модели, а уникальный феномен со своими законами, противоречиями и трагедией.
Представьте картину: утро, пробки, вы торопитесь на работу, заезжаете на привычную заправку — а там табличка: «Бензина нет». Или есть, но только один вид, и очередь тянется на пол-улицы. Ситуация неприятная, но для финансов это не просто «неудобно» — это сразу несколько финансовых ударов подряд.
Сегодня тыкалась в разделе с бонусами, смотрела что есть интересного и увидела шкалу с уровнем. У меня на данный момент максимальный - 4.
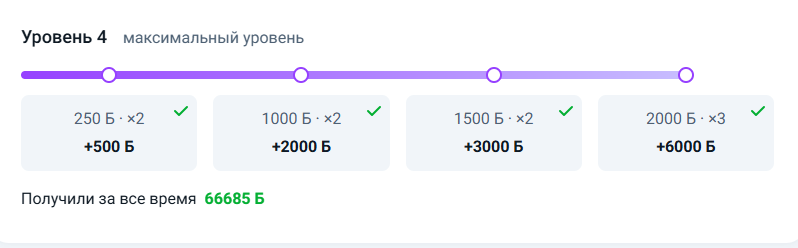


Я тоже у себя увидела в ЛК, но пока не вникала в суть 👇
Я не сильно активничаю и поэтому результат на лицо))
Система быстрых платежей (СБП) стала настоящим прорывом для российского финансового рынка. Возможность переводить деньги по номеру телефона без комиссии и мгновенно оплачивать покупки в магазинах через QR-коды прочно вошла в нашу повседневную жизнь. Однако обратная сторона этого невероятного удобства - скорость. Деньги улетают за секунду, и вернуть их обратно практически невозможно.