Родственник не платит кредит. Придется ли вам отдавать его долг?
Вам звонят из банка и говорят, что ваш брат, отец или другой родственник перестал платить кредит. А затем неожиданно просят вас погасить его задолженность.
Первая мысль в такой ситуации обычно простая: «Почему я вообще должен за это платить? Я ведь этот кредит не брал».
И действительно, само по себе родство не означает, что человек обязан оплачивать чужие долги. Но есть несколько случаев, когда отвечать по кредиту родственника все же придется.
Вы поручились за родственника
Самый очевидный вариант, это поручительство.
Допустим, брат оформлял кредит и попросил вас стать поручителем. Вы согласились и подписали необходимые документы. Через несколько месяцев брат перестал платить.
Для банка это уже не просто семейная проблема. Если условия договора позволяют предъявить требования поручителю, кредитор может обратиться к вам за погашением задолженности.
Поэтому прежде чем становиться поручителем даже для близкого человека, стоит хорошо подумать. Если заемщик перестанет платить, финансовая нагрузка может перейти и на вас.
Вы получили наследство вместе с долгами
После смерти человека наследникам могут перейти не только квартира, машина или другие ценности, но и его долги.
Представим, что дядя оставил вам автомобиль. После его смерти выяснилось, что у него было несколько непогашенных кредитов и займов.
Если вы принимаете наследство, нужно учитывать и задолженность. При этом платить бесконечно из собственных денег не придется. Ответственность наследника ограничивается стоимостью имущества, которое он получил.
Например, если вам досталось имущество стоимостью 2 млн рублей, а долгов оказалось на 3 млн, требовать с вас еще миллион из ваших собственных средств нельзя.
Поэтому перед принятием наследства имеет смысл заранее узнать, какие обязательства остались у умершего.
Вы брали кредит вместе
Еще один случай, когда избежать выплат не получится, это совместный кредит.
Например, вы вместе с сестрой оформили заем на автомобиль. По семейной договоренности платить должна была сестра, потому что машина осталась у нее.
Но спустя несколько месяцев она перестала вносить деньги и перестала выходить на связь.
Если вы указаны в договоре как созаемщик, банку неважно, кто именно должен был оплачивать кредит по вашей внутренней договоренности. Главное для него, чтобы платежи поступали полностью и вовремя.
Поэтому сказать банку «это кредит сестры, а не мой» не получится, если вы сами подписали договор как созаемщик.
При серьезной просрочке кредитор может обратиться в суд. Если кредит был обеспечен залогом, заложенное имущество также может быть реализовано для погашения задолженности.
Вы живете в квартире или пользуетесь машиной родственника
Иногда человек формально не обязан платить чужой кредит, но невыплата все равно может ударить по нему.
Например, родители купили квартиру, но собственником и заемщиком является отец. В квартире живет вся семья. Через несколько лет отец потерял работу и перестал платить ипотеку.
Дети или другие родственники не становятся должниками автоматически. Но если квартира находится в залоге у банка, из-за длительной просрочки семья может лишиться жилья.
В такой ситуации родственникам иногда имеет смысл помочь с выплатами, если они хотят сохранить квартиру.
Проблему лучше решать заранее, а не ждать, пока задолженность вырастет и дело дойдет до суда.
Общая квартира или дача тоже может стать проблемой
Предположим, вам с братом принадлежит дача. У каждого своя доля.
Брат берет крупный заем и закладывает свою часть недвижимости. Позже он перестает платить.
Вы не отвечаете за его кредит только потому, что владеете соседней долей. Но проблемы могут возникнуть в другом месте. Долю брата могут арестовать, а затем выставить на продажу.
В итоге владельцем части вашей дачи может стать незнакомый человек.
В некоторых случаях совладелец получает возможность выкупить долю должника. Если недвижимость находится в залоге, такую сделку нужно согласовать с кредитором и правильно оформить документы.
Когда речь идет о недвижимости и больших суммах, лучше не рисковать и заранее получить юридическую консультацию.
Когда платить точно не нужно
А теперь самая важная часть.
Если вы не брали кредит вместе с родственником, не становились поручителем, не являетесь созаемщиком и не приняли наследство, его кредит не становится вашим только из-за родственных связей.
Например, взрослый сын оформил кредит. Родители не обязаны автоматически выплачивать этот долг.
Брат взял заем в МФО. Сестра не становится его должником.
Муж или жена также не во всех случаях отвечают по кредитам друг друга. Здесь все зависит от конкретных обстоятельств и того, на что были потрачены деньги, а также от оформления обязательств.
Поэтому если банк или взыскатели требуют от вас погасить чужой долг, сначала стоит выяснить, на каком основании они обращаются именно к вам.
Что делать, если вам звонят из-за чужого кредита
Не нужно сразу соглашаться платить и тем более переводить деньги неизвестным людям.
Сначала выясните, действительно ли вы имеете какое-либо отношение к кредиту. Проверьте, не подписывали ли вы договор поручительства или совместного займа.
Если вы никак не связаны с задолженностью, сообщите об этом кредитору и не берите на себя новые обязательства только из-за давления или угроз.
При этом важно понимать разницу между обязанностью и добровольной помощью. Вы можете помочь родственнику с выплатой, если сами этого хотите и считаете ситуацию важной. Но никто не становится должником только потому, что приходится родственником заемщику.
Главное
Чужой кредит не переходит к родственникам автоматически. Чтобы у вас появилась обязанность платить, должно быть конкретное основание.
Вы можете отвечать по долгу, если стали поручителем или созаемщиком. При принятии наследства вместе с имуществом могут перейти и долги умершего, но только в пределах стоимости полученного наследства.
В остальных случаях родственные связи сами по себе не делают вас должником.
Поэтому прежде чем оплачивать чужой кредит, сначала разберитесь, действительно ли вы обязаны это делать. Иногда достаточно знать свои права, чтобы не взять на себя чужие финансовые проблемы.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Когда у тебя есть кредит и неожиданно появляются свободные деньги, кажется, что всё просто: отправляешь их в досрочное погашение — и готово.
Через несколько дней, уже сентябрь , но банки, уже, спешат и, предварительно уже разместили категории кэшбэка на сентябрь месяц. В Диалоге , уже перестали , писать про Программу лояльности Альфа-Банка , которая , увы, оптимизировалась по предложениям , но всё равно , ещё остаётся довольно привлекальной в реале. Давайте посчитаем. Мне , например , на сентябрь , банк даёт - 1,5% в категории,, продукты...
Сегодня кредитные карты, рассрочки и сервисы оплаты по частям (долями) стали привычной частью жизни. Нам кажется, что это просто удобные инструменты, которые помогают купить желаемое здесь и сейчас. Однако за кулисами этих финансовых продуктов стоит глубокая наука о поведении человека. Банки и магазины используют особенности нашей психологии, чтобы заставить нас тратить гораздо больше, чем мы можем себе позволить.
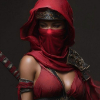
Вот вышли категории кешбека на сентябрь в Газпромбанке, вот мой выбор категорий
Стоимость интеграции кредитных организаций с платформой цифрового рубля будет постепенно снижаться. Об этом заявил глава комитета Госдумы по финансовому рынку Анатолий Аксаков в преддверии Восточного экономического форума.
Большинство из нас привыкли воспринимать обычную дебетовую карту просто как удобный кошелек. Мы получаем на нее зарплату, оплачиваем продукты на кассе и переводим деньги друзьям. При этом банки каждый месяц предлагают нам выбрать категории повышенного кэшбэка. Многие относятся к этому как к копеечному бонусу, выбирая категории наугад или забывая про них вовсе. На самом же деле, при правильном подходе, дебетовые карты могут стать источником ощутимого пассивного дохода. В финансовом мире даже...
Банк,, Еврофинанс- Моснарбанк,, повышает % ставки по линейке своих вкладов с 31.08
С 29.08 банк Локо даёт возможность открытия НС Локо счёт на ежедневный остаток ( от 100т ₽ ) по приветственной ставке клиентам и БЕЗ требований статуса ,, Новый клиент,, по ставке-14%. Ставка и условия по НС ,, Локо счёт ➕,, - 14, 5% без изменений.
Ведение личного бюджета часто кажется людям скучным и сложным процессом. Мысль о том, что нужно каждый день записывать расходы в блокнот или скрупулезно вносить чеки в громоздкие таблицы на компьютере, у большинства вызывает быстрое психологическое выгорание. В итоге планирование забрасывается, а деньги с карты продолжают утекать в неизвестном направлении, не оставляя шансов на формирование крупной и надежной заначки. Наши бабушки и дедушки использовали для контроля за деньгами простой и...