


Лестница вкладов против длинного депозита: расчет доходности
Фиксация суммы в 1 200 000 рублей на трехлетнем депозите защищает доходность от потенциального снижения ставок, но полностью лишает вкладчика оперативной гибкости. При нестабильной динамике доходностей ступенчатая модель размещения средств выступает балансом между фиксацией высокого процента и регулярным доступом к телу капитала.
Суть «депозитной лестницы» заключается в дроблении общей суммы сбережений на равные доли и их одновременном размещении на разные сроки с шагом в квартал или полугодие.
При разделении стартовых 1 200 000 рублей на три равных транша по 400 000 рублей формируется следующий портфель:
- Первая ступень (3 месяца). Размещается под пиковую короткую ставку в 16,5% годовых. Через квартал владелец забирает тело вклада и около 16 300 рублей начисленных процентов, получая свободный кэш без потерь.
- Вторая ступень (6 месяцев). Оформляется под 15,5% годовых. По истечении полугода выплата процентов составляет порядка 31 000 рублей, формируя второй транш ликвидности.
- Третья ступень (1 год). Фиксирует ставку на уровне 14,5% годовых, принося к концу срока 58 000 рублей процентного дохода.
Преимущество ступенчатого размещения перед монолитным годовым депозитом под те же 14,5% — регулярная реинвестиция. По мере завершения каждого короткого договора освободившаяся сумма вместе с процентами перекладывается в самый длинный из доступных инструментов. Если на рынке продолжается период высоких ставок, вкладчик последовательно обновляет доходность портфеля. Если начинается цикл снижения, две трети капитала уже зафиксированы на более длинный срок.
В случае экстренной потребности в деньгах закрытие одной короткой ступени сохраняет начисленный доход по двум другим траншам, тогда как досрочное расторжение единого вклада на полную сумму в 1 200 000 рублей полностью обнуляет накопленные проценты.
Ступенчатый подход обеспечивает средневзвешенную доходность на уровне 15,5% годовых с гарантированным возвратом трети капитала каждые несколько месяцев.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.


Яркий баннер с обещанием кредита под 4,9% годовых выглядит как невероятный подарок судьбы, пока дело не доходит до подписания графика платежей в отделении.

С 1 марта 2025 года в России действует механизм самозапрета на получение кредитов и займов. Его могут установить все совершеннолетние дееспособные граждане, причём бесплатно и неограниченное число раз. На сегодняшний день такую защиту оформили почти 30 миллионов человек, однако Центробанк уже зафиксировал более 300 тысяч случаев выдачи кредитов заёмщикам с действующим запретом. Что делать, если на вас оформлен кредит при действующем самозапрете разбирает «НБКИ».
Альфа-Банк обновил ставки по потребительскому кредитованию с обеспечением.
В начале прошлого месяца зашла в приложение проверить баланс и увидела всплывающий баннер с заманчивой интерактивной игрой. Сервис предлагал покрутить виртуальную рулетку и выиграть случайную супер-категорию с возвратом до пятидесяти процентов на тридцать дней. Азарт моментально взял верх: пальцем крутанула яркий барабан, экран замигал праздничной анимацией, и система торжественно выдала мне опцию «Колесо суперкэшбэка» с победной строчкой на целых 50% на развлечения.
Моя дочка любительница маркетплейсов, всегда что то заказывает, покупает, одним словом - шопоголик.

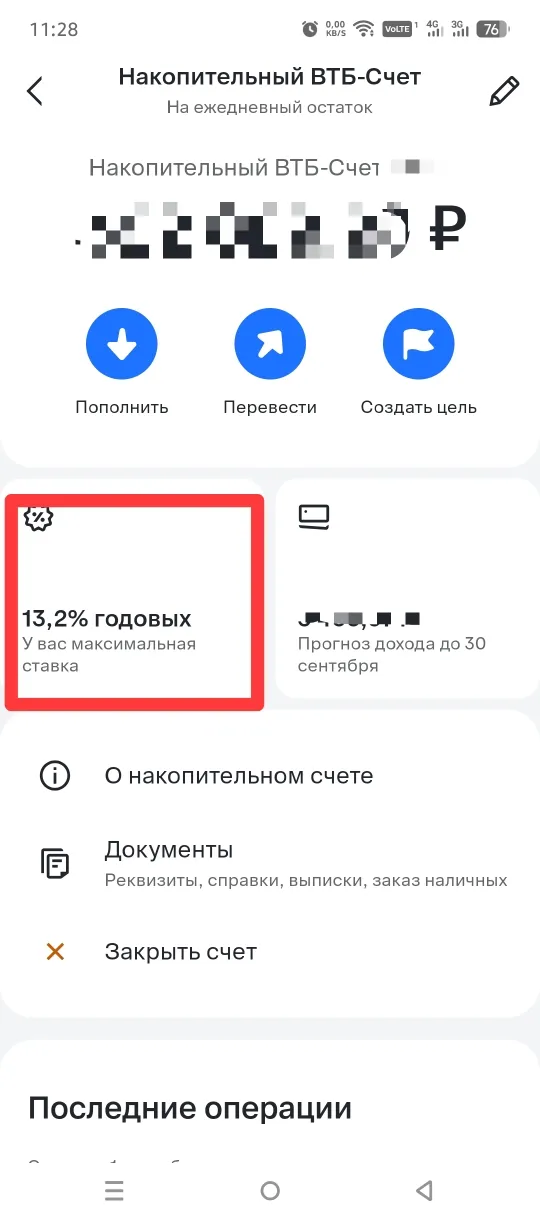
У меня в банке ВТБ с 01.08.26 г. был открыт накопительный счет с приветственной ставкой 12,5 % , а сегодня я открыла приложение банка, и с удивлением обнаружила, что ставка выросла до 13,2 %!
В конце лета решил положить свободные 200000 рублей под высокую приветственную ставку 19% годовых в новый для себя банк. В рекламе крупными буквами обещали максимальный процент на первые три месяца для всех новых клиентов. Зашел в отделение с паспортом, оформил договор, а дома при входе в личный кабинет с удивлением увидел базовую ставку всего 14,5% годовых.
Два года я жила в режиме постоянной кредитной чехарды. На мне висели два старых потребительских займа в разных банках под 24÷26% годовых с крайне неудобными датами списания: 10-го и 26-го числа каждого месяца. Постоянно приходилось держать в голове балансы двух карт, перекидывать остатки между счетами и отдавать в сумме около 28.500 руб. ежемесячно, рискуя нарваться на техническую просрочку из-за задержки межбанковского перевода.
Отмена НДС на покупку золотых слитков для физических лиц вызвала заметную волну интереса к инвестициям в драгоценные металлы. На первый взгляд идея кажется надежной: приобрести мерный слиток на 10 или 50 граммов, положить в домашний сейф и сохранить сбережения от инфляции на годы вперед. Однако при попытке вернуть металл обратно в рубли владелец сталкивается с ощутимыми сопутствующими издержками.