Колесо повышенного кэшбэка: сколько реально принесла рулетка
В начале прошлого месяца зашла в приложение проверить баланс и увидела всплывающий баннер с заманчивой интерактивной игрой. Сервис предлагал покрутить виртуальную рулетку и выиграть случайную супер-категорию с возвратом до пятидесяти процентов на тридцать дней. Азарт моментально взял верх: пальцем крутанула яркий барабан, экран замигал праздничной анимацией, и система торжественно выдала мне опцию «Колесо суперкэшбэка» с победной строчкой на целых 50% на развлечения.
Эмоции зашкаливали: я ходила довольнааая весь вечер и уже мысленно строила планы на культурные семейные выходные. В голове сразу сложилась выгодная схема — купить билеты на премьеру в театр для всей семьи, сводить детей на выставку и закрыть давние покупки билетов на концерты. Казалось, что если общий чек составит около 14.000 рублей, то щедрый банк вернет обратно на карту внушительные 7 тыс. руб. чистыми деньгами на следующие покупки.
Первым делом я достала смартфон и оформила четыре билета на сайте городского театрального агрегатора на сумму 8600 рублей. В предвкушении солидной выгоды стала ждать отображения операции в личном кабинете. Однако когда транзакция перешла из статуса обработки в подтвержденный платеж, в графе начисленных баллов высветилась совершенно не та цифра, которую я ожидала увидеть.
Вместо красивых четырех тысяч трехсот рублей кэшбэка приложение начислило ровно 1000 бонусов. Я полезла перечитывать полные условия акции в информационном файле тарифа, куда обычно никто не заглядывает. Оказалось, что для победной супер-категории с барабана установлен жесткий лимит компенсации — не более тысячи рублей за весь расчетный месяц независимо от суммы чека и общего оборота по карте. Любые траты сверх двух тысяч рублей автоматически переводятся на базовый тариф с начислением обычного одного процента.
Второй сюрприз поджидал меня при оплате билетов на детскую интерактивную площадку на 5400 рублей. Платеж прошел через терминал на стойке, но система присвоила покупке МСС-код обычных розничных услуг вместо категории досуга. В итоге за эту операцию прилипли лишь стандартные 54 балла, а повышенная ставка барабана просто пролетела мимо кассы.
Села с блокнотом и калькулятором подбить сухой финансовый итог этого веселого эксперимента. На развлечения за месяц я потратила 14000 рублей, рассчитывая получить обратно половину суммы. По факту же мне начислили 1054 балла, что в пересчете на реальные рубли дало скромную эффективную доходность около 7,5% вместо обещанных пятидесяти.
Опыт получился любопытным: тысяча рублей прибавки к бюджету лишней точно не бывает, но тратить время на подгонку трат под анимационные барабаны я больше не стану. Маркетинговые рулетки отлично создают ощущение внезапного выигрыша, но за фасадом красивых процентов всегда скрываются стандартные лимиты программы лояльности.
А вы крутите призовые барабаны и колеса бонусов в банковских приложениях или не обращаете внимания на игровые механики?


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Моя дочка любительница маркетплейсов, всегда что то заказывает, покупает, одним словом - шопоголик.

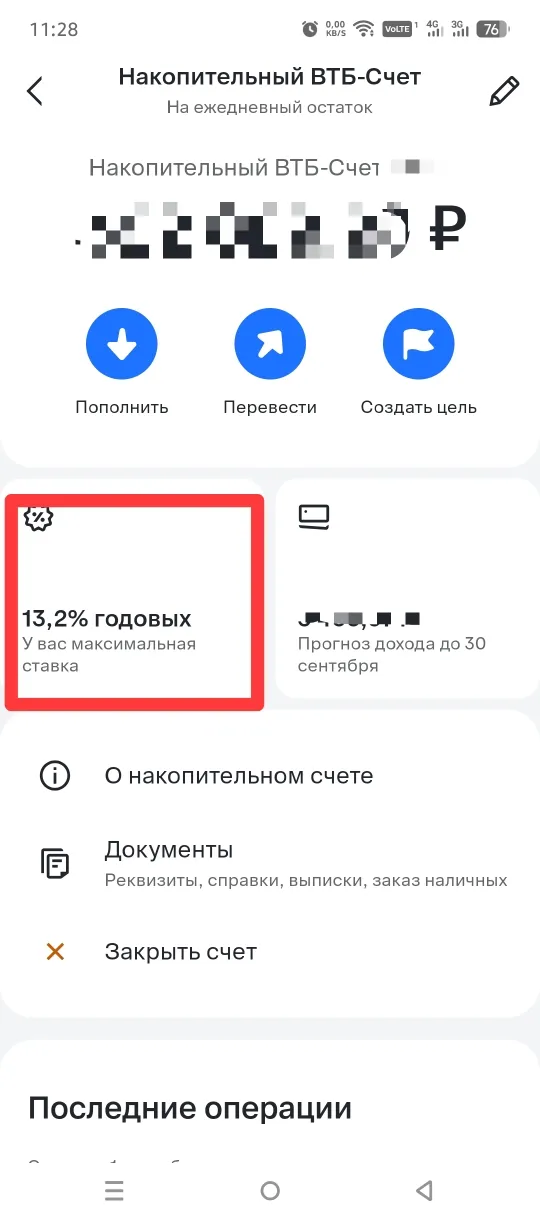
У меня в банке ВТБ с 01.08.26 г. был открыт накопительный счет с приветственной ставкой 12,5 % , а сегодня я открыла приложение банка, и с удивлением обнаружила, что ставка выросла до 13,2 %!
В конце лета решил положить свободные 200000 рублей под высокую приветственную ставку 19% годовых в новый для себя банк. В рекламе крупными буквами обещали максимальный процент на первые три месяца для всех новых клиентов. Зашел в отделение с паспортом, оформил договор, а дома при входе в личный кабинет с удивлением увидел базовую ставку всего 14,5% годовых.
Два года я жила в режиме постоянной кредитной чехарды. На мне висели два старых потребительских займа в разных банках под 24÷26% годовых с крайне неудобными датами списания: 10-го и 26-го числа каждого месяца. Постоянно приходилось держать в голове балансы двух карт, перекидывать остатки между счетами и отдавать в сумме около 28.500 руб. ежемесячно, рискуя нарваться на техническую просрочку из-за задержки межбанковского перевода.
Отмена НДС на покупку золотых слитков для физических лиц вызвала заметную волну интереса к инвестициям в драгоценные металлы. На первый взгляд идея кажется надежной: приобрести мерный слиток на 10 или 50 граммов, положить в домашний сейф и сохранить сбережения от инфляции на годы вперед. Однако при попытке вернуть металл обратно в рубли владелец сталкивается с ощутимыми сопутствующими издержками.
Банк,, Ренессанс,, повысил % ставки по линейке. НС с 1.09
Оформляешь дебетовую карту с гордой пометкой «навсегда бесплатное обслуживание», а через месяц с баланса тихо списывается первая сотня за смс-информирование.
В России появилась еще одна форма национальной валюты. Помимо привычных наличных и безналичных рублей, существуют цифровые рубли. По своей стоимости они ничем от них не отличаются: один наличный рубль равен одному безналичному и одному цифровому рублю.
Случайно обратила внимание на странные начисления в выписке по пенсионной дебетовой карте, когда покупала лекарства в аптеке и продукты в магазине у дома. Банк обещал возвращать честные 2% рублями за любые покупки в категории здоровья и 1% на остальные траты. Но когда я сложила итоговые бонусы за месяц в тетрадке, общая сумма оказалась почти в два раза меньше моих предварительных прикидок.
У большинства современных людей за жизнь скапливается приличное количество банковских карт. Мы меняем работу и открываем новые зарплатные проекты, заводим карты ради разовых скидок в интернет-магазинах или оформляем пластик в надежде на выгодный кэшбэк, а потом забрасываем его. Большинство уверены: если на карте нулевой баланс, она лежит в тумбочке и есть не просит, то и никаких проблем от нее быть не может.Однако в банковском мире существует понятие «спящих» или неактивных счетов. И эти...