


Спящие счета: чем опасны банковские карты, о которых вы давно забыли
У большинства современных людей за жизнь скапливается приличное количество банковских карт. Мы меняем работу и открываем новые зарплатные проекты, заводим карты ради разовых скидок в интернет-магазинах или оформляем пластик в надежде на выгодный кэшбэк, а потом забрасываем его. Большинство уверены: если на карте нулевой баланс, она лежит в тумбочке и есть не просит, то и никаких проблем от нее быть не может.Однако в банковском мире существует понятие «спящих» или неактивных счетов. И эти невидимые финансовые хвостики могут принести своему владельцу вполне реальные неприятности - от неожиданных списаний до проблем с судебными приставами.
Ловушка первая: плата за воздух
Самая банальная, но частая проблема - это изменение тарифов банка. Когда вы открывали карту, обслуживание могло быть бесплатным. Но вы перестали ей пользоваться, и через пару лет банк в одностороннем порядке изменил правила.Многие банки вводят специальную комиссию за неактивность счета. Если по карте нет движений денег в течение полугода или года, банк начинает ежемесячно списывать со счета фиксированную сумму (например, от 100 до 500 рублей) просто за то, что счет открыт. Если на карте были хоть какие-то копейки, они быстро уйдут в ноль. А если в тарифах предусмотрен уход в минус, то у вас начнет копиться реальный технический долг, на который банк будет накручивать пени.
Ловушка вторая: прицел для судебных приставов
Представьте ситуацию: у вас возникла путаница с налогами, выписан случайный штраф ГИБДД или произошла ошибка в коммунальных платежах. Дело доходит до судебных приставов. Приставы не разбираются, какой картой вы пользуетесь каждый день, а какую забросили пять лет назад. Они отправляют веерный запрос во все банки по вашему ИНН.Если пристав натыкается на ваш старый, забытый счет, он накладывает арест или взыскание именно на него. На этом счету мгновенно образуется минус на сумму долга. Вы можете даже не заметить этого, ведь приложение старого банка у вас давно удалено. Но в единой системе вы будете числиться как злостный неплательщик с арестованными счетами, что может заблокировать вам выезд за границу или испортить анкету при одобрении крупного кредита.
Ловушка третья: государственная экспроприация
Сейчас в нашей стране активно обсуждается закон о передаче денег со спящих счетов в пользу государства. Если по счету нет никаких операций в течение многих лет, а банк не может связаться с владельцем (например, вы сменили номер телефона), эти деньги могут признать «бесхозными» и направить в бюджет. Если у вас там лежали какие-то сбережения «на черный день», о которых вы забыли, вернуть их потом будет крайне сложно.
Инструкция: как провести ревизию своих счетов
Чтобы навести порядок в своих финансах и закрыть все потенциальные лазейки для проблем, сделайте три простых шага:
Узнайте весь список своих счетов. Вам не нужно вспоминать все банки, в которых вы когда-либо были. Зайдите в личный кабинет на портале Госуслуг или напрямую в личный кабинет налогоплательщика на сайте ФНС. В разделе «Профиль» найдите вкладку «Сведения о банковских счетах». Там официально выгружен абсолютно весь список ваших открытых счетов во всех банках страны с датами их открытия.
Закройте то, чем не пользуетесь. Если вы увидели в списке банки, услугами которых не пользуетесь больше года, найдите время закрыть эти счета. В большинстве случаев для этого даже не нужно идти в отделение - достаточно установить приложение банка, зайти в чат поддержки и написать: «Прошу закрыть мой счет и все привязанные к нему карты».
Актуализируйте данные. Если вы решили оставить счет «на всякий случай», обязательно проверьте, чтобы у банка был ваш актуальный номер телефона и паспортные данные. Если вы меняли паспорт в 20 или 45 лет, обновите информацию в банке через Госуслуги, чтобы счет не заблокировали из-за устаревших данных.
Вывод
Финансовая свобода и безопасность строятся на жестком контроле. Каждый открытый на ваше имя банковский счет — это ваша личная юридическая ответственность. Не оставляйте за собой шлейф из неиспользуемого пластика и пустых договоров. Регулярная проверка своих счетов в налоговой раз в пару лет защитит вас от скрытых комиссий, случайных арестов и сохранит вашу кредитную историю в идеальной чистоте.

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).

В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

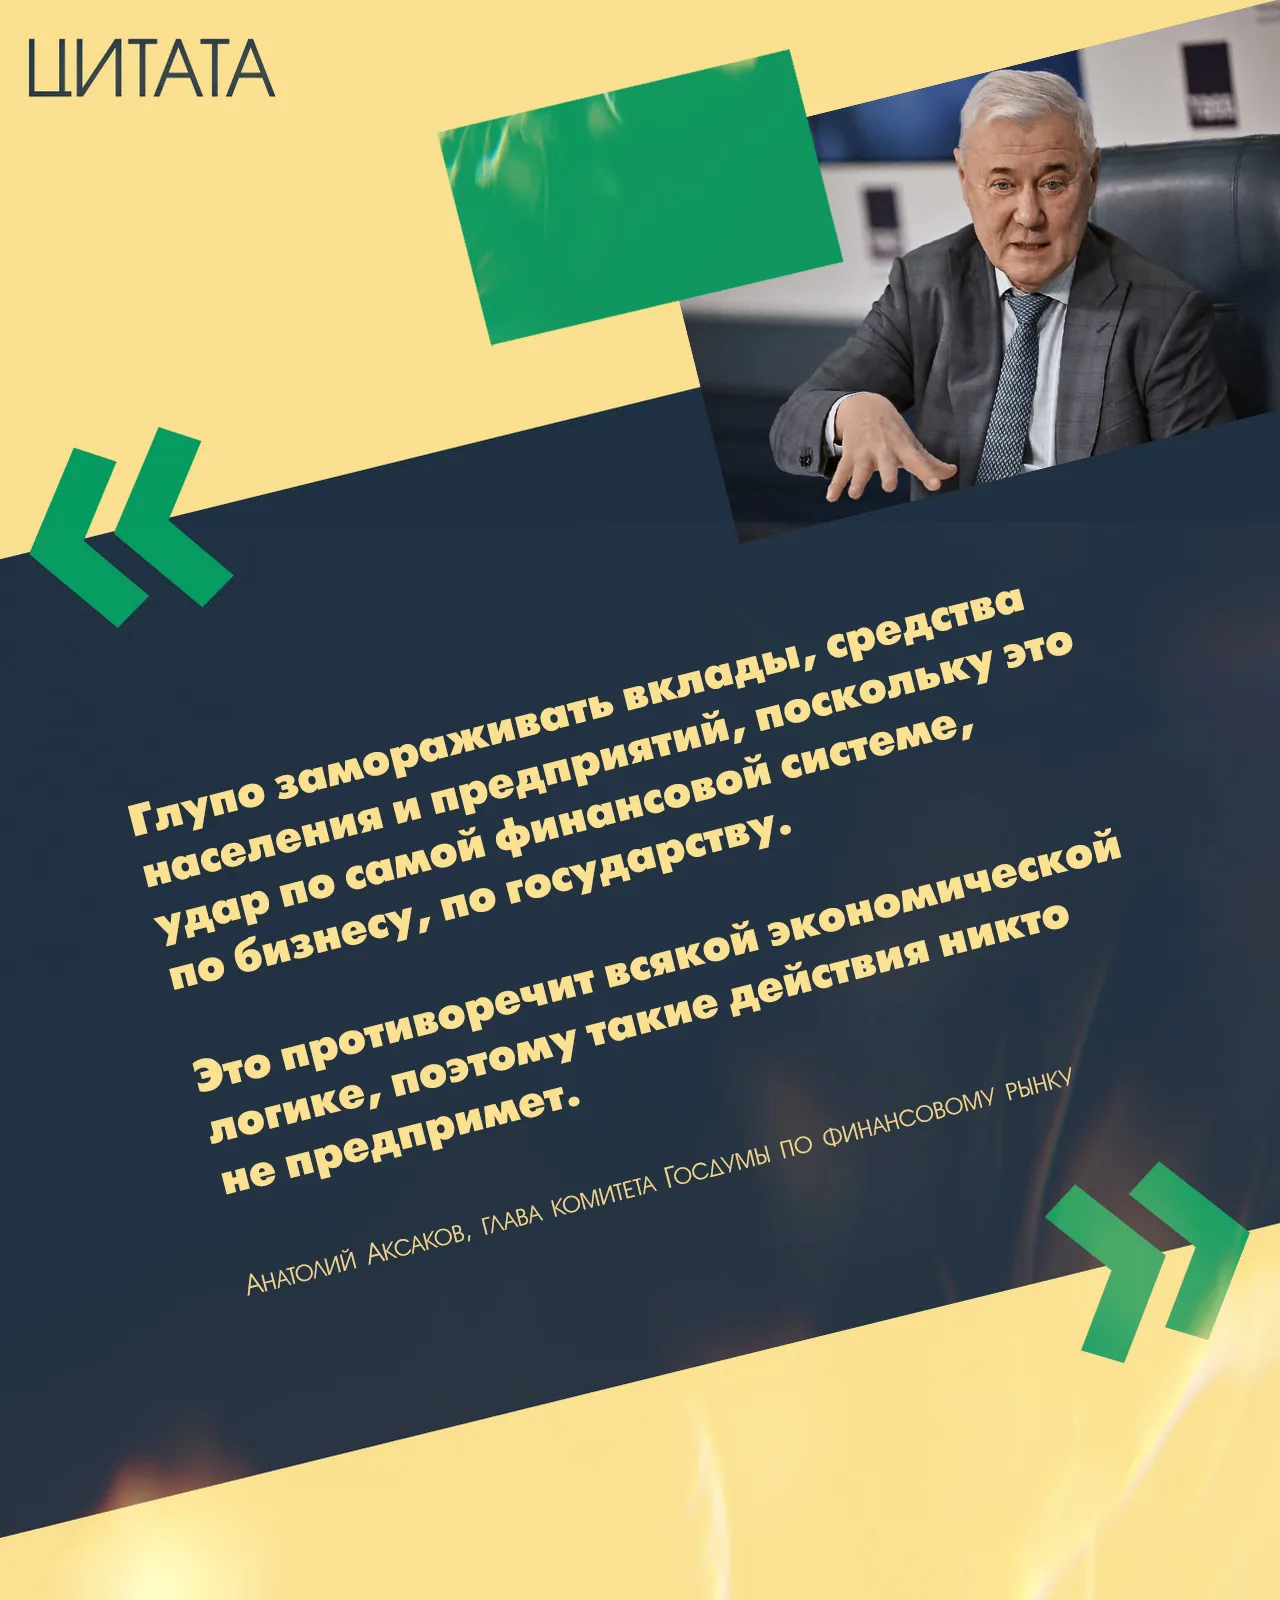
«Глупо замораживать вклады, средства населения и предприятий, поскольку это удар по самой финансовой системе, по бизнесу, по государству. Это противоречит всякой экономической логике, поэтому такие действия никто не предпримет. Надо быть просто идиотом, чтобы соответствующее решение принимать… Это просто стрелять себе во все места, включая голову».


Мне хватило и января 1992 года - вклад на Сберкнижке превратился в одночасье в крохи.
На всякий случай, проверю лимиты на снятие средств, так как 👇
"Дыма без огня не бывает"

Азиатско-Тихоокеанский Банк снизил ставки по базовым ипотечным программам на 0,6–0,81 процентного пункта.
Низкий ежемесячный платеж в программах кредитования с остаточной стоимостью формируется за счет переноса до 45% тела долга на самый последний день договора. Визуально чек выглядит вполне комфортно: вносить по 33.700 рублей в месяц психологически легче, чем отдавать стандартные 52.800 руб. Но за кажущейся легкостью скрывается непрерывное начисление процентов на замороженную сумму.
Трансстройбанк увеличил ненамного ~0,5% ставки по линейке своих вкладов с 1.09
Банковские карты с кэшбэком сегодня есть у каждого. Идея получать обратно часть денег за повседневные покупки выглядит как идеальный способ сбережения бюджета. Однако для финансовых организаций кэшбэк - это не благотворительность, а жестко просчитанный инструмент маркетинга. С его помощью банки незаметно меняют наше потребительское поведение и заставляют тратить гораздо больше, чем мы планировали.
Этим летом ВТБ обновил программу начисления кэшбэка для держателей своих карт. С одной стороны, он, по-видимому, решил жестче привязать траты своих клиентов именно к его банковским картам, с другой, стимулирует их в этом. Банк ввел три категории лояльности: пополнение счета, накопления и траты. И три уровня оценки по ним: базовый, серебряный и золотой. Базовый уровень дается по умолчанию, а для получения серебряного или золотого на следующий месяц, требуется достигнуть заданных порогов хотя бы...
Сегодня 1 сентября, День знаний. Поздравляю с этим праздником Всех, ведь мы учимся всю жизнь. Сегодня у нас и день открытий. Открываем накопительные счета на ежедневный остаток.

Надеюсь, для новичков (и не только), полезная информация.
В последние месяцы жесткая денежно-кредитная политика сделала короткие деньги очень дорогими. На текущий момент, когда накопительные счета и короткие депозиты легко дают 18–20% годовых, у многих возникло искушение крутить банковские деньги: вытягивать кэш или переводы с кредиток с длинным беспроцентным периодом, класть их под процент, а перед концом грейса возвращать обратно. В мае я сам решил протестировать эту схему с беспроцентным переводом на 120 дней, но из-за пары мелких нюансов в...
В последние месяцы на фоне жесткой денежно-кредитной политики банки развернули настоящую охоту за ликвидностью. На текущий момент, когда ключевая ставка держится на высокой планке, классические депозиты снова стали главным финансовым инструментом. В мае я решил построить «лестницу вкладов», чтобы зафиксировать высокий процент и при этом сохранить доступ к деньгам, но банальный просчет с распределением сроков стоил мне около 35 тысяч рублей недополученной прибыли.
Тендер Банк и Синко Банк обновили условия по линейке своих вкладов с 1сентября.