


Цифровой рубль: что это такое и как им пользоваться
В России появилась еще одна форма национальной валюты. Помимо привычных наличных и безналичных рублей, существуют цифровые рубли. По своей стоимости они ничем от них не отличаются: один наличный рубль равен одному безналичному и одному цифровому рублю.
При этом цифровой рубль устроен немного иначе. Он хранится не на обычном банковском счете и не существует в виде купюр или монет. Для него используется специальный счет на платформе Банка России.
Пользоваться цифровыми рублями можно через приложение банка, который подключен к соответствующей платформе. Перенести их на пластиковую карту, банковскую флешку или другой физический носитель нельзя.
С 1 сентября 2026 года возможность открывать цифровые кошельки появляется у клиентов крупнейших банков. В этот же период крупные торговые компании начинают принимать оплату цифровыми рублями. Далее список банков и организаций будет расширяться. К сентябрю 2028 года работать с цифровыми рублями должны будут все банки и торговые точки с выручкой от 20 млн рублей в год.
Зачем понадобился цифровой рубль
Безналичная оплата уже давно стала привычной. Цифровой рубль должен стать еще одним способом распоряжаться своими деньгами.
Одно из отличий заключается в том, что цифровой кошелек не привязан к одному конкретному банку. Если ваш банк подключен к платформе, управлять кошельком можно через его приложение. При необходимости можно использовать приложение другого банка, который также работает с цифровым рублем.
Еще один момент связан с безопасностью. Все операции проходят через платформу Банка России и защищаются специальными технологиями.
Переводы и платежи можно совершать круглосуточно. Для обычных пользователей операции с цифровыми рублями бесплатны.
Также можно настроить регулярные платежи. Например, автоматически оплачивать интернет или пополнять транспортную карту.
Чтобы отправить цифровые рубли другому человеку или организации, у получателя тоже должен быть цифровой счет.
Как открыть цифровой кошелек
Открыть цифровой счет можно через приложение банка, который подключен к платформе цифрового рубля.
По принципу использования он похож на обычный банковский счет, но есть важное отличие. Обычных счетов у человека может быть несколько, а цифровой счет у него только один.
С цифровым счетом можно выполнять несколько основных операций:
- переводить на него деньги со своего обычного банковского счета;
- отправлять цифровые рубли другим людям и компаниям;
- получать переводы;
- оплачивать товары и услуги;
- подключать автоматические платежи;
- возвращать деньги со счета цифрового рубля на обычный банковский счет.
Для платежей, переводов и вывода средств ограничений нет. При этом пополнять цифровой счет с обычного банковского счета можно на сумму до 300 000 рублей в месяц.
В дальнейшем планируется возможность пользоваться цифровыми рублями даже там, где нет подключения к интернету.
Нужно ли платить за использование цифрового рубля
Для граждан открытие цифрового счета и переводы между своими счетами бесплатны. Не нужно платить комиссию и за обычные платежи или переводы цифровых рублей.
Для бизнеса условия другие. До 2027 года операции с цифровым рублем для компаний должны оставаться бесплатными.
С 1 января 2027 года появятся комиссии за некоторые операции. При оплате товаров и услуг цифровыми рублями комиссия для бизнеса составит 0,3% от суммы покупки, но не более 1500 рублей.
Для организаций, которые оказывают жилищно-коммунальные услуги, тариф будет ниже: 0,2% за операцию, но максимум 10 рублей.
Перевод цифровых рублей между юридическими лицами будет стоить 15 рублей.
Насколько безопасны цифровые рубли
Цифровые рубли хранятся на платформе Банка России, а операции защищены криптографическими технологиями.
Но наличие технической защиты не означает, что можно полностью забыть о мошенниках. Злоумышленники могут попытаться получить доступ к деньгам с помощью обмана.
Например, мошенник может представиться сотрудником банка и убедить человека самостоятельно сообщить код, пароль или другую конфиденциальную информацию.
Поэтому правила безопасности остаются теми же, что и при использовании обычных банковских счетов. Не стоит передавать посторонним данные для входа, коды подтверждения и другую информацию, которая позволяет получить доступ к деньгам.
Можно ли оформить вклад или кредит в цифровых рублях
Пока цифровые рубли нельзя использовать для оформления кредита или займа.
Положить их непосредственно на банковский вклад тоже нельзя. Если человек хочет разместить эти деньги на депозите, сначала придется перевести цифровые рубли на обычный банковский счет, а уже после этого оформить вклад.
Можно ли получать зарплату или пенсию цифровыми рублями
Переход на цифровые рубли не должен происходить автоматически.
Получать зарплату или пенсию в этой форме можно будет только по собственному желанию. Никто не обязан отказываться от привычного способа получения денег.
Цифровой рубль станет еще одним вариантом наряду с наличными и обычным безналичным переводом.
Если человек решит получать зарплату или пенсию таким способом, он сможет перевести деньги со своего цифрового счета на банковский счет. После этого средства можно будет использовать с обычной карты или получить наличными.
Повлияет ли цифровой рубль на инфляцию
Появление цифрового рубля само по себе не означает, что в экономике станет больше денег.
Цифровой рубль является новой формой уже существующей национальной валюты. Поэтому его появление не означает дополнительного выпуска денег и само по себе не должно приводить к росту цен.
Для банков цифровой рубль также не отменяет привычные услуги. Он добавляет еще один вариант проведения платежей и переводов.
Что произойдет с цифровыми рублями после смерти владельца
Цифровые рубли входят в наследство так же, как деньги на обычных банковских счетах.
После смерти владельца операции по его счетам блокируются. Когда наследники оформят свои права, им необходимо обратиться в банк, который участвует в системе цифрового рубля.
Нужно будет предоставить документы, подтверждающие право на наследство, и указать реквизиты для получения средств.
После оформления необходимых документов цифровые рубли умершего должны быть переведены наследникам в течение 7 рабочих дней.
Что будет, если возникнет техническая проблема
Цифровые рубли не исчезнут, если перестало работать приложение вашего банка или возникла проблема с телефоном.
Деньги находятся на платформе Банка России, а банковское приложение используется для управления ими.
Если с телефоном что-то случилось, можно воспользоваться другим устройством. При необходимости можно обратиться в другой банк, подключенный к платформе, и получить доступ к цифровому счету через его приложение.
Если вы не уверены, прошел ли платеж, или столкнулись с другой технической проблемой, лучше обратиться в свой банк.
Главное
Цифровой рубль не заменяет наличные и обычные безналичные деньги. Это еще одна форма российского рубля.
Им можно будет оплачивать покупки, переводить деньги другим людям, получать платежи и настраивать автоматические операции. Для граждан большинство таких операций будет бесплатным.
При этом цифровой рубль отличается от обычного банковского счета тем, что кошелек находится на платформе Банка России и не привязан к одному конкретному банку.
Пользоваться новой формой денег или продолжать оплачивать покупки привычным способом каждый человек сможет выбирать самостоятельно.

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).

В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Случайно обратила внимание на странные начисления в выписке по пенсионной дебетовой карте, когда покупала лекарства в аптеке и продукты в магазине у дома. Банк обещал возвращать честные 2% рублями за любые покупки в категории здоровья и 1% на остальные траты. Но когда я сложила итоговые бонусы за месяц в тетрадке, общая сумма оказалась почти в два раза меньше моих предварительных прикидок.
У большинства современных людей за жизнь скапливается приличное количество банковских карт. Мы меняем работу и открываем новые зарплатные проекты, заводим карты ради разовых скидок в интернет-магазинах или оформляем пластик в надежде на выгодный кэшбэк, а потом забрасываем его. Большинство уверены: если на карте нулевой баланс, она лежит в тумбочке и есть не просит, то и никаких проблем от нее быть не может.Однако в банковском мире существует понятие «спящих» или неактивных счетов. И эти...
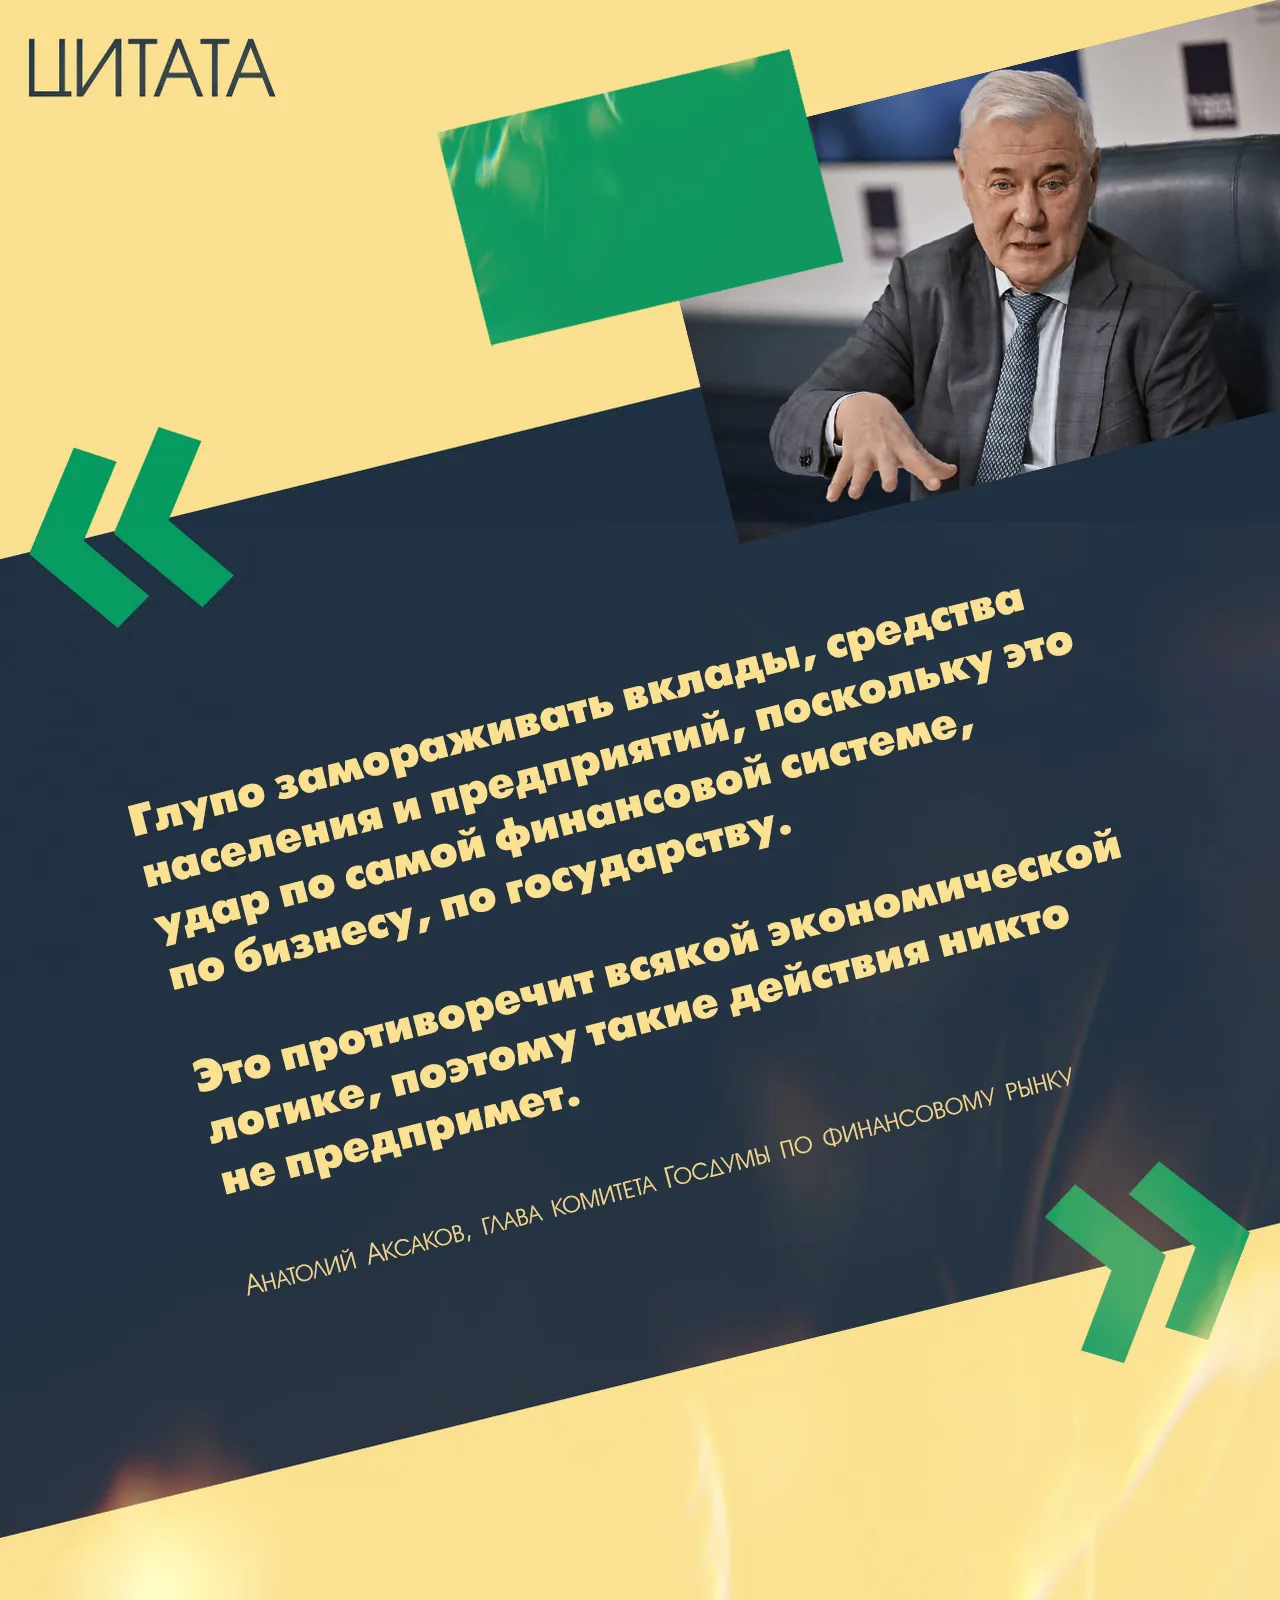
«Глупо замораживать вклады, средства населения и предприятий, поскольку это удар по самой финансовой системе, по бизнесу, по государству. Это противоречит всякой экономической логике, поэтому такие действия никто не предпримет. Надо быть просто идиотом, чтобы соответствующее решение принимать… Это просто стрелять себе во все места, включая голову».


Мне хватило и января 1992 года - вклад на Сберкнижке превратился в одночасье в крохи.
На всякий случай, проверю лимиты на снятие средств, так как 👇
"Дыма без огня не бывает"

Азиатско-Тихоокеанский Банк снизил ставки по базовым ипотечным программам на 0,6–0,81 процентного пункта.
Низкий ежемесячный платеж в программах кредитования с остаточной стоимостью формируется за счет переноса до 45% тела долга на самый последний день договора. Визуально чек выглядит вполне комфортно: вносить по 33.700 рублей в месяц психологически легче, чем отдавать стандартные 52.800 руб. Но за кажущейся легкостью скрывается непрерывное начисление процентов на замороженную сумму.
Трансстройбанк увеличил ненамного ~0,5% ставки по линейке своих вкладов с 1.09
Банковские карты с кэшбэком сегодня есть у каждого. Идея получать обратно часть денег за повседневные покупки выглядит как идеальный способ сбережения бюджета. Однако для финансовых организаций кэшбэк - это не благотворительность, а жестко просчитанный инструмент маркетинга. С его помощью банки незаметно меняют наше потребительское поведение и заставляют тратить гораздо больше, чем мы планировали.
Этим летом ВТБ обновил программу начисления кэшбэка для держателей своих карт. С одной стороны, он, по-видимому, решил жестче привязать траты своих клиентов именно к его банковским картам, с другой, стимулирует их в этом. Банк ввел три категории лояльности: пополнение счета, накопления и траты. И три уровня оценки по ним: базовый, серебряный и золотой. Базовый уровень дается по умолчанию, а для получения серебряного или золотого на следующий месяц, требуется достигнуть заданных порогов хотя бы...
Сегодня 1 сентября, День знаний. Поздравляю с этим праздником Всех, ведь мы учимся всю жизнь. Сегодня у нас и день открытий. Открываем накопительные счета на ежедневный остаток.

Надеюсь, для новичков (и не только), полезная информация.
В последние месяцы жесткая денежно-кредитная политика сделала короткие деньги очень дорогими. На текущий момент, когда накопительные счета и короткие депозиты легко дают 18–20% годовых, у многих возникло искушение крутить банковские деньги: вытягивать кэш или переводы с кредиток с длинным беспроцентным периодом, класть их под процент, а перед концом грейса возвращать обратно. В мае я сам решил протестировать эту схему с беспроцентным переводом на 120 дней, но из-за пары мелких нюансов в...