


Рефинансирование старых кредитов: экономия дельты в деле
Два года я жила в режиме постоянной кредитной чехарды. На мне висели два старых потребительских займа в разных банках под 24÷26% годовых с крайне неудобными датами списания: 10-го и 26-го числа каждого месяца. Постоянно приходилось держать в голове балансы двух карт, перекидывать остатки между счетами и отдавать в сумме около 28.500 руб. ежемесячно, рискуя нарваться на техническую просрочку из-за задержки межбанковского перевода.
В начале лета решила прекратить эту нервотрепку. Заказала свежий отчет из бюро кредитных историй, убедилась в отсутствии скрытых хвостов и подала заявку на рефинансирование строго в день получения зарплаты. Банк одобрил объединение обоих договоров под 18% годовых на три года. В итоге оба старых займа закрылись автоматически, а в приложении все «схлопнулось в один платеж» на 19.200 рублей с единой датой списания 15-го числа. Никакой путаницы с графиками.
Главный секрет ощутимой выгоды — не распылять освободившуюся разницу на текущие бытовые покупки. Сэкономленную дельту в 9.300 рублей я сразу зафиксировала в мобильном банке и настроила автоплатеж на частичное досрочное погашение с сокращением срока в день основного списания.
В результате такой дисциплины общий срок выплаты сжимается с трех лет до 17 месяцев, а чистая экономия на банковских процентах превышает 115 тыс. рублей. Долг тает на глазах, а в кошельке остается четкий финансовый порядок.
А вы пробовали объединять кредиты ради снижения ставки или предпочитаете закрывать каждый договор по отдельности?

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Отмена НДС на покупку золотых слитков для физических лиц вызвала заметную волну интереса к инвестициям в драгоценные металлы. На первый взгляд идея кажется надежной: приобрести мерный слиток на 10 или 50 граммов, положить в домашний сейф и сохранить сбережения от инфляции на годы вперед. Однако при попытке вернуть металл обратно в рубли владелец сталкивается с ощутимыми сопутствующими издержками.
Банк,, Ренессанс,, повысил % ставки по линейке. НС с 1.09
Оформляешь дебетовую карту с гордой пометкой «навсегда бесплатное обслуживание», а через месяц с баланса тихо списывается первая сотня за смс-информирование.
В России появилась еще одна форма национальной валюты. Помимо привычных наличных и безналичных рублей, существуют цифровые рубли. По своей стоимости они ничем от них не отличаются: один наличный рубль равен одному безналичному и одному цифровому рублю.
Случайно обратила внимание на странные начисления в выписке по пенсионной дебетовой карте, когда покупала лекарства в аптеке и продукты в магазине у дома. Банк обещал возвращать честные 2% рублями за любые покупки в категории здоровья и 1% на остальные траты. Но когда я сложила итоговые бонусы за месяц в тетрадке, общая сумма оказалась почти в два раза меньше моих предварительных прикидок.
У большинства современных людей за жизнь скапливается приличное количество банковских карт. Мы меняем работу и открываем новые зарплатные проекты, заводим карты ради разовых скидок в интернет-магазинах или оформляем пластик в надежде на выгодный кэшбэк, а потом забрасываем его. Большинство уверены: если на карте нулевой баланс, она лежит в тумбочке и есть не просит, то и никаких проблем от нее быть не может.Однако в банковском мире существует понятие «спящих» или неактивных счетов. И эти...
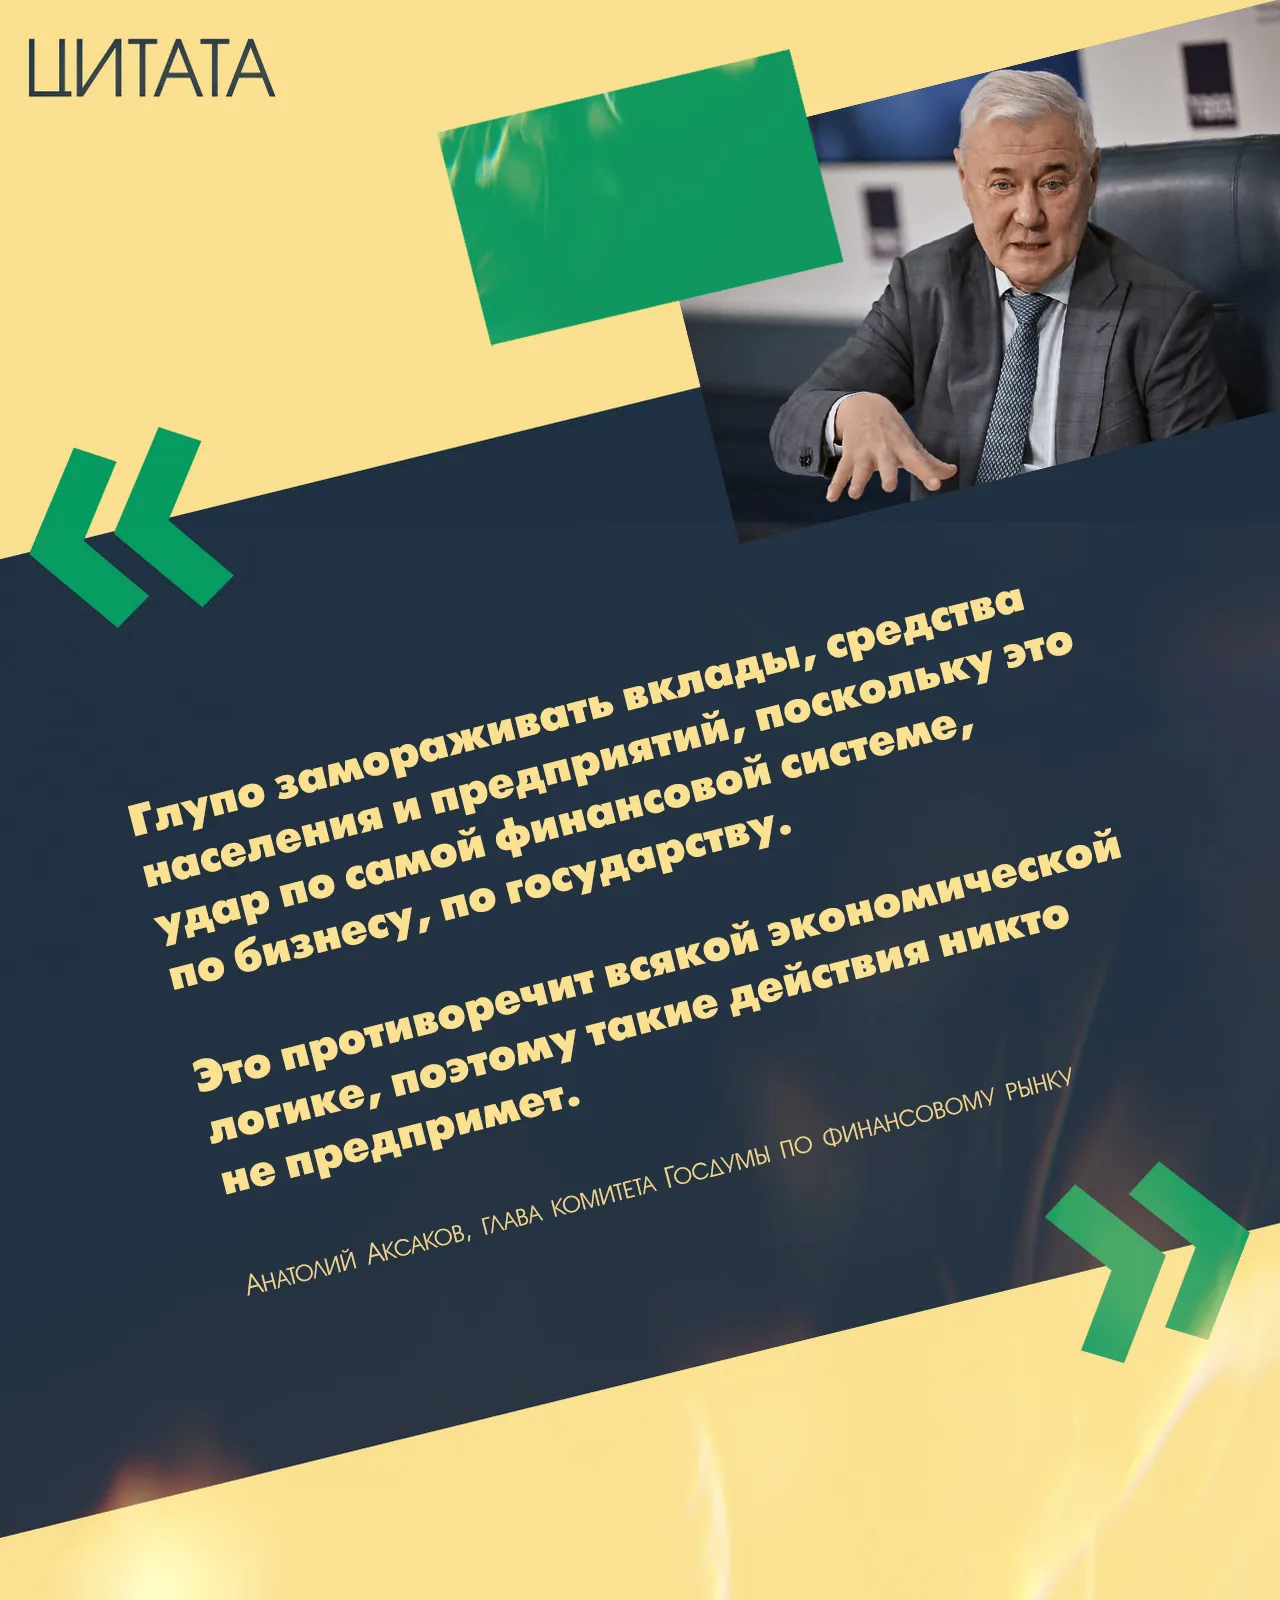
«Глупо замораживать вклады, средства населения и предприятий, поскольку это удар по самой финансовой системе, по бизнесу, по государству. Это противоречит всякой экономической логике, поэтому такие действия никто не предпримет. Надо быть просто идиотом, чтобы соответствующее решение принимать… Это просто стрелять себе во все места, включая голову».


Мне хватило и января 1992 года - вклад на Сберкнижке превратился в одночасье в крохи.
На всякий случай, проверю лимиты на снятие средств, так как 👇
"Дыма без огня не бывает"

Азиатско-Тихоокеанский Банк снизил ставки по базовым ипотечным программам на 0,6–0,81 процентного пункта.
Низкий ежемесячный платеж в программах кредитования с остаточной стоимостью формируется за счет переноса до 45% тела долга на самый последний день договора. Визуально чек выглядит вполне комфортно: вносить по 33.700 рублей в месяц психологически легче, чем отдавать стандартные 52.800 руб. Но за кажущейся легкостью скрывается непрерывное начисление процентов на замороженную сумму.
Трансстройбанк увеличил ненамного ~0,5% ставки по линейке своих вкладов с 1.09