Ловушка лестницы вкладов, как я потерял доходность из-за длинного срока
В последние месяцы на фоне жесткой денежно-кредитной политики банки развернули настоящую охоту за ликвидностью. На текущий момент, когда ключевая ставка держится на высокой планке, классические депозиты снова стали главным финансовым инструментом. В мае я решил построить «лестницу вкладов», чтобы зафиксировать высокий процент и при этом сохранить доступ к деньгам, но банальный просчет с распределением сроков стоил мне около 35 тысяч рублей недополученной прибыли.
При текущей ставке ЦБ, за решениями и пресс-релизами по которой я слежу на сайте регулятора: https://www.cbr.ru/hd_base/KeyRate/, динамика доходностей меняется быстрее, чем успевают заканчиваться длинные договоры. Заходить в годовые депозиты при растущем или платообразном тренде ставок — стратегический промах. В итоге я решил не расторгать длинный вклад, чтобы не терять уже накопленные проценты, а освободившиеся суммы с трех- и шестимесячных вкладов переложил под 18,5% с ежемесячной капитализацией на накопительные счета и короткие депозиты.
Первая часть на 3 месяца под 16% годовых отработала отлично. Но основные проблемы начались, когда я осознал, что слишком поторопился зафиксировать треть денег на длинный годовой срок под 14,5%.
Вот в какие неприятные нюансы я уперся на практике. Инверсия доходностей и рост ставок. Банкам сейчас не нужна длинная ликвидность по максимальным ставкам, они закладывают возможное смягчение политики в будущем. Но в моменте короткие вклады на 3–6 месяцев стали давать доходность 18–19% годовых, в то время как мои 400 тысяч оказались «замурованы» на год под скромные 14,5%. Досрочное расторжение равен потере всего. Из-за того, что деньги потребовались на перевложение под более высокий процент, я посчитал вариант забрать вклад досрочно. Однако при досрочном закрытии ставка превращается в 0,01% годовых, а значит, накопленные за 4 месяца проценты просто сгорали. Условия по капитализации. В годовом договоре выплату процентов зафиксировали только в конце срока, поэтому я лишился ежемесячного сложного процента, который давали короткие трехмесячные депозиты.
При текущей ставке ЦБ, за решениями и пресс-релизами по которой я слежу на сайте регулятора: https://www.cbr.ru/hd_base/KeyRate/, динамика доходностей меняется быстрее, чем успевают заканчиваться длинные договоры. Заходить в годовые депозиты при растущем или платообразном тренде ставок — стратегический промах. В итоге я решил не расторгать длинный вклад, чтобы не терять уже накопленные проценты, а освободившиеся суммы с трех- и шестимесячных вкладов переложил под 18,5% с ежемесячной капитализацией на накопительные счета и короткие депозиты.
Личный итог, стратегия «лестницы» работает, но в текущих реалиях ее стоит строить исключительно из коротких отрезков (30, 60 и 90 дней) либо активнее использовать накопительные счета с ежедневным остатком. Попытка «зафиксировать процент на года» при высоких ставках часто приводит к тому, что вы просто замораживаете деньги по вчерашним, уже невыгодным тарифам.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

В последние месяцы на фоне жесткой денежно-кредитной политики банки развернули настоящую охоту за ликвидностью. На текущий момент, когда ключевая ставка держится на высокой планке, классические депозиты снова стали главным финансовым инструментом. В мае я решил построить «лестницу вкладов», чтобы зафиксировать высокий процент и при этом сохранить доступ к деньгам, но банальный просчет с распределением сроков стоил мне около 35 тысяч рублей недополученной прибыли.
Банк Уралсиб ввёл к дебетовой карте предложение по услуге: ,, Прибыль +,, Услуга платная - 299руб / мес , 2990 / год. Первый период - бесплатно. Услуга даёт возможность по нескольким преимуществами по кэшбэку, повышенной ставке на остаток средств на карте и другие ➕.
Фиксация суммы в 1 200 000 рублей на трехлетнем депозите защищает доходность от потенциального снижения ставок, но полностью лишает вкладчика оперативной гибкости. При нестабильной динамике доходностей ступенчатая модель размещения средств выступает балансом между фиксацией высокого процента и регулярным доступом к телу капитала.

Яркий баннер с обещанием кредита под 4,9% годовых выглядит как невероятный подарок судьбы, пока дело не доходит до подписания графика платежей в отделении.

С 1 марта 2025 года в России действует механизм самозапрета на получение кредитов и займов. Его могут установить все совершеннолетние дееспособные граждане, причём бесплатно и неограниченное число раз. На сегодняшний день такую защиту оформили почти 30 миллионов человек, однако Центробанк уже зафиксировал более 300 тысяч случаев выдачи кредитов заёмщикам с действующим запретом. Что делать, если на вас оформлен кредит при действующем самозапрете разбирает «НБКИ».
Альфа-Банк обновил ставки по потребительскому кредитованию с обеспечением.
В начале прошлого месяца зашла в приложение проверить баланс и увидела всплывающий баннер с заманчивой интерактивной игрой. Сервис предлагал покрутить виртуальную рулетку и выиграть случайную супер-категорию с возвратом до пятидесяти процентов на тридцать дней. Азарт моментально взял верх: пальцем крутанула яркий барабан, экран замигал праздничной анимацией, и система торжественно выдала мне опцию «Колесо суперкэшбэка» с победной строчкой на целых 50% на развлечения.
Моя дочка любительница маркетплейсов, всегда что то заказывает, покупает, одним словом - шопоголик.

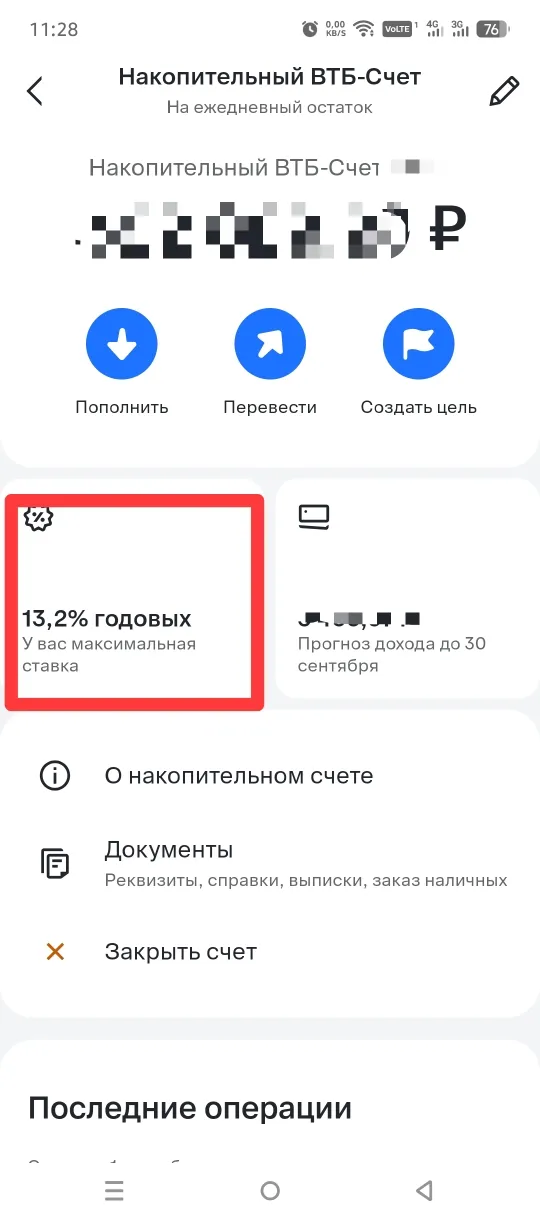
У меня в банке ВТБ с 01.08.26 г. был открыт накопительный счет с приветственной ставкой 12,5 % , а сегодня я открыла приложение банка, и с удивлением обнаружила, что ставка выросла до 13,2 %!