


Скрытые настройки смартфона: как сделать мобильный банк безопасным
Современный мобильный банк уже давно перерос рамки простого кошелька, из которого мы оплачиваем коммунальные услуги или переводим деньги друзьям. Сегодня это полноценный командный центр, способный защитить ваши сбережения и сэкономить кучу нервов, если правильно его настроить. Большинство пользователей используют возможности банковских приложений максимум на 10%, упуская из виду скрытые функции безопасности и персонализации. В этом посте я поделюсь своим личным опытом тонкой настройки смартфона, которая превратила стандартные программы в надежный и удобный финансовый щит.
Тайные настройки лимитов: управляем искушениями и рисками
Первое, с чего стоит начать ревизию своего мобильного банка, - это выставление ограничений на операции. Обычно люди вспоминают об этом, только когда отправляются в путешествие, но эта функция полезна каждый день.
Суточные лимиты на переводы и снятие наличных. Это самый простой способ защитить баланс карты. Если злоумышленники получат доступ к вашему аккаунту, они не смогут моментально опустошить счета. Установите максимальную сумму на день, которую вы точно не превысите в обычных условиях. Если понадобится крупная покупка, лимит всегда можно поднять за пару кликов.
Запрет на онлайн-покупки без подтверждения. Некоторые зарубежные сервисы и маркетплейсы списывают деньги без отправки СМС-кода. В настройках карты найдите пункт, позволяющий запретить транзакции в интернете без кода безопасности (3D-Secure). Это убережет вас от скрытых подписок и случайных списаний.
Географические ограничения. Если ваш банк позволяет отключать работу карты в определенных странах или регионах, обязательно воспользуйтесь этим. Находясь в России, смело отключайте возможность проведения операций за рубежом.
Наведение порядка в уведомлениях: убираем лишний шум
Многие считают, что push-уведомления - это лишь раздражающие всплывающие окна с рекламой, и полностью их отключают. Это большая ошибка, ведь так можно пропустить важный сигнал о несанкционированном списании. Но и оставлять все подряд тоже не стоит. Важно разделять сообщения на сервисные и маркетинговые. Зайдите в настройки профиля и безжалостно отключите все рекламные рассылки, предложения кредитов и партнерские акции. Оставьте включенными только оповещения об операциях и входе в систему. Таким образом, каждое уведомление от банка станет для вас действительно важным сигналом, который вы не проигнорируете в потоке информационного мусора. Кроме того, если вы пользуетесь несколькими банками, настройте для каждого из них свой уникальный звук уведомления. Это позволит вам на слух определять, по какой именно карте произошла операция, даже не доставая телефон из кармана.
Биометрия и альтернативный доступ: защищаем вход в приложение
Стандартный четырехзначный код для входа в приложение - это самый слабый элемент защиты. Его легко подсмотреть в общественном транспорте или магазине.
Перейдите на сложный пароль. Если приложение позволяет, замените короткий цифровой код на полноценный буквенно-цифровой пароль.
Включите вход по отпечатку пальца или лицу. Это не только ускоряет доступ, но и делает его максимально приватным. Биометрические данные невозможно подсмотреть за вашей спиной.
Скройте отображение баланса на главном экране. Во многих современных приложениях есть функция, которая прячет сумму на ваших счетах за "звездочками" или размывает их. Баланс становится виден только после долгого нажатия или повторного подтверждения. Это критически важно, если вы часто открываете банк в людных местах.
Умное распределение средств внутри одного приложения
Хранить все деньги на одной дебетовой карте, которой вы расплачиваетесь на кассе - огромный риск. При утере телефона или компрометации данных карты под угрозой окажется весь ваш бюджет. Современные приложения позволяют решить эту проблему внутри одного личного кабинета. Создайте виртуальный накопительный счет или сейф-копилку с возможностью моментального снятия без потери процентов. Держите на основной карте сумму, необходимую для покупок на 1-2 дня, а остальные деньги переводите в этот цифровой сейф. Счета-сейфы обычно не привязаны к пластиковым картам, поэтому списать с них деньги напрямую через терминал или интернет-сайт невозможно. При необходимости вы сможете перекинуть нужную сумму на карту за пару секунд прямо перед оплатой на кассе.
Заключение
Безопасность и удобство личных финансов зависят не от громких заявлений финансовых организаций, а от наших собственных повседневных привычек. Потратив всего пятнадцать минут на детальное изучение меню настроек в своем смартфоне, можно навсегда застраховать себя от большинства распространенных цифровых угроз и сделать управление бюджетом полностью контролируемым процессом. Все необходимые инструменты для этого уже встроены в ваши приложения, нужно лишь активировать их и заставить работать на себя.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Бывают ситуации финансового характера , когда , ну ,срочно, требуются денежные средства и стараешься взять понемножку и везде, где это , вообще, возможно. Мой, этот пост , предпологаю , что будет полезен по информации , читателям Площадки Диалога о возможности оформления и пр итогу получения социального налогового вычета до окончания налогового периода. Работники бухгалтерии предприятий , отлично знают о такой возможности и , естественно , пользуются сами, при...
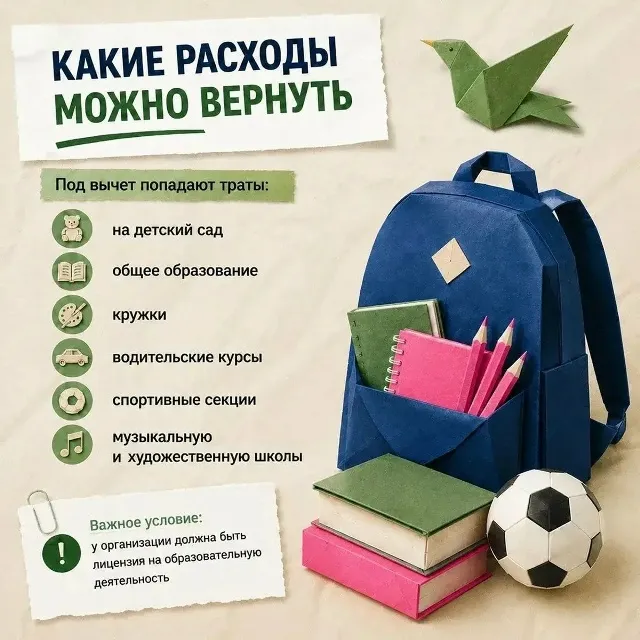
Возвращать часть потраченных денег через налоговые вычеты — одна из самых приятных финансовых привычек. Когда я оплачивал курсы по повышению квалификации и программированию, то изначально даже не задумывался, что за это можно получить вычет. Мне казалось, что эта льгота работает только для классических вузов или автошкол. Как выяснилось, вернуть 13% можно за любое официальное обучение, если у образовательной организации есть соответствующая лицензия.Рассказываю, как у меня проходил весь...
Представьте торговую сеть из 200 городов, растянувшуюся от Любека до Новгорода. Без единого правительства, армии или конституции. Именно так работал Ганзейский союз - крупнейший торговый блок средневековой Европы.
Она увидела эти руины на высоком берегу Оки и не смогла уйти. Оставила прежнюю жизнь ради усадьбы, к которой долгие годы даже не было нормальной дороги. И вот впервые за десятилетия там началась настоящая реставрация.

Разобраться с тем, как оформить вычет за обучение помогла знакомая юрист, которая сама платит за сестру. Оказывается, много нюансов, изменений с 2024 года...
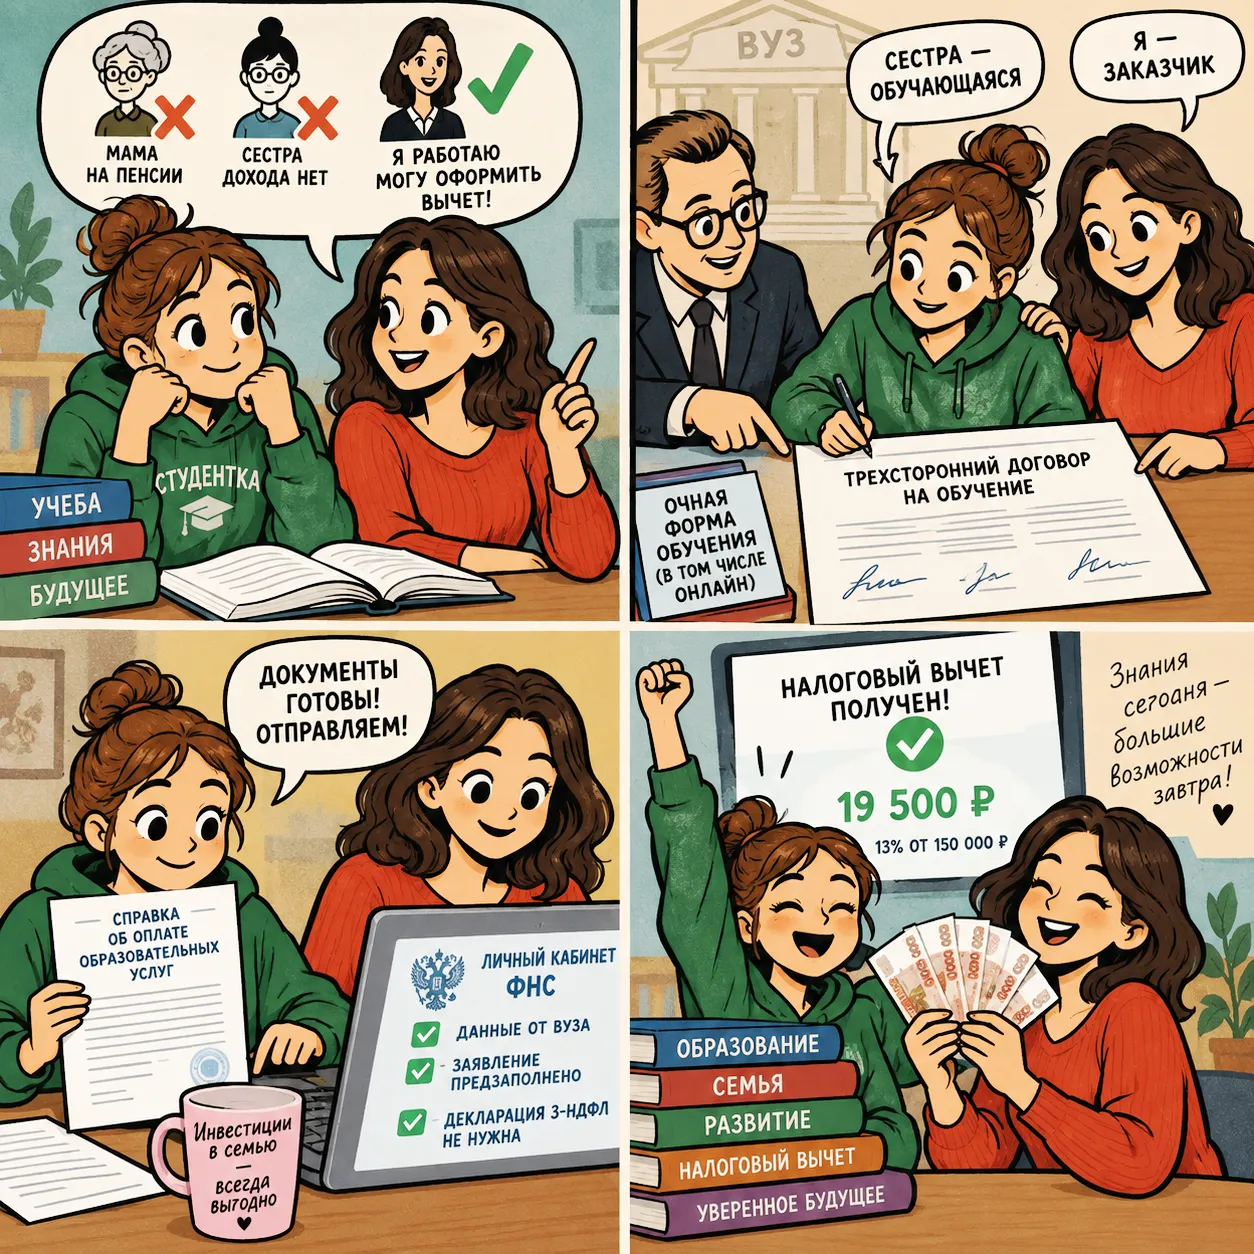

Налоговый вычет за обучение — это возможность вернуть часть уплаченного НДФЛ (налога на доходы физических лиц) за расходы на образование. Если вы официально трудоустроены и платите НДФЛ по ставке 13%, государство готово вернуть вам 13% от суммы, потраченной на обучение, при соблюдении ряда условий .
Когда я закончила второе высшее учебное заведение (очень дорогое и сильно бьющее по кошельку), одногруппницы мне подсказали о налоговом вычете за обучение, объяснив как его осуществить.
По наводке университетских подруг, я решила получить налоговый вычет за обучение через сайт ФНС. Получить вычет через налоговую службу можно только в следующем после оплаты обучения году и за последние три года. Для этого необходимо: заполнить декларацию 3-НДФЛ...

сын поступает в вуз в следующем году, возможно будет учиться платно, заранее стал изучать все аспекты и тонкости. Много вопросов сразу, как получить его на ребенка, Кто должен платить и на кого оформлять договор?Для начала зашёл в личный кабинет на сайте ФНС. Там есть удобный раздел для вычетов, выбрал для теста опцию «Получить вычет» → «При оплате образования», указал год и пошагово заполнила форму. Система частично подгрузила данные (доходы, налоги), мне осталось только прикрепить сканы...
Стыдно признаться, но я два года просто ленился это оформить. Думал очереди, бумажки, нервы. А оказалось... реально с дивана, за пару вечеров.
Пошёл в деканат. Взял справку об оплате и копию лицензии. Договор я, честно, профукал ещё на первом курсе. Думал всё, кранты. А в бухгалтерии мне его восстановили за 10 минут. Так что если у вас та же история — не паникуйте.
Теперь главное, что я понял на своей шкуре:
1. Только очная форма. Заочка мимо. Друг так попал, обидно было.
2. Лимит 120 000 на всё...
Расскажу о своем опыте возврата налогового вычета за обучение своего ребенка и опыте возврата налогового вычета за обучение в автошколе