30000₽ на десять компаний или один фонд:где на старте возникает лишняя сложность
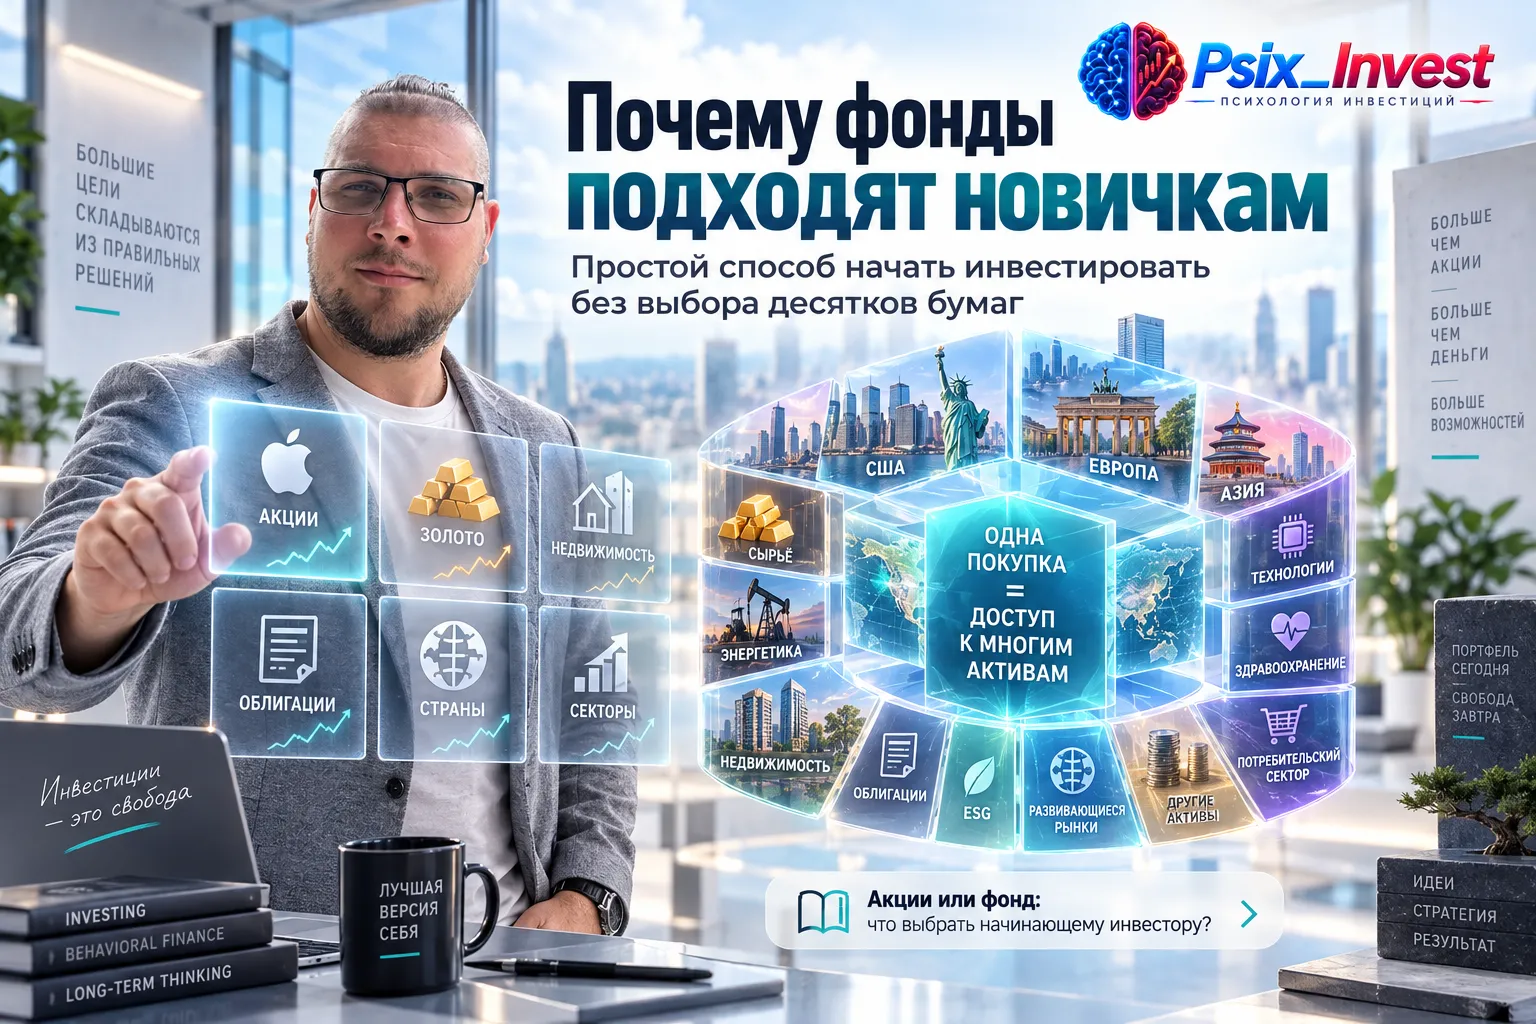
Представим стартовый капитал 30 000 ₽ и желание сразу распределить его между десятью компаниями. При условно равных долях на каждую приходится по 3 000 ₽, но реальная покупка упирается в стоимость отдельных бумаг и лотность. Уже поэтому простая схема на бумаге может оказаться неудобной в исполнении.
Дальше появляются вопросы сопровождения: какие отрасли уже занимают большую долю, что докупать при следующем пополнении, как не дать одной позиции стать слишком крупной. Для человека без опыта количество решений быстро растёт.
Что меняет фонд
Покупка пая позволяет получить долю в готовой структуре без самостоятельного совершения десятков сделок. Управляющая компания поддерживает состав по правилам фонда. Это уменьшает операционную нагрузку, но не переносит на управляющего вашу личную ответственность за срок и допустимый риск.
Поэтому фонд нужно оценивать не как «простой продукт», а как готовый портфель. Сначала определяется класс активов. Фонд акций может снижаться вместе с рынком; облигационная стратегия несёт другой набор рисков. После этого проверяются крупнейшие позиции и отрасли.
Где можно ошибиться даже с одним фондом
Длинный список активов ещё не гарантирует хорошего распределения. Если существенная часть приходится на несколько компаний или один сектор, результат будет чувствителен именно к ним. Также важно проверить пересечения: уже купленные напрямую акции могут входить в число крупнейших позиций фонда.
Следующий параметр — расходы. Управление фондом не бесплатно, поэтому предусмотренные вознаграждения и затраты уменьшают результат инвестора. Сравнивать их разумно между фондами, которые решают похожую задачу, а не между несопоставимыми стратегиями.
Практическая проверка перед первой сделкой
Перед первой сделкой удобно пройти короткую проверку:
- Определите срок денег и допустимое временное снижение стоимости.
- Откройте стратегию и правила фонда на сайте управляющей компании.
- Проверьте крупнейшие позиции, отраслевую концентрацию и расходы.
- Одной фразой объясните, какую роль фонд должен выполнять в портфеле.
Если объяснение строится только на прошлой доходности, основание слабое: исторический результат не гарантирует повторения. Более полезный критерий — понимать, какой риск вы принимаете и что должно произойти на рынке, чтобы стоимость выбранного фонда заметно снизилась.
Отдельно стоит проверить способ управления. В пассивном продукте важно понимать ориентир, который воспроизводит фонд. В активном — диапазон решений управляющего. Эта разница влияет на то, как может меняться состав, поэтому два фонда одного класса не всегда являются прямыми аналогами.
Есть и вопрос дальнейших пополнений. Если портфель состоит из множества отдельных компаний, каждое новое внесение денег снова требует распределения между позициями. Фонд способен сократить эту техническую нагрузку, но только при условии, что его собственная стратегия вам подходит.
Именно поэтому небольшая стартовая сумма не требует максимального числа тикеров. Гораздо важнее, чтобы структура оставалась понятной и управляемой: вы знаете, что внутри, какой риск доминирует и как новый инструмент сочетается с тем, что уже куплено.
Для небольшой стартовой суммы фонд может действительно уменьшить число технических решений. Но преимущество появляется не из-за одного тикера, а из-за понятной структуры, которую инвестор способен оценить и удерживать на своём сроке.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Раньше мне казалось, что экономия — это всегда выбирать товар с самой низкой ценой.
Случаев получения налогового вычета за обучение масса, начиная с того, за кого ты его получаешь - себя, детей, братьев/сестер, опекунов, подопечных; за что - дополнительное обучение в дошкольных учреждениях, школах, в том числе музыкальных, художественных, языковых и т п , обучение в СУЗах, ВУЗах, курсах повышения квалификации онлайн, офлайн, автошколах. Во всех случаях возврат налога возможен при условии получения заявителем дохода, облагаемого налогом по ставке 13-22%. А вот, если не было у...
Не совсем про финансы - про работу техподдержки одного не самого известного брокера.
Утечка персональных данных сама по себе обычно не позволяет мошенникам сразу снять деньги со счёта. Но полученные имя, номер телефона, адрес и другие сведения могут использоваться для обмана.
Тема оформления , с последующим получением возмещения социального налогового вычета за обучение нужная , полезная и объёмная. Постараюсь , в данном посте, раскрыть некоторые нюансы , с которыми , я сам столкнулся совсем недавно и имел , лишь общее представление о деталях , но оказалось , что не всё так просто , о множество полезных открытий , так как многие граждане , просто незнанию, что при их индивидуальных обстоятельствах им , действительно положено по...
Доброго времени суток, товарищи!!!


Год с небольшим училась основательно, + несколько по 1-2 мес., но вычет буду оформлять только сейчас.
История случилась однажды с моей подругой. Все сначала у нее шло по плану. Она сначала отдала ребенка в садик, потом в школу и готовила ребенка к поступлению в универ. Ребенок поступил в универ в 2024 году, отучился год.
Каждый раз, когда мы заходим в магазин или мобильное приложение банка, нам кажется, что мы полностью контролируем свои покупки. Мы сравниваем цены, ищем скидки и принимаем взвешенные решения. Но на самом деле крупные компании уже давно научились обходить наш логический мозг. Они используют специальную науку - нейромаркетинг. Это способ влиять на наши финансовые решения через запахи, звуки и цвета. Давайте разберем, как именно нас заставляют тратить больше и как включить защиту.
Когда мы думаем о деньгах, в голове обычно возникают сложные таблицы, графики и скучные отчеты. Но на самом деле управление бюджетом - это чистая психология. Чтобы понять, как работают наши денежные привычки, порой полезнее заглянуть не в учебник по экономике, а в хорошую художественную литературу. Авторы классических романов часто гениально описывали типы поведения людей, которые актуальны и в наши дни. Давайте разберем финансовые ошибки и удачи известных персонажей, чтобы перенять их опыт.
Современный мобильный банк уже давно перерос рамки простого кошелька, из которого мы оплачиваем коммунальные услуги или переводим деньги друзьям. Сегодня это полноценный командный центр, способный защитить ваши сбережения и сэкономить кучу нервов, если правильно его настроить. Большинство пользователей используют возможности банковских приложений максимум на 10%, упуская из виду скрытые функции безопасности и персонализации. В этом посте я поделюсь своим личным опытом тонкой настройки...