Секреты банковского календаря: в чем подвох вкладов на нестандартные сроки?
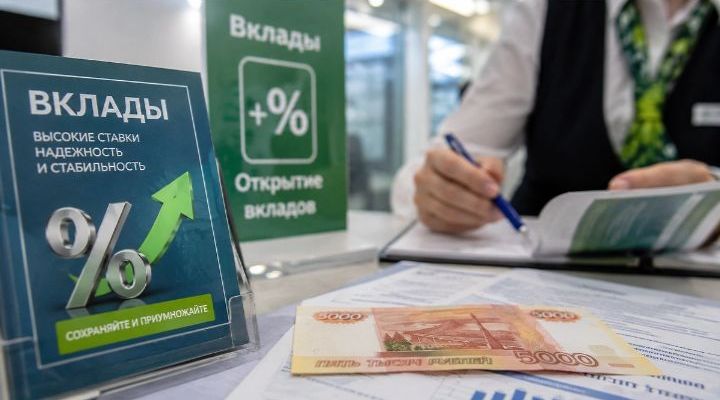
Изучая актуальные предложения по банковским вкладам, можно заметить интересную деталь. Вместо привычных и логичных сроков вроде половины года или двенадцати месяцев финансовые организации все чаще предлагают открыть депозит на весьма специфические периоды: 7 месяцев, 9, 11 или даже 13 месяцев. Более того, именно по таким «рваным» срокам банки часто выставляют самые привлекательные и высокие процентные ставки. На первый взгляд это кажется заботой о клиенте, которому дают возможность гибко управлять деньгами. Однако за этой календарной экзотикой скрывается строгий математический расчет аналитиков.
Психология крупных цифр и маскировка реальности
Главная цель любого коммерческого банка при привлечении денег населения - зафиксировать капитал на определенный срок с минимальными потерями для собственной прибыли. Когда на финансовом рынке наступает период неопределенности или ожидается изменение ключевой ставки, стандартные инструменты перестают работать так, как нужно банку.В этот момент в дело вступают нестандартные сроки. Для обычного человека разница между вкладом на 6 месяцев и 7 месяцев кажется несущественной. Но на рекламном баннере банк указывает годовую процентную ставку. Из-за этого возникает психологическая иллюзия: доход кажется огромным, но по факту, из-за того что деньги лежат не ровно год, реальная итоговая выплата в рублях оказывается значительно меньше, чем ожидает невнимательный вкладчик.
Три хитрые причины, почему банки дробят календарный год
Существует несколько веских причин, почему финансовым организациям выгодно собирать деньги именно на такие ломаные периоды:
Управление рисками изменения ставок. Если банк понимает, что через полгода Центральный банк начнет снижать ключевую ставку, ему невыгодно открывать длинные вклады под высокий процент на целый год. Ограничивая срок, например, семью или девятью месяцами, банк страхует себя. Когда срок договора истечет, клиенту предложат продлить его, но уже по гораздо более низким и невыгодным ставкам.
Ловушка автоматического продления. Большинство людей открывают вклады и благополучно забывают точную дату их окончания. Если вклад открыт на 6 или 12 месяцев, человеку легко сориентироваться по календарю (например, с января по июль). Если же срок составляет 11 месяцев, дата закрытия постоянно сдвигается. Когда срок договора подходит к концу, срабатывает автоматическое продление. Но продлевается вклад уже не под высокий рекламный процент, а под символические 0,01% годовых. Деньги остаются в банке почти бесплатно, пока клиент не заметит ошибку.
Эффект праздничного спроса. Банки часто подгадывают окончание «рваных» вкладов под периоды, когда людям массово требуются наличные деньги (например, сезон отпусков или новогодние праздники). Расчет простой: получив деньги обратно в такой момент, человек с высокой долей вероятности не понесет их в другой банк, а сразу потратит на покупки или закроет ими текущие нужды, оставив часть средств на обычной бесплатной карте.
Как правильно оценивать такие предложения
Чтобы не потерять возможную выгоду при оформлении депозита на нестандартный срок, необходимо придерживаться нескольких простых правил:
Считать доход в абсолютных рублях. Не нужно смотреть только на красивый процент на слайде. Перед подписанием договора обязательно нужно требовать у сотрудника или смотреть в онлайн-калькуляторе точную сумму чистой прибыли в рублях, которую банк выплатит в день закрытия.
Отключать автопродление. При открытии любого вклада необходимо сразу снимать галочку с пункта автоматической пролонгации. Гораздо безопаснее, если в день окончания договора вся сумма вместе с процентами просто упадет на обычный текущий счет.
Ставить напоминание в телефон. Поскольку «рваный» срок сложно удержать в голове, дату закрытия вклада нужно зафиксировать в календаре смартфона с напоминанием за один день до события. Это позволит вовремя принять решение о перекладывании средств на более выгодных условиях.
По итогу
Игры со сроками вкладов - это легальный и очень эффективный инструмент банковского маркетинга. Нестандартные периоды помогают финансовым институтам гибко подстраиваться под экономические изменения и защищать свою маржу от лишних выплат. Вкладчикам же стоит помнить, что в мире финансов не бывает случайных цифр. Проявление бдительности, умение считать реальный доход в рублях и жесткий контроль дат помогают обходить любые календарные ловушки и извлекать из банковских продуктов максимальную пользу.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.


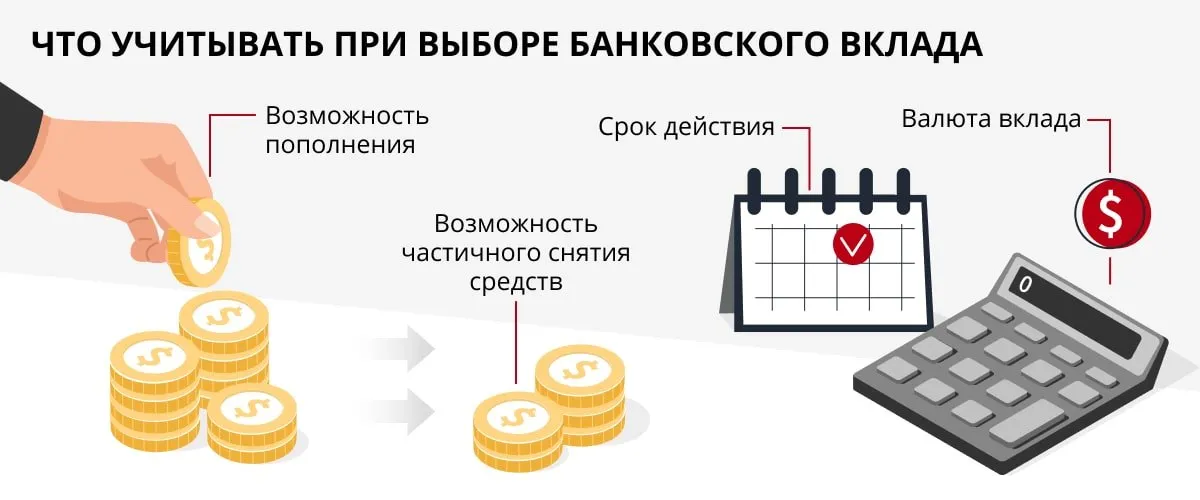
Подбирая очередное место парковки наших денег, будь то вклад или накопительный счет, нужно учитывать не только процентную ставку, но и внимательно изучить все условия. Потому что здесь могут быть скрытые ловушки, точнее существенные нюансы, которые в итоге повлияют на итоговую величину ставки.
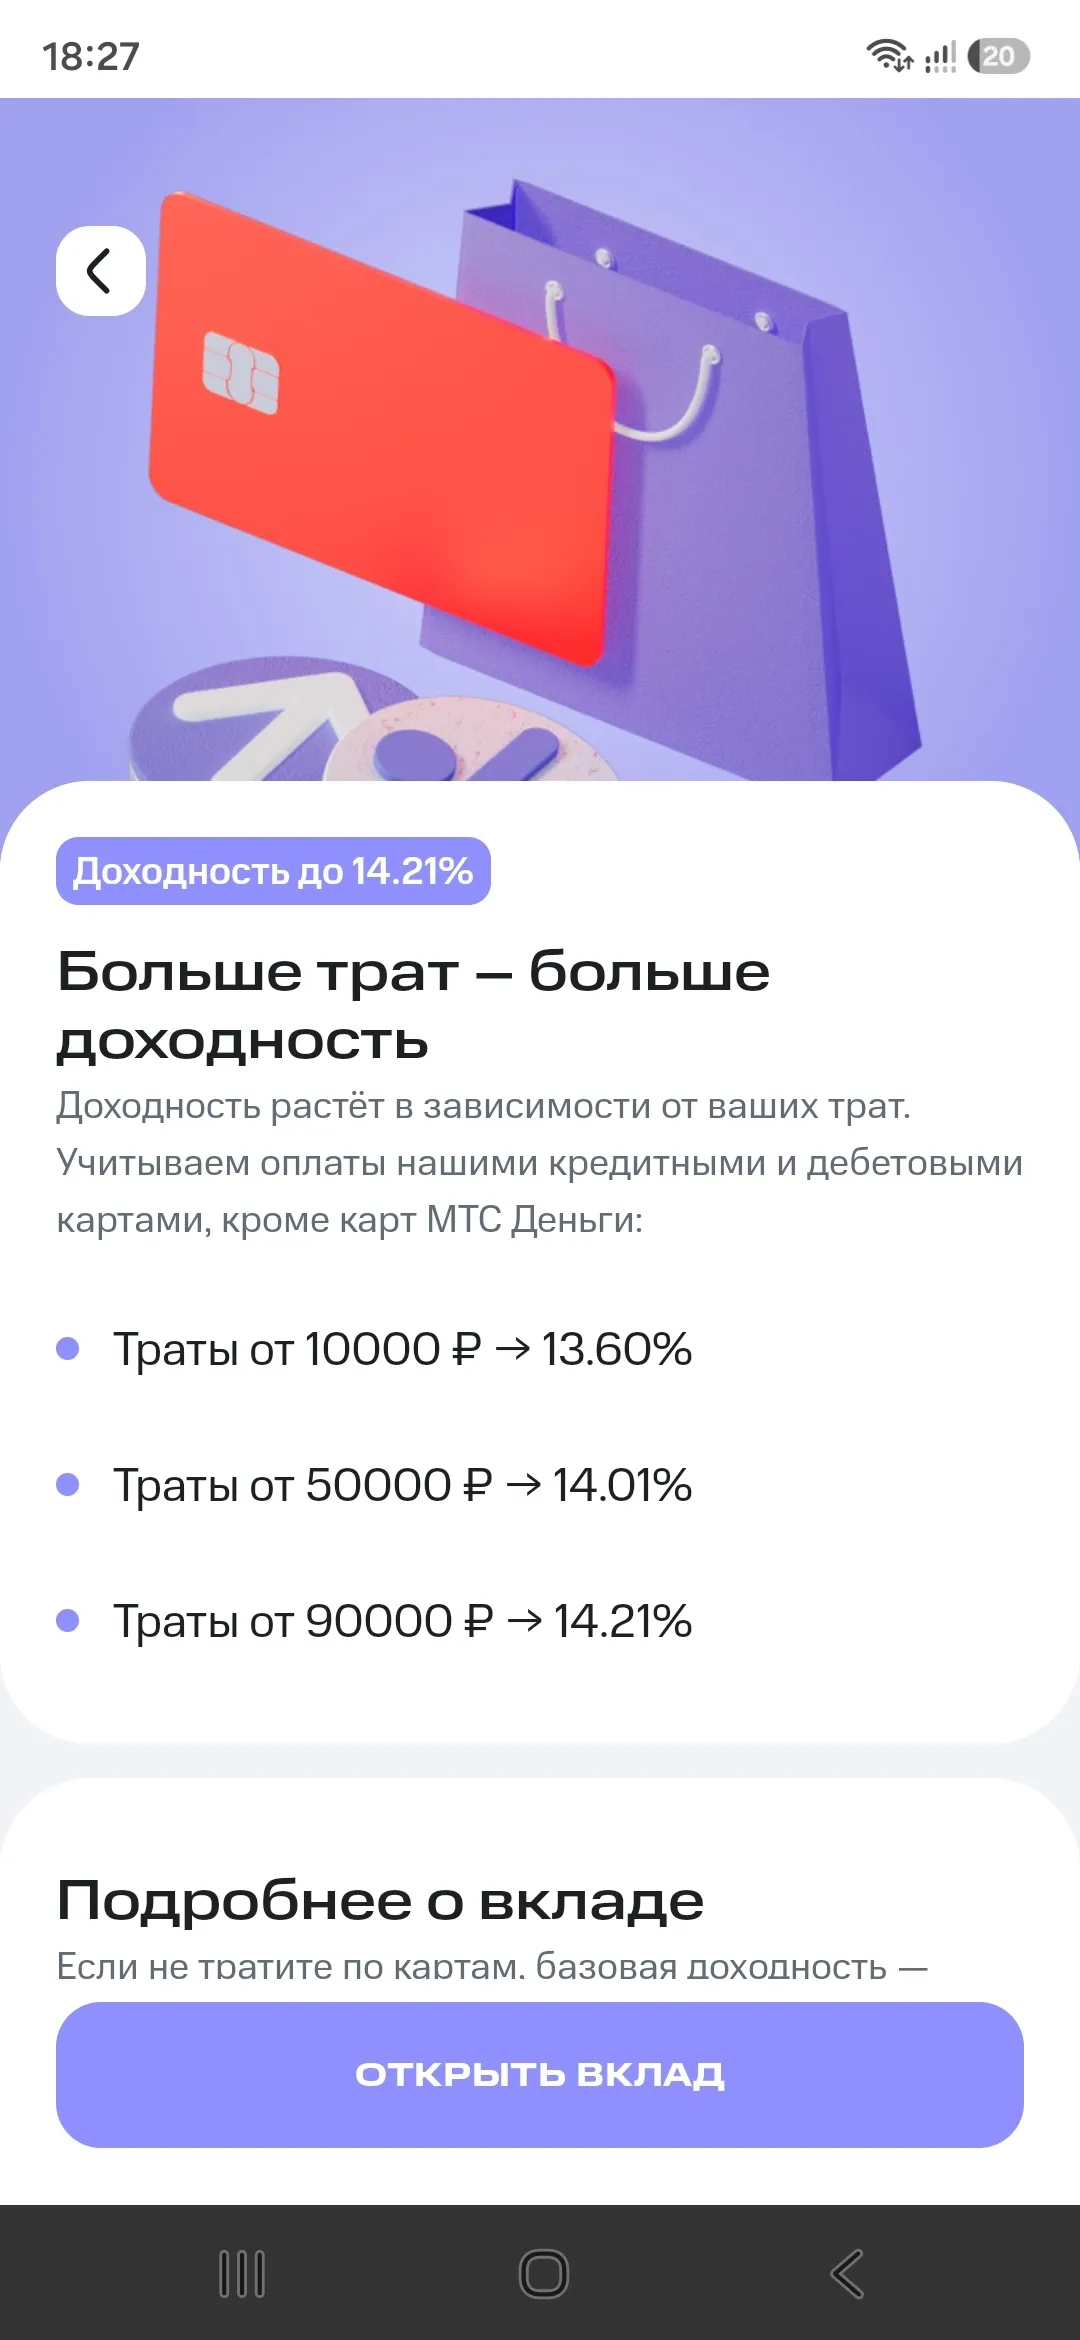
У меня уже есть определённый опыт в использовании таких банковских продуктов, как вклад и накопительный счёт. Я открывала свой первый вклад в Почта банке. Также пользовалась накопительным счётом тоже в Почта банке, затем в ВТБ и в Альфа банке. Все опыты использования данных банковских продуктов у меня успешные. Проценты всегда получала вовремя.
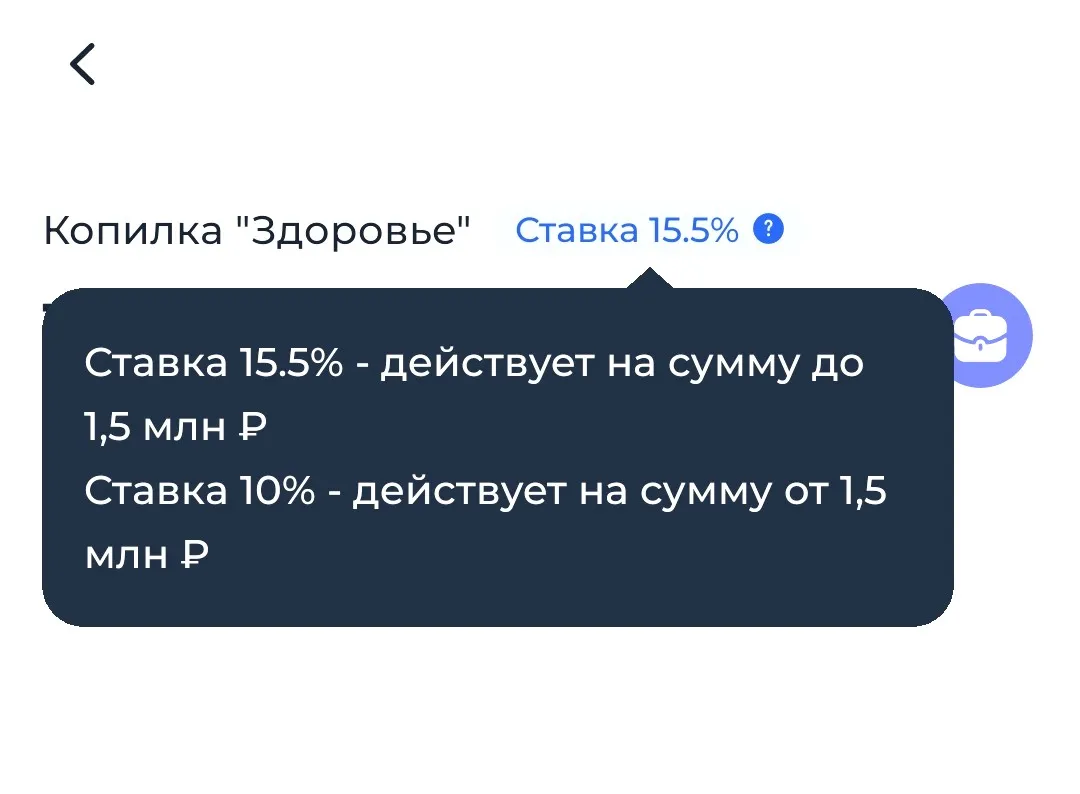
6 вкладов, каждый до 1,1 млн. Каждый месяц докидываю зарплату.
Почему 1,1, а не 1,4? Страховка 1,4 млн — вместе с процентами. Чуть превысил — и всё, что выше, не защищено.
Где открываю: 3 на Банки.ру, Совкомбанк, Финуслуги. Где ставка лучше — туда и несу.
Зарплата пришла раскидал по вкладам. Ни один не перевалил за 1,1.
Работает.
Когда последний раз смотрел предложения по кредитам, первым делом обратил внимание на ежемесячный платеж. Чем срок длиннее, тем цифра приятнее. Вроде бы удобно: платить каждый месяц немного, а деньги можно получить сразу. Почти остановился на варианте с максимально длинным сроком. Платеж получался комфортным и практически не влиял бы на мой обычный бюджет. Но потом решил посмотреть не на платеж, а на общую сумму возврата. И тут привлекательность предложения быстро исчезла.

Я являюсь клиентом разных банков, и регулярно открываю вклады и накопительные счета (далее НС) в банках. Для себя я чаще всего выбираю для размещения своих денежных средств 5 банков: Альфа банк, ВТБ, Совкомбанк, Т банк, Сбер. Именно в них я изучила действующие % ставки по вкладам и НС. Информацию брала из банковских приложений. Сразу скажу, что не рассматриваю для себя ни инвестиционные продукты, ни долгосрочные сбережения, ни другие комбо-продукты банков. Я рассматриваю исключительно в...
Недавно столкнулся с довольно обычной ситуацией: вернул покупку, продавец оформил возврат, а денег на карте в тот же момент не увидел.
Многие активные пользователи кредитных карт замечали странную закономерность. Стоит несколько месяцев регулярно пользоваться картой и вовремя возвращать деньги в грейс-период, как от банка приходит радостное СМС: «Мы ценим вас и увеличили ваш лимит со 100 000 до 300 000 рублей!». На первый взгляд, это кажется признанием финансовой благонадежности и удобным бонусом на случай непредвиденных трат. Однако банки делают это не из альтруизма. Заочное увеличение лимита - это тонкий расчет, который...
Осень 2026 года принесла с собой новые вызовы и возможности для управления личными финансами. С учетом изменений в экономической ситуации и решений Центрального банка России, я решила пересмотреть свои стратегии сбережений. В этом посте расскажу, как я распределяю свои сбережения и какие финансовые инструменты выбрала.
Краткий обзор, как копим в конце 2026 года.
Решение Банка России по ключевой ставке действительно влияет на рынок вкладов, но не диктует жёсткое правило «только так и никак иначе».