Как спланировать кэшбэк под свои траты (личный опыт + простой алгоритм)
Раньше я просто выбирал категории «на глаз», а потом видел, что больше всего денег ушло на то, где кэшбэк был обычным. Теперь делаю так:
Смотрю выписку за прошлый месяц. Выделяю 2–3 самые крупные категории трат (например, «Супермаркеты», «АЗС», «Кафе»).Сравниваю с доступными категориями в банке. Если совпадают — беру их. Если нет, ищу максимально близкие.
Учитываю планы на месяц. Если впереди крупная покупка (техника, одежда) и есть категория с повышенным процентом — ставлю её приоритетом.Проверяю акции партнёров. Часто в приложении есть спецпредложения: там кэшбэк может быть выше, чем по обычным категориям.Такой подход помогает получать максимум без «случайных» трат.
Поделитесь, как вы выбираете категории для кэшбэка: по привычным тратам, по самым высоким процентам или как-то ещё? Интересно собрать разные рабочие стратегии.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

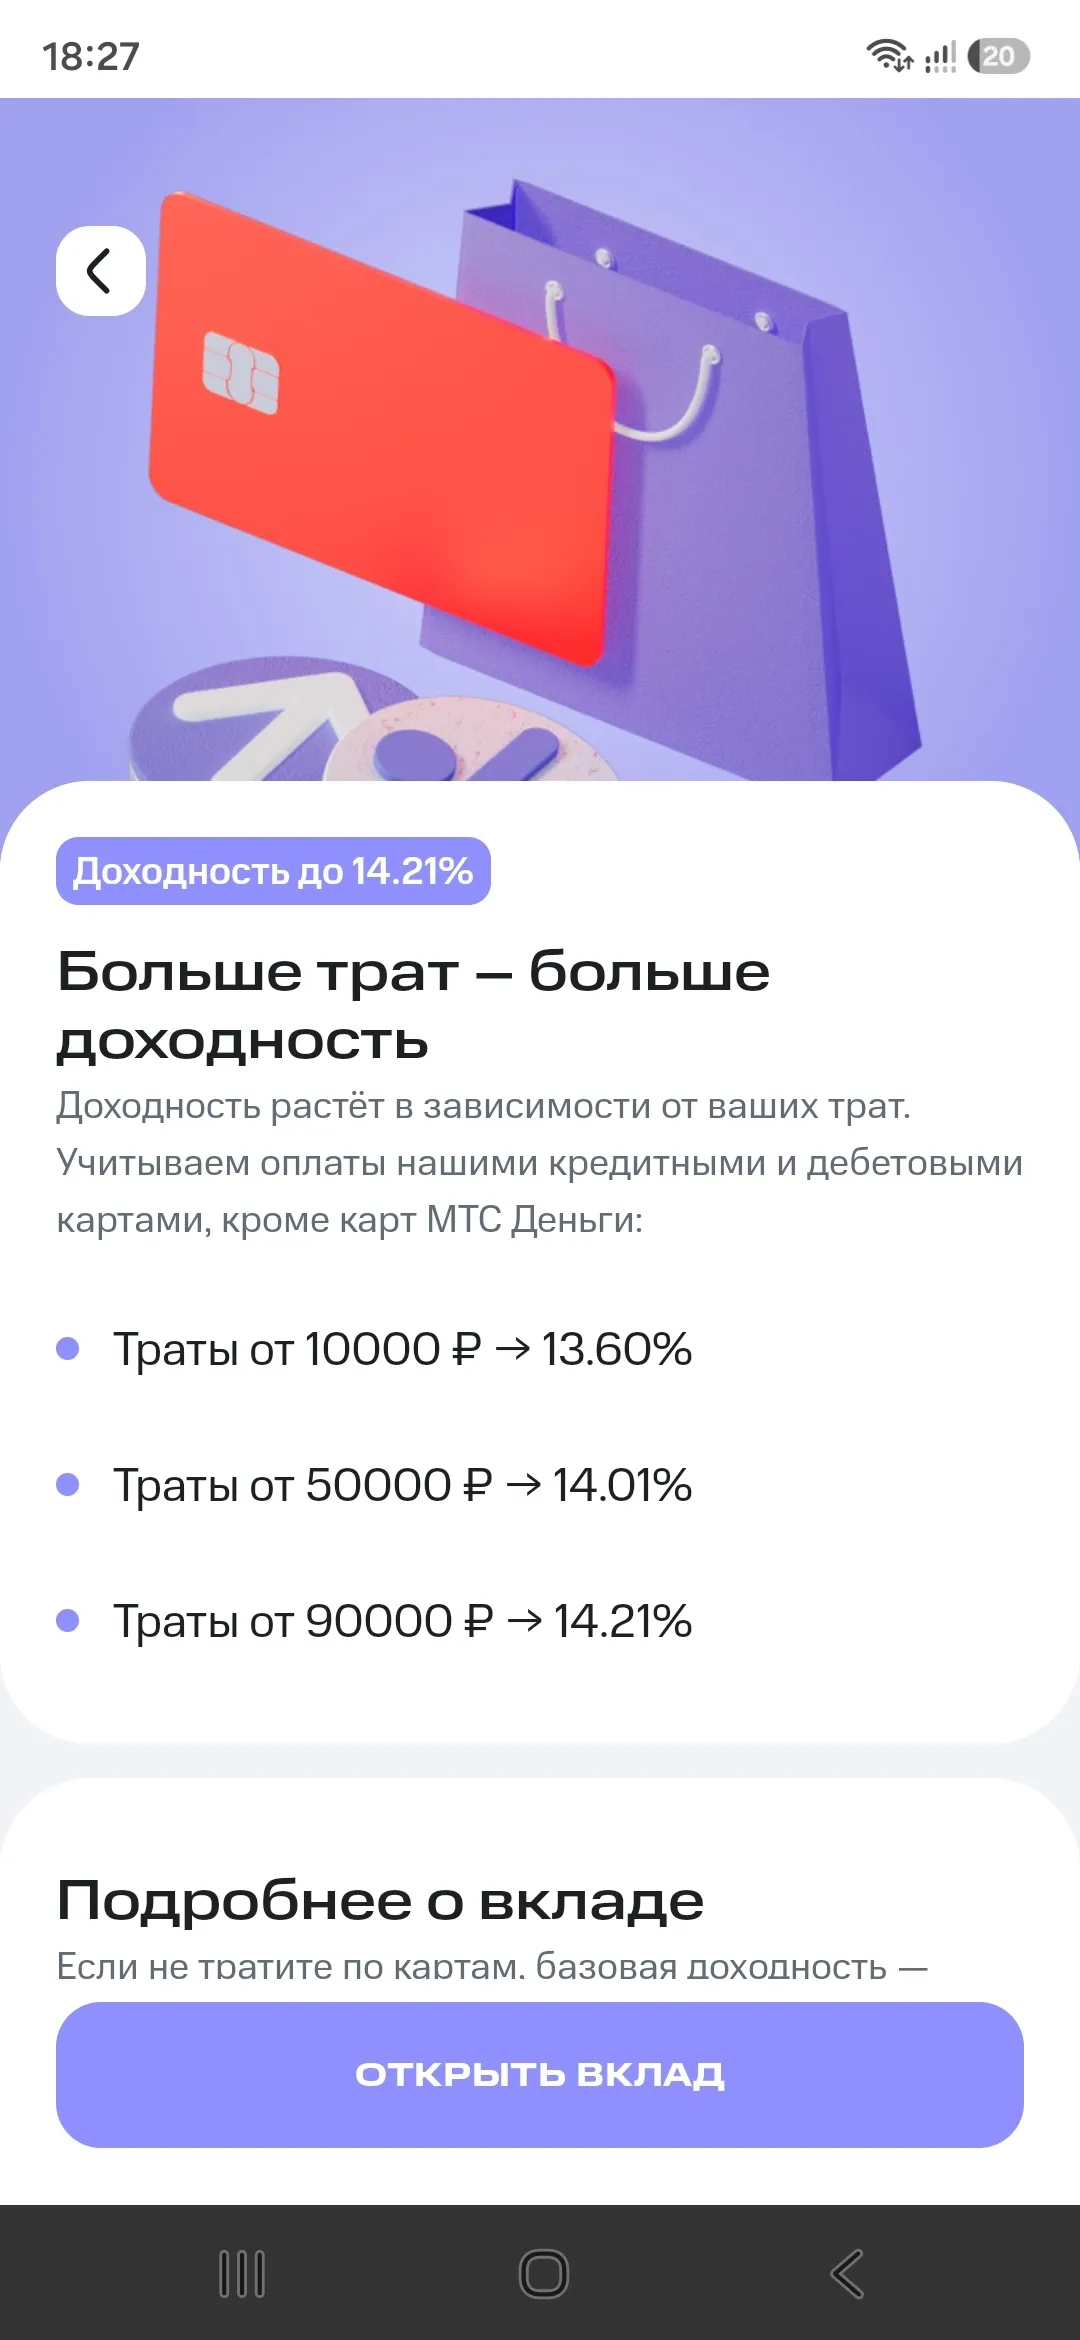
Я всегда стараюсь выбирать вклад или накопительный счёт такой, чтобы они были без всяких условий, типа купить на столько, тогда будет % такой и прочее. Смотрю обычно на какой срок самый лучший % или с капитализацией - обычно это, если вклад, то 3 месяца, иногда и 6 месяцев бывает или ещё на Новые деньги тоже, например сейчас есть 14,5% на 3 месяца на Новые деньги Дом РФ, а также есть в Альфа банке 14% накопительный счёт на минимальный остаток на 2 месяца для новых клиентов, я как раз в...
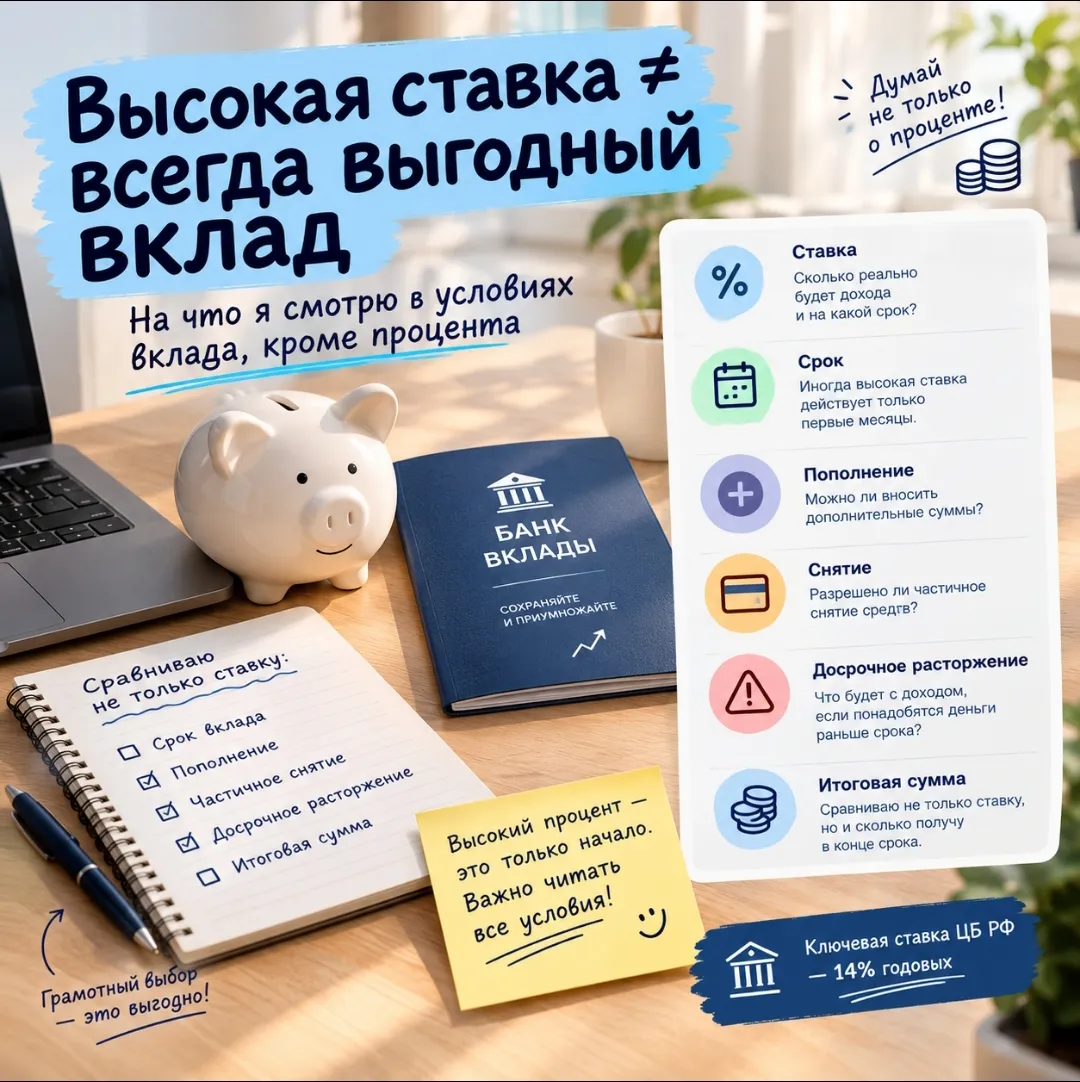
Когда вижу вклад с высокой ставкой, первое желание — сразу обратить внимание на процент. Но чем больше разбираюсь в условиях, тем больше понимаю: одной цифрой доходность вклада оценивать нельзя.
Этой осенью я впервые стала клиентом Совкомбанка. И мне, как новому клиенту, предложили особенно выгодные условия по накопительному счёту. И я решила воспользоваться этим предложением.
Тема конкурса и моя тема как нельзя совпали))
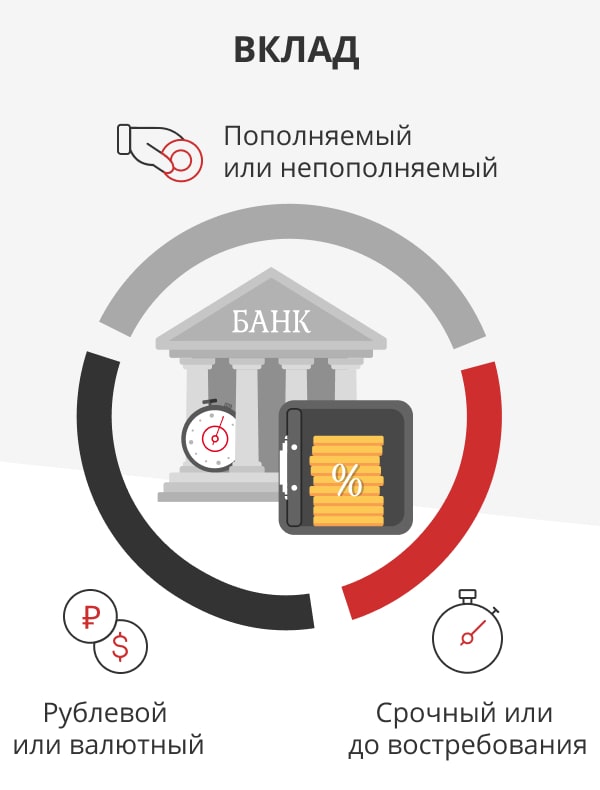
Изучая актуальные предложения по банковским вкладам, можно заметить интересную деталь. Вместо привычных и логичных сроков вроде половины года или двенадцати месяцев финансовые организации все чаще предлагают открыть депозит на весьма специфические периоды: 7 месяцев, 9, 11 или даже 13 месяцев. Более того, именно по таким «рваным» срокам банки часто выставляют самые привлекательные и высокие процентные ставки. На первый взгляд это кажется заботой о клиенте, которому дают возможность гибко...

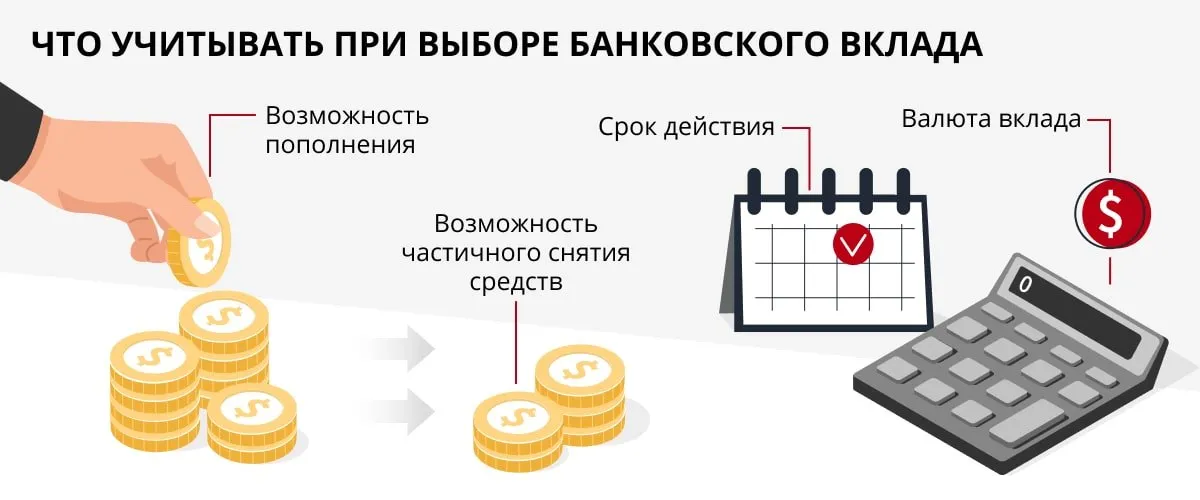
Подбирая очередное место парковки наших денег, будь то вклад или накопительный счет, нужно учитывать не только процентную ставку, но и внимательно изучить все условия. Потому что здесь могут быть скрытые ловушки, точнее существенные нюансы, которые в итоге повлияют на итоговую величину ставки.
У меня уже есть определённый опыт в использовании таких банковских продуктов, как вклад и накопительный счёт. Я открывала свой первый вклад в Почта банке. Также пользовалась накопительным счётом тоже в Почта банке, затем в ВТБ и в Альфа банке. Все опыты использования данных банковских продуктов у меня успешные. Проценты всегда получала вовремя.
6 вкладов, каждый до 1,1 млн. Каждый месяц докидываю зарплату.
Почему 1,1, а не 1,4? Страховка 1,4 млн — вместе с процентами. Чуть превысил — и всё, что выше, не защищено.
Где открываю: 3 на Банки.ру, Совкомбанк, Финуслуги. Где ставка лучше — туда и несу.
Зарплата пришла раскидал по вкладам. Ни один не перевалил за 1,1.
Работает.
Когда последний раз смотрел предложения по кредитам, первым делом обратил внимание на ежемесячный платеж. Чем срок длиннее, тем цифра приятнее. Вроде бы удобно: платить каждый месяц немного, а деньги можно получить сразу. Почти остановился на варианте с максимально длинным сроком. Платеж получался комфортным и практически не влиял бы на мой обычный бюджет. Но потом решил посмотреть не на платеж, а на общую сумму возврата. И тут привлекательность предложения быстро исчезла.

Я являюсь клиентом разных банков, и регулярно открываю вклады и накопительные счета (далее НС) в банках. Для себя я чаще всего выбираю для размещения своих денежных средств 5 банков: Альфа банк, ВТБ, Совкомбанк, Т банк, Сбер. Именно в них я изучила действующие % ставки по вкладам и НС. Информацию брала из банковских приложений. Сразу скажу, что не рассматриваю для себя ни инвестиционные продукты, ни долгосрочные сбережения, ни другие комбо-продукты банков. Я рассматриваю исключительно в...