Вклады с ежемесячной выплатой %
Вклад с ежемесячной выплатой процентов — это банковский депозит, по которому начисленный доход поступает на ваш счет или карту каждый месяц, а не в конце срока договора. Вклады с ежемесячной выплатой процентов позволяют регулярно получать начисленный доход на карту или отдельный текущий счет, а не ждать окончания срока договора.Итоговая доходность по ним обычно чуть ниже, чем по программам с капитализацией (сложным процентом) при той же базовой ставке, так как проценты не реинвестируются автоматически.Деньги можно сразу снимать или тратить на текущие расходы — они не увеличивают сумму основного вклада, в отличие от капитализации.
Проценты рассчитываются каждый месяц исходя из первоначальной суммы вклада (тела депозита).
Расчет дохода: Проценты считают за каждый истекший месяц (обычно от первоначальной суммы вклада).Куда идут деньги: Сумма процентов перечисляется на банковскую карту, отдельный счет или на сам вклад — в зависимости от условий банка.Основная сумма: Само тело вклада остается неизменным, деньги с него не списываются.Регулярный доход: Вы можете сразу тратить начисленные деньги, используя их как прибавку к зарплате или пенсии.Проценты по такому вкладу считаются от первоначальной суммы и объявленной ставки, а начисляются раз в месяц — периодичность и конкретная дата выплаты указаны в договоре вклада.Куда именно приходят проценты, зависит от условий банка: чаще всего это отдельный накопительный счет или карта, привязанная к вкладу, реже — сам счет вклада, если он позволяет частичное снятие. Точный порядок выплаты указан в условиях конкретного депозита.Перед открытием вклада с ежемесячной выплатой процентов стоит необходимо внимательно изучить условия :
Ставка и от чего она зависит — от суммы, срока вклада или отдельных условий вроде подключенной карты банка.
Срок вклада и что происходит с процентами при его окончании — переоформляется ли вклад автоматически.
Минимальная сумма открытия и есть ли возможность пополнения.
Возможно ли снять часть суммы вклада до окончания срока без потери процентов или это доступно только при полном закрытии.
Куда поступают проценты — на карту, отдельный счет или сам вклад.
Популярные предложения банков
Локо-Банк: предлагает продукт Локо-Банк с ежемесячным начислением и выплатой дохода, а также счет «Локо-Счет Плюс» со ставкой до 15%.
МТС Банк: программа «МТС Вклад плюс» с ежемесячной выплатой дает доходность около 13,91% годовых.
ДОМ.РФ: вклад «Мой Дом» с ежемесячным получением процентов предлагает ставку около 14,4% годовых.
Сбербанк: по вкладам с ежемесячными выплатами ставки достигают до 14,32% годовых.

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Банк ,, Русский Стандарт ,, изменения по вкладам с 17 сентября. Изменения коснулись части сроков по вкладам , ушёл в архивные срок -130 дней вклада ,, Новый доход онлайн ,, , но остаётся срок - 92 дня , по этому вкладу , с весьма привлекательным условиями , для вкладчиков,на которых я , заострил своё внимание , как клиент банка ,, Русский Стандарт Банк ,, и планирую воспользоваться по открытию вклада этой осенью. Банк ,, Русский Стандарт,, , как и другие банки , б...
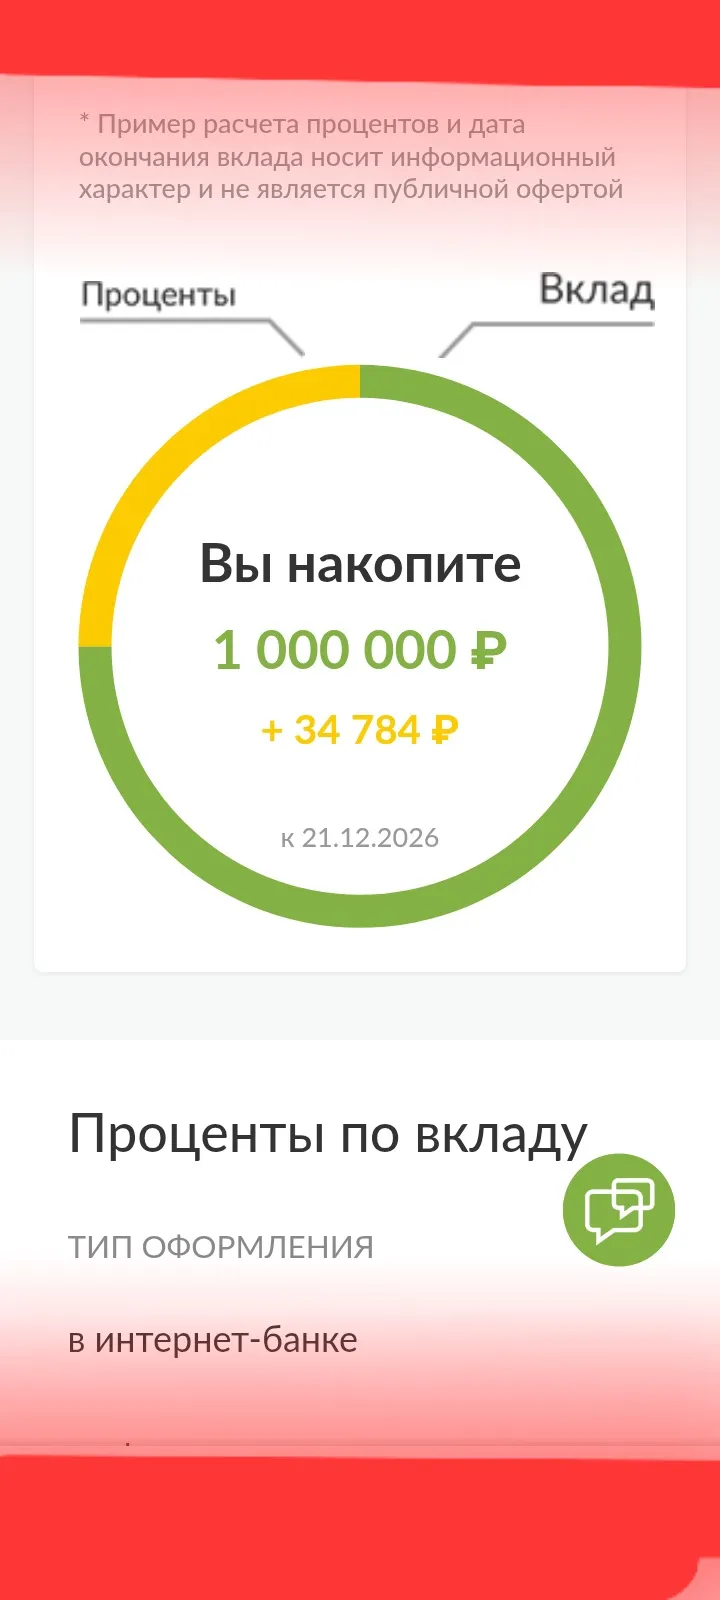
Я всегда думала, что вклады — это для тех, у кого «много денег». А у меня были обычные будни: зарплата, коммуналка, продукты, редкие покупки и пара тысяч «про запас» в кошельке. Эти деньги просто лежали без дела — и потихоньку теряли в цене из‑за инфляции.
Т-Банк верен своей стратегии. Он не предлагает сверхвысоких процентов по вкладам — сейчас банк дает макс. 12,3% на 3 мес.
После продажи автомобиля мы получили на руки 1,1 млн. рублей наличными. Ну не лежать же деньгам под подушкой, поэтому не задумываясь отнесли сумму в Сбербанк, и положили под проценты. (Кстати: с 17 сентября 2026 года СберБанк повышает ставки по вкладам. Новые условия размещены в мобильном приложении и на сайте банка.).
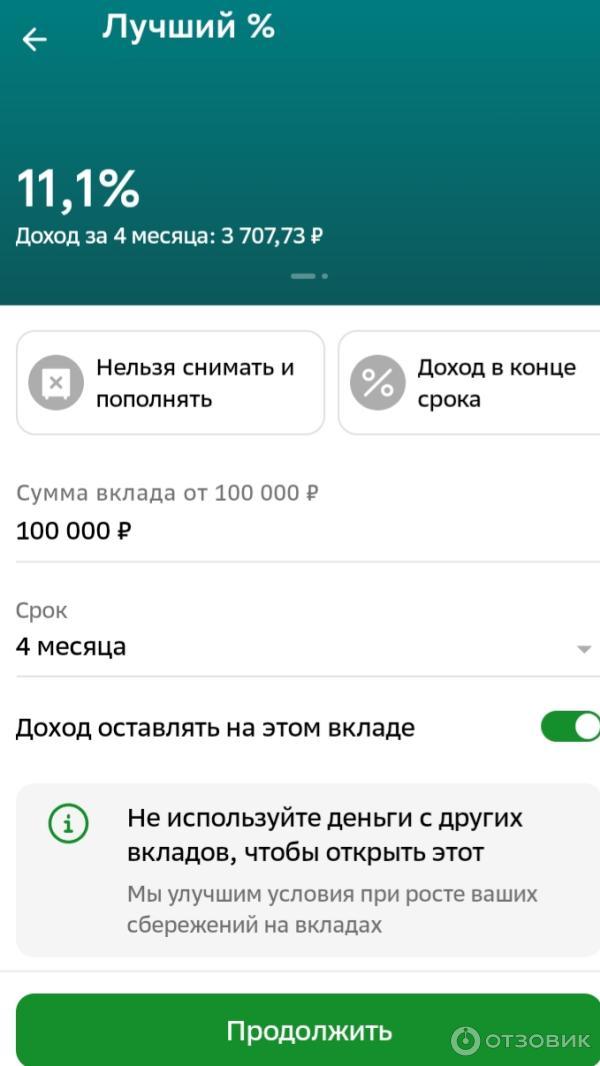
После "и" должен был идти инвестиционный продукт, но я пока только делаю к нему поползновения. И если со вкладами и НС я знакома не понаслышке, имею дело не первый год и периодически мониторю ситуацию, то о ИП я имею представление в общих чертах, собственного опыта инвестирования нет.
Вклады — это скучно, но зато спокойно. Когда выбираю вклад, смотрю в первую очередь на ставку, но не только на неё. Важны срок, капитализация процентов, возможность пополнения и снятия. Ещё проверяю надёжность банка — рейтинг, отзывы, но АСВ всё равно решает. Иногда беру вклад с возможностью снятия, чтобы деньги были доступны. В итоге для меня вклад — это про стабильность, а не про погоню за доходностью. А как вы выбираете вклады? На что смотрите в первую очередь? Поделитесь своими критериями!

Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
Раньше я относилась к машине как к чёрной дыре для денег. Заправка, мойка, шиномонтаж, страховка, штрафы — всё это сливалось в один непонятный поток, и в конце месяца я с ужасом смотрела на пустой кошелёк и не понимала, куда ушло 20 тысяч. А потом подруга посоветовала мне простую вещь: завести отдельную таблицу расходов на машину. Я сначала фыркнула — мол, что там считать, и так всё ясно. Но когда начала — обалдела.
Этой осенью банки наперебой предлагают вклады под 13–15%. И каждый раз, когда я вижу рекламу с огромной цифрой, у меня срабатывает внутренний детектор: «А где подвох?» За годы я набил немало шишек на вкладах, поэтому теперь смотрю не на процент, а на условия. И вот на что я обращаю внимание в первую очередь — рассказываю по пунктам.
Когда этой осенью ЦБ снова заговорил о ключевой ставке, я понял, что просто держать деньги на одном вкладе — это как ездить на одной передаче. Вроде едешь, но неэффективно. Я давно присматривался к стратегии «лестницы вкладов», но всё откладывал. А тут решил: хватит. Разложил сбережения по срокам и рассказываю, как это работает и почему я считаю такой подход лучшим для себя.