МФО: осознанное решение или путь в долговую яму? Личный опыт и наблюдения
Всем привет. Хочу поднять тему, которая касается многих, но обсуждается чаще всего в негативном ключе — микрофинансовые организации (МФО).
Сразу оговорюсь: я не призываю брать займы и не рекламирую конкретные конторы. Хочу поделиться наблюдениями о том, как люди попадают в зависимость от «быстрых денег», и порассуждать, где грань между разумным использованием и финансовой пропастью.
1. Почему люди идут в МФО?
Причины банальны: банки отказывают (плохая КИ, низкий доход, возраст), срочно нужна небольшая сумма (до зарплаты, на лечение, на непредвиденный ремонт), или просто лень собирать документы ради 10-20 тысяч рублей. Кажется, что «перехватить» пару тысяч на неделю — это ерунда. Но ставки (от 0.8% в день и выше) делают свое дело.
2. Главная ловушка — пролонгация.
Самая опасная штука — это не сам займ, а возможность его «продлить». Когда приходит срок платежа, а денег нет, МФО предлагает заплатить только проценты и продлить тело долга. Человек думает: «О, всего 2 тысячи сверху, это легче, чем отдавать 15». В итоге через полгода он выплатил уже три стоимости займа, а долг остался тем же. Это и есть долговая яма.
3. Модерация и рейтинги.
На Banki.ru часто вижу рейтинги МФО. Важно понимать: даже если у компании высокий рейтинг надежности, это не значит, что займ выгоден для вас. Это значит лишь, что компания не исчезнет с деньгами вкладчиков (которых у МФО нет) и соблюдает законодательство. Но переплата в 300-500% годовых — это законно и реально.
4. Что делать, если уже «залип»?
Если вы чувствуете, что займы начали наслаиваться:
- Стоп. Не берите новый займ, чтобы закрыть старый. Это замкнутый круг.
- Реструктуризация. Многие МФО идут навстречу и дают кредитные каникулы или реструктуризацию, если написать официальное заявление.
- Банкротство. Если сумма долга перед всеми кредиторами превышает 500 тыс. рублей и платить нечем — это выход, хоть и радикальный.
5. Совет.МФО — это инструмент. Как топор. Можно дров наколоть, а можно ногу отрубить. Если брать, то только на четкий короткий срок и с гарантией возврата в течение недели-двух. Если понимаете, что вернуть в срок не сможете — лучше не начинать.
Кто сталкивался? Как выходили из ситуации? Есть ли те, кому МФО реально помогли, а не навредили?


Настала очередь конкурса для Народного рейтинга автодилеров! Снова мы будем награждать не самых быстрых, а самых полезных.

Новый день — новый выбор. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Осталось совсем немного пар. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Финальный выбор нашей серии! Ссылки на предыдущие пары и подробные условия конкурса — в стартовом посте.

Раньше при выборе страховки я смотрел почти исключительно на цену полиса. Условно: один вариант стоит 30 тысяч рублей, другой — 24 тысячи. Казалось очевидным, что второй выгоднее. Потом столкнулся с полисом с франшизой и понял, что сравнивал предложения слишком поверхностно.
Еще недавно при выборе вклада я смотрел практически только на одну цифру — максимальную ставку. Если один банк предлагал условные 15%, а другой 14%, первый сразу казался интереснее. Сейчас подход немного изменился.
Раньше я вообще не разделял покупки по картам. Одна основная карта использовалась практически для всего: магазин, доставка, подписки, интернет-магазины. Казалось, зачем усложнять, если можно платить одной. Потом несколько раз пришлось разбираться с возвратами и списаниями по старым подпискам. Ничего критичного, но каждый раз приходилось вспоминать, где я вообще оставлял данные карты. После этого решил попробовать другой вариант — завел отдельную виртуальную карту именно для интернет-покупок.


Инвестиционный вклад - это гибридный продукт, который объединяет плюсы обычного депозита и возможность заработать на инвестициях.
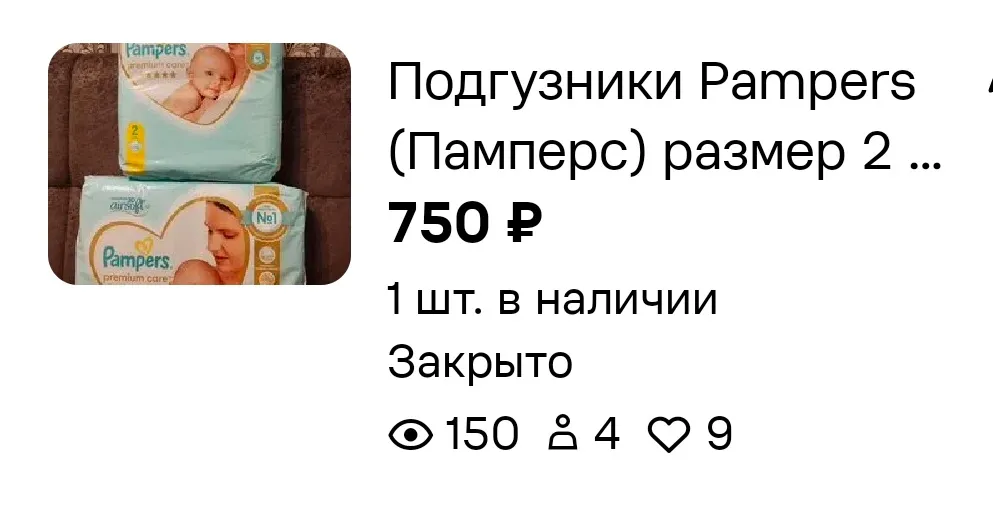
Сегодня день порадовал долгожданной продажей двух больших упаковок подгузников "Pampers" за 1500₽.

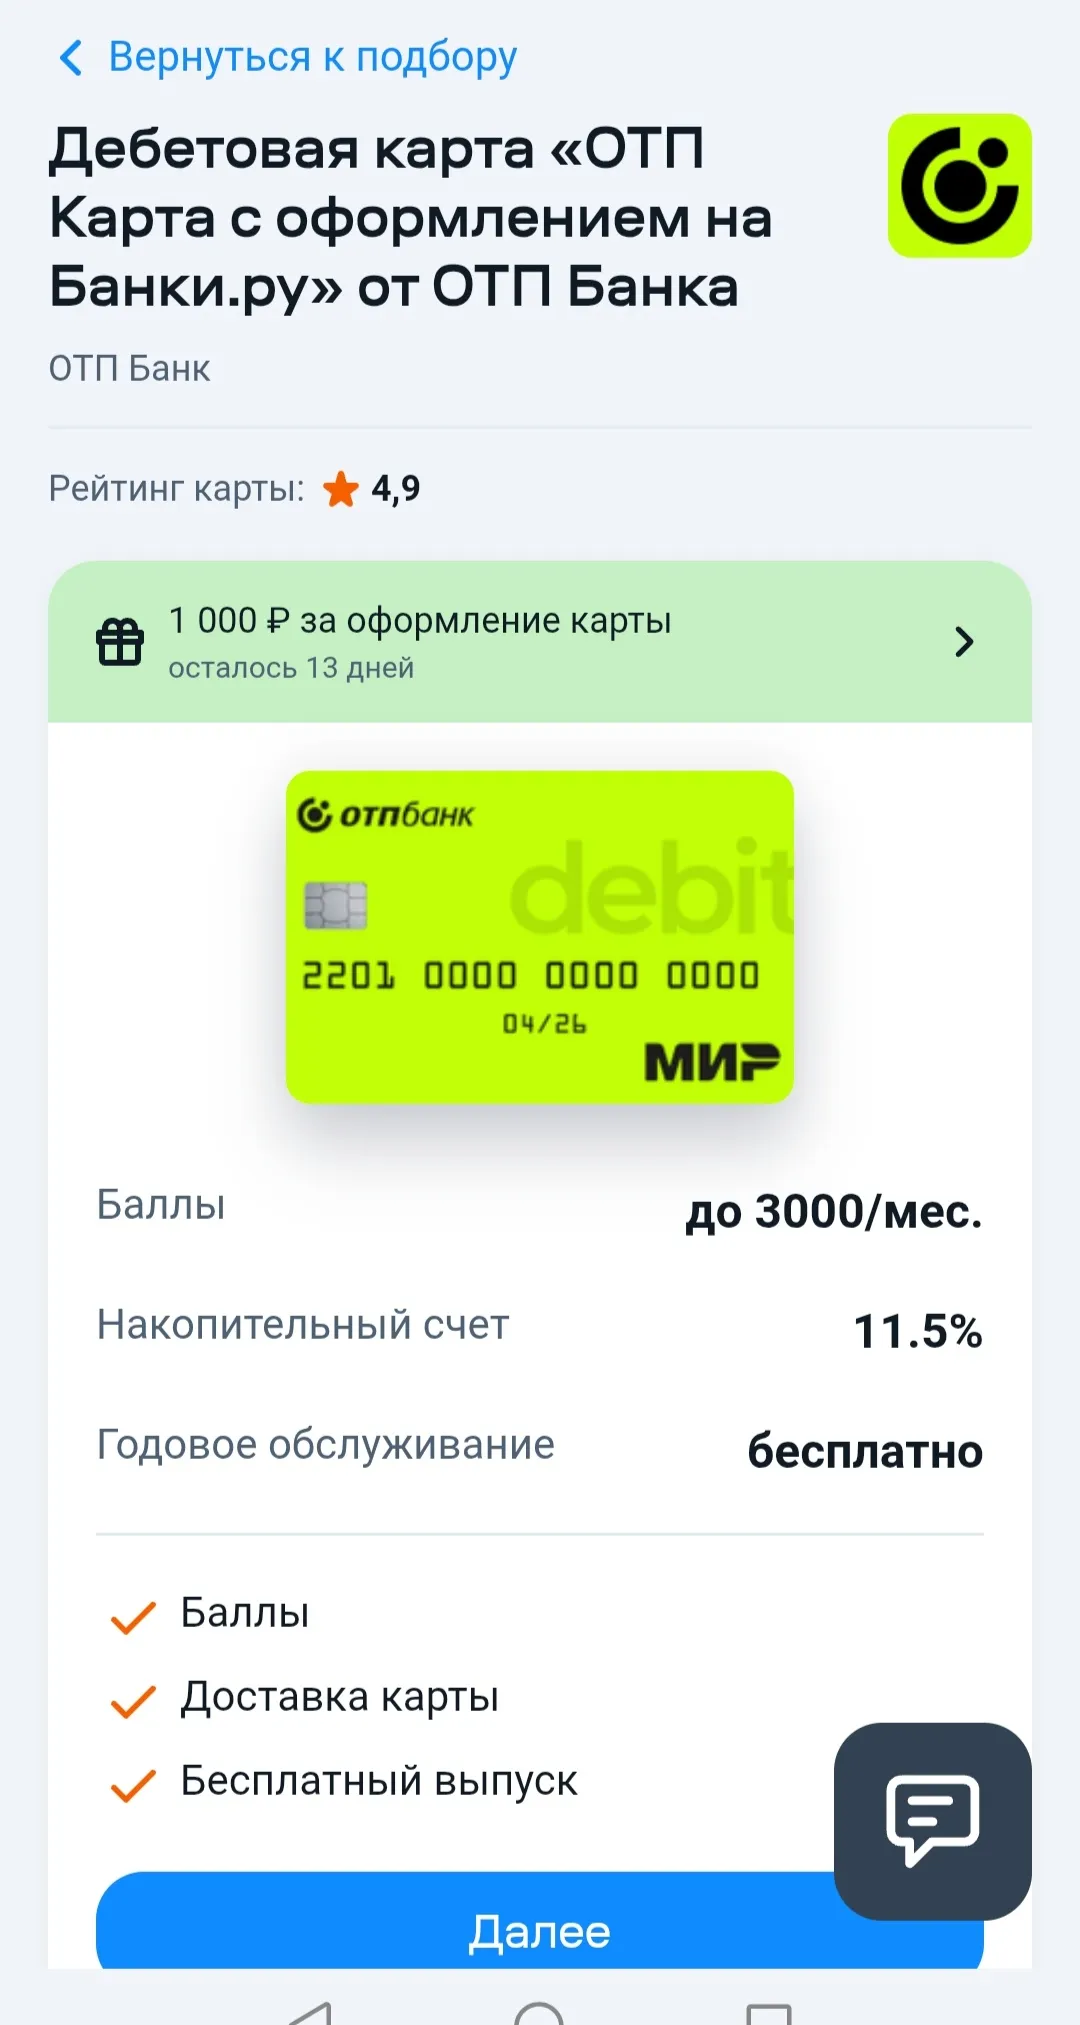
Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
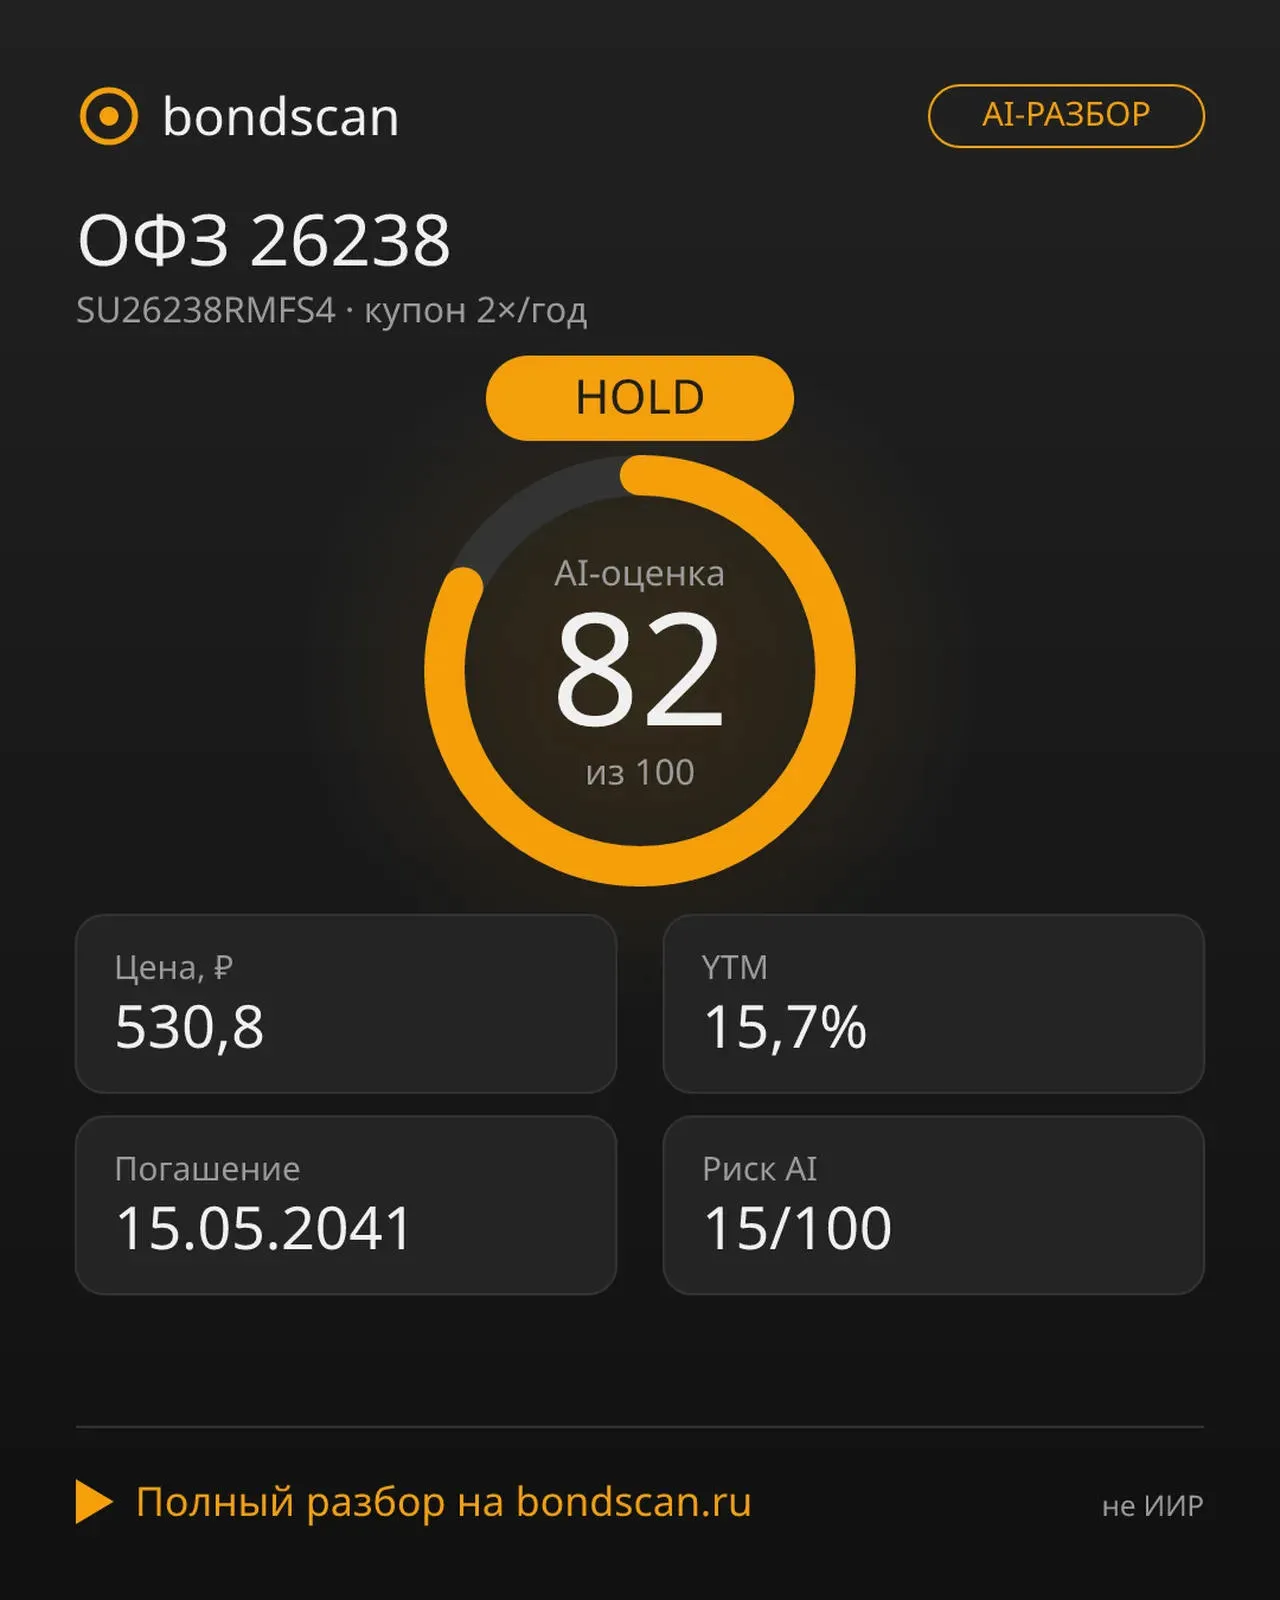
🟢 **AI-РАЗБОР: РЖД БО 001P-53R (RU000A10F8P9)** Доходность 16% при минимальном риске: разбираем цифры.
Управленческая команда финансового маркетплейса Банки.ру вошла в число 50 лучших по версии рейтинга «Топ-1000 российских менеджеров». Профессиональное сообщество отметило достижения семи руководителей Банки.ру в ключевых направлениях бизнеса.
Как с учётом нынешнего уровня инфляции правильно и безопасно хранить деньги? Что я имею в виду: хранить их так, чтобы они не теряли свою ценность, становится всё сложнее, проценты по вкладам довольно сильно упали, и некоторые банки предлагают довольно абсурдные условия для повышения процентной ставки. Где сейчас правильно хранить деньги? Есть, конечно, вариант вложить деньги в акции, но насколько это безопасно?

ДОБРЫЙ СЕНТЯБРЬСКИЙ ДЕНЬ, УВАЖАЕМЫЕ КОЛЛЕГИ!!!