Почему я перестал выбирать страховку только по размеру страховой суммы
Раньше при оформлении страховки я в первую очередь смотрел на страховую сумму. Чем она выше, тем спокойнее. Если в одном варианте покрытие 3 млн рублей, а в другом 1,5 млн, выбор казался очевидным. Но потом начал внимательнее читать условия и понял, что одна большая цифра еще ничего не говорит о реальной защите. Например, в полисе может быть указана общая страховая сумма, но по отдельным рискам установлены свои лимиты. То есть на весь договор написано 3 млн рублей, а по конкретному виду ущерба фактический лимит может быть значительно ниже.
Раньше я этого просто не замечал. Особенно легко запутаться, когда в одном полисе объединено несколько рисков. На странице предложения крупно указана общая сумма покрытия, а дальше идут отдельные ограничения, исключения и условия выплаты. Получается, человек видит 3 млн и думает, что именно столько потенциально может получить. А при наступлении конкретного события выясняется, что для него действует другой лимит. После этого я стал смотреть на страховку немного иначе. Сначала определяю, от какого риска вообще хочу защититься. Потом смотрю, сколько реально может стоить ущерб именно в моей ситуации. И уже после этого проверяю, какой лимит установлен по этому риску. Еще одна вещь, на которую раньше почти не обращал внимания, — исключения. Они могут оказаться важнее красивой цифры в начале договора. Потому что страхование работает не по принципу «заплатил за полис — страховая компенсирует любой ущерб». Есть перечень событий, которые покрываются, условия признания случая страховым и ситуации, когда выплата не производится. И вот здесь я однажды сам ошибся. Был уверен, что определенный риск входит в полис, потому что в описании он упоминался рядом с остальными. А когда посмотрел договор, оказалось, что для него есть отдельные условия. Хорошо, что выяснил это до страхового случая. Теперь перед оформлением стараюсь хотя бы один раз открыть именно договор, а не только страницу с тарифом. Смотрю страховую сумму, лимиты по отдельным рискам, франшизу и основные исключения. При этом не считаю, что нужно выбирать самый дорогой полис с максимальным покрытием. Если лимит значительно превышает возможный ущерб, переплата тоже может не иметь смысла. Мне кажется, здесь работает обычная логика: страховка должна соответствовать тому риску, от которого человек действительно хочет защититься.
Например, если речь идет о квартире, я бы отдельно смотрел не только на стоимость самого имущества, но и на возможный ущерб соседям. Если это автомобиль — на условия конкретных страховых рисков и размер собственного участия в убытке. Сейчас при сравнении двух предложений я уже не спрашиваю только «где больше миллионов?». Смотрю, что именно стоит за этой цифрой. Потому что страховой полис имеет смысл оценивать не по самой крупной цифре на первой странице, а по тому, какие реальные расходы он способен покрыть, если что-то действительно произойдет.

Новый день — новый выбор. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Осталось совсем немного пар. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Финальный выбор нашей серии! Ссылки на предыдущие пары и подробные условия конкурса — в стартовом посте.



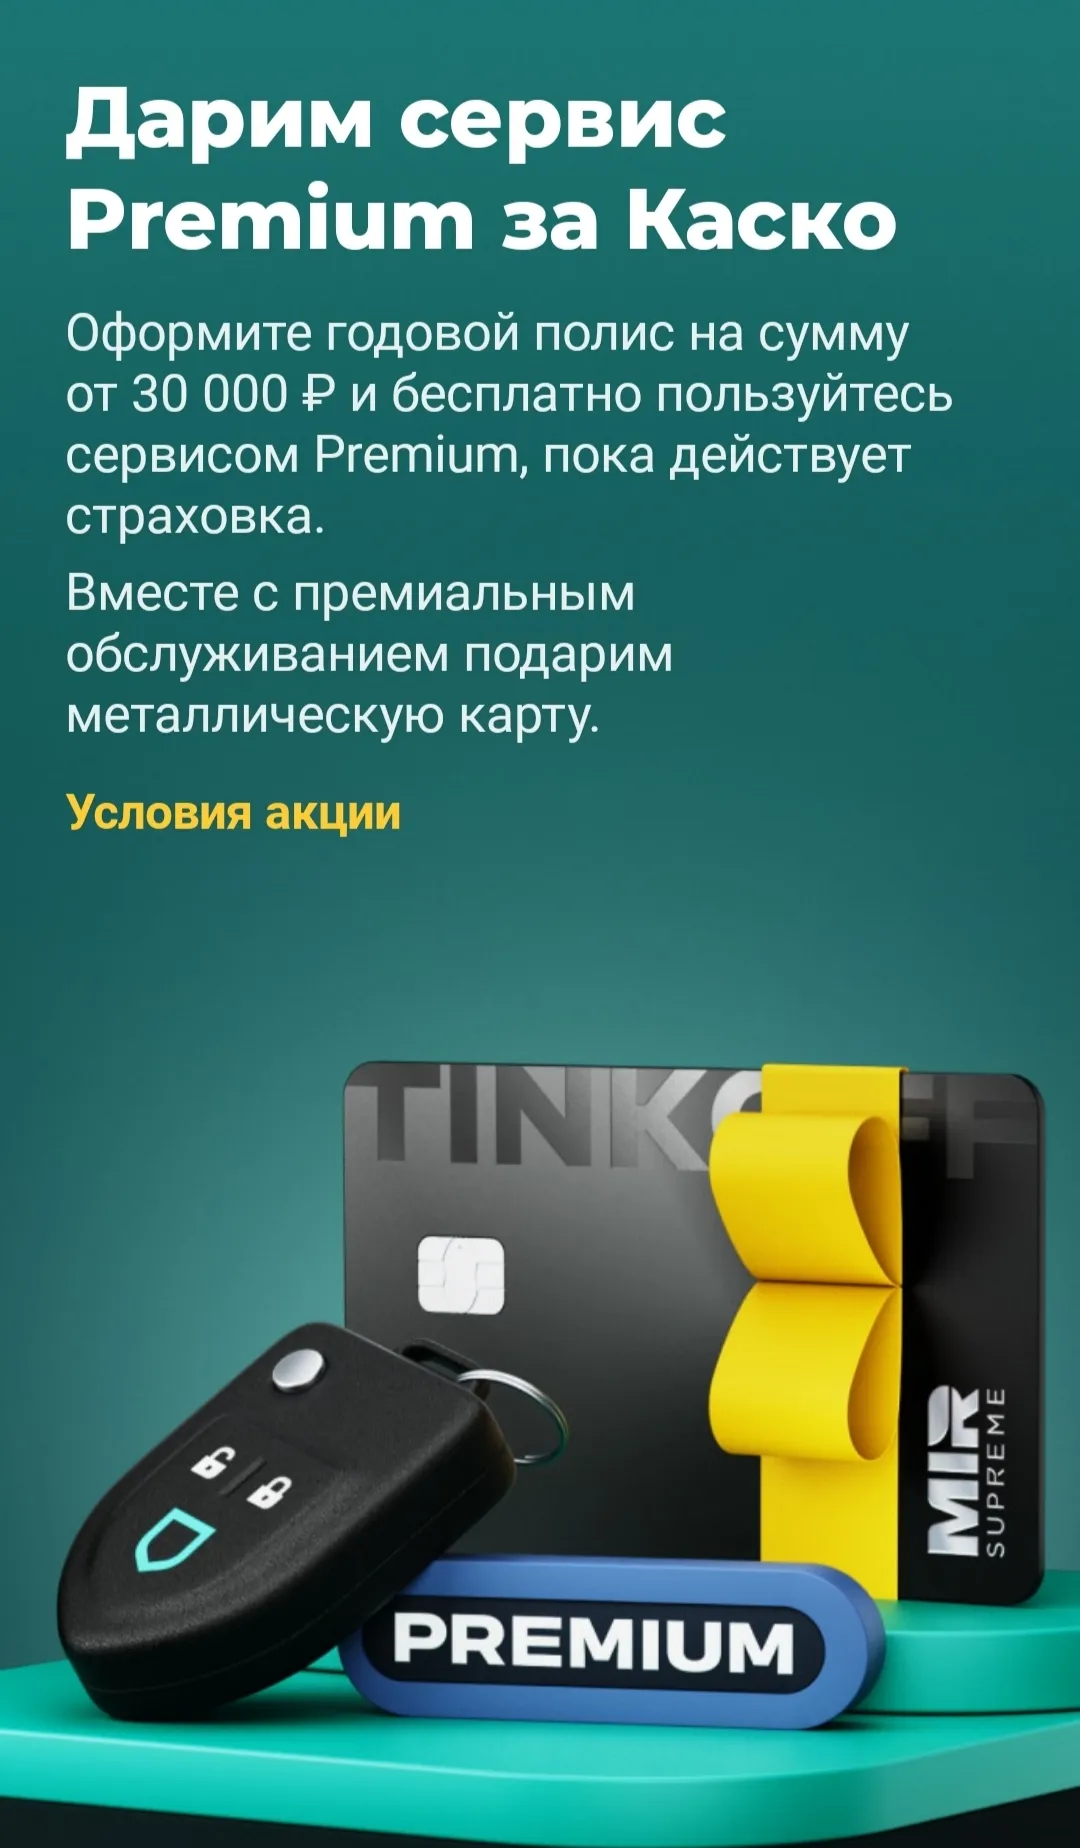
Пришло время обновлять КАСКО. Увидела в Т-Банке предложение: покупаешь полис от 30 тысяч — получаешь год подписки Premium бесплатно. В аттракционы щедрости от банков я не верю. Мне нужен ваш совет.
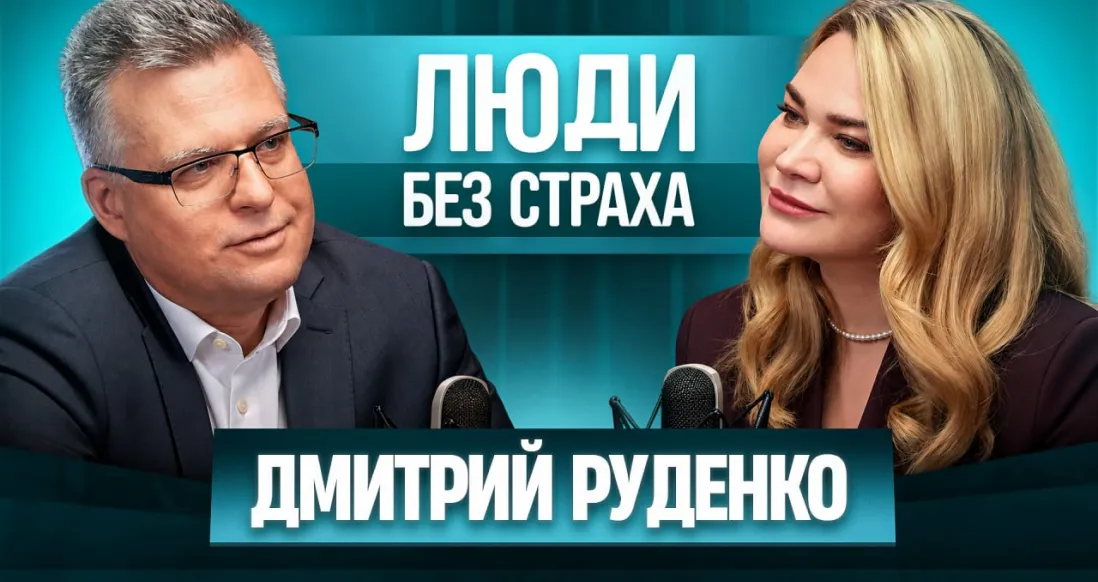
Генеральный директор, председатель правления «Абсолют Страхование» Дмитрий Руденко поделился своим подходом к развитию бизнеса, управлению и отношениям с клиентами.
🛡️ Когда хочется быть уверенным в завтрашнем дне
У меня «Лада Гранта» 2015 года. Не предмет гордости, но ездит. И вот уже пять лет я веду таблицу расходов на неё. Начал не от хорошей жизни — просто однажды понял, что деньги уходят, а куда, непонятно. Записывал сначала на чеках, потом в блокнот, потом в телефон. Сейчас могу сказать точно: за пять лет машина съела больше, чем я потратил на еду. Это если считать бензин, страховку, ремонт, резину и мелочи вроде омывайки и штрафов.
Покупка машины — это всегда про чистые эмоции. Помню, как забирал свой автомобиль: этот запах салона, уверенный стук закрывающейся двери и пьянящее чувство свободы. Кажется, что теперь весь мир у твоих ног. Но реальность быстро приземляет, когда ты начинаешь не просто кататься, а полноценно содержать своего четырехколесного коня. Со временем любой мужчина понимает: машина — это постоянная, ненасытная и очень изобретательная статья расходов.Давайте снимем розовые очки и честно посчитаем, во...
«Ингосстрах» завершил первую волну страховых выплат продавцам Ozon, чьи товары были повреждены или утрачены в результате происшествий на логистических объектах маркетплейса в Чапаевске (Самарская область), Махачкале (Республика Дагестан) и Энеме (Республика Адыгея).
Раньше при выборе страховки я смотрел почти исключительно на цену полиса. Условно: один вариант стоит 30 тысяч рублей, другой — 24 тысячи. Казалось очевидным, что второй выгоднее. Потом столкнулся с полисом с франшизой и понял, что сравнивал предложения слишком поверхностно.
Ассоциация менеджеров и ИД «Коммерсантъ» представили 27-й ежегодный рейтинг «https://www.kommersant.ru/apps/77/316">Топ-1000 российских менеджеров». По итогам рейтинга сразу четыре руководителя «Абсолют Страхование» стали лидерами в своих профессиональных категориях.
По итогам ежегодного рейтинга «Топ-1000 российских менеджеров» генеральный директор СК «Ингосстрах-Жизнь» Владимир Черников вошел в ТОП-250 высших руководителей и ТОП-2 среди руководителей компаний, с лицензией на страховании жизни принявших участие в рейтинге.
Подъем адреналина, новые достижения и хорошая физическая форма – у занятий спортом много преимуществ. Но некоторые виды спорта требуют особой осторожности: падения, столкновения и высокие нагрузки могут привести к травмам.
Страховая Компания «Гелиос» разработала и запустила страховой продукт «Финансовая стабильность», доступный клиентам АО «Банк Жилищного финансирования» в рамках партнёрства.