«Ставка 14% — это финиш или передышка? Смотрим цифры и выбираем продукт» ⚖
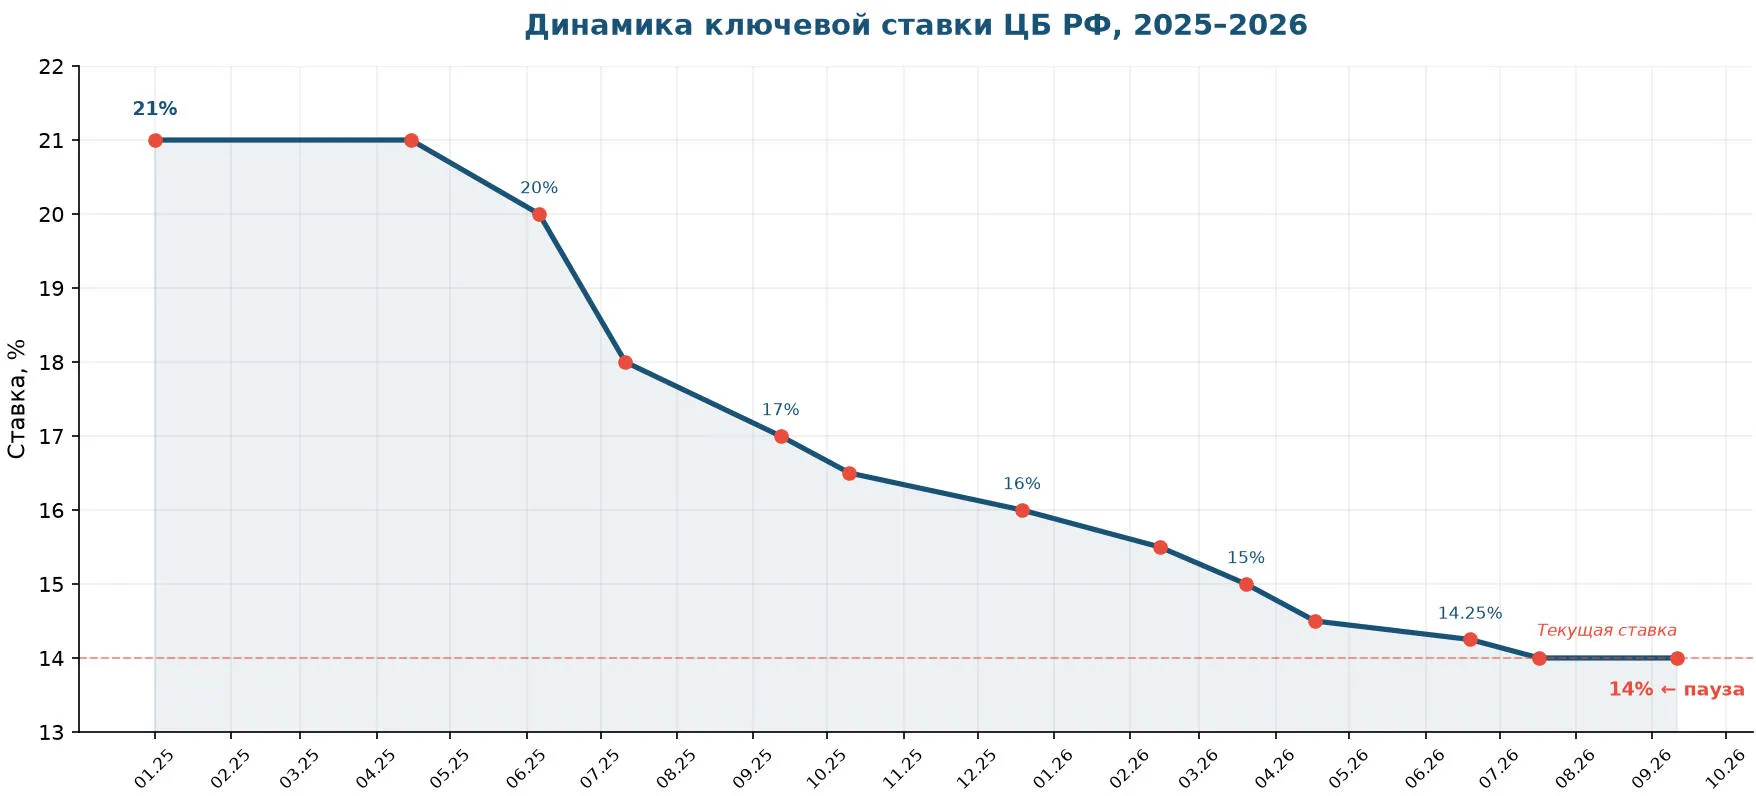
Ставка ЦБ как падала и почему встала: 11 сентября 2026 года ЦБ оставил ключевую ставку на 14%. Впервые за полтора года - ни вверх, ни вниз. Эльвира Набиуллина на пресс-конференции сказала коротко: снижение не будет автоматическим, инфляционные риски выросли. Из 30 аналитиков консенсус-прогноза РБК 24 ждали именно этого – паузу.
Чтобы понять, чего стоит эта пауза, отмотайте на полтора года назад.
2025 год: от 21% до 16%
Год начался со ставки 21% - рекорд с 2013 года. ЦБ держал её на этом уровне четыре заседания подряд: февраль, март, апрель, май. Регулятор выжидал. Инфляция замедлялась, но медленно, и каждый раз в пресс-релизе звучало слово «риски».
Первое снижение произошло 6 июня - сразу на процентный пункт, до 20%. Потом пошло быстрее. Июль - минус два пункта, до 18%. Сентябрь - до 17%. Октябрь - до 16,5%. Декабрь - до 16%. За 2025 год ЦБ срезал ставку на 5 процентных пунктов. Среднее значение за год составило 19,13%. Инфляция по итогам года опустилась ниже 6% - минимум за пять лет.
2026 год: от 16% до 14% - и стоп
Снижение продолжилось, но темп замедлился. Февраль - 15,5%. Март - 15%. Апрель - 14,5%. Июнь - 14,25%. Июль - 14%. Шаги сужались: сначала по полпункта, потом по четверти. И вот 11 сентября - стоп. Годовая инфляция на 7 сентября - 6,3%. Прогноз ЦБ на 2026 год - 6-7%, возврат к цели 4% ожидается только в 2027-м.
В 2025 году шаги были крупными: иногда сразу 1-2 п. п. В 2026-м ЦБ действовал осторожнее - по 0,25 или 0,5 п. п. А сентябрьская пауза стала сигналом: автоматического снижения нет. На это повлияли растущие инфляционные риски, повышение НДС и индексация тарифов ЖКХ.
Следующее заседание - 23 октября. Оно будет важнее сентябрьского: ЦБ обновит среднесрочный прогноз и получит данные по сентябрьской инфляции. Базовый сценарий на 2027 год - средняя ставка 10,5-12,5%. Звучит обнадёживающе. Но Набиуллина подчеркнула: траектория зависит от инфляции, а не от календаря.
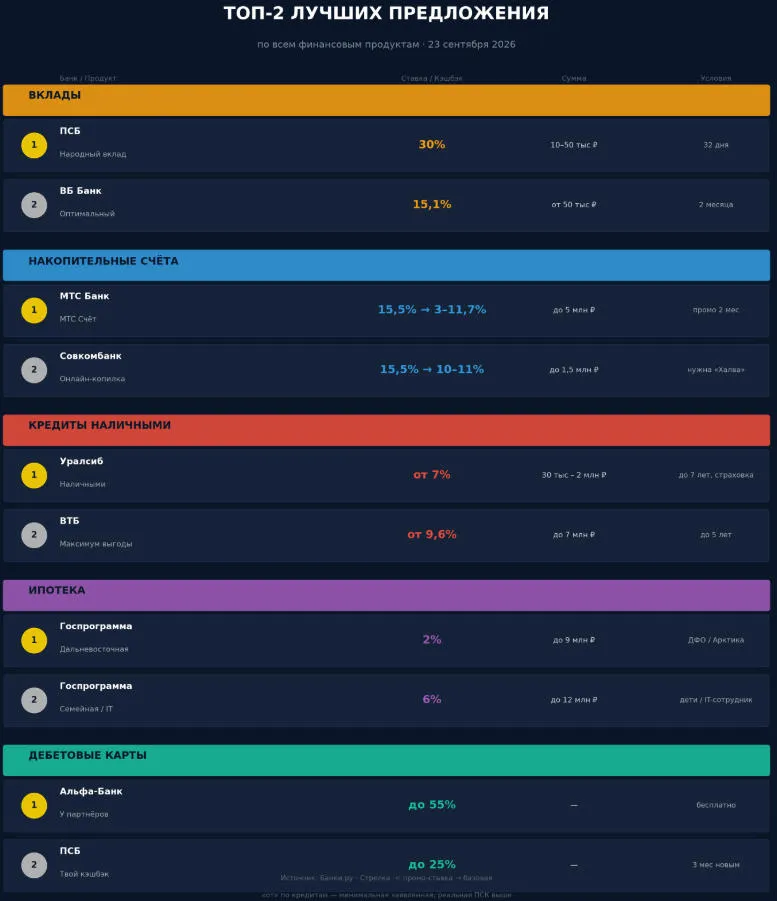
Вклады: где держать деньги прямо сейчас - ПСБ держит промо «Народный вклад» под 30% на 32 дня, но потолок - 50 тысяч рублей. На маленькую сумму и короткий срок это разовый заработок, не стратегия.
Если нужна ставка повыше ключевой на нормальный срок и сумму, смотрите на ВБ Банк: 15,1% на 2 месяца от 50 тысяч. ПСБ «Вклад в Победу» даёт 14,3% на 6 месяцев, от 50 тысяч до 10 миллионов - и для каждого вкладчика банк перечисляет 3000 рублей в благотворительный фонд. ДОМ.РФ «Мой дом» - 14,4% на 3 месяца, тоже на «новые деньги».
Лидеры с учётом бонуса Банки.ру: Свой Банк - 15,14%, Совкомбанк – 15,1%, БыстроБанк - 15%. Бонус маркетплейса добавляет 1,4-1,6% к базовой ставке, так что открывать через Банки.ру часто выгоднее, чем напрямую.
Если у вас есть депозит с фиксацией, держите его. Когда ЦБ снова начнёт снижать - а он начнёт, вопрос только в сроках - ставки по новым вкладам пойдут вниз следом. Длинные вклады сейчас выглядят разумнее коротких.
Накопительные счета: свобода с подвохом - Пополнять и снимать можно когда угодно. Ставки держатся на уровне вкладов, но часто только первые два месяца - дальше падают до 3-10%.
МТС Банк - 15,5% на ежедневный остаток, промо 2 месяца, до 5 млн рублей. Совкомбанк «Онлайн-копилка» - те же 15,5%, но потолок 1,5 млн и нужна подписка «Халва». Яндекс Банк «Сейф» - 15% с подпиской «Плюс», проценты капают ежедневно.
После промопериода ставки режут. МТС - до 3%, Яндекс - до 8%. Смотрите базовую ставку, а не приветственную. Это ваш реальный доход с третьего месяца.
Кредиты: красивая цифра и реальная - Минимальные заявленные ставки выглядят красиво - от 7%. Но за этими цифрами стоит страховка и платные опции. Реальная средняя ставка по топ-20 банков - 23-27%.
Уралсиб декларирует от 7% - со страховкой «Надёжная защита» и двумя документами. ВТБ - от 9,6% с опцией «Максимум выгоды», решение за 2 минуты. Ренессанс - от 9,9%, первый платёж через 45 дней. Без платных опций цифра меняется. Сбер - от 21,4%, зарплатным клиентам от 19,4%.
Полная стоимость кредита честнее номинальной ставки - смотрите именно её. Если планировали рефинансирование, спешки нет. Ставка 14% может продержаться ещё одно-два заседания.
Ипотека: рыночная и льготная - Рыночная ипотека на 23 сентября - от 15,5% (Кубань Кредит), средневзвешенная по топ-20 банков - 18,7%. Сбер держит 18,7%, ВТБ - 19,4%, Альфа-Банк - 19,1%. В августе несколько банков начали снижать ставки на 0,3–0,6 п.п., не дожидаясь ЦБ.
Льготные программы живут своей жизнью. Семейная - 6%, до 12 млн в Москве и Питере, до 6 млн в регионах. Ребёнок до 7 лет, инвалидность или двое несовершеннолетних. В октябре условия могут стать ещё адреснее. IT-ипотека - 6% до 9 млн. Дальневосточная и Арктическая - 2%.
Дебетовые карты с кэшбэком - ПСБ «Твой кэшбэк» - 25% на всё для новых клиентов первые 3 месяца. Пополнить от 18 тысяч и потратить от 5 тысяч. Альфа-Банк - до 55% у партнёров, обслуживание бесплатно. Ozon Банк - до 25% в категориях.
Т-Банк даёт 5-30% в выбранных категориях, лимит кэшбэка – 3000 рублей (с Pro - 5000, с Premium - 30 000). ВТБ «Космос» - 2-15%, выплата рублями, лимит 3000 в месяц.
Короткий итог - Ставка падала быстро, а потом замедлилась. Сентябрьская пауза - сигнал: резких движений не будет. До конца года ЦБ может пройти одно-два заседания без изменений, а может возобновить снижение - всё зависит от октябрьских данных по инфляции.
Максимальные ставки по вкладам и накопительным счетам почти всегда привязаны к условиям. Новый клиент, «новые деньги», подписка, покупки по карте - всё это влияет на реальный процент. Перед открытием продукта сверьте условия на Банки.ру и уточните в поддержке банка.
Длинные вклады сейчас разумнее коротких. С кредитами спешки нет. Ипотеку стоит брать, если есть доступ к льготной программе - рыночная ставка 18-19% тяжёлая.
Всем добра и правильных финансовых решений!


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Купили автомобиль в автокредит или оформили потребительский кредит, а может приобрели квартиру в ипотеку. Все эти кредитные договора объединяет одно - навязанное страхование банка.
Деньги окружают нас каждый день. Мы используем их для покупок, оплаты услуг, переводов и накоплений. Обычно под деньгами мы представляем купюры и монеты. Однако в современной экономике большая часть денежных средств существует в безналичной форме. Это обычные записи на банковских счетах.
В данном посте, я продолжаю делится с читателями Площадки Диалог , актуальными выгодными банковскими предложениями по открытию выгодных продуктов , вкладов и НС, которые я, подбираю в ЛК маркетплейса банки ру., с учётом своих индивидуальных запросов по дате и срокам , на момент открытия https://www.banki.ru/products/deposits/ и на этот раз , речь пойдёт об прекрасном депозите , настоящем зодотнике финансового рынка , вкладе - ,, Народный ,, в банке ПСБ , который...
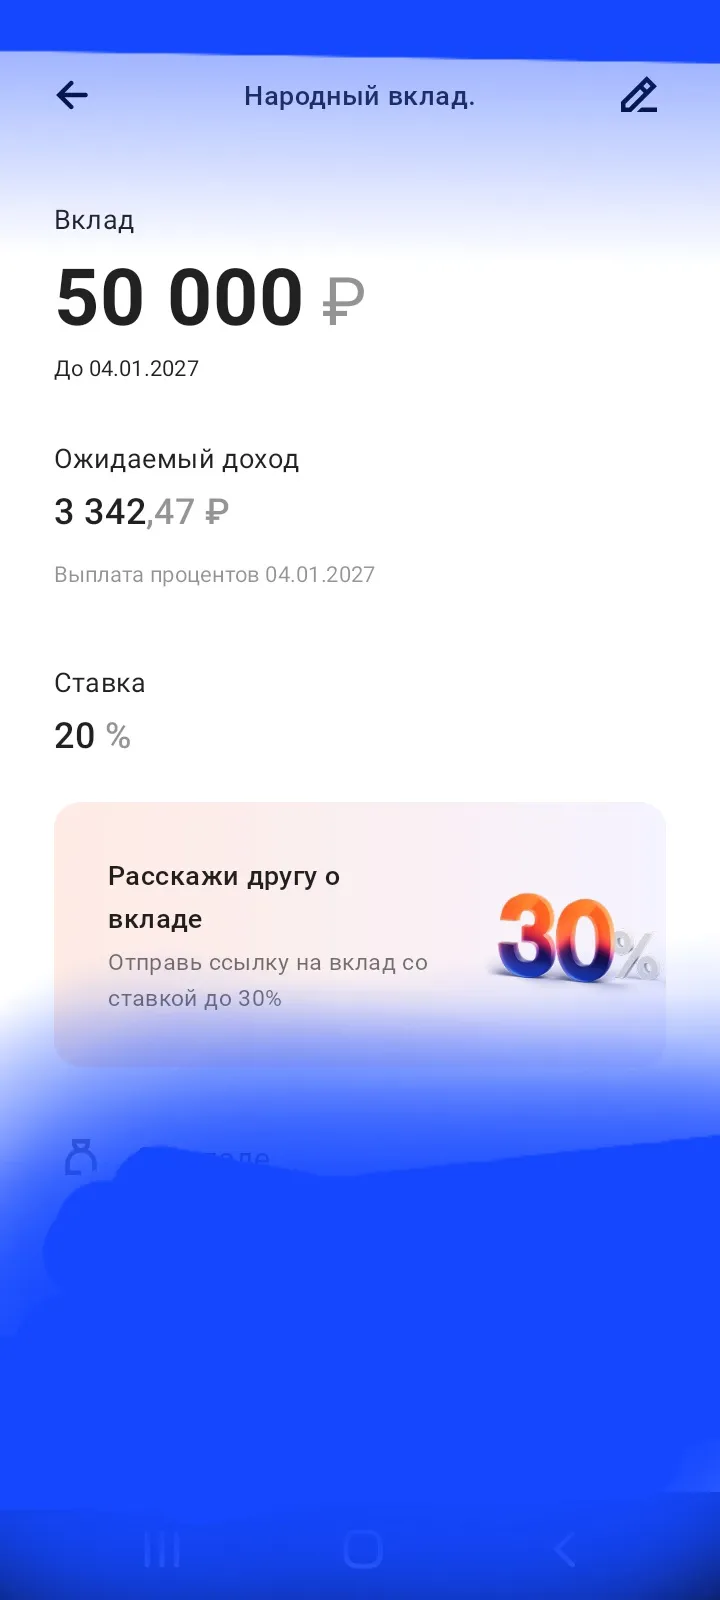
Данный вклад в банке ПСБ -' отличный выбор ,автора поста, варианта подбору и выгоде вкладов по небольшой сумме размещения своих свободных денежных средств на вклады. Ставка максимальная - 30% замечательная , но я бы , также выбрал на более длительный срок , пусть и по меньшей ставке в 20% годовых .
Уже вот несколько недель подряд в барабане кэшбэка "Свои Плюсы Понедельника" выпадает 100% кэшбэк на подключение различных опций, дополненительные подписки и опции к Яндекс Плюс.
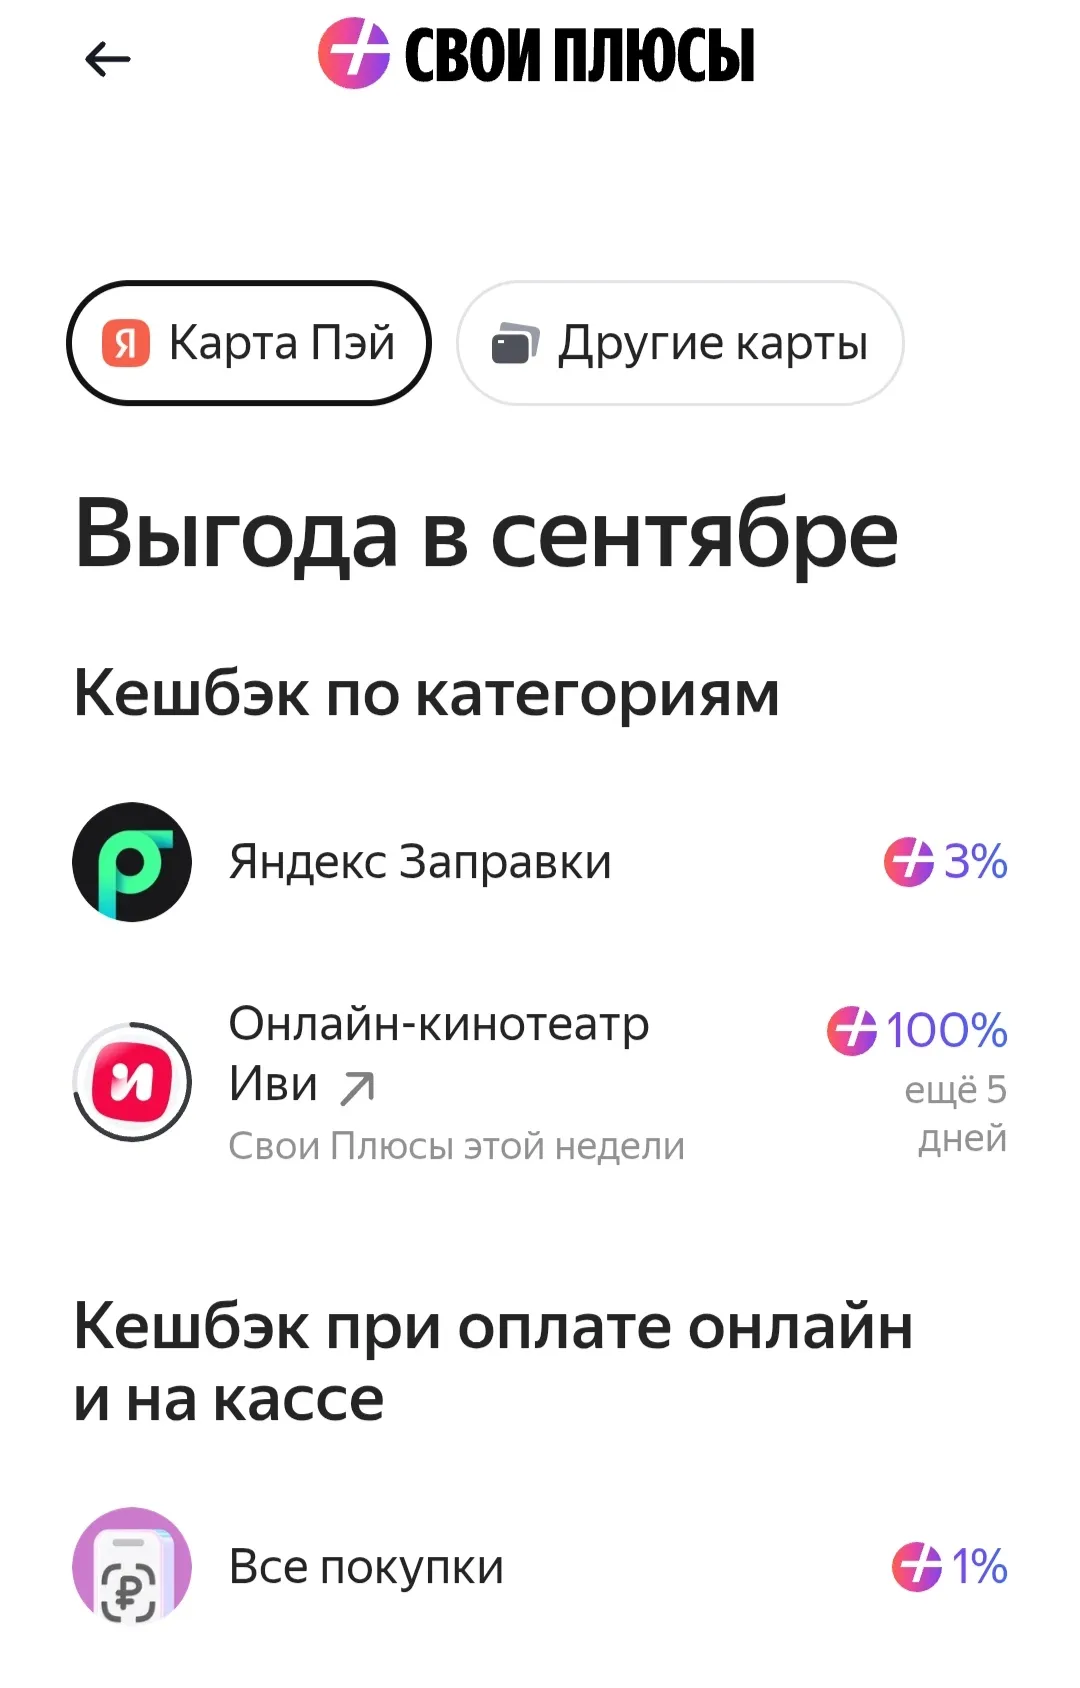

Интересный способ по добыванию баллов Плюса, считай без затрат особых получить баллы и сразу вернуть их компенсацией покупок.
На что обратить внимание при выборе вклада
В данном , своём посте , я хочу рассказать и поделится опытом с читателями Площадки Диалог банки ру. об отличном банковском депозитном продукте продукте вкладе ,, В победу ,, в банке ПСБ который , я подобрала в ЛК маркетплейса банки ру в разделе вкладов https://www.banki.ru/products/deposits/ Данный вклад , я открыла совсем...

С 1 июля 2026 года вступили новые меры, направленные на возможности граждан России пользоваться заемными средствами. Ужесточили контроль за дополнительными услугами. Особенно это коснулось МФО: теперь организация не может сама проставить галочку за клиента на согласие к страхованию, СМС-информированию или другим платным опциям. Заёмщик должен выразить согласие самостоятельно и отдельно на каждую услугу. Кроме того, запретили визуальные приёмы (цвет, шрифт), которые маскируют плату за услуги...
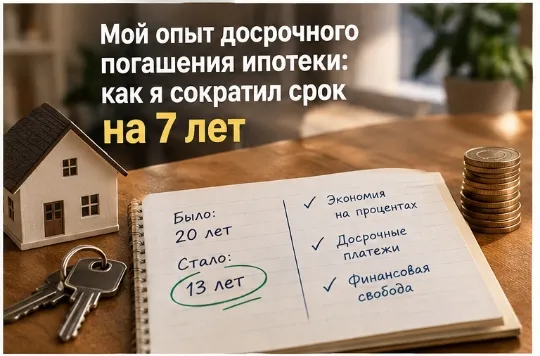
Всем привет. Тема ипотеки для меня больная, но я хочу поделиться положительным опытом. В 2019 году мы с женой взяли ипотеку на 2,5 млн рублей под 9,5% на 20 лет. Платеж был 23 000 рублей в месяц. Вроде не смертельно, но за 20 лет переплата составила бы почти 3 млн.
Что мы сделали:
1. Выбрали стратегию. Я читал много статей на Банки.ру и понял: есть два пути — сокращать срок или уменьшать платеж. Мы выбрали сокращение срока, так как это дает максимальную экономию на процентах.
2. Нашли...
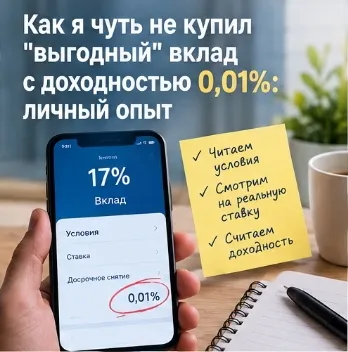
Всем привет. Мне 40, и после продажи старой машины у меня образовалась свободная сумма — 400 000 рублей. Деньги лежали мертвым грузом, и я решил открыть вклад. Казалось бы, что тут сложного? Но не тут-то было.
Я начал искать предложения на Банки.ру. Глаза разбежались: у одних ставка 16%, у других — 17,5%. Но когда я начал читать мелкий шрифт, начались сюрпризы.
Моя ошибка и как я ее избежал:
1. Первое предложение. Банк предлагал 17% годовых. Я почти открыл вклад, но решил проверить условия...
Всем привет. Мне 38, у меня семья, ипотека и, как у многих, накопился багаж из кредитных карт, набранных еще в ковидные времена. Когда-то казалось, что это удобно, но в прошлом году я сел и посчитал: только на обслуживание кредиток уходило 23 000 рублей в месяц. При этом основной долг почти не двигался.
Ситуация была классическая: три карты с лимитами 150, 100 и 80 тысяч. Ставки — от 24% до 32%. Я платил, как белка в колесе, но чувствовал, что просто кормлю банк. В какой-то момент понял, что...