



Цифровой рубль vs деньги на карте: в чём разница и чем он обеспечен?
С 1 сентября 2026 года цифровой рубль перестал быть экспериментом: за три недели россияне открыли почти 200 тысяч кошельков. Но до сих пор многие уверены, что это просто «ещё одна карта» или, того хуже, какая-то пирамида. На самом деле перед нами третья форма национальной валюты — с принципиально иной природой, другими правилами и другим ответом на вопрос «кто вам должен». Разберём вместе с редактором и финансовым аналитиком Викторией Кутузовой главное: чем цифровой рубль отличается от безналичных денег, чем он обеспечен и что это значит лично для вас.
Что такое цифровой рубль?
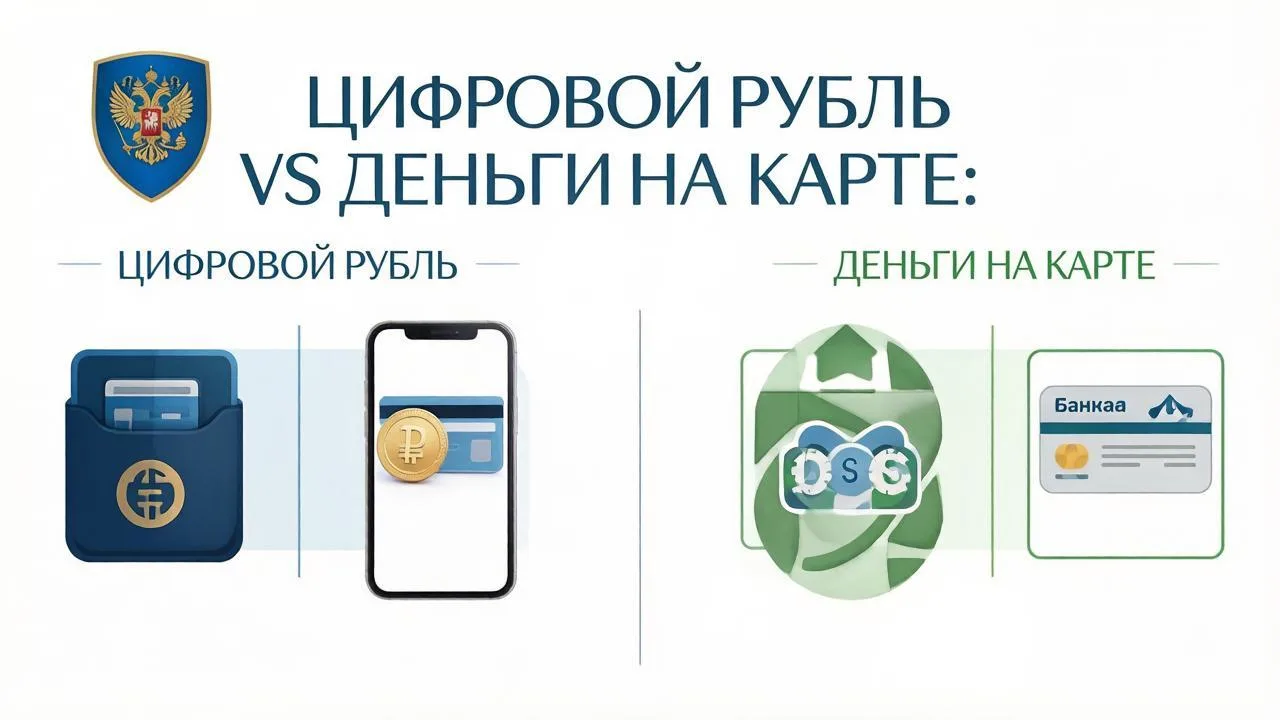
Цифровой рубль — это цифровая форма российской национальной валюты, которую выпускает Банк России. Он существует в виде уникального цифрового кода и хранится на специальной платформе Центрального банка. Соотношение всегда неизменное: один цифровой рубль равен одному наличному и одному безналичному рублю.
Это не пирамида и не новый вид денег — это официальная форма национальной валюты, представляющая собой уникальный электронный код.
Где «лежат» деньги: банк vs Центробанк
Это главное отличие. Когда вы держите деньги на карте, они хранятся на вашем счёте в коммерческом банке (Сбер, ВТБ, Альфа и т.д.). Банк — это посредник, через которого вы получаете доступ к своим деньгам. Если банк обанкротится или у него отзовут лицензию, вернуть сумму сверх страховки (1,4 млн рублей) бывает проблематично.
Цифровой рубль хранится напрямую на платформе Банка России. Банк в этой схеме — просто «дверь»: через его приложение вы заходите в свой цифровой кошелёк, но сами деньги лежат не у банка, а у государства. Если коммерческий банк рухнет, ваши цифровые рубли никуда не денутся — они защищены напрямую Центробанком.
Что можно и нельзя делать?
У цифрового рубля есть жёсткие ограничения: по нему не начисляются проценты, и на него нельзя оформить вклад или взять кредит. Это чисто платёжный инструмент: перевёл, оплатил, получил — и всё. Безналичные деньги на карте, наоборот, могут работать: кэшбэк, проценты на остаток, депозиты.
Зато у цифрового рубля есть свои плюсы: переводы для граждан бесплатны и без лимитов, а операции проходят мгновенно и круглосуточно, включая выходные.
Обеспечение: к чему привязан цифровой рубль
Деньги на карте — это обязательство коммерческого банка перед вами. Банк должен вам эти деньги, и его способность их вернуть зависит от его финансового состояния.
Цифровой рубль — это прямое обязательство Банка России, то есть государства. По сути, он обеспечен теми же активами, что и обычный рубль: золотовалютными резервами страны, её экономическим потенциалом и способностью государства гарантировать стоимость валюты. Никакой отдельной «привязки к золоту» у цифрового рубля нет — он обеспечен ровно тем же, чем обеспечен обычный рубль.
Зачем это вообще нужно, если есть карты?
Цифровой рубль — это не «замена» картам, а дополнительный инструмент. Он решает несколько задач:
- Независимость от банков: вы можете получить доступ к кошельку через приложение любого подключённого банка, даже если ваш «родной» банк испытывает проблемы.
- Смарт-контракты: можно автоматизировать сделки — например, поставщик получает деньги мгновенно после подтверждения поставки товара.
- Прозрачность и борьба с мошенничеством: каждый цифровой рубль имеет уникальный код, и его путь можно отследить.
Что будет с цифровыми рублями после вашей смерти?
Это один из самых неочевидных вопросов. Цифровые рубли не наследуются автоматически так же просто, как обычные безналичные деньги на карте.
Как это работает:
- Счета цифрового рубля входят в наследственную массу, как и другие виды имущества.
- Получив уведомление о смерти владельца, Банк России передаёт сведения нотариусу.
- Наследник получает цифровые рубли через нотариуса — либо на свой банковский счёт, либо на свой цифровой кошелёк.
- До вступления в наследство за счёт средств на счёте можно возместить расходы на похороны — до 100 тыс. рублей.
На что обратить внимание: если вы хотите, чтобы цифровые рубли точно перешли к конкретному человеку, лучше составить завещание или распоряжение на случай смерти. Простого факта наличия кошелька недостаточно.
Приставы и налоговая: доберутся ли до цифрового кошелька?
Да, доберутся. И это важно знать заранее.
Взыскание по исполнительным документам обращается на цифровые рубли при отсутствии или недостаточности средств на обычных банковских счетах, во вкладах и электронных кошельках. То есть цифровой кошелёк — не способ спрятать деньги от приставов.
Очерёдность списания при налоговой задолженности:
- Расчётный счёт.
- Валютные счета.
- Вклады в драгметаллах.
- Электронные денежные средства.
- Цифровые рубли — в последнюю очередь.
Важный нюанс: ФНС не списывает цифровые рубли автоматически. Сначала должны быть соблюдены все процедуры, предусмотренные законом, включая уведомление должника. Но если дело дошло до взыскания — кошелёк не защищён.
Следит ли ФНС за каждым вашим переводом?
Здесь есть нюанс, который часто упускают. С июля 2027 года ФНС сможет запрашивать не только данные о переводах, но и технический след операции: IP-адрес, MAC-адрес устройства, номер телефона и сим-карты.
Но это не тотальная слежка в реальном времени. Порядок тот же, что уже действует для обычных банковских счетов: налоговая запрашивает данные при взыскании задолженности либо с согласия вышестоящего налогового органа в рамках проверки. Автоматически получать информацию о каждой операции ФНС не будет.
Зачем это нужно: технические данные позволяют сопоставить несколько формально разных счетов, которыми управляют с одного устройства. Это инструмент против дробления бизнеса, скрытых доходов и фиктивных сделок.
Что это значит для вас: если вы добросовестный плательщик, ничего не меняется. Если есть сомнительные схемы — цифровой кошелёк не укроет.
Есть ли лимиты на пополнение кошелька?
Да, и это одно из главных ограничений. Максимальная сумма, которую физическое лицо может перевести со своего банковского счёта на цифровой кошелёк, — 300 000 рублей в месяц.
Важные уточнения:
- Лимит действует только на пополнение кошелька со своего безналичного счёта.
- На распоряжение уже находящимися в кошельке средствами ограничений нет — тратить и переводить их можно без лимита.
- Для бизнеса такого лимита нет.
- Переводы в цифровых рублях для физлиц бесплатны.
Практический вывод: цифровой кошелёк — не для хранения крупных сумм. Это платёжный инструмент, а не накопительный счёт.
Можно ли заблокировать свой цифровой кошелёк?
Да, и это делается по вашему желанию. Если вы не планируете какое-то время пользоваться цифровыми рублями, счёт можно заблокировать, а затем разблокировать при необходимости.
Какие ограничения можно установить:
- полностью приостановить все операции;
- запретить только расходные операции;
- запретить только приходные операции.
Кто ещё может заблокировать счёт:
- Банк России — при подозрении на мошенничество или отмывание;
- налоговые органы — по решению инспекции при взыскании задолженности;
- банки — при подозрении на финансирование терроризма.
Можно ли не пользоваться цифровым рублём?
Использование цифрового рубля для граждан — полностью добровольное. Цифровой кошелёк не появится автоматически: его может открыть только сам человек и только по собственному желанию через приложение своего банка, банк не вправе сделать это за клиента. Специального заявления об отказе от цифрового рубля не существует — если вам это не нужно, достаточно просто не открывать счёт, обращаться в МФЦ или другие инстанции не требуется. Зарплата, пенсия и социальные выплаты без согласия получателя в цифровые рубли не переводятся. Даже если кто-то отправит вам цифровые рубли, вы в любой момент сможете мгновенно перевести их на свой обычный банковский счёт, а затем при желании снять наличные. Вы можете продолжать пользоваться только наличными и безналичными рублями: это ваш выбор, и он защищён законом.
Главное в цифровом рубле — не удобство и не технические детали. Он меняет саму точку опоры: теперь вы доверяете не банку, а государству напрямую. Это не лучше и не хуже — это другая модель денег. И привыкать к ней придётся, потому что обратно, судя по всему, дороги уже нет.

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Сегодня хочу поделиться о выгодных покупках в сети магазинов Магнит. Изначально у меня была карта Магнит плюс, и с каждой покупки я получала баллы. Но мне этого стало мало, и я решила попробовать подписку Магнит премиум. Первый месяц было бесплатно, пробно. Но я ощутила разницу. С каждой покупки я получаю в Магазине Магнит 5% кэшбэка, в Магнит Косметик 10%. Но это не всё, нужно выбрать 10 категорий и получать ещё более повышенный кэшбэк. Подписку я отключать не стала, её стоимость 99 рублей, но...

Если у меня есть 200 000 ₽ и кредитка под 24,9%, а хочу через год жить без долга и с подушкой 300 000 ₽, что нужно сделать??? 🧐🧐🧐
Когда я брал потребительский кредит на ремонт, ставка казалась адекватной — 18,9%. Но спустя год я заметил, что банки начали предлагать рефинансирование под 14–15%. Разница в 4% на остаток долга в 400 тысяч — это около 1 600 рублей экономии в месяц. Расскажу, как я это сделал.
Шаг 1: Проверка кредитного рейтингаЯ не подавал заявки вслепую. Сначала проверил свой рейтинг через сервис Банки.ру. Оказалось, что за год аккуратных платежей он вырос, и это открывало доступ к более выгодным условиям.
Шаг...

СК «Росгосстрах Жизнь» запустила «Персональный фонд Ультра» – программу страхования жизни с расчетной доходностью для квалифицированных инвесторов сегмента Прайм ВТБ. Программа позволяет клиентам формировать портфель из акций и облигаций российских эмитентов.
- сентября 2026 года Минфин предложил изменить порядок налогообложения некоторых доходов граждан. Проценты по вкладам, дивиденды, доходы от продажи имущества и ряд других поступлений хотят включить в общую базу НДФЛ. Тогда ставка для такой части дохода будет зависеть в том числе от зарплаты и других облагаемых поступлений.

Банк «Санкт-Петербург» повысил ставки по базовым ипотечным программам на 0,5–1,5 процентного пункта.
С 1 сентября у нас массово запустили цифровой рубль. Я решила не ждать и сразу открыла кошелек. Весь месяц им пользовалась. Но пока не поняла, зачем.
В данном своём посте , я хочу рассказать, вам , своим читателям, пользователям Площадки Диалог банки ру. о своём опыте по оформлению и дальнейшему, выгодному пользованию дебетовой картой МИР Альфа-Банка , на основе банк- клиент.и по итогу , рекомендовать её оформление..Данную карту , я , сам, оформил, несколько лет назад,через маркетплейс банки ру. в ЛК https://www.banki.ru/card-master в разделе,, Подберите себе лучшую банковскую карту,, где каждый пользователь , может...

В сентябре 2026 года у меня с мужем появилась свободная сумма — 300 000 рублей. Деньги могли понадобиться через полгода, но не раньше, и я хотела зафиксировать максимальную доходность. Ключевая ставка ЦБ после заседания 11 сентября осталась на уровне 14% — золотое время двадцати процентов прошло, но варианты всё ещё есть. Сравнила вклады и накопительные счета на Банки.ру и делюсь выводами.
Каждый день мы читаем новости о том, как телефонные мошенники развели очередного человека и заставили его взять миллионный кредит. Но теперь у нас есть легальный способ защитить себя раз и навсегда.
Мы разыграли типичный диалог между скептиком Максимом и финансовым экспертом Анной, чтобы разложить всё по полочкам.
—————————
Анна: Привет, Максим! Абсолютная правда. С 1 марта 2025 года в России официально заработал закон о самозапрете на кредиты и микрозаймы. Ты действительно можешь установить...