Как долг через год превратить в доход!?
Если у меня есть 200 000 ₽ и кредитка под 24,9%, а хочу через год жить без долга и с подушкой 300 000 ₽, что нужно сделать??? 🧐🧐🧐
После ремонта квартиры на накопительном счёте лежало 200 000 ₽ под 12% годовых, а на кредитке висел долг 180 000 ₽ под 24,9%. Я долго думала: «Пусть деньги лежат, вдруг пригодятся». А хотела простую вещь: к осени следующего года не иметь долга и иметь подушку хотя бы 300 000 ₽.
Что я посчитала сначала 📝
Кредитка: долг 180 000 ₽, ставка 24,9% годовых. Минимальный платёж — примерно 5% от суммы, то есть около 9 000 ₽ в месяц. Проценты за первый месяц: 180 000 × 24,9% / 12 = 3 735 ₽.
Накопительный счёт: 200 000 × 12% / 12 = 2 000 ₽ в месяц.
Получается, только на разнице я теряла около 1 735 ₽ ежемесячно. И это без учёта того, что минимальный платёж почти не уменьшает долг.
Три варианта, которые я сравнила.
Вариант 1. Оставить 200 000 ₽ на счёте, а кредитку платить минимально.
Через 12 месяцев у меня было бы примерно 225 000 ₽ накоплений и около 109 000 ₽ долга. Итоговый капитал — около 116 000 ₽. Долг давит, проценты капают, спокойствия нет.
Вариант 2. Сразу погасить всю кредитку, оставить только 20 000 ₽.
Я экономила бы около 37 000 ₽ на процентах. Через год: долг 0, накопления около 340 000 ₽. Но оставаться почти без резерва мне было страшно: внезапные траты никто не отменял.
Вариант 3. Гибрид: погасить 150 000 ₽, оставить 50 000 ₽ как буфер.
Остаток долга — 30 000 ₽. Я закрыла его за 2 месяца платежами по 15 000 ₽. Переплата — меньше 1 000 ₽. Через год: долг 0, накопления около 318 000 ₽. Чуть меньше, чем во втором варианте, но с запасом на случай форс-мажора.
Что я выбрала и почему. 📝
Я выбрала третий вариант. Математически выгоднее было закрыть кредитку сразу. Но психологически мне было важно иметь 50 000 ₽ на непредвиденное. Через два месяца я закрыла остаток долга, а дальше откладывала по 25 000 ₽ в месяц: 9 000 ₽, которые раньше уходили на минимальный платёж, плюс 16 000 ₽, которые я находила в бюджете.
Главный вывод: нельзя сравнивать просто «деньги на вкладе» и «долг на кредитке». Нужно сравнивать ставки. Если долг стоит 24,9%, а вклад приносит 12%, то каждый рубль на вкладе не перекрывает проценты по долгу. Это как наполнять бассейн, из которого вода утекает быстрее, чем прибывает.
Что я советую проверить, если у вас похожая ситуация:
(1). Сравните ставку по долгу и доходность вклада. Если долг дороже — его выгоднее гасить.
(2). Посчитайте минимальный платёж и срок. Минималка часто создаёт иллюзию контроля, но долг почти не уменьшается.
(3). Оставьте буфер. У меня это 50 000 ₽. Лучше 1–2 месячных расходов, чтобы не бежать снова к кредитке.
(4). Проверьте условия досрочного погашения, комиссии и льготный период. Иногда есть нюансы.
(5). Рассмотрите рефинансирование, если можете снизить ставку. Я не стала, но это рабочий вариант.
Я сравнивала условия на Банки.ру:
— вклады: https://www.banki.ru/products/deposits/
— кредитные карты: https://www.banki.ru/products/creditcards/
— кредитный калькулятор: https://www.banki.ru/services/calculators/credits/
Сейчас у меня нет долга по кредитке, есть подушка около 318 000 ₽, и я спокойно планирую отпуск.
Мой сценарий был такой: если у меня есть X на вкладе, а я хочу Y — сначала считаю проценты, потом выбираю стратегию. Иногда выгоднее закрыть дорогой долг, но с умом, не оставляя себя без резерва.
Это мой личный опыт и не индивидуальная инвестиционная рекомендация.
Но если вы давно сидите с деньгами на вкладе и долгом на кредитке — сядьте с калькулятором. Возможно, вы удивитесь, сколько стоит ваша нерешительность.

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Когда я брал потребительский кредит на ремонт, ставка казалась адекватной — 18,9%. Но спустя год я заметил, что банки начали предлагать рефинансирование под 14–15%. Разница в 4% на остаток долга в 400 тысяч — это около 1 600 рублей экономии в месяц. Расскажу, как я это сделал.
Шаг 1: Проверка кредитного рейтингаЯ не подавал заявки вслепую. Сначала проверил свой рейтинг через сервис Банки.ру. Оказалось, что за год аккуратных платежей он вырос, и это открывало доступ к более выгодным условиям.
Шаг...

СК «Росгосстрах Жизнь» запустила «Персональный фонд Ультра» – программу страхования жизни с расчетной доходностью для квалифицированных инвесторов сегмента Прайм ВТБ. Программа позволяет клиентам формировать портфель из акций и облигаций российских эмитентов.
- сентября 2026 года Минфин предложил изменить порядок налогообложения некоторых доходов граждан. Проценты по вкладам, дивиденды, доходы от продажи имущества и ряд других поступлений хотят включить в общую базу НДФЛ. Тогда ставка для такой части дохода будет зависеть в том числе от зарплаты и других облагаемых поступлений.

Банк «Санкт-Петербург» повысил ставки по базовым ипотечным программам на 0,5–1,5 процентного пункта.
С 1 сентября у нас массово запустили цифровой рубль. Я решила не ждать и сразу открыла кошелек. Весь месяц им пользовалась. Но пока не поняла, зачем.
В данном своём посте , я хочу рассказать, вам , своим читателям, пользователям Площадки Диалог банки ру. о своём опыте по оформлению и дальнейшему, выгодному пользованию дебетовой картой МИР Альфа-Банка , на основе банк- клиент.и по итогу , рекомендовать её оформление..Данную карту , я , сам, оформил, несколько лет назад,через маркетплейс банки ру. в ЛК https://www.banki.ru/card-master в разделе,, Подберите себе лучшую банковскую карту,, где каждый пользователь , может...

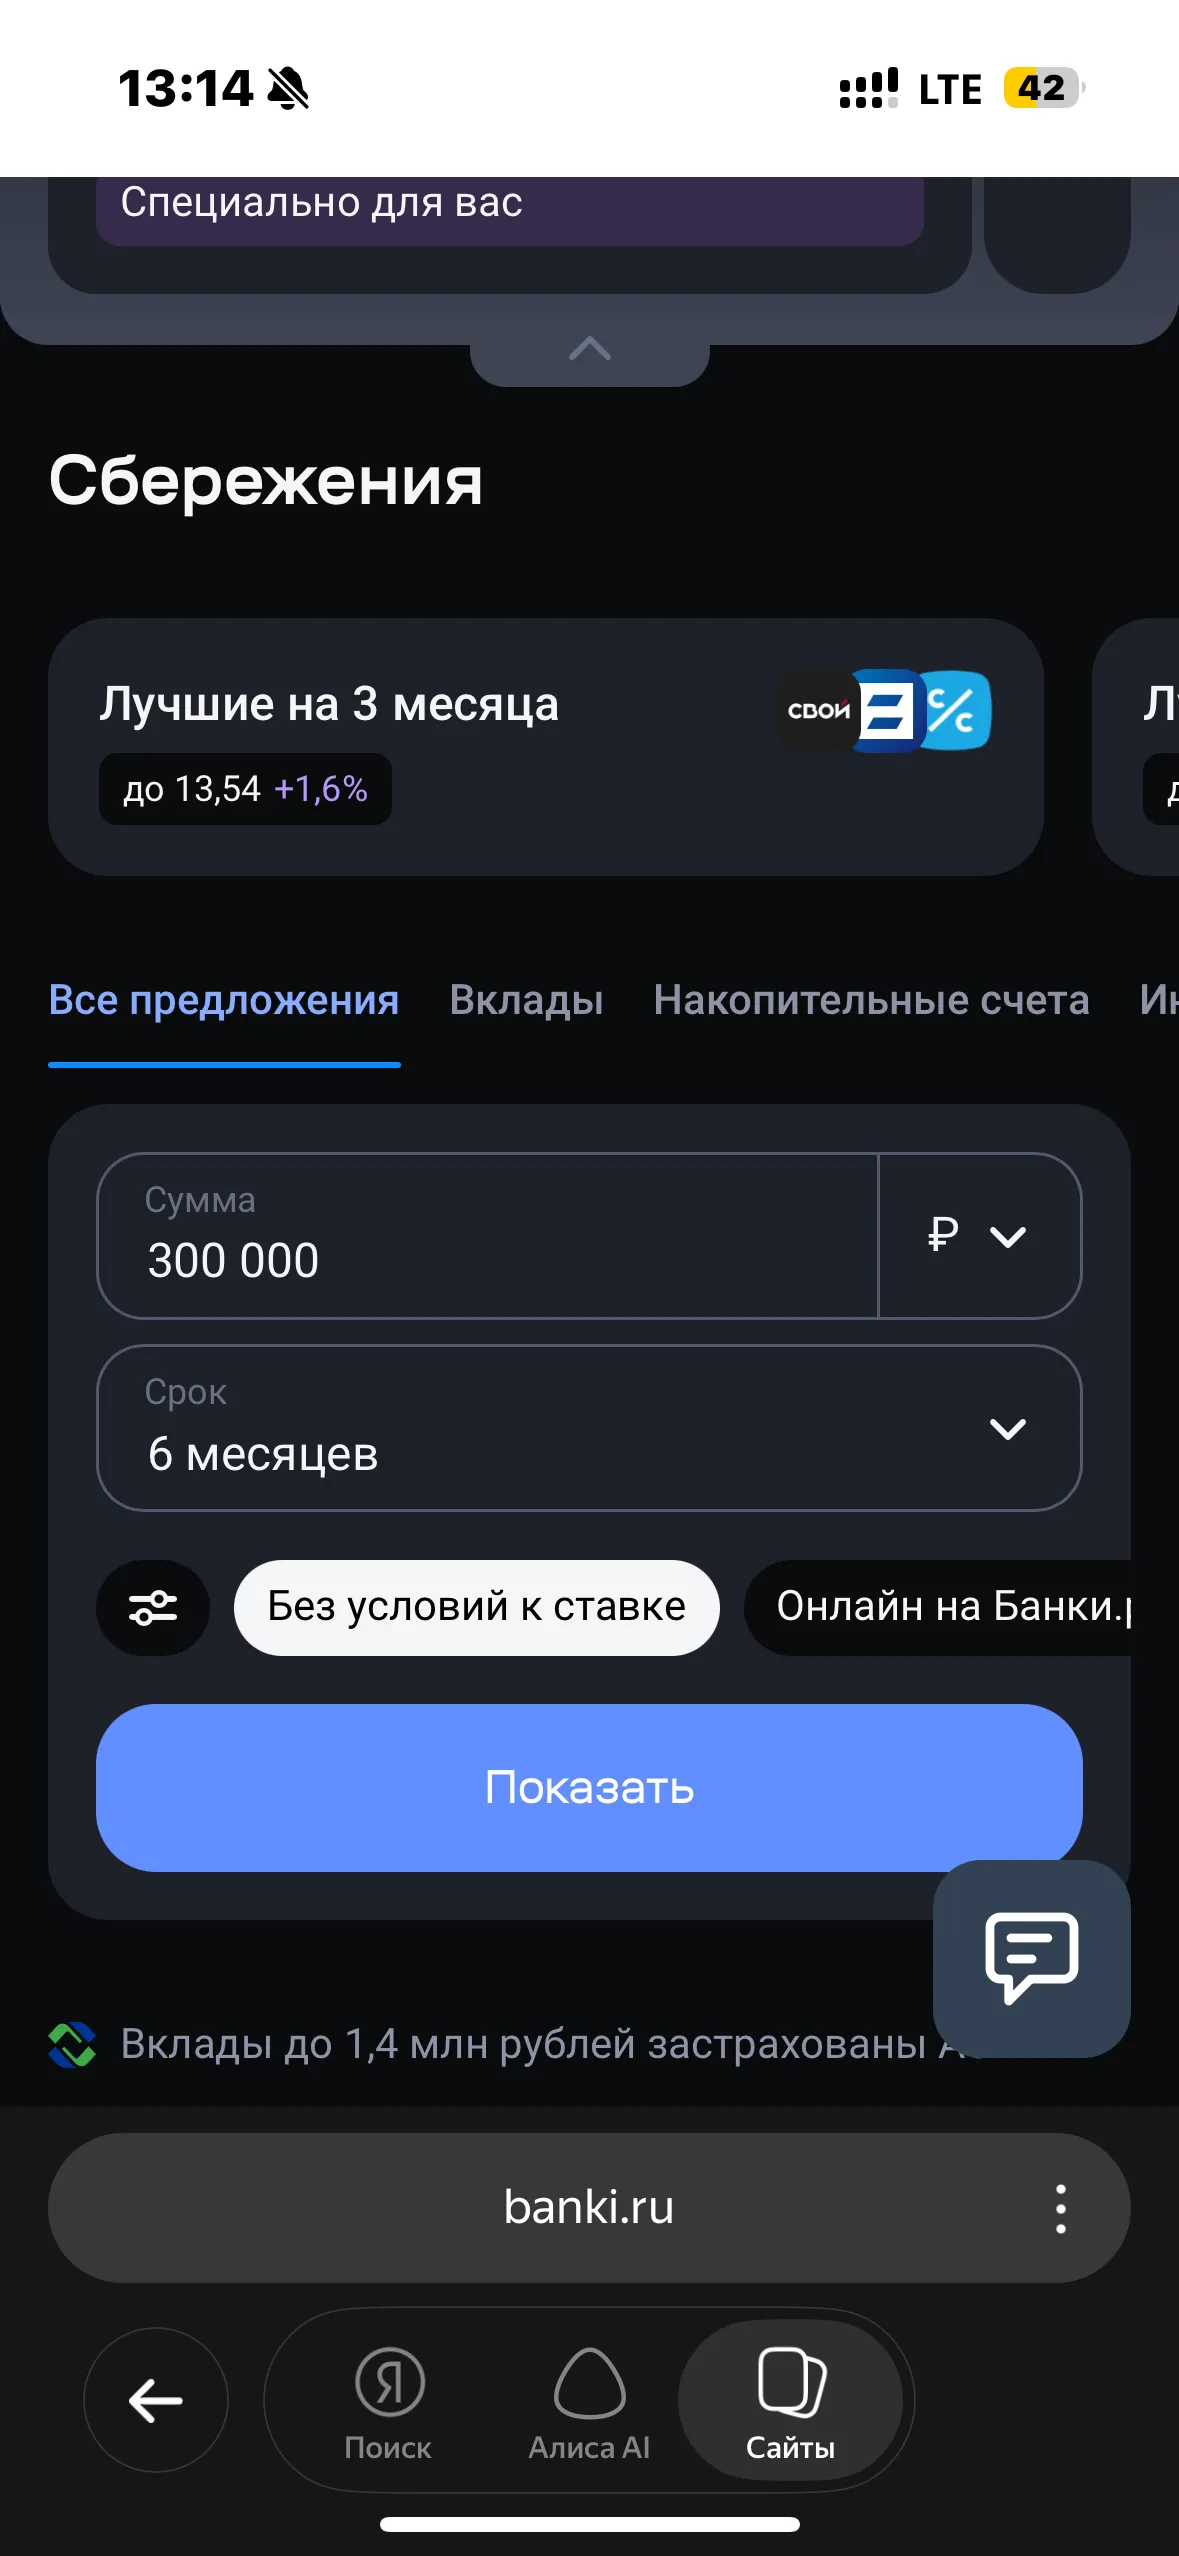
В сентябре 2026 года у меня с мужем появилась свободная сумма — 300 000 рублей. Деньги могли понадобиться через полгода, но не раньше, и я хотела зафиксировать максимальную доходность. Ключевая ставка ЦБ после заседания 11 сентября осталась на уровне 14% — золотое время двадцати процентов прошло, но варианты всё ещё есть. Сравнила вклады и накопительные счета на Банки.ру и делюсь выводами.
Каждый день мы читаем новости о том, как телефонные мошенники развели очередного человека и заставили его взять миллионный кредит. Но теперь у нас есть легальный способ защитить себя раз и навсегда.
Мы разыграли типичный диалог между скептиком Максимом и финансовым экспертом Анной, чтобы разложить всё по полочкам.
—————————
Анна: Привет, Максим! Абсолютная правда. С 1 марта 2025 года в России официально заработал закон о самозапрете на кредиты и микрозаймы. Ты действительно можешь установить...
Банк России сообщает, что средняя максимальная ставка по вкладам в топ-10 банков во второй декаде сентября 2026 года составила 13,01% годовых, вернувшись на майские уровни. Одновременно годовая инфляция в августе ускорилась до 6,33% (в июле — 5,98%). Таким образом, реальная доходность вклада сейчас составляет около 6–7% годовых. Для сравнения: вклады на срок от 91 до 180 дней дают в среднем 12,79%, на срок свыше года — 11,64%.

Год назад открыла для себя финансовый маркетплейс Банки.ру. Тогда, в августе 2025, я подбирала для себя вклад с высокой процентной ставкой. Изучала информацию на просторах интернета, в частности читала отзывы на разных сайтах. Мне посчастливилось наткнуться на один отзыв, в котором было подробно рассказано о Банки.ру: что это такое, алгоритм регистрации на платформе, выбор и механизм открытия вклада. А для наглядности и убедительности были приложены скриншоты. С легкой подачи этого отзыва я...