Вклады-«приманки»: почему банки готовы платить 30% годовых, и где здесь подвох
Рекламные баннеры банков всё чаще пестрят цифрами, от которых глаза лезут на лоб: 20%, а то и 30% годовых по вкладу. Это на фоне того, что средняя максимальная ставка на рынке держится в районе 13-14%. Казалось бы, золотое правило финансовой грамотности — бежать от таких предложений как от огня, ведь бесплатный сыр только в мышеловке. Но здесь ситуация иная: банки ничего не скрывают, просто щедрая доходность идёт с оговорками.
Что это за зверь
Речь не о гибридных продуктах вроде вклада в довесок к программе долгосрочных сбережений — это отдельная история. Сегодня — про «чистые» депозиты со сверхставками. Явление относительно новое: первые ласточки появились около двух лет назад, а к 2026 году такие предложения перестали быть редкостью и встречаются в линейках многих крупных банков.
В чём хитрость
Всё просто: заоблачный процент действует только на скромную сумму и обычно на короткий срок. Хотя встречаются и более щедрые варианты — где потолок суммы приближается к среднему размеру вклада, а срок растягивается до года.
Свежие предложения по рынку (на 18 сентября 2026 года):
🔹 ПСБ, «Народный вклад» — 20-30% годовых, до 50 тыс. руб., срок 32-150 дней
🔹 СберБанк, «Выгодный старт+» — 19% годовых, до 100 тыс. руб., 3 месяца
🔹 ВТБ, «Выгодное начало» — 15% годовых, до 50 тыс. руб., 91 день
🔹 БСПБ, «Выгодный старт» — 15% годовых, до 500 тыс. руб., 91 день
Зачем банкам эта головная боль
Логика простая — привлечь внимание. Причём бьют сразу по двум фронтам: заманивают клиентов конкурентов и тех, кто до сих пор хранит деньги «под подушкой», а не на счетах.
Такие вклады решают задачу первого знакомства с банком — они не заменяют классические депозиты, которые больше подходят для размещения основной части сбережений. Дальше срабатывает эффект воронки: открыв такой вклад, человек попадает в экосистему банка и постепенно узнаёт про остальные продукты и цифровые сервисы. По сути, промовклады — это инструмент конкуренции за новых клиентов, способ показать им дальнейшие варианты решений для сбережений.
Что изменилось на рынке
Один из вероятных триггеров бума таких вкладов — отмена комиссий за переводы между своими счетами через СБП (в пределах 30 млн рублей). После этого борьба за вкладчика заметно обострилась.
А что с обычными вкладами — они не страдают?
Каннибализации не происходит. По классической линейке вкладов заметно больше выбор сумм, сроков и других условий — такие депозиты рассчитаны на совсем другой клиентский сценарий. Промовклады и обычные продукты не конкурируют, а дополняют друг друга.
А если у меня уже приличная сумма — есть смысл?
Оказывается, да. Изначально такие вклады задумывались как соцпродукт — прежде всего для консервативных вкладчиков с небольшими накоплениями. Но неожиданно интерес к ним проявили и вполне состоятельные клиенты: они используют небольшой лимит (например, 50 тыс. рублей) просто как отдельный высокодоходный сегмент своего портфеля. В некоторых банках приток новых вкладчиков по таким продуктам многократно превысил ожидания.
Вывод: такие вклады — не замена основным сбережениям, а скорее бонус-опция. Если есть свободные 50-100 тысяч, которые не жалко «запарковать» на пару месяцев — почему бы не забрать повышенный процент? Главное — помнить про лимиты и сроки, чтобы не разочароваться, когда сверхставка внезапно закончится.
А вы пробовали такие вклады? Делитесь опытом в комментариях 👇


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Сегодня 25 сентября — а значит самое время заглянуть в наше мобильное приложение и выбрать категории кешбэка на следующий месяц.
Что такое социальный вклад
У меня были проблемы с активацией дебетовой карты Совкомбанка. И в этом посте я хочу подробно рассказать, как я справилась с этой ситуацией. Возможно, мой опыт кому-то будет полезен.
Многие наивно полагали, что поэтапное увеличение имущественного ценза для признания квалифицированным инвестором действительно защитит новичков от рискованных вложений. Логика регулятора выглядела стройно
Пустая кредитная карта с нулевым балансом снижает шансы на получение крупного кредита ровно так же, как и реальный непогашенный долг
Фикс Прайс всегда радует своми ценами, но сейчас покупки стали ещё выгоднее. Просто нужно оформить подписку, в зависимости от своих потребностей и получать повышенный кэшбэк. Каждый покупатель выбирает для себя уровень выгоды и наслаждается кэшбэком на будущие покупки. Уровень серебро даёт +5% кэшбэк, и стоит эта подписка 99 рублей. А уровень платина дает +7% кэшбэк и стоит 199 рублей. Всё честно и прозрачно, без автопродления. Выбор за тобой!

Жизнь не балует наивных людей, особенно когда речь заходит о покупке жилья. У меня два взрослых сына, и оба сейчас синхронно пришли к мысли, что пора обзаводиться собственными квадратными метрами. Как мать и человек, который верит сухим цифрам, а не рекламным лозунгам, я не стала охать, а просто открыла Ипотечный калькулятор Банки.ру , зарылась в графики платежей и решила трезво оценить их шансы.
Маме посоветовала открыть вклад Щедрая осень от Совкомбанк по ставке 13,5%. С подпиской десятка и регулярным пользованием картой Халва она получит до 5% к ставке, в зависимости от срока хранения денежных средств. Вклад можно открыть на срок от 3 месяцев до 36 месяцев.
Прописались вовремя, но поздно загрузили скан. Теперь платим 129 тысяч вместо 44 — и я хочу понять, за что?
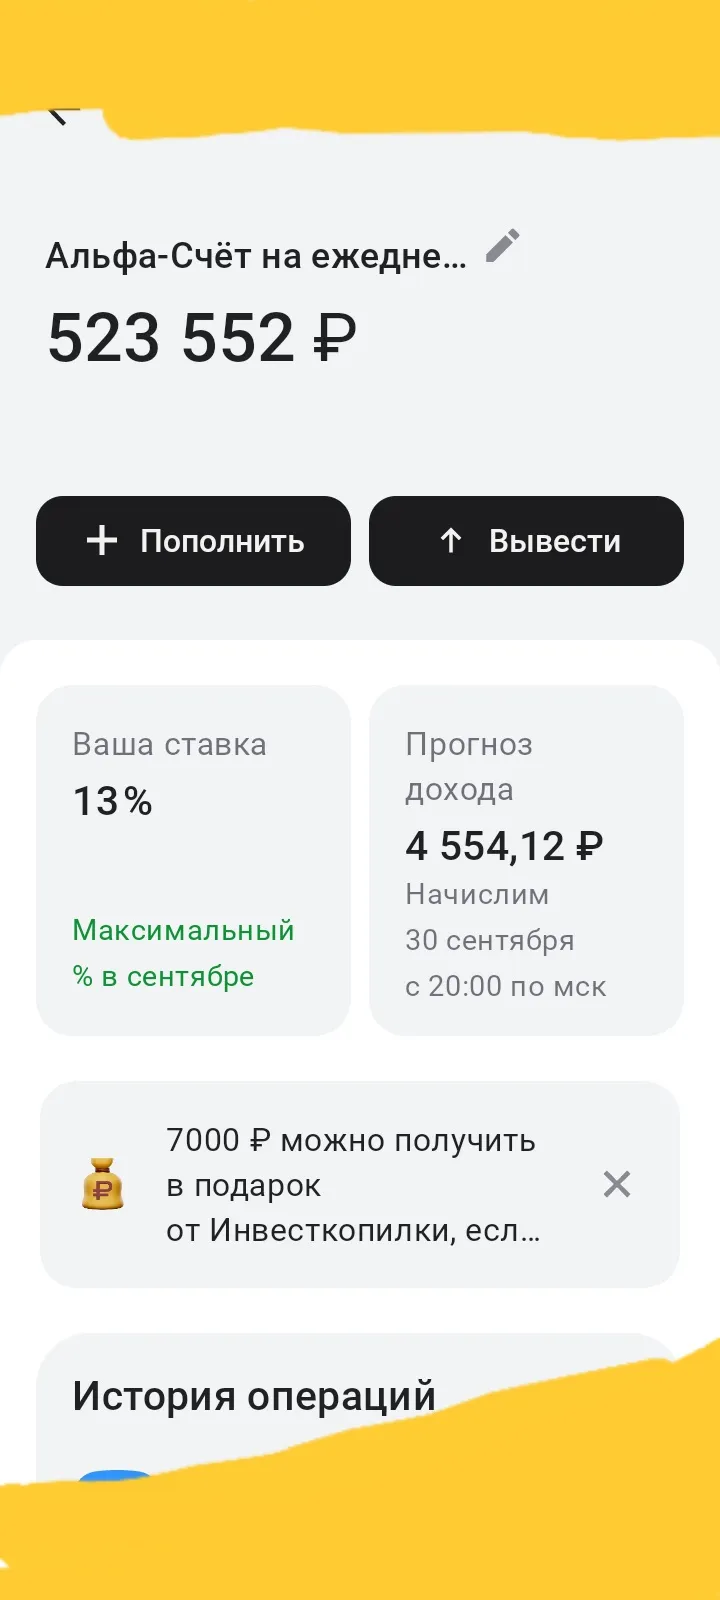
В данном своем посте,на Площадке Диалог банки ру. я хочу рассказать пользователям о своей выгоде при равзмещении свободных денежных средств на НС на ежедневный остаток , в Альфа-Банке, клиентом которого я являюсь и эффективному управлению ими , нв что и хочу заострить особое внимание. Открытый мною НС на ежедневный остаток, при подборе варианта подходящего...