Физика денег: почему легкий доступ к счету опустошает кошелек
В мире больших финансов есть ключевой термин - ликвидность. Простыми словами, это то, насколько быстро и легко можно превратить какой-либо актив в реальные шуршащие купюры или оплатить им покупку. Например, квартира - это низколиквидный актив (ее нужно продавать месяцами), а деньги на дебетовой карте - это абсолютно ликвидный инструмент, который тратится за долю секунды.На бытовом уровне между ликвидностью наших денег и скоростью их исчезновения есть прямая связь. Чем ближе деньги находятся к нашим рукам, тем сильнее мозг хочет их потратить. Давайте разберем этот закон природы личных финансов.
«Горячий» баланс
Большинство людей хранят все свои свободные деньги на той же самой карте, с которой совершают ежедневные покупки в супермаркетах. Наш разум видит общую красивую цифру на экране приложения и подсознательно расслабляется. Включается опасная иллюзия: «у меня еще много денег, я могу себе это позволить». Когда средства находятся в зоне мгновенного доступа (достаточно приложить телефон к терминалу или нажать одну кнопку на маркетплейсе), у нашего рационального мышления просто нет времени, чтобы проснуться и остановить эмоциональную трату. Деньги «жгут карман» именно потому, что между желанием купить и самой покупкой нет никаких препятствий.
Зачем экономике нужны искусственные барьеры
Вспомните, как копили деньги наши бабушки. Они прятали их в шкатулки, конверты или везли в сберегательную кассу на другой конец города. Чтобы достать эту заначку и потратить ее на сиюминутную прихоть, нужно было совершить цепочку сложных физических действий. Этот долгий путь давал человеку время остыть и передумать.
Сегодня технологии убрали все барьеры, и мы должны строить эти преграды для своего мозга самостоятельно. Деньги для накоплений должны стать «тяжелыми» и труднодоступными для спонтанных трат.
Как это сделать: заведите железное правило - на вашей расходной карте должна лежать сумма строго на текущие нужды (продукты, бензин, быт) на ближайшие несколько дней. Все остальные деньги должны быть изолированы.
Иерархия хранения: от «горячих» денег к «холодным»
Чтобы эффективно сохранять и приумножать капитал, разделите свои свободные средства на несколько уровней доступности:
Уровень 1 (Текущий): деньги на дебетовой карте. Доступность - мгновенная. Сюда мы не пускаем накопления.
Уровень 2 (Средний): накопительный счет в банке, с которого можно снимать деньги без потери процентов, но для этого нужно зайти в приложение и сделать перевод между своими счетами. Этот простой шаг (перевод с одного счета на другой) уже дает мозгу пару минут на размышления.
Уровень 3 (Жесткий): срочный банковский вклад (депозит) без возможности частичного снятия. Если вы решите закрыть его раньше срока ради покупки новой куртки или гаджета, вы потеряете все накопленные проценты. Этот финансовый штраф от банка - лучший защитник ваших денег от ваших же сиюминутных слабостей.
Психология «замороженного» капитала
Когда вы переводите деньги на срочный вклад или любой другой инструмент с ограниченным доступом, в вашем сознании происходит удивительный перелом. Мозг перестает видеть эти деньги как доступный ресурс для трат. Вы мысленно вычеркиваете их из текущего баланса.
Вы начинаете рассчитывать свою жизнь только исходя из тех денег, которые лежат на вашей обычной карте. При этом ваша реальная финансовая подушка безопасности за спиной продолжает тихо расти и приносить вам пассивный доход в виде процентов. Вы чувствуете себя уверенно, но при этом застрахованы от спонтанного разорения.
Главный вывод
Финансовый успех зависит не от силы вашей воли, а от правильной архитектуры вашего кошелька. Человек - существо эмоциональное, и глупо надеяться, что мы сможем вечно удерживать себя от соблазнов, когда миллион рублей лежит на расстоянии одного клика в телефоне. Настоящая финансовая грамотность заключается в том, чтобы сделать процесс траты денег сложным, а процесс накопления - автоматическим. Снижайте ликвидность своих сбережений, прячьте их от собственного взгляда в надежные банковские инструменты, и тогда ваш капитал будет в полной безопасности от любых импульсивных решений.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Мы часто думаем: «Вот начну зарабатывать больше — тогда и начну откладывать». Но на практике финансовая стабильность зависит не только от размера дохода, а от того, как мы распоряжаемся своими деньгами.
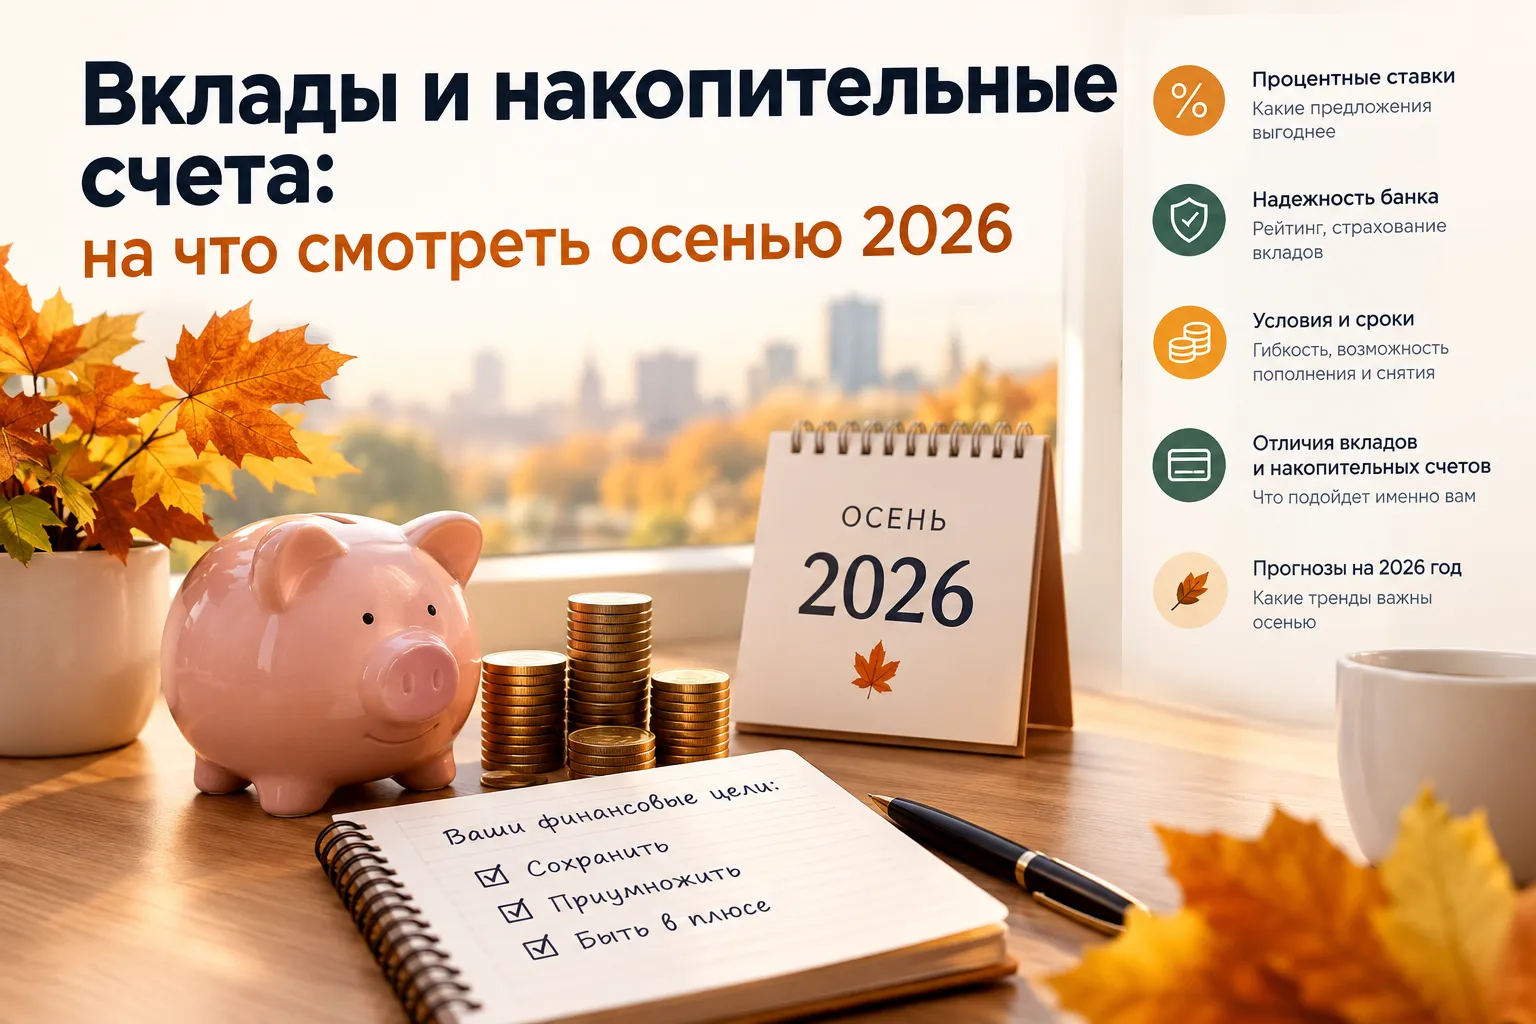
За последний месяц несколько раз пересматривал условия по вкладам — ставки на рынке ощутимо шевелятся вслед за ключевой ставкой ЦБ, и банки регулярно обновляют линейки, чтобы удержать клиентов. Решил собрать для себя чек-лист, чем руководствоваться при выборе — может, пригодится и другим.
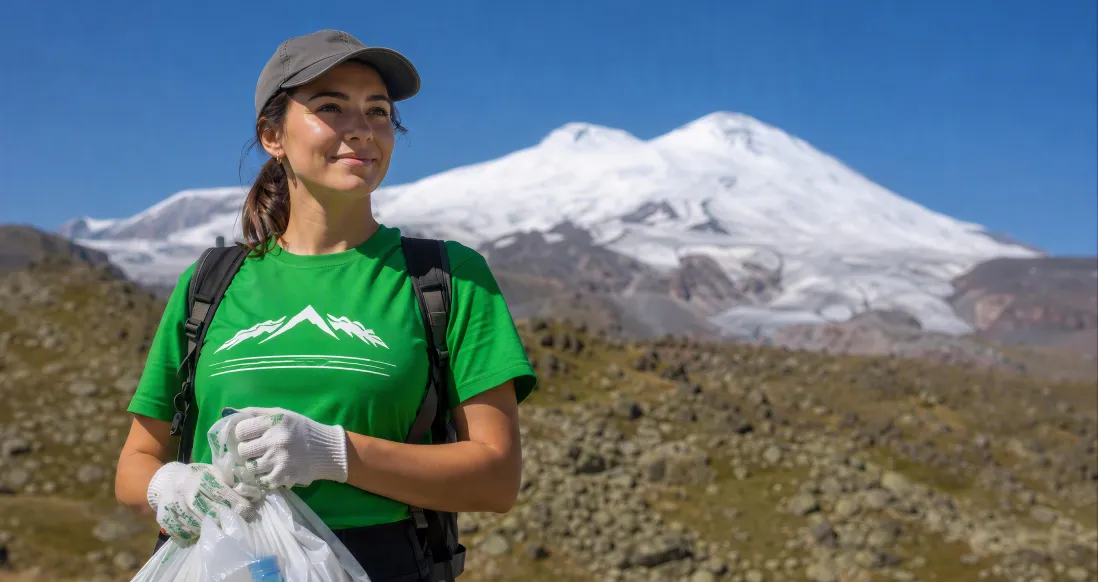
26 сентября на склонах Эльбруса пройдет акция экологического туризма «Чистая гора», которая ежегодно объединяет сторонников ответственного отношения к природе. В этом году впервые мероприятие пройдет в двухдневном формате: 27 сентября гостей курорта приглашают в тематический лекторий, посвященный экологической повестке и будущему горного туризма.
Сегодня 25 сентября, у некоторых банков пора выбирать категории кэшбэка на октябрь месяц.
Хочу поделиться удачной находкой для тех, кто пользуется экосистемой Яндекса. Я уже год клиент Яндекс Банка и активно пользуюсь программой лояльности «Свои плюсы».
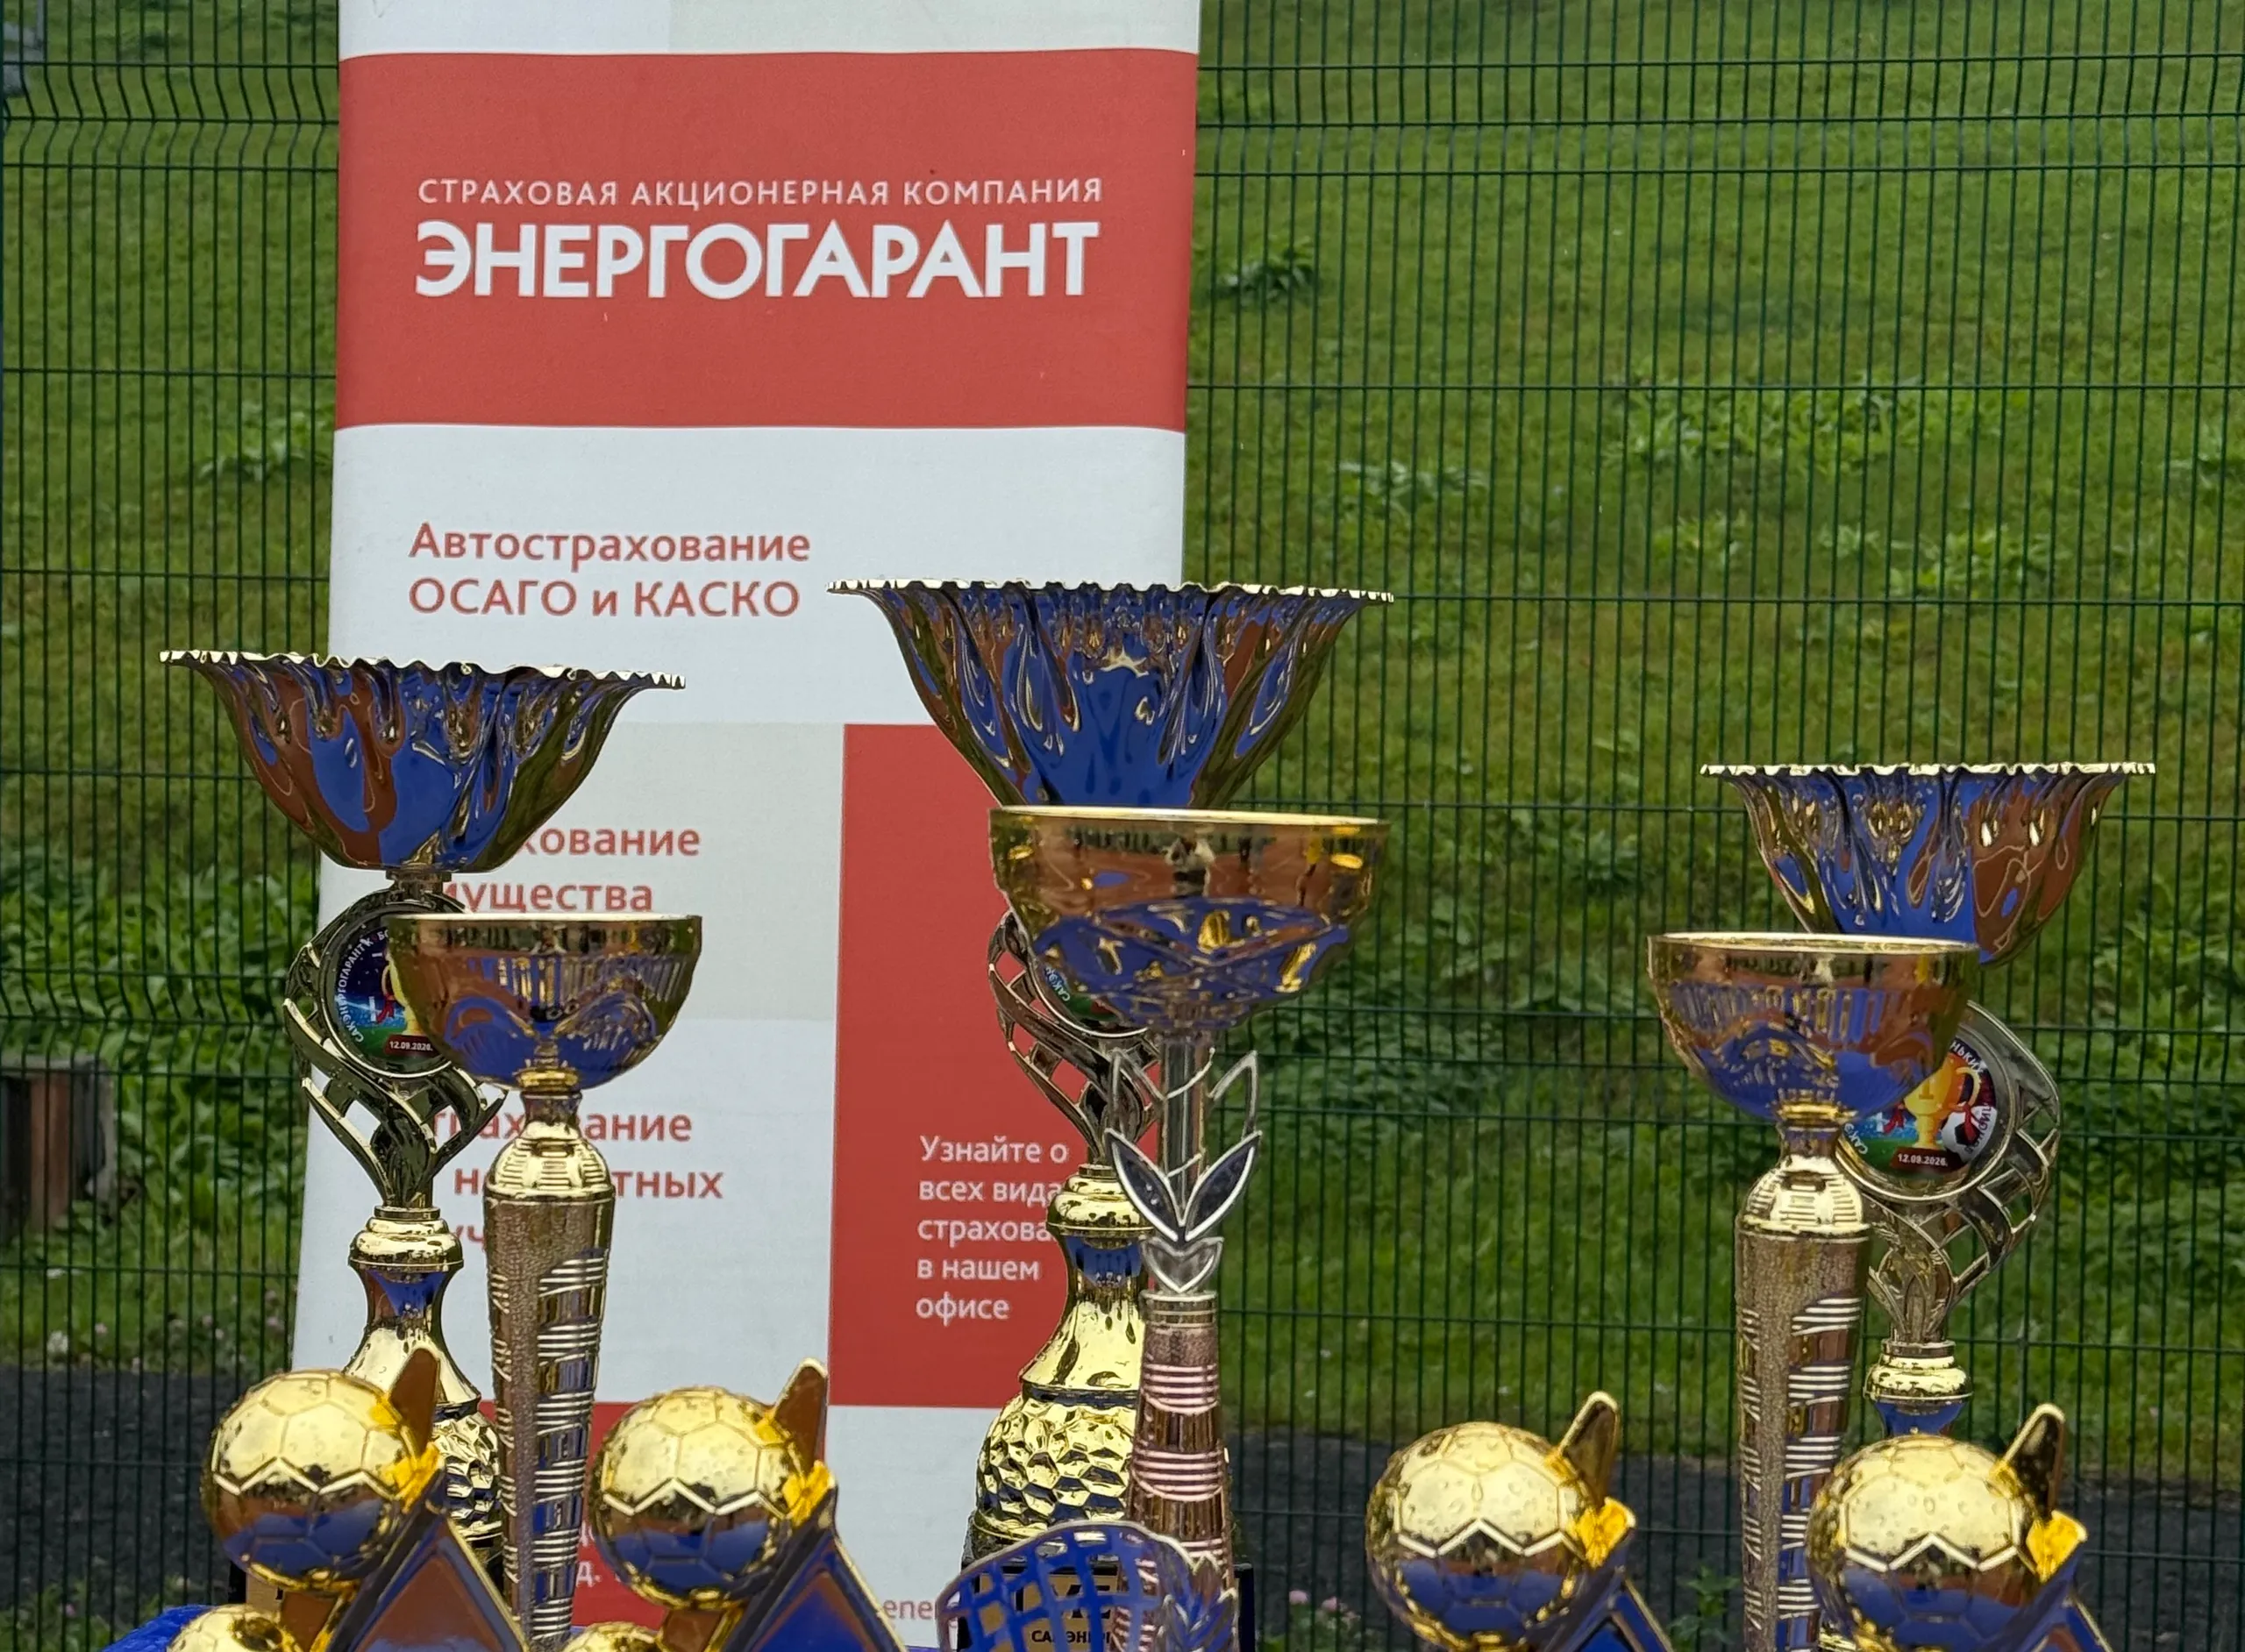
12 сентября 2026 года в Петрозаводске состоялся футбольный чемпионат страховой компании ЭНЕРГОГАРАНТ «Кубок маленьких чемпионов» для спортсменов в возрасте 8-10 лет. Компания выступила его генеральным партнером и оказала финансовую поддержку в организации соревнований, подарив юным спортсменам настоящий праздник спорта. Ни один маленький футболист не остался без внимания — каждый участник чемпионата получил медаль турнира и памятный приз от ЭНЕРГОГАРАНТ, а командам-победителям были вручены...
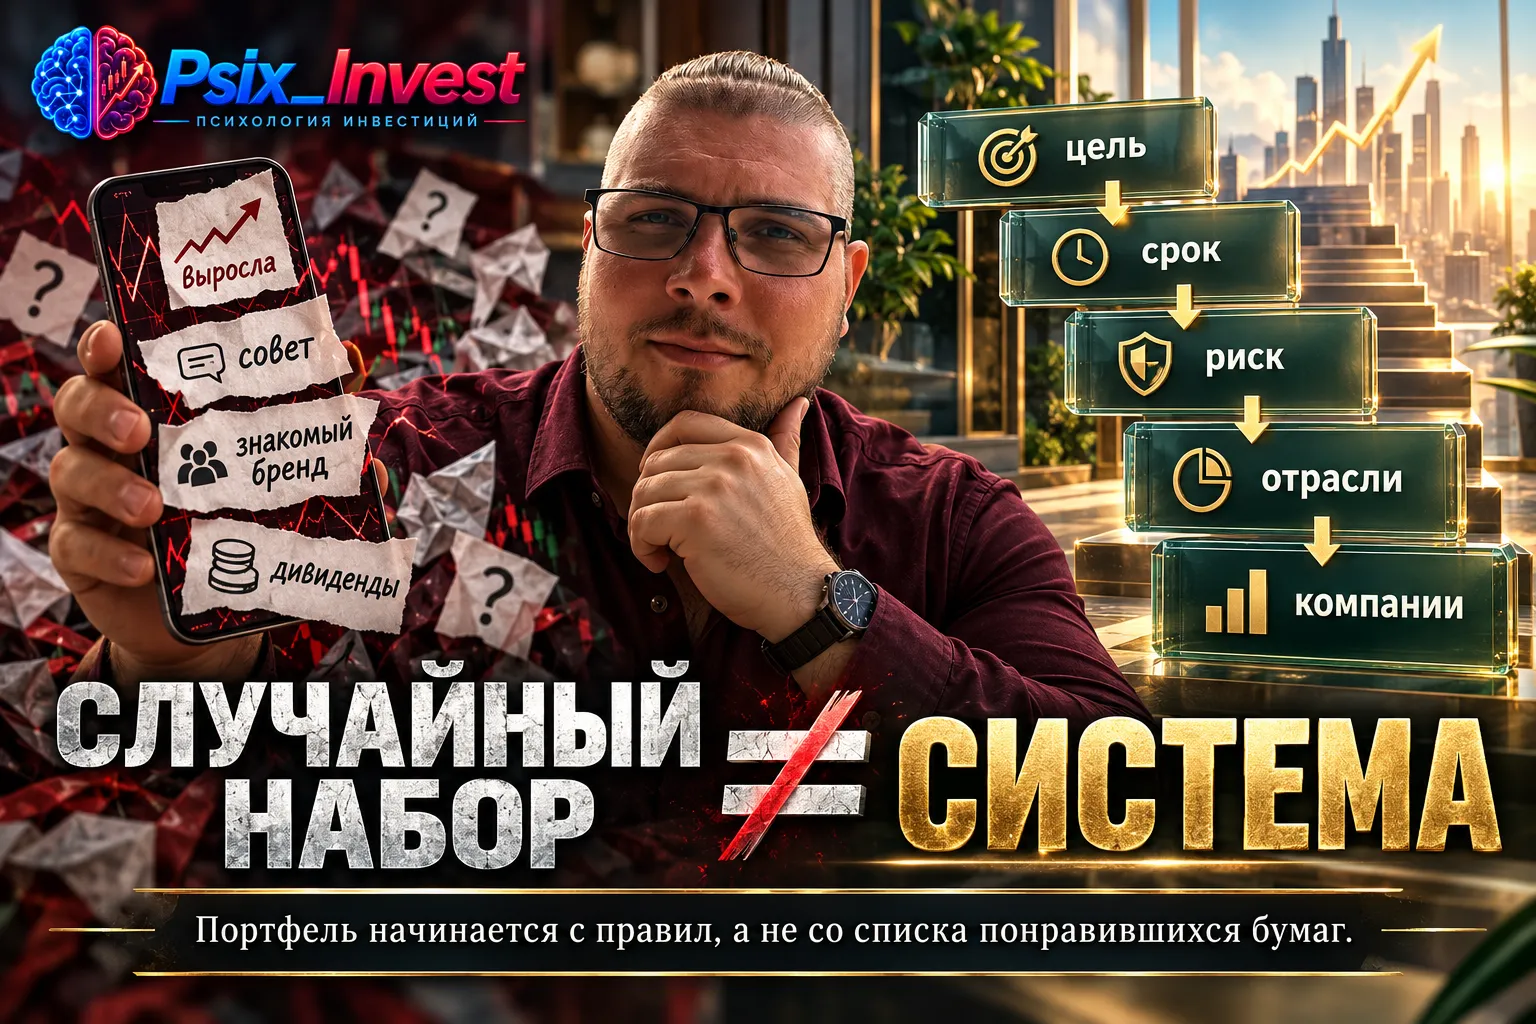
Концентрация часто выглядит безобидно, пока её не перевести в рубли. Несколько компаний одного сектора могут восприниматься как разные инвестиции, но общий отраслевой фактор способен ударить по ним одновременно.
Купить, да ещё и с выгодой, это про меня. Формат покупок продуктов я выбрала для себя онлайн заказы. Во первых удобно. Во вторых выгодно. Речь пойдет о магазине Магнит. Абсолютно на каждую покупку я применяю промокод, не менее 30% и экономлю. Помимо подписки Магнит премиум я открыла Магнит Пэй ВТБ виртуальную для онлайн оплат и получаю кэшбэк до 20%.А за первую покупку начисляют 500Б дополнительно. Рекомендую!
Начну с того, что я до того как стала пользователем банки ру, не представляла даже, что у меня, будет в будущем много дебетовых карт. Было время долгого использования карты сбера, почти 11 лет. Ужас просто. Все эти годы я была не то, что любителем этой карты, а просто даже не читала и не узнавала про планету Кэшбэк. Она оказывается была все время, но я ее просто не замечала как мы с вами не замечаем миллионы других галактик и звезд в повседневке.
Раньше мы платили деньги за стиральную машину, кофеварку или автомобиль, привозили их домой и пользовались всеми функциями бесплатно. Но в последние годы производители нащупали новую золотую жилу. Они поняли, что продавать вещь один раз - невыгодно. Гораздо прибыльнее запереть покупателя в систему вечных платежей, заставляя его по кусочкам докупать функции собственного устройства. Давайте разберем, как устроен этот новый потребительский капкан и как защитить свой кошелек от бесконечных трат за...