Парадокс старой монеты: чему история византийского солида учит вкладчиков
История развития мировой торговли знает немало примеров, когда стремление государств к сиюминутной выгоде приводило к полному краху их расчетных систем. Мы привыкли думать, что феномен инфляционного сжатия, внезапное обесценивание накоплений и потеря доверия к платежным средствам - это продукт исключительно современной эпохи, порожденный отказом от золотого стандарта, развитием интернета и мобильных телефонов.Однако самый яркий и поучительный пример идеальной финансовой дисциплины произошел в средние века на рынках Средиземноморья. На протяжении более чем семи столетий великая Византийская империя удерживала неизменным стандарт своей главной золотой монеты - солида, который купцы во всем мире уважительно называли долларом средневековья.
Механика доверия против порчи монеты
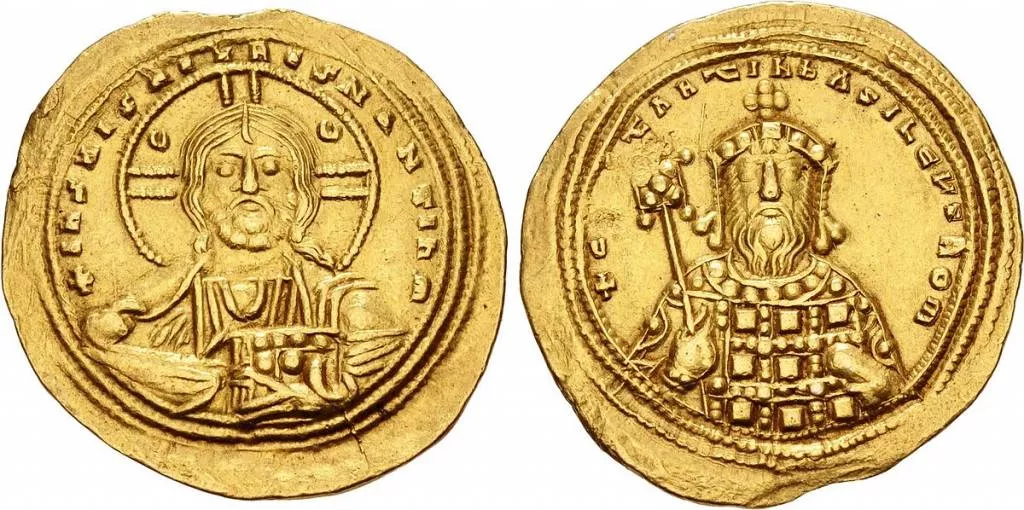
Скрытый корень этого исторического феномена заключался в бескомпромиссном отношении империи к чистоте и весу своего чеканного золота. В то время как соседние государства, сталкиваясь с первыми экономическими трудностями или военными расходами, регулярно вставали на путь порчи монеты — тайно подмешивали в золото дешевую медь или уменьшали вес банкнот ради мнимой экономии, — византийские правители понимали незыблемый закон природы. Ценность денег держится исключительно на доверии и стабильности.
Солид выпускался весом ровно в четыре с половиной грамма чистейшего золота, и этот стандарт оставался нерушимым с четвертого по одиннадцатый век. Купец в Александрии, Риме или Багдаде мог без тени сомнения принимать эти монеты, зная, что их внутренняя ценность не изменится ни через год, ни через сто лет. Именно эта железная предсказуемость позволила империи веками доминировать на мировом рынке, аккумулируя колоссальные потоки свободной ликвидности.
Как современные бесшовные шлюзы обесценивают труд
В современную цифровую эпоху этот исторический урок приобретает особую актуальность для управления личным бюджетом. Мы живем в условиях тотальной доступности финансовых инструментов, когда розничный рынок через яркие экраны смартфонов засыпает нас предложениями потратить ресурсы здесь и сейчас. Процесс расставания с деньгами стал абсолютно незаметным: оплата в один клик, автоматическое сохранение реквизитов карт на сайтах, моментальные платежи по номеру телефона, автоматические чаевые и скрытые подписки глубокой ночью без СМС-паролей.
Нам кажется, что если балансы на экране обновляются за секунду, то наши деньги находятся в безопасности. Но на деле этот беспрерывный транзакционный шум розничных шлюзов действует точно так же, как средневековая порча монеты. Хаотичные мелкие расходы, импульсивный бытовой шопинг на распродажах и невнимательность к правилам тарифов тайно вымывают свободную ликвидность из нашего кошелька, обесценивая результаты нашего реального труда на полном автопилоте.
Выстраивание жесткой финансовой фортификации

Чтобы вернуть своим сбережениям былую устойчивость и защитить их по принципу византийского солида, структуру своих повседневных расчетов необходимо перестроить по строгому алгоритму жесткого разграничения. Первым делом стоит полностью отказаться от хранения всех свободных ресурсов на одной дебетовой карте, к которой привязаны круглосуточные уличные транзакции и интернет-магазины. Капитал требует тишины и полной изоляции.
Основную массу накоплений разумно перенаправить со счетов в тень - на обособленные инструменты с ежедневным начислением дохода на фактический остаток средств. Каждая копейка, зафиксированная автоматическим софтом тарификации в полночь, начинает приносить пассивную прибыль уже со следующего утра, постепенно формируя прочное и независимое инвестиционное ядро семьи.
Для повседневных же трат в магазинах и оплаты бытовых нужд стоит выпустить отдельную бесплатную виртуальную карту-буфер и всегда держать её баланс на строго нулевом уровне. Пополнение этого операционного пластика должно происходить вручную непосредственно у кассы торговой точки за одну минуту до прикладывания смартфона, переводя туда точную сумму чека до копейки. Это создаст необходимое искусственное препятствие, защитный рубеж, о который будут физически разбиваться любые невидимые ночные запросы сторонних серверов, забытые подписки или лаги межбанковского клиринга.
Заключение
Настоящая финансовая грамотность в цифровую эпоху требует от нас возвращения к фундаментальным законам истории. Византийское умение поддерживать строгий порядок в казне, бережное отношение к качеству ресурсов, жесткая изоляция сберегательного фонда от повседневных соблазнов рынка и отказ от хаотичного транзитного потребления - это те самые стены, которые защищают личный бюджет от инфляционного сжатия. Рациональное использование изолированных виртуальных карт-буферов, ручной контроль суточных лимитов, своевременная зачистка цифровых согласий в мобильном банке и парковка капитала в инструменты с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех операций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие века.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

До 12 октября я в отпуске. Ненадолго пропаду с радаров, выключу уведомления и наконец посмотрю не только в ленту Диалога, но и по сторонам 🙂

Хорошо отдохнуть, вдохновения Вам, ждём 🍓🍓🍓
У вас есть 100 000 ₽. Что с ними делать? Положить на вклад? Инвестировать? Оставить на карте?
На данный момент меня мало что уже связывает с этим банком. Но как бывший сотрудник, отдавший работе в тинькоффе самые активные годы молодости, хочу оставить собственный отзыв и, возможно, предостеречь некоторые горячие головы.

В Москве 25 сентября пройдут соревнования по адаптивному картингу, которые дадут старт новому проекту «Скорость жизни». СК «Росгосстрах Жизнь», как компания, ведущая социально-ответственный бизнес, выступает партнером мероприятия, обеспечивая страховой защитой жизнь и здоровье всех пилотов и участников этого события.
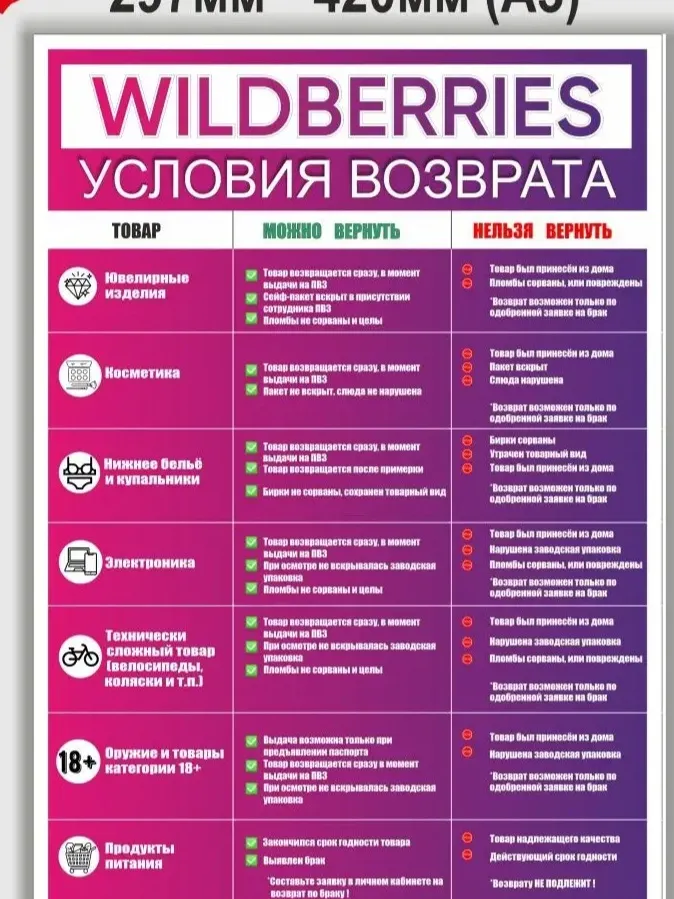
Недавно на одном из маркетплейсов я заказала себе кофту. Пришел товар , я померила, но мне не понравилось как она сидит на мне. Я решила вернуть товар , но продавец сказала что товар в дальнейшем принимать не будут. Тогда я сказала, что раньше таких проблем не было и всегда могла вернуть вернуть товар. Продавец объяснила это тем что вскоре вообще некоторые категории товаров не будет подлежать возврату.
Когда я в очередной раз увидел квитанцию за ЖКХ, где сумма перевалила за треть зарплаты, я понял, что пора действовать. Сначала я просто начал экономить: выключал свет, не лил воду без нужды. Но потом узнал про субсидию и решил оформить её. Рассказываю, как это было.
В мире больших финансов есть ключевой термин - ликвидность. Простыми словами, это то, насколько быстро и легко можно превратить какой-либо актив в реальные шуршащие купюры или оплатить им покупку. Например, квартира - это низколиквидный актив (ее нужно продавать месяцами), а деньги на дебетовой карте - это абсолютно ликвидный инструмент, который тратится за долю секунды.На бытовом уровне между ликвидностью наших денег и скоростью их исчезновения есть прямая связь. Чем ближе деньги находятся к...
Мы часто думаем: «Вот начну зарабатывать больше — тогда и начну откладывать». Но на практике финансовая стабильность зависит не только от размера дохода, а от того, как мы распоряжаемся своими деньгами.
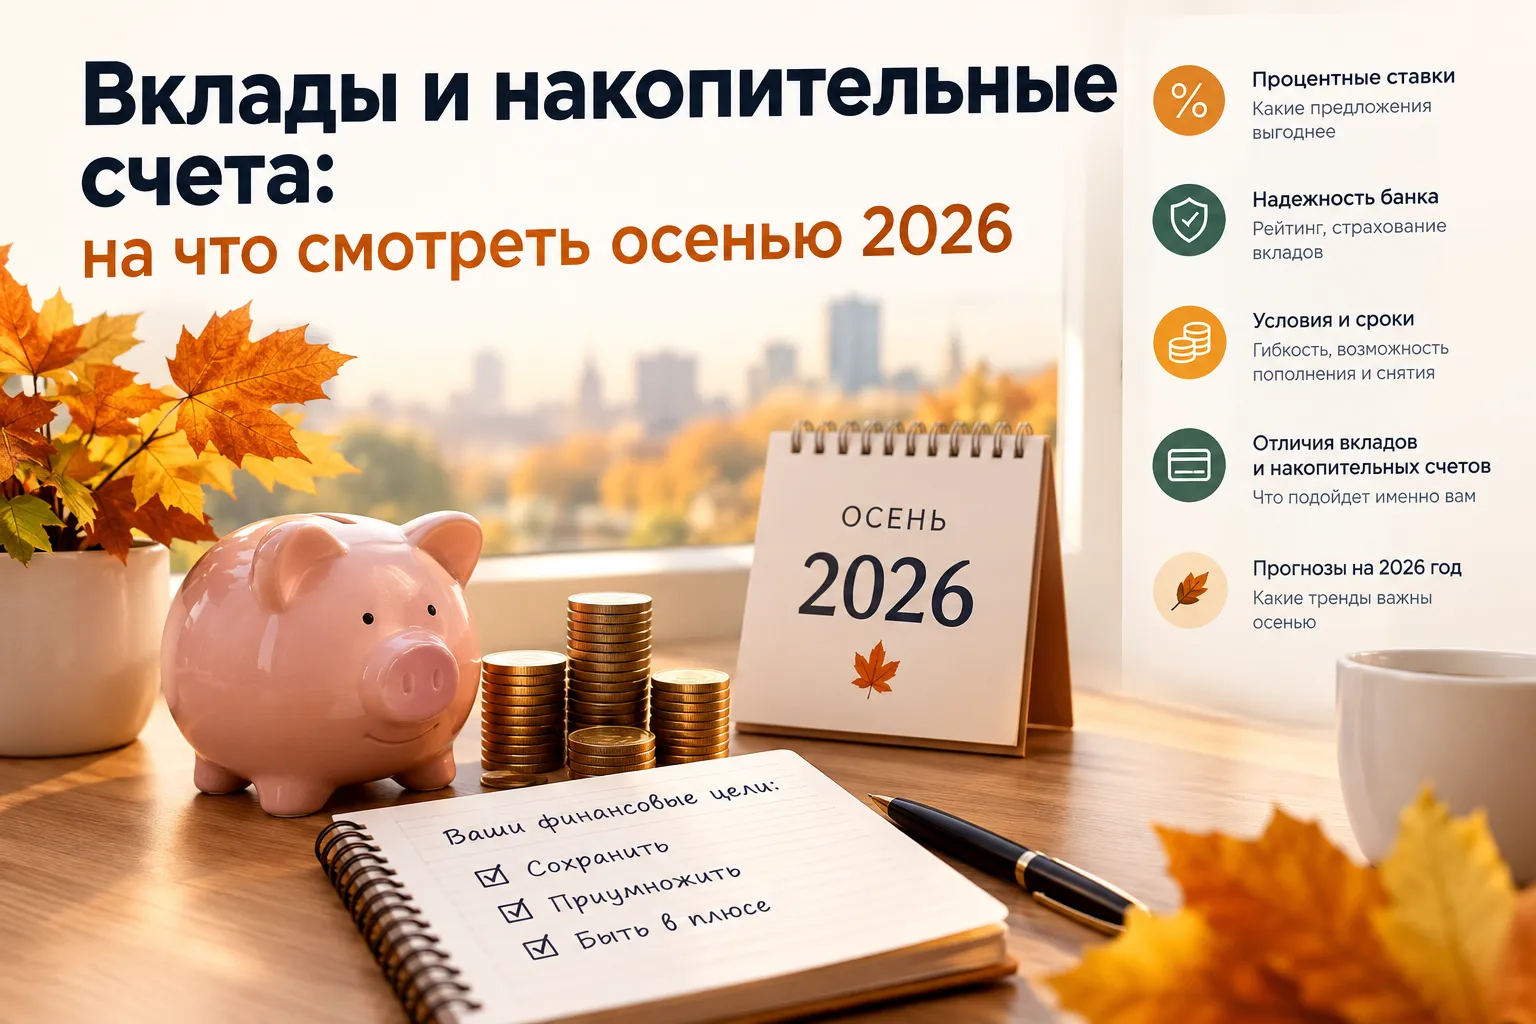
За последний месяц несколько раз пересматривал условия по вкладам — ставки на рынке ощутимо шевелятся вслед за ключевой ставкой ЦБ, и банки регулярно обновляют линейки, чтобы удержать клиентов. Решил собрать для себя чек-лист, чем руководствоваться при выборе — может, пригодится и другим.
26 сентября на склонах Эльбруса пройдет акция экологического туризма «Чистая гора», которая ежегодно объединяет сторонников ответственного отношения к природе. В этом году впервые мероприятие пройдет в двухдневном формате: 27 сентября гостей курорта приглашают в тематический лекторий, посвященный экологической повестке и будущему горного туризма.