


Что я поняла после открытия ИП: 7 финансовых правил, которые реально помогают
Когда я только начинала работать на себя, мне казалось, что ИП — это просто «оформиться, получать деньги и платить налоги».
На практике оказалось, что самое сложное начинается уже после регистрации: нужно следить за деньгами, документами, подписками, налогами и при этом ещё успевать работать с клиентами.
Сейчас я активно развиваю свою деятельность через ИП и за это время собрала несколько правил, которые очень сильно упростили мне жизнь.
1. Деньги бизнеса и личные деньги лучше разделять
В начале я совершала типичную ошибку: деньги за работу приходили, я сразу начинала ими пользоваться.
Например, пришло 80 000 ₽ — и психологически кажется, что у тебя есть все 80 000 ₽.
Но часть этих денег потом уйдёт на налоги, сервисы, подрядчиков и другие расходы.
Поэтому сейчас я мысленно делю каждый входящий платёж на несколько частей.
Например, если приходит 100 000 ₽, схема может выглядеть примерно так:
— 10 000–15 000 ₽ — резерв на налоги и обязательные платежи;— 10 000 ₽ — расходы на сервисы и работу;— 10 000 ₽ — резерв бизнеса;— остальное — деньги, которыми уже можно распоряжаться.
Проценты у каждого будут свои, но сам принцип мне очень помогает.
2. Я завела отдельный резерв бизнеса
Раньше я думала только про личную финансовую подушку.
Но у бизнеса тоже бывают ситуации, когда деньги нужны неожиданно.
Например:
— клиент задержал оплату;— нужно срочно оплатить сервис на год;— понадобился подрядчик;— сломалась техника;— в одном месяце заказов стало меньше.
Поэтому я стараюсь держать отдельно хотя бы 1–2 месяца обычных рабочих расходов.
Если мои обязательные расходы на работу составляют условно 20 000 ₽ в месяц, значит первая цель резерва — хотя бы 40 000 ₽.
3. Подписки оказались незаметной статьёй расходов
Это вещь, которую я раньше вообще недооценивала.
Один сервис — 990 ₽.
Второй — 1 500 ₽.
Третий — 2 000 ₽.
Облачное хранилище, нейросети, дизайн, аналитика, планировщики — и внезапно за месяц набегает приличная сумма.
Я один раз выписала все подписки и поняла, что часть из них почти не использую.
Теперь раз в несколько месяцев проверяю:
Сколько стоит сервис → сколько денег или времени он мне приносит → нужен ли он мне вообще.
После такой ревизии можно легко найти несколько тысяч рублей лишних расходов в месяц.
4. Я перестала считать оборот своим доходом
Это, наверное, одна из самых важных вещей.
Допустим, за месяц через ИП прошло 150 000 ₽.
Это ещё не значит, что я заработала 150 000 ₽.
- 000 ₽ ушло подрядчикам,10 000 ₽ — сервисам,ещё часть — обязательным платежам,
20 000 ₽ ушло подрядчикам,10 000 ₽ — сервисам,ещё часть — обязательным платежам,
то реальный заработок уже совсем другой.
Поэтому сейчас я отдельно смотрю на:
оборот → расходы → чистую прибыль.
И именно чистую прибыль считаю реальным результатом месяца.
5. Сравниваю банковские условия, а не выбираю первый попавшийся вариант
Когда начинаешь активно пользоваться ИП, даже небольшие комиссии начинают иметь значение.
Например, если банк берёт дополнительные комиссии за переводы, обслуживание или определённые операции, за год может накопиться заметная сумма.
Поэтому при выборе банка для бизнеса я бы сейчас смотрела минимум на:
— стоимость обслуживания;— комиссии за переводы;— лимиты;— удобство приложения;— интеграции с бухгалтерией;— скорость работы поддержки.
Условно банк с обслуживанием за 0 ₽ может оказаться не самым выгодным, если нужные операции стоят дорого.
А тариф за 500–1 000 ₽ в месяц иногда может быть выгоднее, если в него уже входят нужные лимиты.
Поэтому я бы сравнивала минимум 2–3 варианта, а не смотрела только на стоимость тарифа.
6. Стала планировать деньги хотя бы на месяц вперёд
Я веду простой прогноз:
сколько денег должно прийти → какие обязательные расходы будут → сколько останется.
Например:
Ожидаемые поступления: 180 000 ₽
Обязательные расходы:
— подрядчики — 30 000 ₽— сервисы — 12 000 ₽— резерв — 15 000 ₽— обязательные платежи — отдельная сумма
И уже после этого понимаю, сколько денег реально свободно.
Это намного спокойнее, чем сначала всё потратить, а потом вспоминать, что через неделю нужно что-то оплачивать.
7. Главное правило — не усложнять учёт
В начале мне казалось, что нужно сразу делать огромные таблицы, считать десятки показателей и строить сложную финансовую систему.
В итоге лучше всего у меня работает максимально простая схема.
- Сколько пришло денег.2. Сколько потрачено.3. Сколько отложено на обязательные платежи.4. Какая осталась чистая прибыль.
1. Сколько пришло денег.2. Сколько потрачено.3. Сколько отложено на обязательные платежи.4. Какая осталась чистая прибыль.
Этого уже достаточно, чтобы намного лучше понимать состояние своего небольшого бизнеса.
Мой главный вывод
До открытия ИП мне казалось, что финансовый учёт нужен только крупным компаниям.
Сейчас понимаю наоборот: чем меньше бизнес, тем важнее контролировать деньги.
Когда обороты небольшие, даже лишние 5 000–10 000 ₽ расходов в месяц могут заметно влиять на итоговую прибыль.
Поэтому сейчас мой принцип такой:
сначала распределить деньги бизнеса, отложить обязательные суммы и только после этого считать остаток своим доходом.
А если бы вы открывали ИП сейчас, что для вас было бы важнее при выборе банка: бесплатное обслуживание, хорошие лимиты, удобное приложение или поддержка?
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
Оплата по QR-коду стала еще одним способом принимать деньги от покупателей наряду с банковскими картами и электронными платежными средствами. С сентября 2026 года используется универсальный платежный QR-код. Он может объединять СБП, цифровой рубль, банковские pay-сервисы и некоторые варианты оплаты частями.
5 мифов о кредитах, из‑за которых предприниматели сами себе усложняют жизнь!
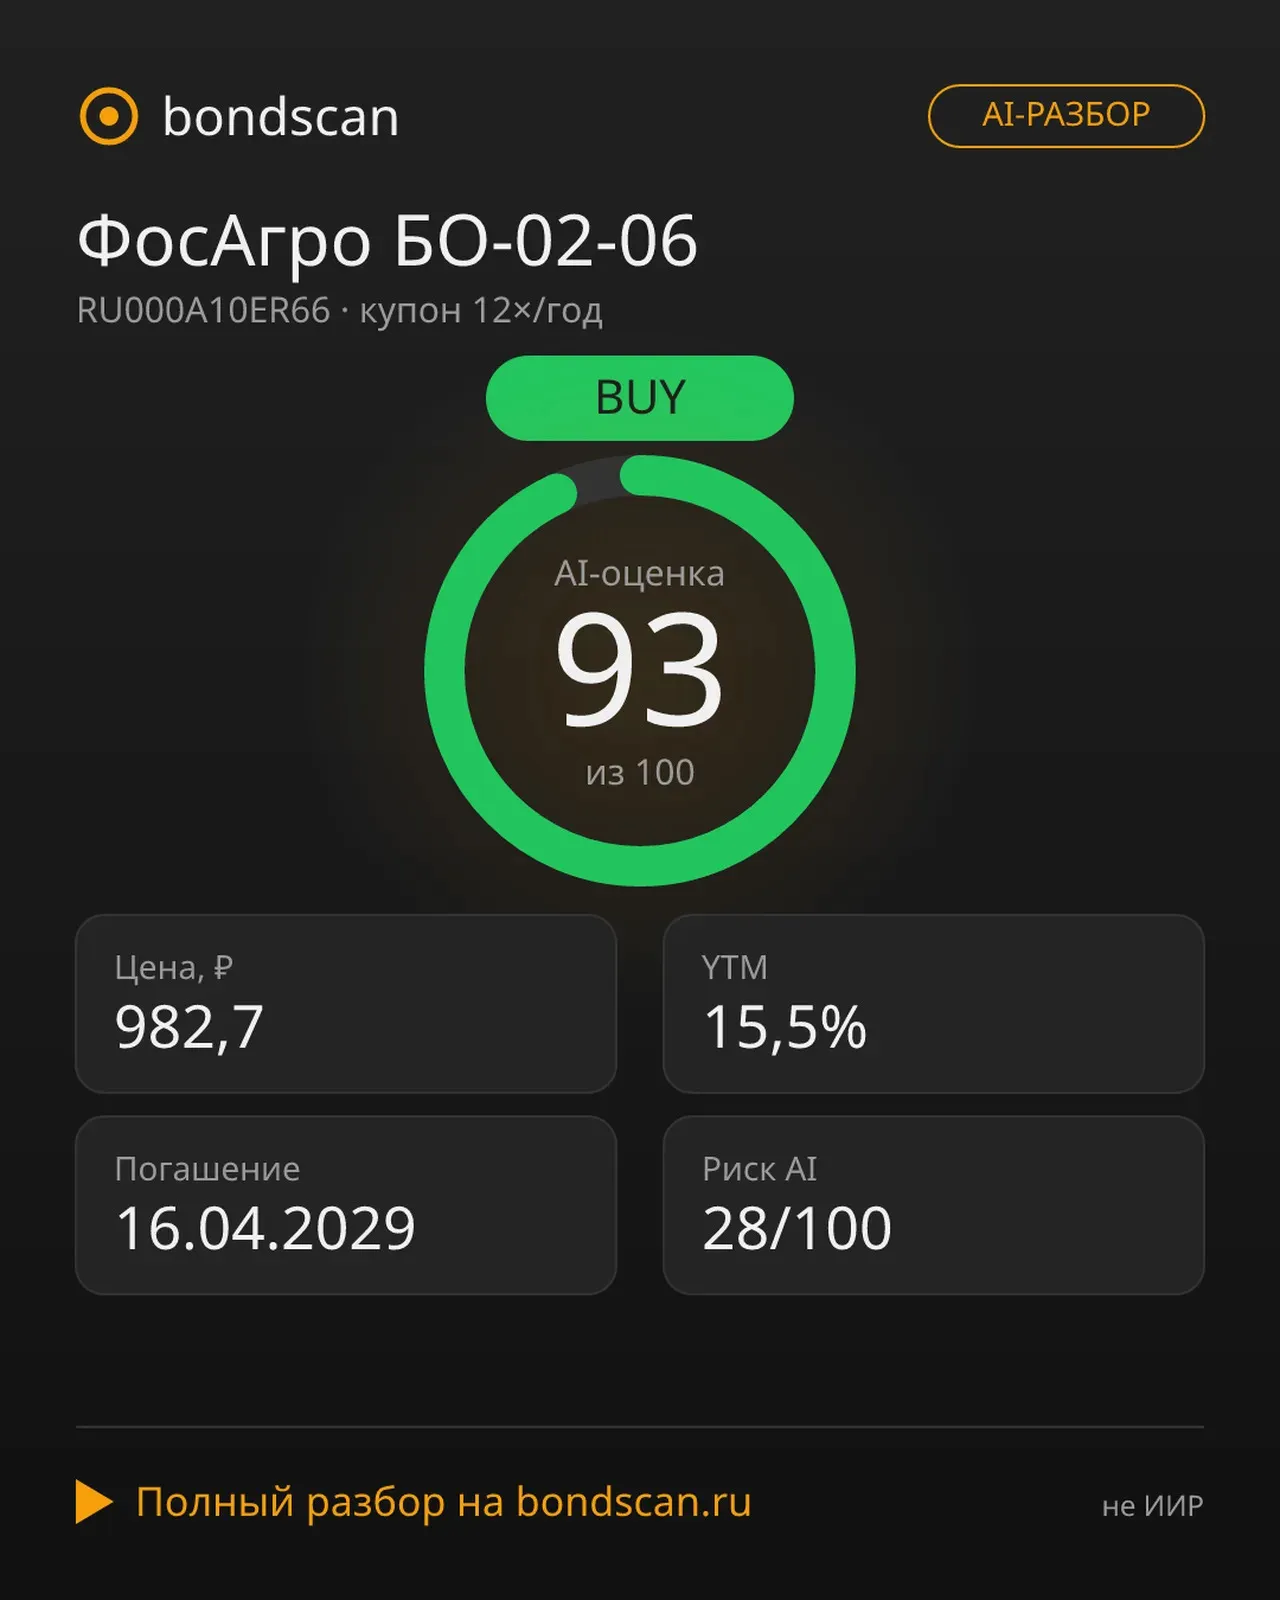
📊 **AI-РАЗБОР: ФосАгро БО-02-06 (RU000A10ER66)**
У меня раньше часто получалось так, что свободные деньги просто лежали на счете. Я понимал, что они понадобятся в ближайшие месяцы, поэтому не хотел связывать их надолго, но при этом особого внимания тому, где именно они находятся, не уделял. В какой-то момент заметил, что такие деньги могут лежать без дела довольно долго. Например, планировал крупную покупку через два месяца, но до покупки еще нужно было дойти. Всё это время сумма просто находилась на обычном счете и практически не приносила...

Минфин внёс в правительство трёхлетний бюджетный пакет, в котором есть поправки в Налоговый кодекс. Как указано в документе, их цель — повысить устойчивость бюджетной системы.
Несколько месяцев назад банк заблокировал мне карту.
Правительство Российской Федерации утвердило новые правила информирования покупателей бриллиантов, вступили в силу 1 сентября 2026 года. Бриллиантами смогут называться только алмазы природного происхождения. Цель нововведения — повысить достоверность информации и защитить потребителя. Ювелирные изделия с бриллиантами — это значимая покупка, которая зачастую связана с подарком, долгосрочной ценностью и инвестицией. Покупатель должен видеть достоверную информацию о камне и подходить к покупке...
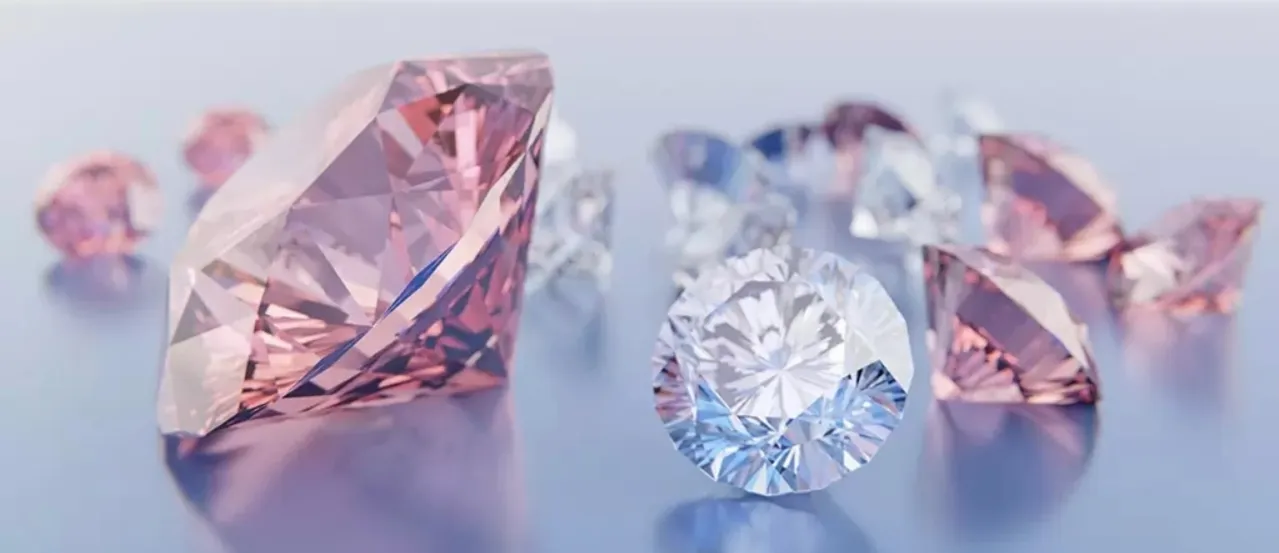


Алмазы — невозобновляемый природный ресурс. Месторождения истощаются, а новые открываются редко. На фоне стабильного спроса это создаёт потенциал для долгосрочного роста цен.
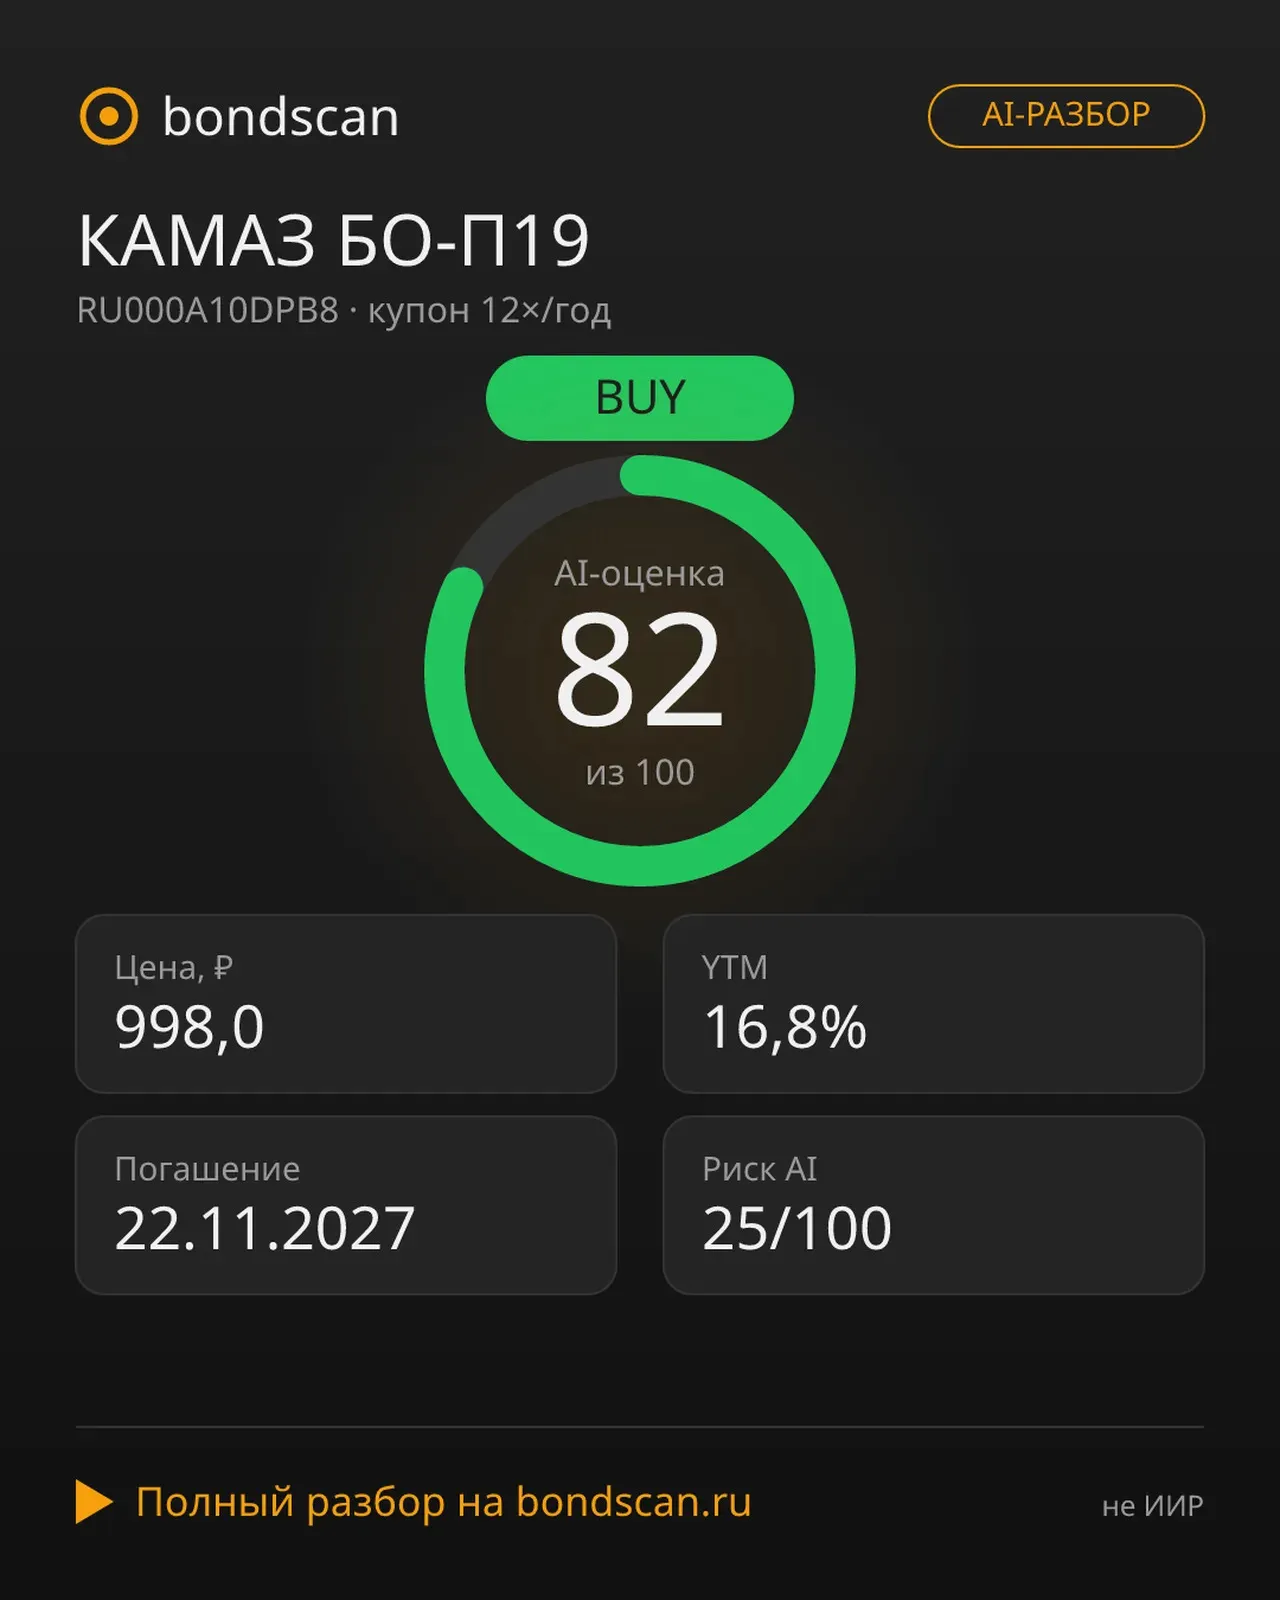
📊 **AI-РАЗБОР: КАМАЗ БО-П19 (`RU000A10DPB8`)**
ИИС-3 и вклад: разные задачи и разный риск
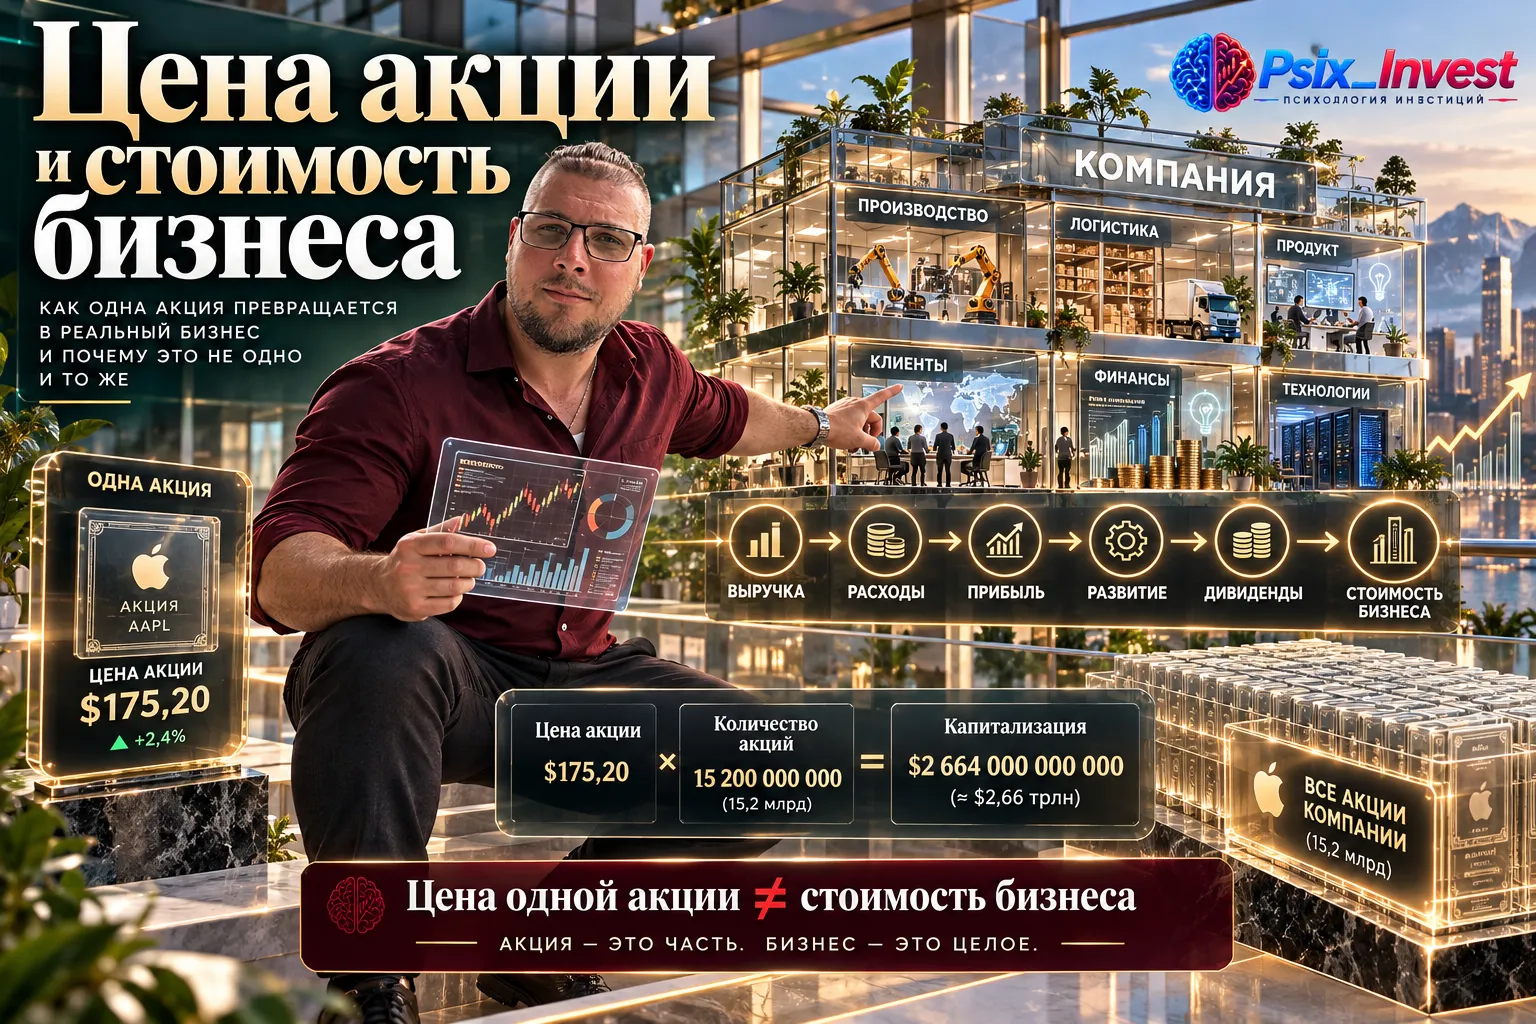
Представим, что две компании имеют одинаковую рыночную капитализацию. На первый взгляд рынок оценивает их одинаково. Но если одна компания несёт заметный процентный долг, а у другой денежных средств больше, чем такого долга, экономическая картина уже разная. Именно здесь одной капитализации становится недостаточно.
Один из способов получать пассивный доход от владения недвижимостью — приобрести инвестиционные паи паевых инвестиционных фондов. При покупке инвестиционного пая ЗПИФ вы становитесь совладельцем складов, офисной недвижимости, торговых центров. Инвестиции в такие объекты приносят стабильную прибыль в виде арендных платежей. Это вариант более спокойного и прогнозируемого достижения финансовой цели с горизонтом планирования 3 года и больше. На Московской бирже возможно приобрести например паи...

Многие пишут отзывы на банки в Народном Рейтинге на Банки.ру, но не все знают, что Совкомбанк дарит промокоды или баллы Халва за отзывы на инвестиционную компанию Совкомбанк Брокер. 500 баллов Халва за 1 отзыв в Народном Рейтинге Инвестиционных компаний.

Я ещё с инвестициями не связывалась, но с Вашей лёгкой руки, наверное придется осваивать и эту науку) Столько информации я сразу не переварю за один раз, поэтому буду постепенно, а то меня здесь белочки атакуют))
Хорошая статья 👍 - всё наглядно и понятно! 🤗
Большой долг сам по себе ещё не означает плохую компанию. Для инвестора важнее другой вопрос: насколько легко бизнес обслуживает обязательства сейчас и что произойдёт, если прибыль снизится. Именно поэтому долговую нагрузку полезно проверять не одной цифрой, а стресс-сценарием.
Предпринимателю при выборе банка стоит оценить не только стоимость обслуживания, но и надежность организации, набор услуг и качество поддержки. Сначала проверьте наличие лицензии и участие банка в системе страхования вкладов. Для счетов ИП и малого или среднего бизнеса действует страховое покрытие до 1,4 млн рублей. При больших оборотах имеет смысл распределять деньги между несколькими банками и дополнительно изучать финансовое положение организации.