


Как я коплю деньги помимо инвестиций: вклады, акции банков и поиск лучших ставок
Инвестиции — не единственный способ, которым я стараюсь увеличивать накопления. Более того, значительную часть денег я сейчас предпочитаю держать именно во вкладах.
Для меня это намного спокойнее: я заранее понимаю условия и примерно представляю, сколько получу в конце срока. А ещё я поняла, что вклад не обязательно открывать в одном банке на несколько лет и забывать про него.
Я стараюсь постоянно сравнивать предложения и перекладывать деньги туда, где условия сейчас выгоднее.
Моя главная фишка — не быть привязанной к одному банку
Раньше мне казалось логичным хранить накопления в том же банке, которым я пользуюсь каждый день.
Сейчас делаю иначе.
Если у меня освободилась сумма для накоплений, сначала смотрю предложения нескольких банков и сравниваю:
— процентную ставку;— срок;— минимальную сумму;— можно ли пополнять вклад;— можно ли снять деньги раньше;— кому доступна повышенная ставка;— нужно ли выполнить дополнительные условия.
И только после этого выбираю.
Например, если в моём основном банке предлагают условные 12%, а в другом банке на короткий срок можно получить 14–15%, я не вижу смысла автоматически оставлять деньги в первом только потому, что давно им пользуюсь.
Особенно смотрю акции для новых клиентов
Одна из вещей, которую я заметила: самые интересные ставки часто дают не постоянным клиентам, а новым.
Ещё встречается условие «новые деньги». То есть повышенный процент дадут только на сумму, которой определённое время до этого не было в банке.
Поэтому я периодически проверяю разные предложения на финансовых маркетплейсах.
Иногда встречаются и очень громкие цифры — 20%, 25% и даже выше. Но теперь я никогда не смотрю только на огромный процент в карточке.
Всегда проверяю, на какую сумму действует ставка, на какой срок и какие условия нужно выполнить.
Потому что условные «до 25%» могут оказаться повышенной ставкой только на небольшую сумму, на короткий период или при выполнении дополнительных требований.
Короткие вклады мне сейчас нравятся больше
Я не люблю надолго блокировать все накопления.
Поэтому мне удобнее условно разместить деньги на 3–6 месяцев, получить процент и после окончания срока снова посмотреть рынок.
Например:
есть 300 000 ₽.
Вместо того чтобы автоматически положить их на год под первую попавшуюся ставку, я сравниваю:
Вариант 1: 300 000 ₽ на длинный вклад с более низкой ставкой.
Вариант 2: открыть короткий вклад с более интересной ставкой, а после окончания срока снова решить, куда положить деньги.
Вариант 3: часть разместить на вкладе, а часть оставить на накопительном счёте, чтобы деньги оставались доступными.
Мне сейчас ближе третий вариант.
Я не отправляю все деньги на вклад
Это тоже правило, которое оказалось для меня важным.
Допустим, у меня есть те же 300 000 ₽ накоплений.
Я могу условно распределить их так:
200 000 ₽ — вклад с хорошей ставкой;
100 000 ₽ — накопительный счёт, откуда деньги можно быстро забрать, если они понадобятся.
Да, ставка по накопительному счёту может быть менее выгодной или меняться. Но зато мне не придётся досрочно закрывать вклад и потенциально терять проценты из-за неожиданной покупки.
Считаю выгоду в рублях, а не только проценты
Ещё одна вещь, которую я начала делать — смотреть не только на красивую ставку.
Например, разница между 13% и 14% выглядит заметно.
Но если мы размещаем 100 000 ₽ всего на три месяца, разница в доходе будет намного меньше, чем кажется при сравнении цифр «13% против 14%».
Поэтому перед открытием вклада я смотрю, сколько конкретно рублей получу.
Иногда ради дополнительных нескольких сотен рублей вообще нет смысла заводить новый банк и проходить кучу регистраций.
А иногда разница действительно существенная.
Не продлеваю вклад автоматически
Вот это правило я считаю одним из самых полезных.
Закончился вклад — я сначала снова сравниваю рынок.
Потому что банк может автоматически продлить его уже совсем по другой ставке.
Условно:
было 14%;
вклад закончился;
деньги автоматически разместились уже под 9–10%.
Если не заметить этого несколько месяцев, часть потенциального дохода просто теряется.
Поэтому я ставлю себе напоминание примерно за несколько дней до окончания вклада.
Моя система сейчас выглядит так
- Получаю доход и часть денег отправляю в накопления.
- Деньги, которые могут понадобиться внезапно, оставляю на накопительном счёте.
- Остальную сумму размещаю на вкладах.
- Перед каждым новым вкладом сравниваю несколько банков.
- В первую очередь проверяю акции, предложения для новых клиентов и «новых денег».
- Не верю огромной ставке, пока не прочитаю все условия.
- После окончания вклада снова сравниваю предложения, а не включаю автоматическое продление.
Мне нравится такая система тем, что для неё вообще не нужно постоянно следить за графиками и переживать из-за движения рынка.
Конечно, вклады тоже не являются способом моментально сильно увеличить капитал. Но для той части денег, которой я не хочу рисковать, мне сейчас этот вариант подходит больше всего.
И самый важный вывод, который я для себя сделала: даже при выборе обычного вклада стоит сравнивать предложения.
Разница в несколько процентных пунктов кажется небольшой, но чем больше сумма и срок, тем сильнее она ощущается в рублях.
А вы обычно перекладываете накопления между банками ради более высокой ставки или предпочитаете хранить всё в одном банке?
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
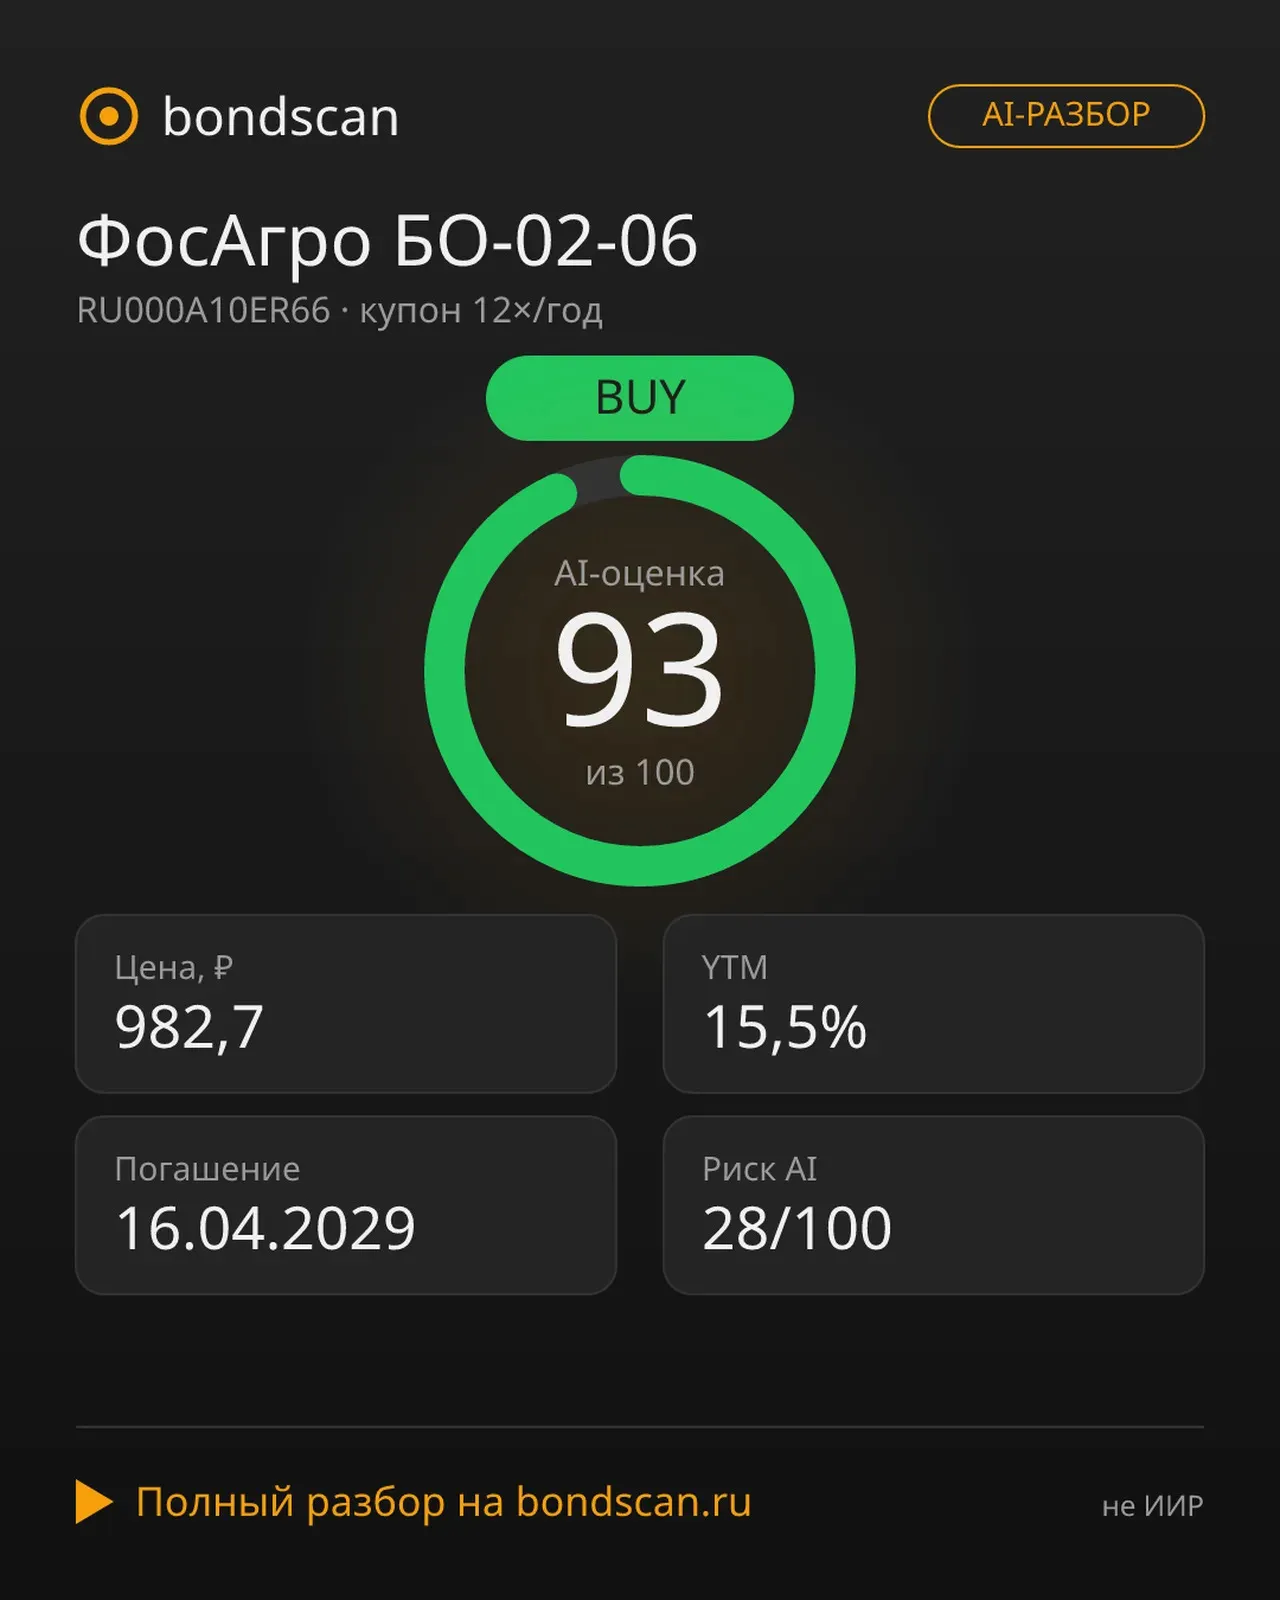
📊 **AI-РАЗБОР: ФосАгро БО-02-06 (RU000A10ER66)**
У меня раньше часто получалось так, что свободные деньги просто лежали на счете. Я понимал, что они понадобятся в ближайшие месяцы, поэтому не хотел связывать их надолго, но при этом особого внимания тому, где именно они находятся, не уделял. В какой-то момент заметил, что такие деньги могут лежать без дела довольно долго. Например, планировал крупную покупку через два месяца, но до покупки еще нужно было дойти. Всё это время сумма просто находилась на обычном счете и практически не приносила...

Минфин внёс в правительство трёхлетний бюджетный пакет, в котором есть поправки в Налоговый кодекс. Как указано в документе, их цель — повысить устойчивость бюджетной системы.
Несколько месяцев назад банк заблокировал мне карту.
Правительство Российской Федерации утвердило новые правила информирования покупателей бриллиантов, вступили в силу 1 сентября 2026 года. Бриллиантами смогут называться только алмазы природного происхождения. Цель нововведения — повысить достоверность информации и защитить потребителя. Ювелирные изделия с бриллиантами — это значимая покупка, которая зачастую связана с подарком, долгосрочной ценностью и инвестицией. Покупатель должен видеть достоверную информацию о камне и подходить к покупке...
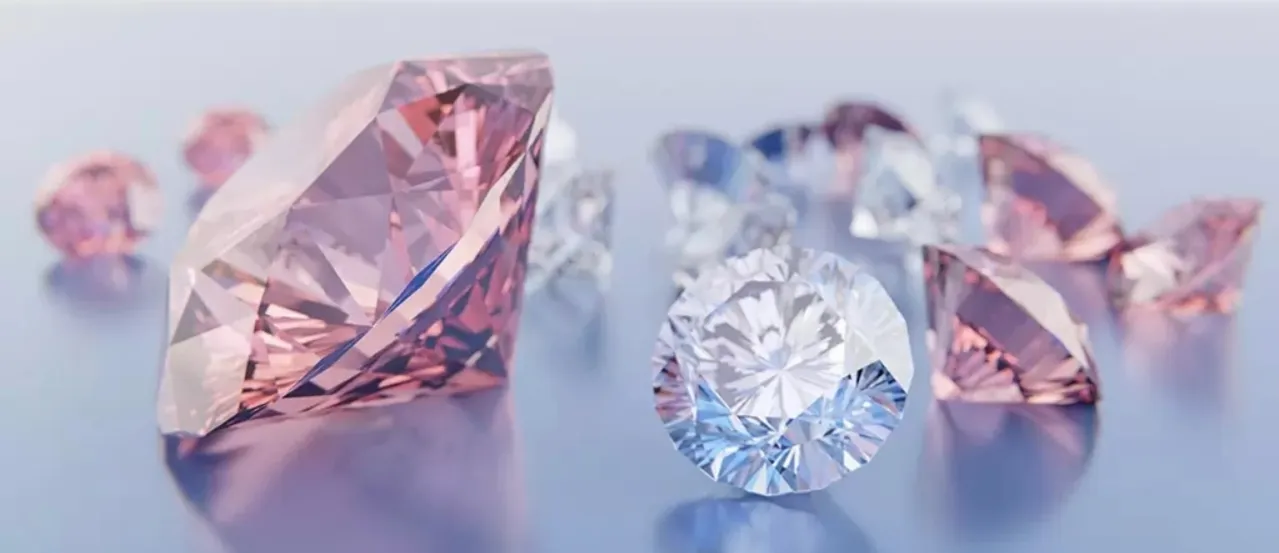


Алмазы — невозобновляемый природный ресурс. Месторождения истощаются, а новые открываются редко. На фоне стабильного спроса это создаёт потенциал для долгосрочного роста цен.
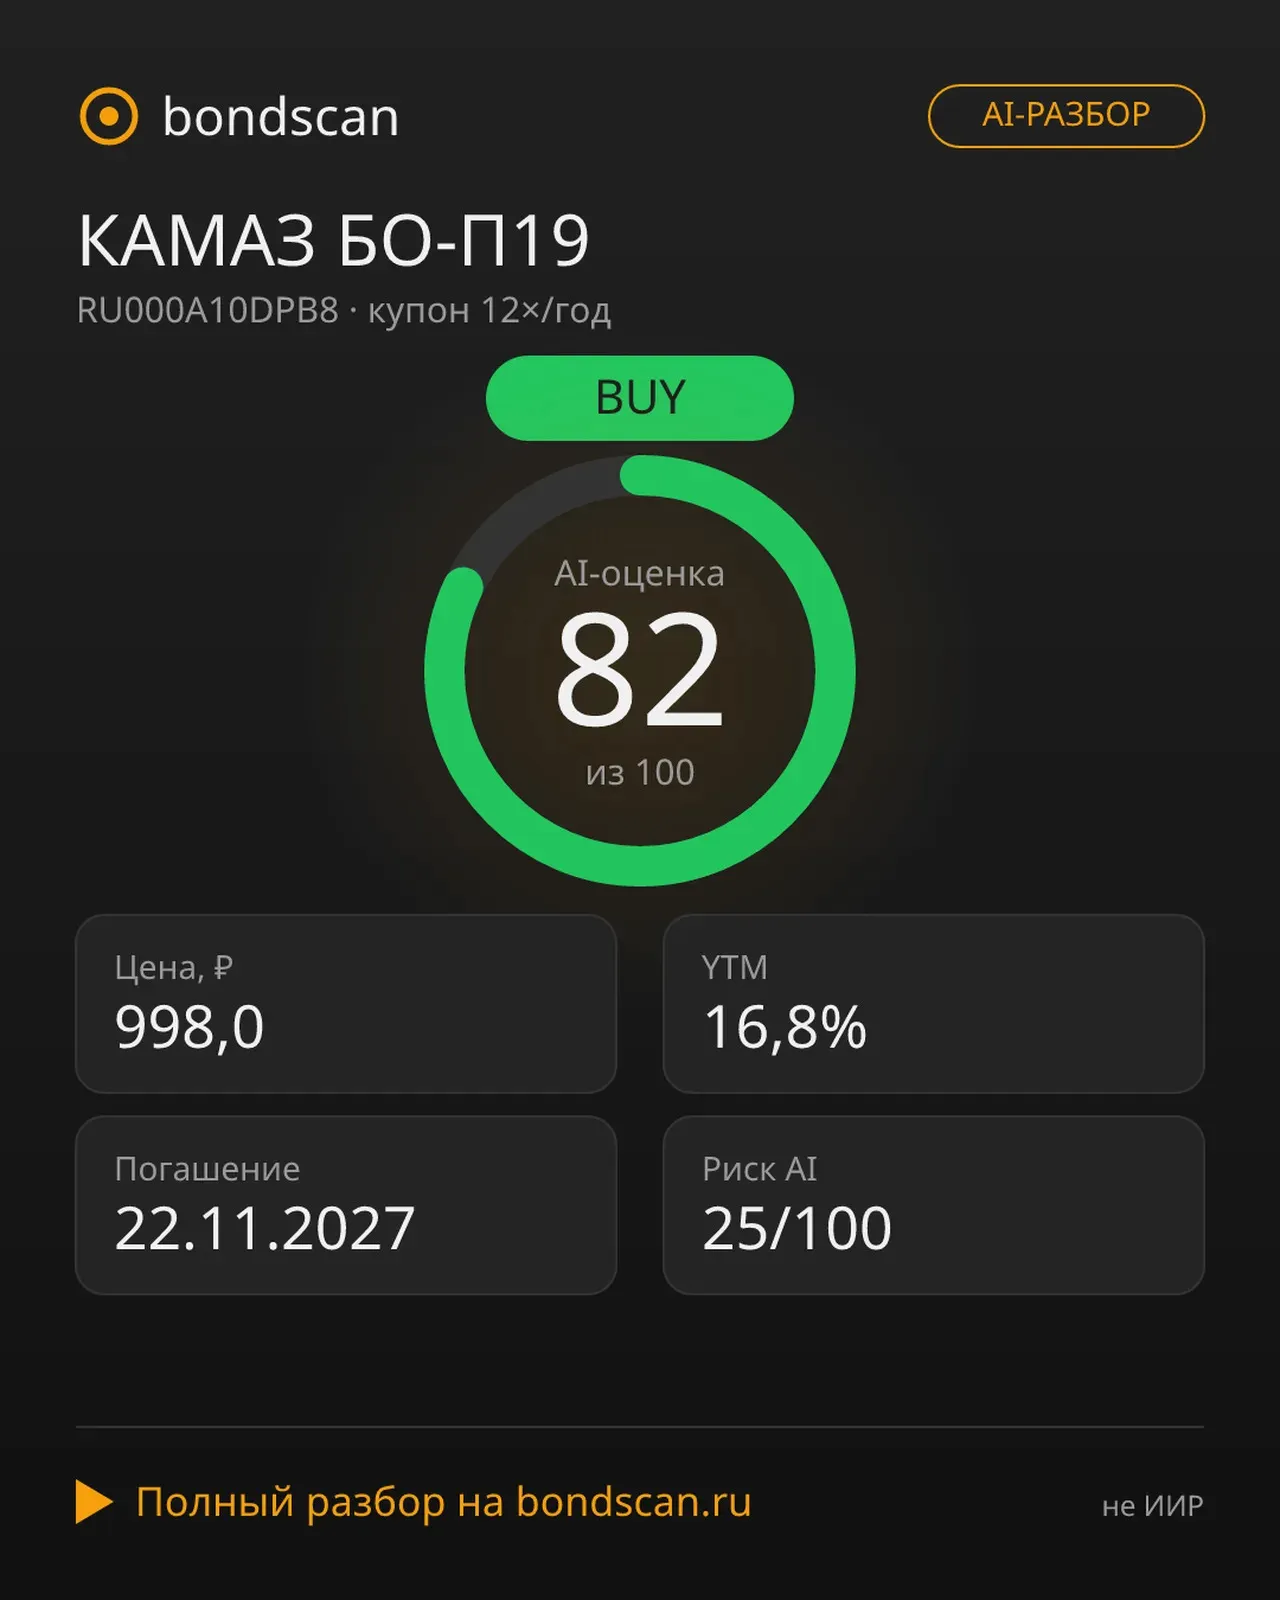
📊 **AI-РАЗБОР: КАМАЗ БО-П19 (`RU000A10DPB8`)**
ИИС-3 и вклад: разные задачи и разный риск
Один из способов получать пассивный доход от владения недвижимостью — приобрести инвестиционные паи паевых инвестиционных фондов. При покупке инвестиционного пая ЗПИФ вы становитесь совладельцем складов, офисной недвижимости, торговых центров. Инвестиции в такие объекты приносят стабильную прибыль в виде арендных платежей. Это вариант более спокойного и прогнозируемого достижения финансовой цели с горизонтом планирования 3 года и больше. На Московской бирже возможно приобрести например паи...

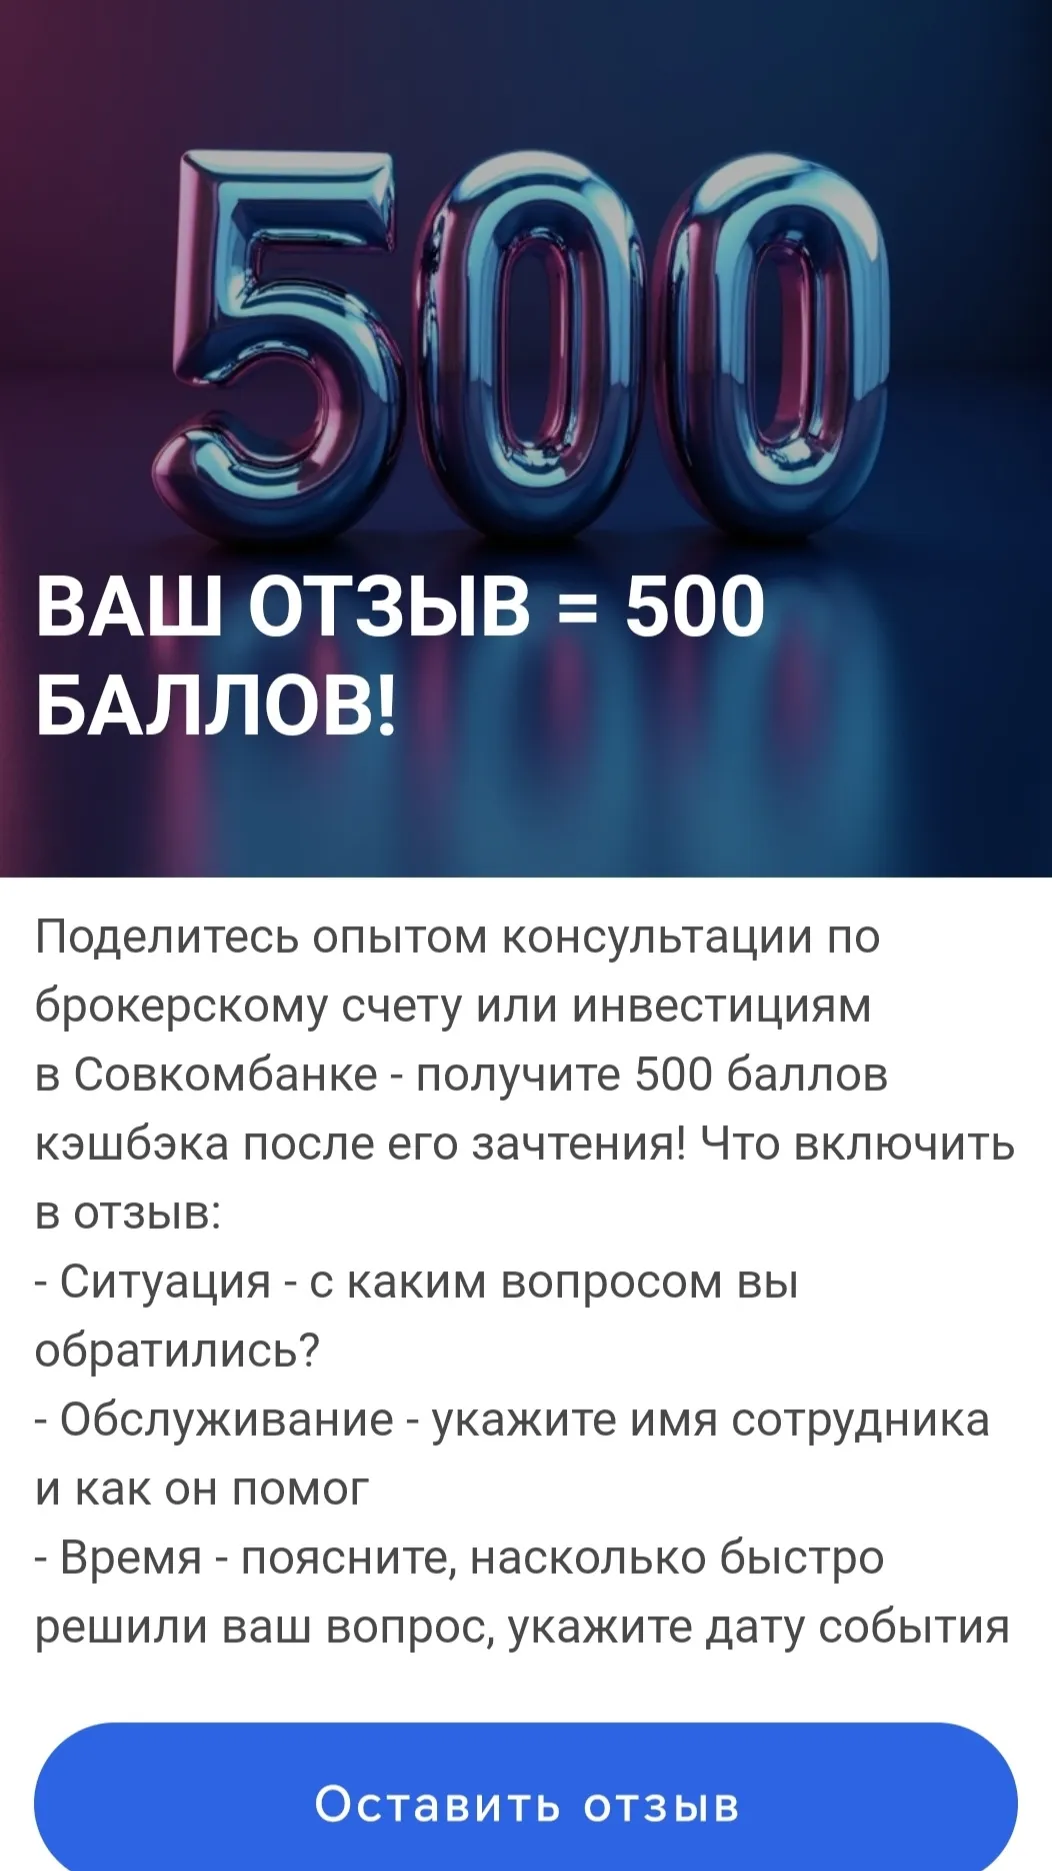
Многие пишут отзывы на банки в Народном Рейтинге на Банки.ру, но не все знают, что Совкомбанк дарит промокоды или баллы Халва за отзывы на инвестиционную компанию Совкомбанк Брокер. 500 баллов Халва за 1 отзыв в Народном Рейтинге Инвестиционных компаний.

Я ещё с инвестициями не связывалась, но с Вашей лёгкой руки, наверное придется осваивать и эту науку) Столько информации я сразу не переварю за один раз, поэтому буду постепенно, а то меня здесь белочки атакуют))
Хорошая статья 👍 - всё наглядно и понятно! 🤗
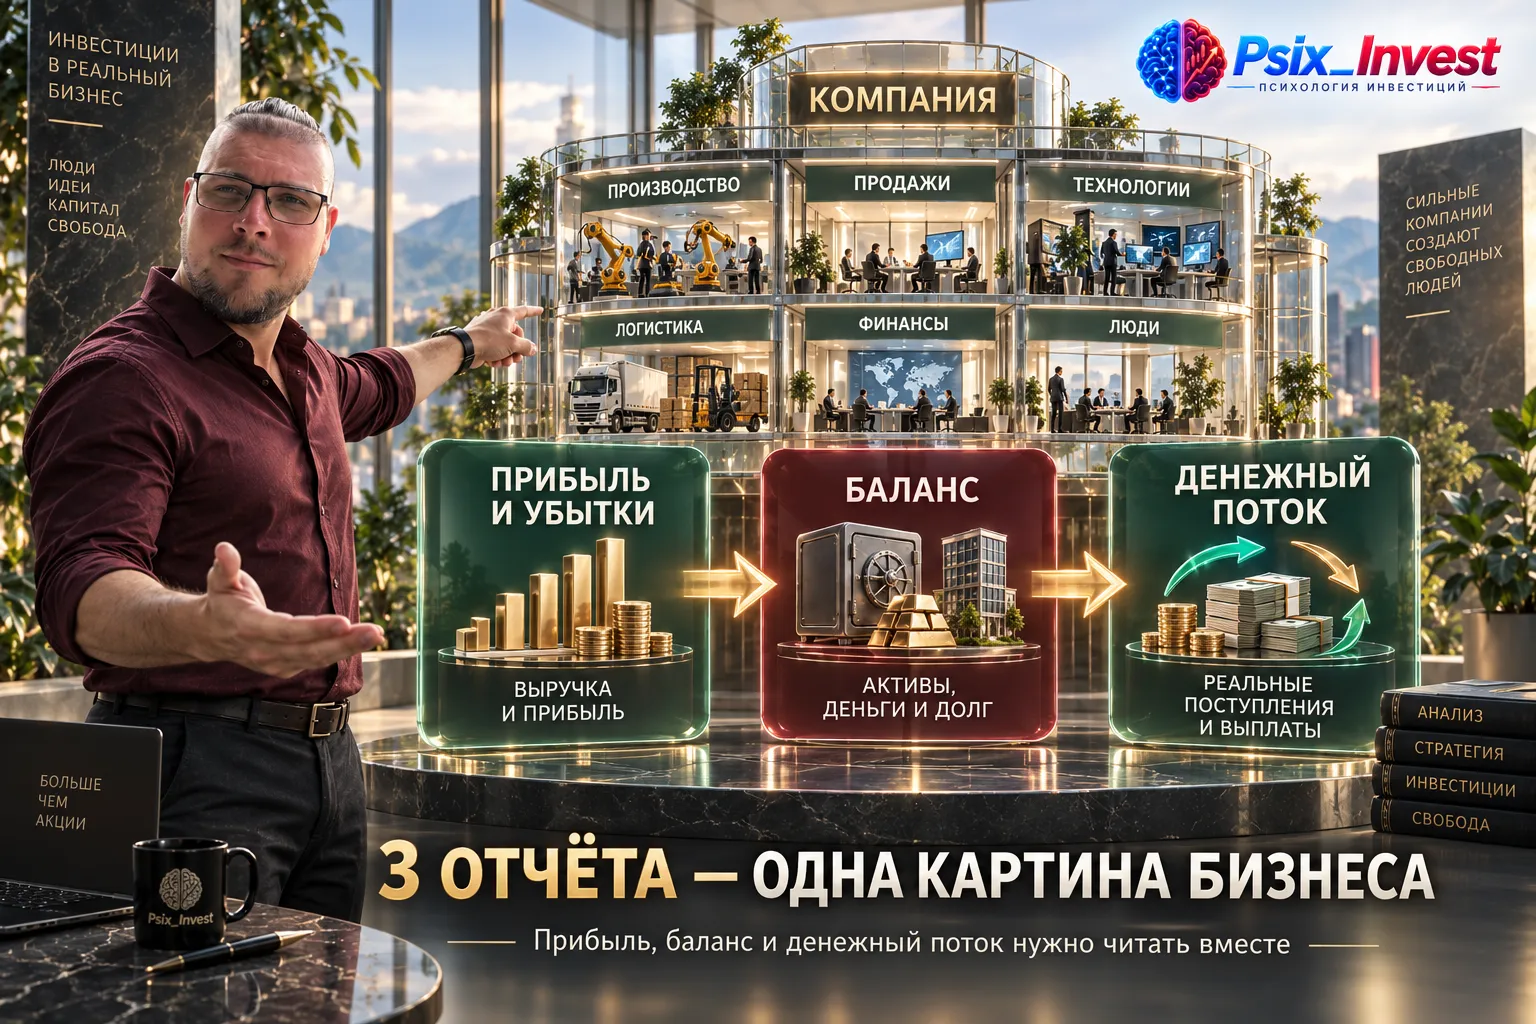
Большой долг сам по себе ещё не означает плохую компанию. Для инвестора важнее другой вопрос: насколько легко бизнес обслуживает обязательства сейчас и что произойдёт, если прибыль снизится. Именно поэтому долговую нагрузку полезно проверять не одной цифрой, а стресс-сценарием.
Очевидно, вопрос куда вкладывать не актуален для людей, не имеющих свободных денег, а тем более, погрязших в кредитах.
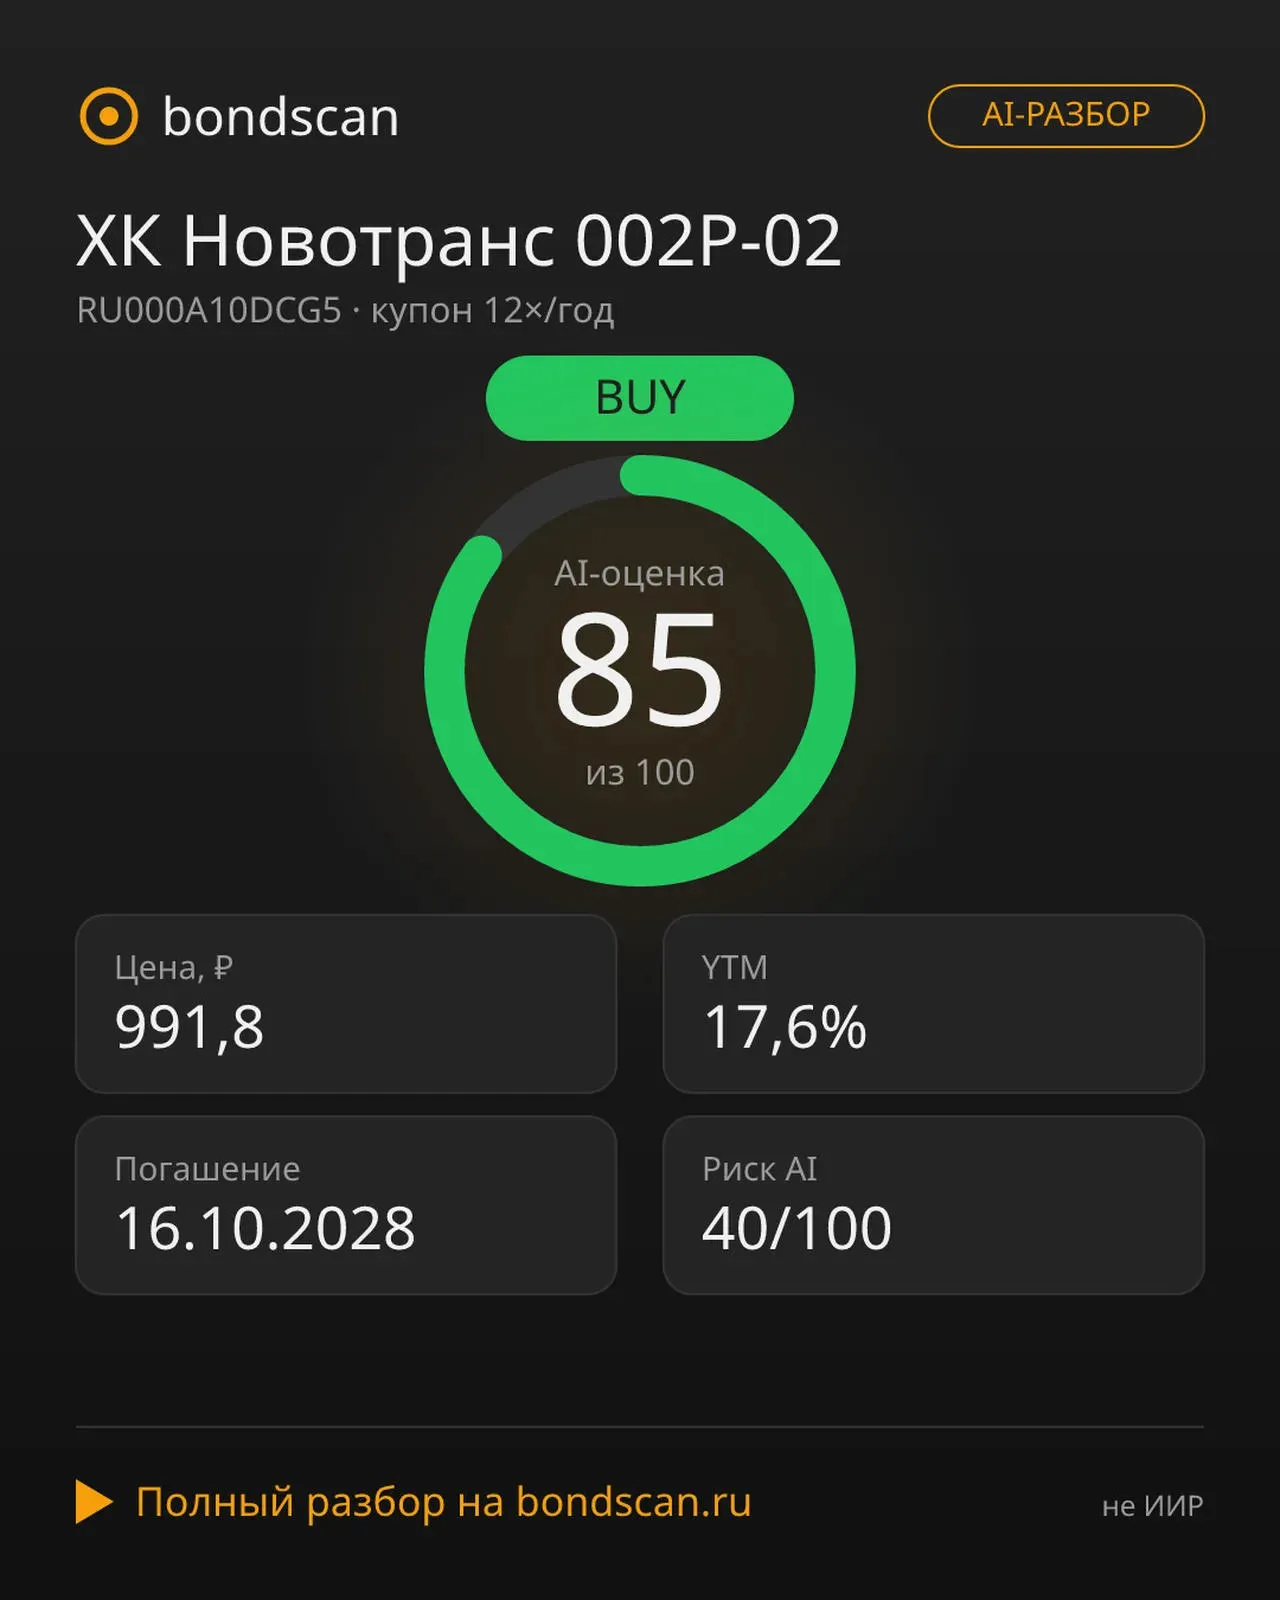
Облигация RU000A10DCG5 (ХК Новотранс, серия 002P-02) предлагает инвесторам сбалансированный набор характеристик для текущего периода высокой ключевой ставки. Главный вывод: инструмент с переменной процентной защитой и минимальной чувствительностью цены к изменениям ставки.
Что такое облигации
Все мы хотим сохранить и приумножить капитал, используя различные финансовые инструменты.