


Феномен первых сейфов: чему учит история древнеегипетских хранилищ
История развития глобальных финансовых и распределительных систем знает немало парадоксальных примеров того, как человеческая цивилизация училась управлять запасами, ликвидностью и транзитными потоками материальных ресурсов. Мы привыкли думать, что понятие многоуровневой верификации, разграничения уровней доступа, создания неприкосновенного ядра и борьбы за сохранность активов от внешних посягательств - это продукт исключительно цифровой эпохи, порожденный развитием интернета, биометрии и мобильных телефонов.Однако самый первый, масштабный и глубокий переворот в психологии массового хранения ценностей произошел тысячи лет назад в Древнем Египте. В эпоху, когда основой богатства служили не монеты, а колоссальные запасы зерна, драгоценных масел и металлов, внутри государственной системы зародилась уникальная культура физической и административной изоляции капитала, ставшая прообразом современных банковских сейфов.
Механика запечатанного хранилища и принцип транзакционного трения
Скрытый корень этого древнего финтех-прорыва заключался в жесткой архитектуре царских и храмовых амбаров. Зерно и золото, свозимые со всей страны, не находились в постоянном хаотичном доступе для повседневных нужд. Капитал засыпался в глубокие каменные колодцы, выходы из которых блокировались массивными деревянными затворами и запечатывались личными глиняными печатями нескольких независимых чиновников.Чтобы извлечь из хранилища хотя бы одну меру ресурса, требовалось пройти изнурительную процедуру согласования, сорвать печати в присутствии стражи и составить письменный папирус учета. Это было искусственно созданное транзакционное трение. Механические барьеры и бюрократические паузы идеально защищали государственное ядро от импульсивных трат правителей, мелких хищений персонала и хаотичного размытия запасов под влиянием текущей суеты. Для древних мастеров было очевидно: безопасность и рост накоплений требуют создания непреодолимой дистанции между владельцем и его богатством.
Как современные бесшовные шлюзы обнулили барьеры бережливости
В современную высокотехнологичную эпоху 2026 года этот исторический урок приобретает критически важную актуальность для ведения личного бюджета. Мы живем в условиях тотальной противоположности древним закрытым правилам, когда розничный рынок через яркие экраны смартфонов полностью уничтожил любую осязаемость, дистанцию и вес капитала. Процесс совершения покупок стал абсолютно невидимым и бесшовным: оплата в один клик, автоматическое сохранение реквизитов карт на сайтах, моментальные QR-переводы на кассах супермаркетов, автоматические чаевые и скрытые сервисные подписки глубокой ночью без СМС-паролей.Нам кажется, что если балансы в телефоне обновляются за долю секунды, то наши накопления находятся под полным контролем. Но на деле эта запредельная цифровая доступность полностью стирает психологический порог сопротивления тратам. Хаотичные мелкие расходы, импульсивный интернет-шопинг на распродажах и невнимательность к правилам тарифов тайно вымывают свободные средства из нашего кошелька, незаметно уменьшая итоговую массу наших реальных накоплений на полном автопилоте.
Выстраивание жестких финансовых рубежей по принципу древних сейфов
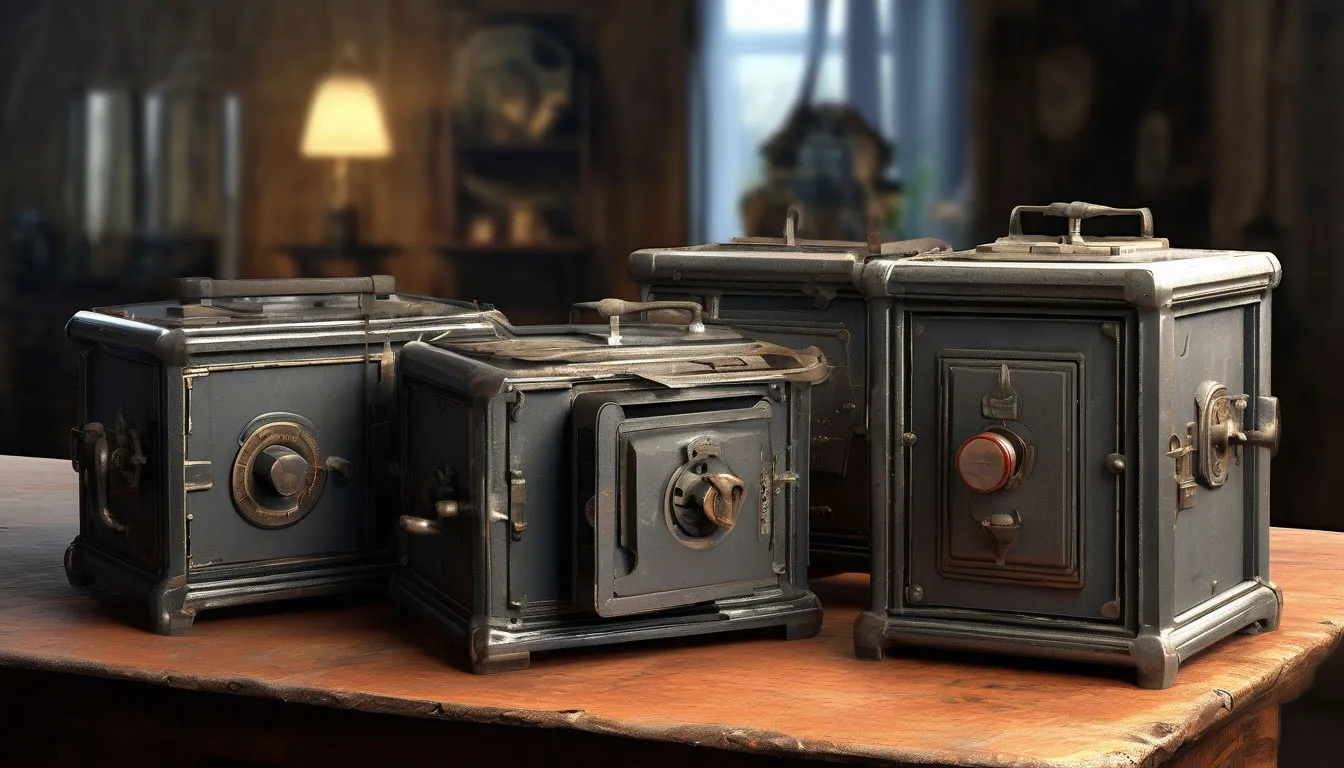
Чтобы вернуть своим накоплениям былую устойчивость и защитить их по принципу вековой строгости, структуру повседневных расчетов необходимо перестроить по строгому алгоритму жесткого разграничения. Первым делом стоит полностью отказаться от хранения всех свободных ресурсов на одной дебетовой карте, к которой привязаны круглосуточные уличные транзакции и интернет-магазины. Капитал требует тишины и полной изоляции от внешней среды.Основную массу накоплений разумно перенаправить со счетов в тень - на обособленные инструменты с ежедневным начислением дохода на фактический остаток средств. Каждая копейка, зафиксированная автоматическим софтом тарификации в полночь, начинает приносить пассивную прибыль уже со следующего утра, постепенно формируя прочное и независимое инвестиционное ядро семьи. Это ваш полновесный, запертый под надежными печатями золотой запас. Для повседневных же трат в магазинах и оплаты бытовых нужд стоит выпустить отдельную бесплатную виртуальную карту-буфер и всегда держать её баланс на строго нулевом уровне. Пополнение этого операционного пластика должно происходить вручную непосредственно у кассы торговой точки за одну минуту до прикладывания смартфона, переводя туда точную сумму чека до копейки. Это создаст необходимое искусственное препятствие, защитный рубеж, о который будут физически разбиваться любые невидимые ночные запросы сторонних серверов, забытые подписки или лаги межбанковского клиринга.
Заключение
Настоящая финансовая грамотность в современную цифровую эпоху требует от каждого человека высокого уровня осознанности, строгой дисциплины и умения хладнокровно распознавать скрытые психологические ловушки розничного маркетинга, унаследованные из глубины веков. Феномен первых египетских сейфов, иллюзия легкости безналичных транзитных потоков и хаотичное изъятие ликвидности из оборотного ядра способны незаметно снижать реальную доходность ваших средств при отсутствии должного ручного контроля. Рациональный отказ от импульсивной погони за секундным комфортом, использование изолированных виртуальных карт-буферов и парковка основного капитала на накопительных счетах с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех операций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Большинство популярных методик экономии предлагают нам крайности. Одни советуют жесткий минимализм и отказ от любых радостей жизни ради накоплений, другие - постоянно во всем себя ограничивать и вести учет каждой копейки. Из-за таких строгих рамок люди быстро устают и срываются в импульсивные покупки.Шведы придумали гениальную альтернативу, которая называется Лагом. В переводе это слово означает «не слишком мало, не слишком много, а в самый раз». В личных финансах - это искусство находить...
В современной экономике есть важное понятие - трансакционные издержки. Если говорить по-простому, это любые затраты времени, сил, нервов или денег, которые мы должны понести, чтобы совершить какую-то сделку или покупку. Например, чтобы купить редкую вещь, вам нужно потратить вечер на поездки по городу - эти усилия и будут издержками.Сегодня банки, магазины и маркетплейсы бьются за то, чтобы свести эти издержки к абсолютному нулю. Нам предлагают мгновенную оплату по лицу, покупку в один клик и...
У каждого в жизни была ситуация: вы заходите в магазин за обычными продуктами, но видите на полке хороший кофе или любимый парфюм со скидкой 50%. На старом ценнике красовалось 4 000 рублей, а на новом - 2 000 рублей. Вы берете товар, подходите к кассе и в глубине души чувствуете гордость. В этот момент наш мозг совершает грубейшую логическую ошибку: он искренне считает, что вы только что не потратили две тысячи, а заработали их.
У каждого современного человека за годы жизни скапливается внушительная коллекция банковского пластика. Карту одного банка мы открыли ради разовой скидки в интернет-магазине, другую нам выдали на старой работе для зарплаты, третью мы завели из-за красивого дизайна, но так и не начали пользоваться. Многие уверены: если на карте нулевой баланс и она спокойно лежит в дальнем ящике стола, то она ни на что не влияет. Однако в мире финансов заброшенные карты и незакрытые счета превращаются в «мины...

Вклады — это банковский инструмент, чтобы сохранить деньги и получить небольшой доход в виде процентов. По сроку. Срочные — деньги размещаются на фиксированный срок (от месяца до нескольких лет). Чем дольше срок, тем выше обычно ставка, но есть нюанс: при досрочном закрытии проценты часто пересчитывают по минимальной ставке. До востребования — срока нет, забрать деньги можно в любой момент, но ставка при этом минимальная (часто около 0,01–0,1%). Кстати, к этой категории часто относят...

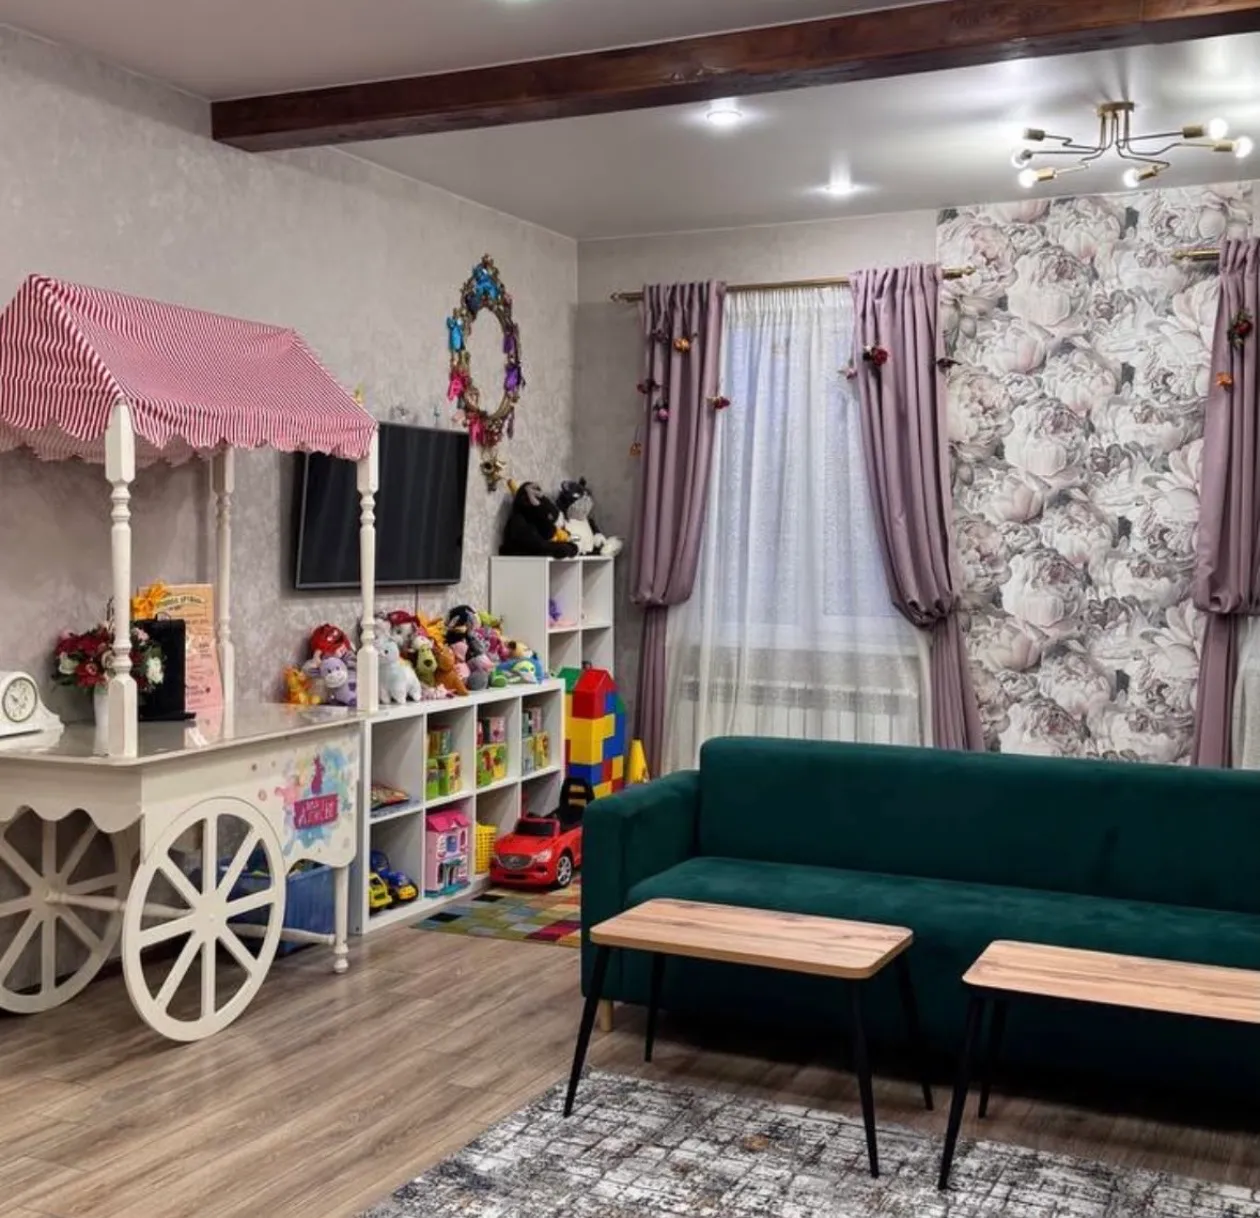
Решили отмечать в снятом домике, который предназначен специально для детских праздников. Гостей было немного ~ 25 человек с детьми, но расходов всё равно набралось прилично. Расскажу, сколько вышло и как сэкономили.
Отличный повод потратиться, мои поздравления!
Десять лет назад я увлеклась мыловарением. Уютное хобби быстро начало приносить приятный доход, особенно в преддверии новогодних праздников. Я творила дома, но обстоятельства вынудили меня остановиться. Все формочки и заготовки я передала сестре.
Спланировать идеальный маршрут, найти дешевые билеты и прочитать путеводители можно с помощью различных сервисов : Авиасейлс, Яндекс Путешествий, Островок и т.д. , в последнее время появилось много новых агрегатоторов. Сервисы по планированию путешествий фиксируют рост количества апартаментов на своих ресурсах почти до 70%. Эксперты считают, что этот рост продолжится, так как сейчас такие средства размещения наиболее востребованы.Объем рынка аренды апартаментов определяют спрос и...

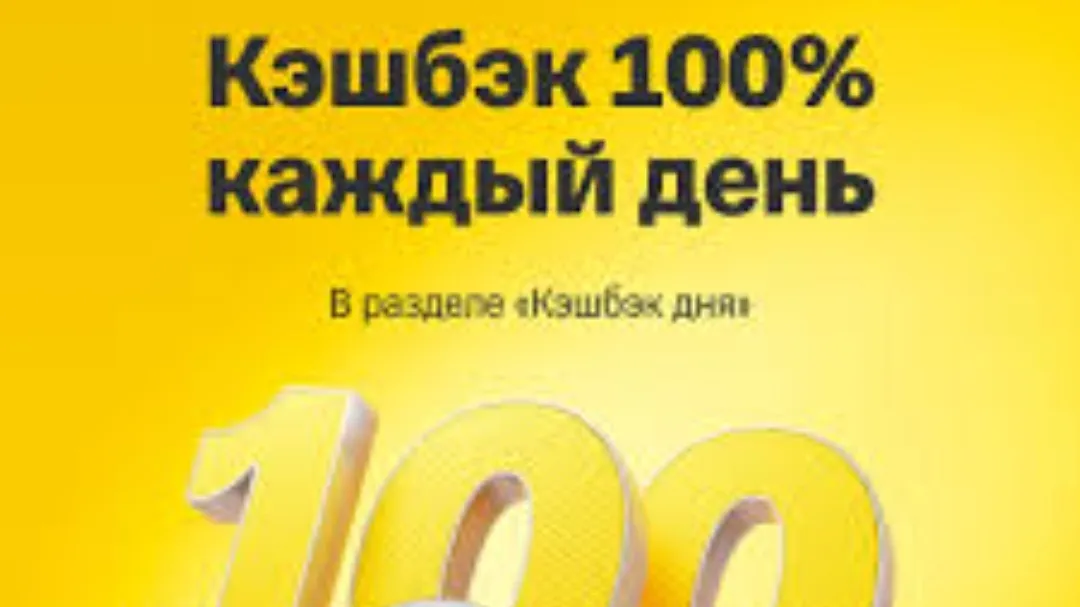
В сентябре 2026 года Т-Банк снова проводит масштабный «Марафон кэшбэка», предлагает клиентам 100% возврат средств за покупку определенных товаров каждый день. Акция под названием «Кэшбэк дня» проходит с 16 по 30 сентября 2026 года.
Интересная, конечно, программа лояльности у Т-банка, у Совкомбанка тоже бывают акции с добавлением чеков, но там обычно кэшбэк 30% и не конкретный товар, а категория товаров, например купить в магазинах партнерах чай, кофе и добавить чек, но там сложнее разобраться в условиях, и нужна для участия в акции активная подписка Халва Десятка.
Новые схемы 2025–2026 года: почему больше не работает правило «не называть три цифры».