


🛡 Рынок страхования за 10 лет: где росли деньги и зачем это вам 🛡
Как всё начиналось
Страхование появилось не в офисах с кондиционерами. Первые ростки - в кодексе Хаммурапи, восемнадцатый век до нашей эры. Купец вёз товар морем, корабль мог не вернуться. Кредитор давал деньги под высокий процент, и если товар погибал в пути - долг списывался. Риск распределялся между двумя сторонами. Примитивно, но идея уже жила.
В Древнем Риме появились погребальные коллегии. Люди объединялись по профессиям, собирали взносы, и когда участник умирал - фонд покрывал расходы на похороны. Это было страхование жизни, пусть и без актуарных расчётов. В Средние века гильдии пошли дальше: общая касса помогала восстановить сгоревшую мастерскую или прокормить семью ремесленника после увечья.
Коммерческое страхование родилось в Италии XIV века. В Генуе в 1347 году заключили первый известный письменный договор морского страхования. Через сто лет в Венеции появился кодекс, задавший правила на столетия. Лондонский пожар 1666 года сжёг три четверти города и породил страхование от огня. А в 1762 году Equitable Life впервые применила таблицы смертности для расчёта взносов по возрасту. Страхование превратилось в науку.
В России акционерное общество появилось в 1827 году - страховали здания от пожаров. «Русская Правда» Ярослава Мудрого ещё за семь веков до того содержала нормы о коллективной ответственности общины. Советская эпоха монополизировала страхование, рыночные компании вернулись в девяностых.
Идея пережила тысячи лет. Менялись технологии, государства, валюты. Механизм остался прежним: многие платят понемногу, чтобы немногие получили много, когда случится беда.
Где искать выгодные условия
Банки.ру – удобная точка старта. Заходите в раздел Все виды страхования (или в Личном кабинете жмем Витрина ищем раздел Страхование), выбираете тип полиса: ОСАГО, КАСКО, ипотечное, жизни, туристическое, ДМС. Заполняете параметры: для ОСАГО это марка авто, стаж, КБМ, регион регистрации. Чем точнее данные, тем удачней будут предложения.
Калькулятор за минуту покажет тарифы десятков компаний. Разница между самой дорогой и самой дешёвой 15-25%. Сравнивайте 3-5 вариантов и не спешите брать самый дешёвый. Дешёвый полис хорош до первого страхового случая.
Для ОСАГО смотрите, как компания учитывает ваш КБМ - скидку за безаварийную езду. Это самый весомый фактор в цене. В рейтингах часто лидируют Т-Страхование, ВСК, Согласие, АльфаСтрахование. У Т-Страхования есть кэшбэк до 10% при оплате картой Т-Банка с подпиской Pro или Premium.
Для ипотечного страхования отдельно сравнивайте стоимость недвижимости и отдельно - жизни. Иногда одна компания даёт лучшую цену на имущество, другая - на жизнь. Пари, Совкомбанк Страхование, Зетта, ВСК регулярно предлагают конкурентные тарифы.
Народный рейтинг на Банки.ру строится на отзывах реальных клиентов. Посмотрите, как компания урегулирует убытки. Полис за 12 тысяч, на который ответили через два месяца заниженной выплатой - дорогой в любом смысле.
Что произошло с рынком за десять лет
За десять лет российский страховой рынок вырос с 950 миллиардов до почти 4 триллионов рублей. Если присмотреться к графику, почти весь рост - одна история. Страхование жизни.
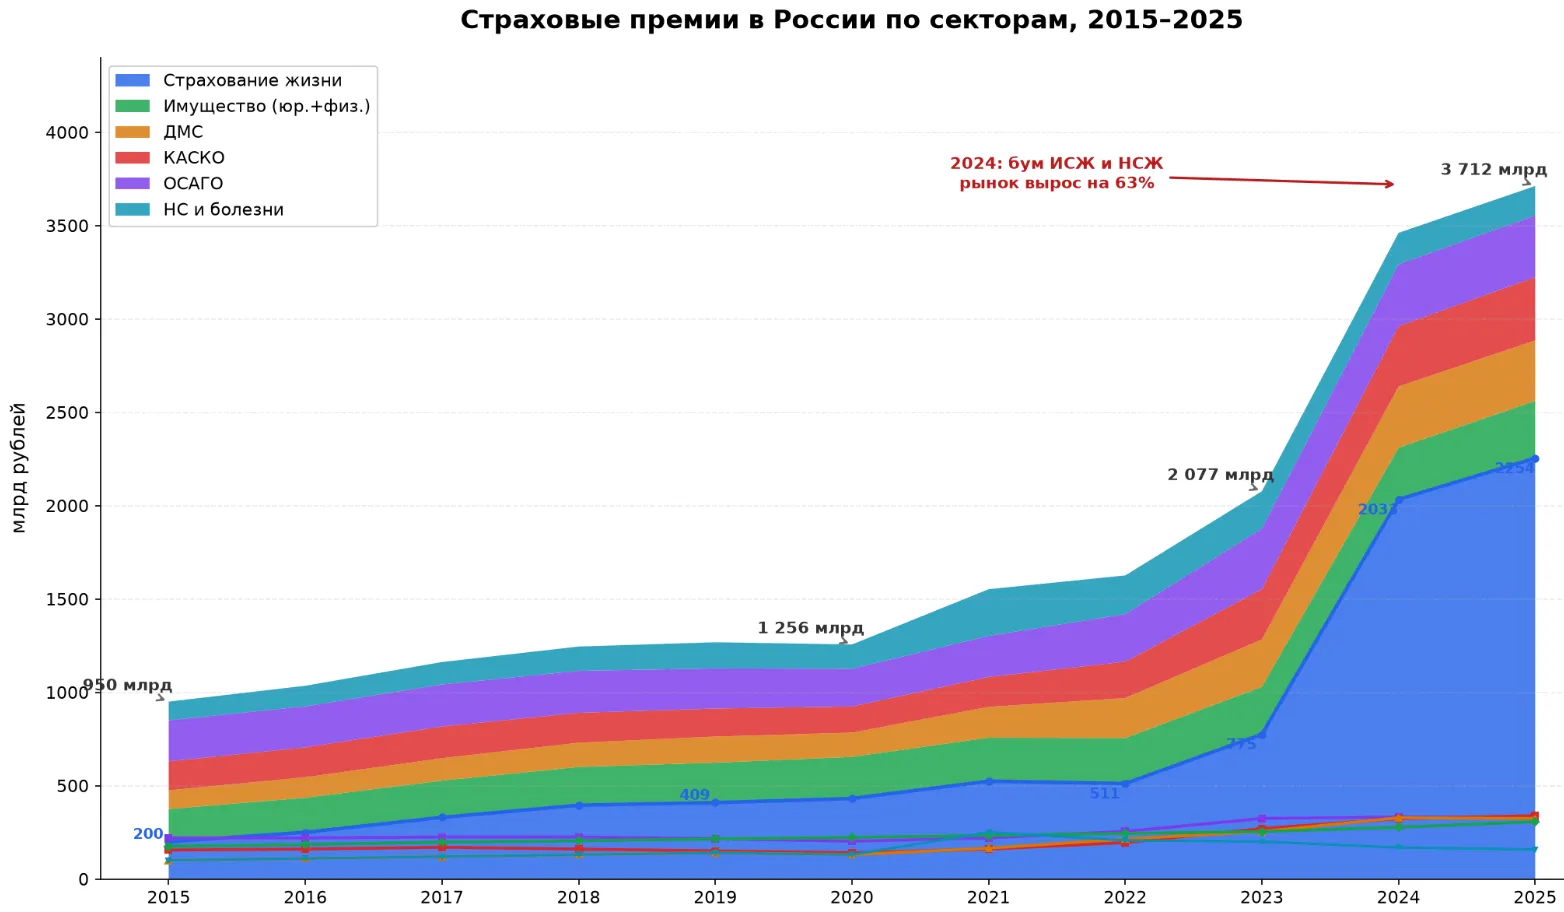
В 2015 году на жизнь приходилось около 200 миллиардов. К 2019-му 409. Потом спад 2022-го 511 миллиардов на фоне санкций. А дальше случился 2024-й: 2 триллиона 33 миллиарда. Рост в 2,6 раза за год. Накопительное страхование выросло на 310%, инвестиционное - на 141%. Люди искали защиту от инфляции и налоговые льготы, банки активно продавали через свои каналы. К 2025-му сегмент достиг 2,25 триллиона и занял 57% рынка.
Остальные сектора выглядят скромнее. У каждого своя динамика.
ОСАГО – от 220 миллиардов в 2015-м до 330 в 2025-м. Рывок в 2022-м, когда ЦБ расширил тарифный коридор. К 2025-му средний полис подешевел на 4,4% - страховщики перебирали ценой.
КАСКО десять лет топталось на месте: 155 в 2015-м, 140 в 2020-м. Потом рынок подержанных машин разогрелся - и каско рвануло до 339 миллиардов в 2025-м. Полисы с франшизой помогли удержать спрос.
ДМС росло ровно до 2024-го: со 100 до 328 миллиардов. Потом первый спад до 324 – коробочные продукты через банки потеряли популярность. Но корпоративное ДМС выросло на 14%.
Имущество - самый стабильный сектор. Ровный рост с 175 до 307 миллиардов. Юрлица страхуют активы, физлица - квартиры и дачи.
Несчастные случаи - самый нервный сегмент. Всплеск в 2021-м до 250 миллиардов на волне кредитного бума, потом обвал до 158 в 2025-м. Почти на 90% это страхование заёмщиков - ипотечный рынок остыл, сегмент сжался.
Если убрать жизнь из графика, остальной рынок вырос с 750 миллиардов до 1,46 триллиона. Уверенно, без фейерверков. На 2026 год «Эксперт РА» прогнозирует рост ещё на 5-7%. Жизнь замедлится до 0-3% ИСЖ с 1 января 2025 года прекратил продажи. ОСАГО ждёт роста на 7-10%, ДМС на 10-12%.
Какие полисы реально нужны
Государство решило часть вопроса за вас. ОСАГО обязательно. Ипотека - страхование недвижимости обязательно, жизнь страховать придётся, пока долг не закрыт. Это база.
Дальше – ваш выбор.
КАСКО. ОСАГО защищает чужое имущество, ваша машина без прикрытия. Если автомобиль стоит 800 тысяч и вы не готовы заменить его из кармана - каско имеет смысл. Особенно с франшизой 30-50 тысяч, которая снижает цену в полтора-два раза.
Страхование жизни. Имеет смысл, когда есть иждивенцы и обязательства. Ипотека на 15 лет и двое детей - полис на случай потери кормильца не каприз, а арифметика. Если живёте один, без кредитов - потребность спорная. Накопительное и инвестиционное страхование выросло в 2024-м не потому, что все испугались смерти. Люди искали инструмент с защитой, накоплением и налоговым вычетом 13% от взносов - до 120 тысяч в год.
ДМС. Корпоративный полис от работодателя - не отказывайтесь. Индивидуальный полис стоит 40-80 тысяч в год и имеет смысл, если в вашем регионе дефицит специалистов.
Имущество. Раз в год заплатить 3-5 тысяч за полис от потопа и пожара дешевле, чем покрывать ремонт на 300 тысяч. Выплаты растут, потому что ремонт дорожает быстрее страховок.
Путешествия. За границей медицина без полиса - от 500 евро за приём в Европе, от тысячи долларов за скорую в США. Полис на поездку стоит 500-1500 рублей.
Вывод
Самая распространённая ошибка - относиться к страхованию как к расходу. Это перенос риска. Вы платите небольшую сумму, чтобы переложить крупный убыток на компанию. Если замена телефона за 60 тысяч вас не обременит, страховать его не нужно. Если замена двигателя за 250 тысяч - серьёзный удар по бюджету, лучше застроховать. 🧾
Рынок вырос вчетверо. Люди покупают больше полисов, компании предлагают больше продуктов. Чем лучше вы понимаете, как устроена цена и что за ней стоит, тем меньше шансов переплатить за лишнее и остаться без нужного.

Новый день — новый выбор. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Осталось совсем немного пар. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Финальный выбор нашей серии! Ссылки на предыдущие пары и подробные условия конкурса — в стартовом посте.


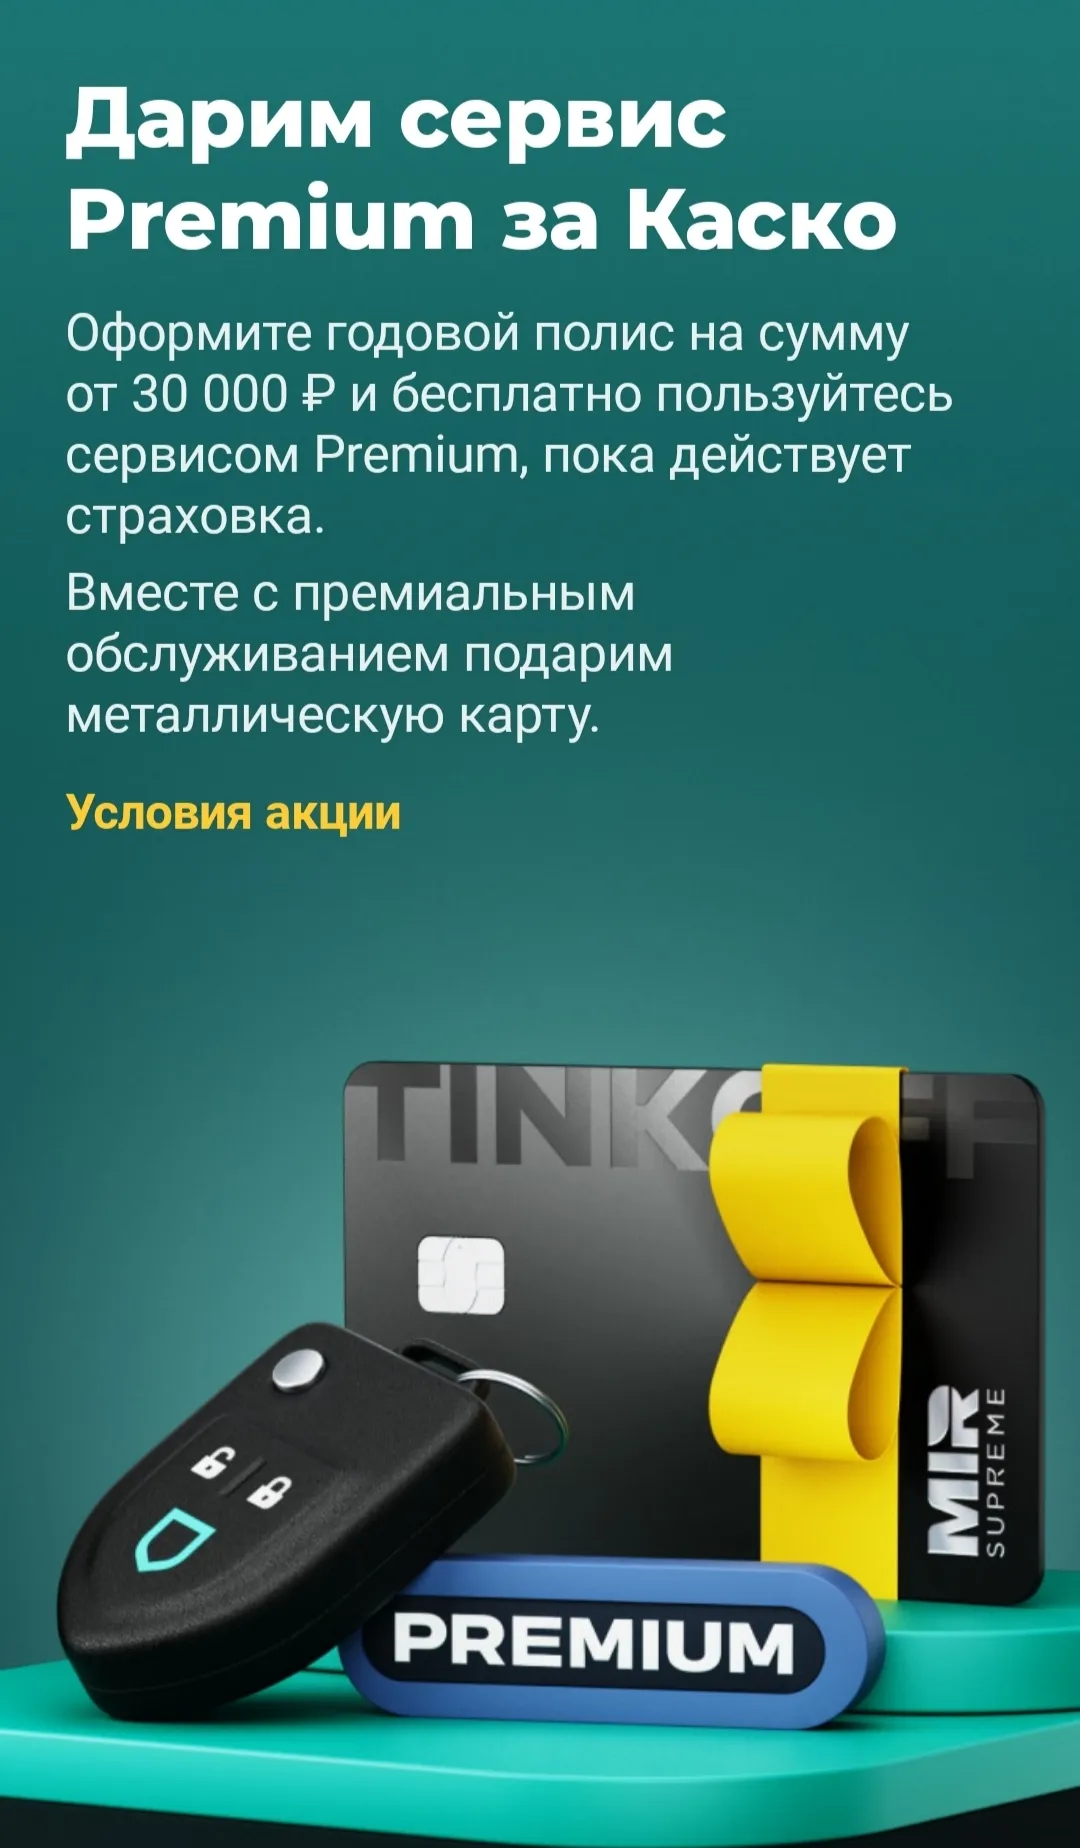
Пришло время обновлять КАСКО. Увидела в Т-Банке предложение: покупаешь полис от 30 тысяч — получаешь год подписки Premium бесплатно. В аттракционы щедрости от банков я не верю. Мне нужен ваш совет.
Генеральный директор, председатель правления «Абсолют Страхование» Дмитрий Руденко поделился своим подходом к развитию бизнеса, управлению и отношениям с клиентами.
Прекрасное приложение для подбора страховое как на авто, так и по банковской линии. Выдает достаточное количество предложений от компаний с различной ценовой категорией по стоимости за страховку, в том числе с допами. Удобно пользоваться, всё просто и ясно, также ппидлргаются приятные кешбек за покупку через приложение.
Оформил полис осаго , продлил на год . Все данные заполнилось автоматом . Выбрал выгодный вариант по цене и оформил . Электронный полис должен прийти на почту . Все ок
Тестирую новую платформу. Оформила вклад через банки.ру на три месяца. Приятным бонусом оказалось возможность оформления ОСАГО. Здесь оказались самые интересные предложения. И при оформлении оказалось, что я получу еще и кэшбэк. В итоге между страховками на всех платформах в 8500 р, я с кэшбэком получила страховку за 5400 р.
Недавно оформляла страховой полис и уточнила у поддержки важный момент, который, уверена, пригодится многим — особенно тем, кто берёт страховку впервые.
У меня раньше был довольно простой подход к страховке: если несколько вариантов предлагают примерно одно и то же покрытие, я выбираю тот, который стоит дешевле. Казалось, что переплачивать за полис нет особого смысла, если сам страховой случай еще неизвестно наступит или нет. Потом я начал внимательнее сравнивать условия и понял, что одинаковая сумма в полисе еще не означает одинаковую защиту. В одном варианте могут быть дополнительные ограничения, франшиза или исключения, которые становятся...
Компания «Абсолют Страхование» обеспечила страховую защиту экспонатов межмузейной выставки «Боги и люди. От мифа к истории», которая открылась 16 сентября 2026 года в галерее «Каретный сарай» Серпуховского историко-художественного музея.
По данным опроса «АльфаСтрахование», 71% россиян при отказе от цифрового сервиса удаляют его приложение, но не удаляют учетную запись. При этом каждый четвертый уверен, что удаление приложения автоматически приводит к удалению аккаунта и связанных с ним персональных данных.
«АльфаСтрахование» перечислила двум сельскохозяйственным предприятиям Ставропольского края 3,7 млн руб. авансовых выплат за недобор урожая озимых культур. Посевы пострадали из-за переувлажнения почвы.
«Ингосстрах», один из лидеров рынка страхования в России, проанализировал обращения клиентов, получивших травмы во время отдыха у воды.


Раньше была мода - прыгать в водоём с тарзанки...
Целый каталог страховых случаев 🙏...
Если автомобиль нужен только для одной поездки, покупать обычный годовой полис может быть нерационально. Например, машину нужно перегнать после покупки, отвезти на техосмотр или показать потенциальному покупателю. Для таких случаев предусмотрено краткосрочное ОСАГО, которое можно оформить на срок от одного дня до трех месяцев.