



Главный барьер для займа под залог авто — страх потерять машину
Страх потерять автомобиль — основная причина, по которой участники опроса не берут заем под его залог: так ответили 28%. Еще около четверти считают условия таких займов невыгодными. Об этом свидетельствуют данные опроса, проведенного Summit Group среди пользователей мобильного приложения «ДоброЗайм».
Среди тех, что мешает обратиться за займом под залог автомобиля, лидирует риск потери машины (28%). Далее следуют невыгодные, по мнению респондентов, условия (24%) и недоверие к таким организациям (12%). Еще 12% отметили, что у них нет подходящего автомобиля, а 8% не знают, как устроен подобный заем. При этом 16% участников заявили, что их ничего не останавливает и они готовы им воспользоваться.
Основная причина, по которой к такому займу все же прибегают, — срочные расходы, например лечение или ремонт: их назвали 27,6% опрошенных. Почти столько же (24,1%) рассматривают заем под залог авто, чтобы погасить другие кредиты, 20,7% — для развития бизнеса, 13,8% — для покупки нового автомобиля.
В целом к заемным средствам на покупку или обслуживание автомобиля в той или иной форме готовы около 58% ответивших на этот вопрос: 26,9% допускают заем в МФО, 19,2% — банковский кредит, 11,5% — рассрочку. Еще 19,2% рассчитывают только на собственные средства, столько же пока не определились.
Личный автомобиль есть примерно у 72% участников опроса (у 65% — один, у 7% — несколько), а 8,5% планируют его приобрести. За последние месяцы у большинства автовладельцев характер использования машины не изменился (41%), при этом доли тех, кто стал ездить чаще и реже, сопоставимы.
«Заем под залог автомобиля — это инструмент для конкретных, чаще срочных ситуаций, а не способ решить все разом. Показательно, что главный барьер для людей — страх потерять машину: это здоровая осторожность. Задача ответственного кредитора — не подталкивать к займу, а помочь трезво взвесить условия и брать только там, где человек уверен, что вернет», — отмечает коммерческий директор Summit Group Елена Малышева.
Опрос проведен в сентябре 2026 года среди пользователей мобильного приложения «ДоброЗайм». Число ответивших различалось по вопросам и составило от 1250 до 1711 человека; не все участники отвечали на каждый вопрос.

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.


Ак Барс Банк обновил условия по дебетовой карте «Ак Барс карта с подпиской „Базовая“»:
Сейчас банки со всех экранов кричат про кредитки с грейс-периодом в 120, 200 или даже 365 дней без процентов. Выглядит заманчиво: перехватил денег, купил что нужно, а отдаешь целый год по чуть-чуть. Но бесплатный сыр только в мышеловке. Нас ловят на нашей собственной невнимательности и базовой психологии, а в итоге люди влетают на такие проценты, что проще было взять обычный кредит. Я выделил две главные подставы, о которых молчат в рекламе.
Теперь максимальная ставка по вкладу составляет 14,7% годовых.
Завтра 1 октября - знаменательный день для моего бюджета) Не знаю, как по стране, а в Воронежской области ожидается повышение платы за пользование услугами ЖКХ на 10%, транспорт пока под вопросом....Есть и хорошие новости - мой работодатель (РЖД ) проиндексирует заработную плату аж на 2%.
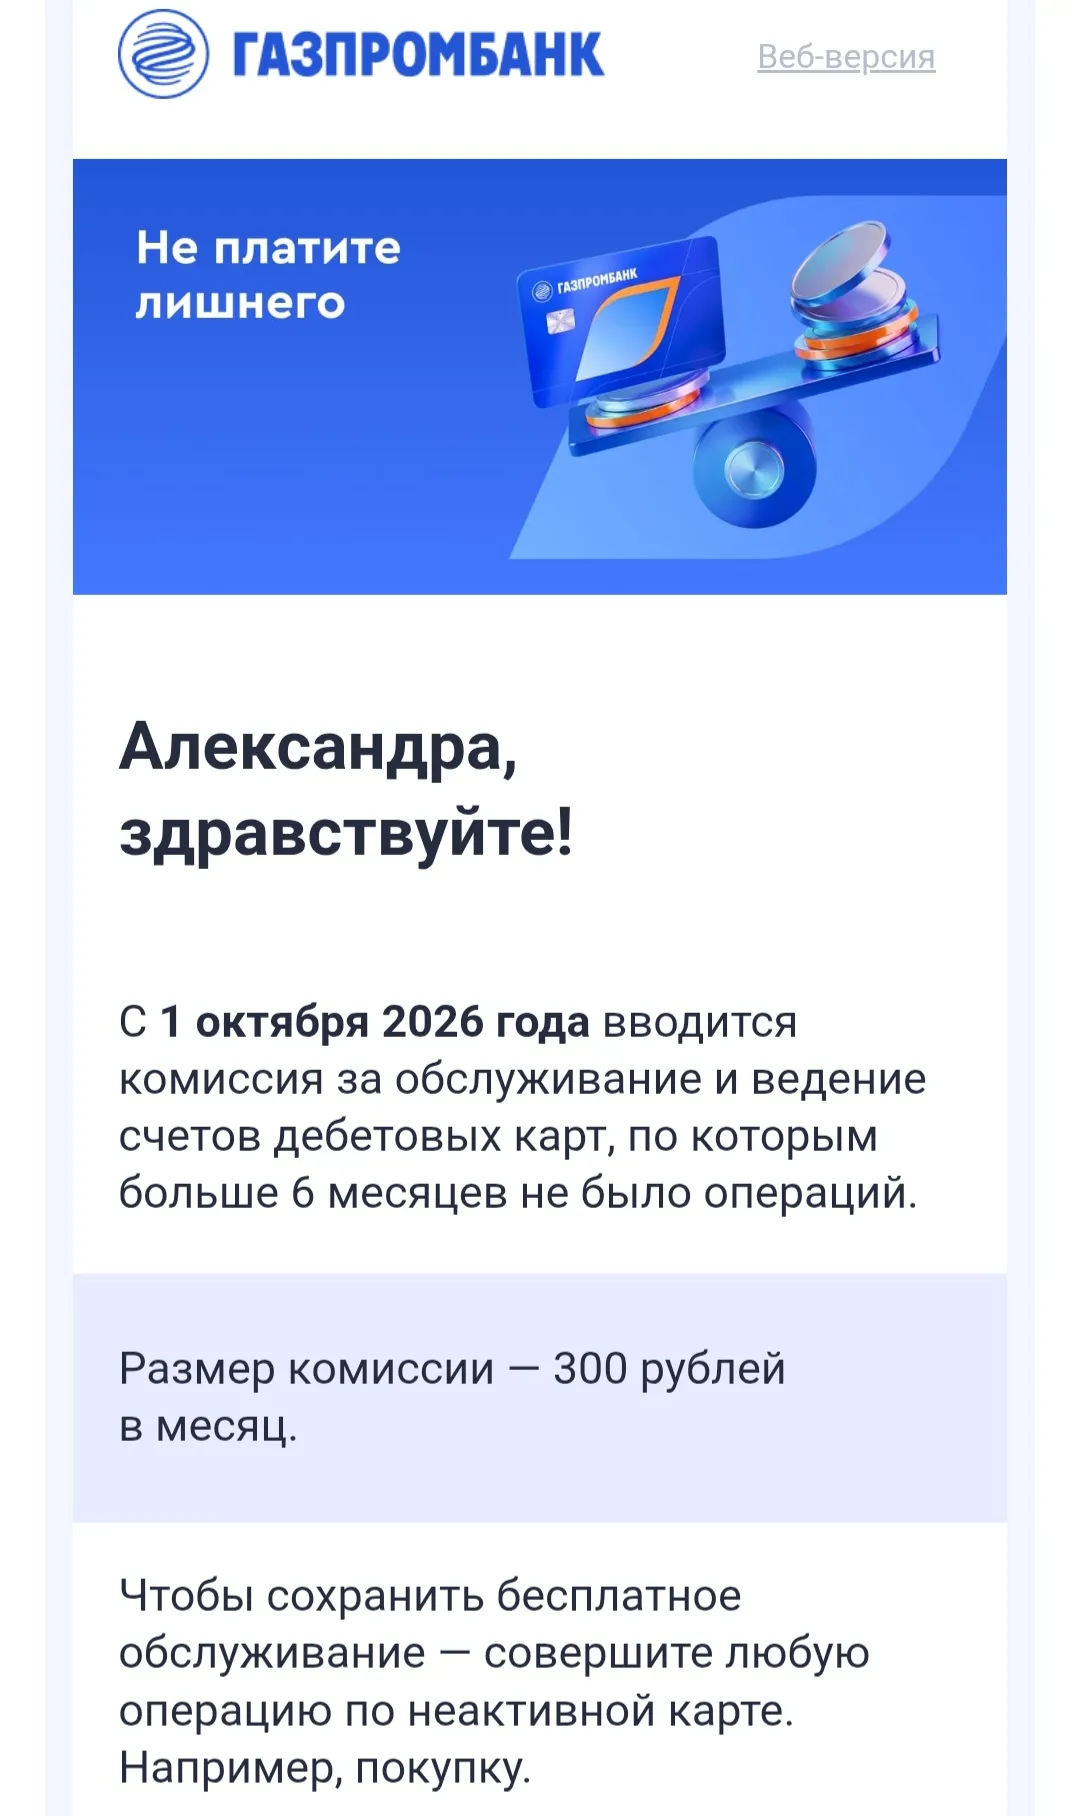


Написала в чат Газпромбанка, вместо ответа предложили страховку за 4000😁 не знаю смеяться или плакать🤭 Операторы явно не читают вопросы, а только впаривают "На тебе, Боже, что нам не гоже"
Сейчас банки дают до 30% по вкладам, но почти везде куча условий: только для новых клиентов, только на “новые деньги”, лимиты по сумме и т.д. Хочу разобраться: реально ли сейчас найти вклад с доходностью хотя бы 20% без “подводных камней”, и если нет — что из условий сильнее всего бьёт по итоговой доходности: капитализация, возможность пополнения, досрочное снятие или что-то ещё? Приведите 2–3 примера реальных вкладов с разбором, где высокая ставка — это маркетинг, а где действительно выгодно. И...
Для малого и среднего бизнеса в 2026 году главный тренд сместился от простого роста к выживанию и оптимизации. Горизонт планирования у многих сократился до полугода, а где-то и до квартала. Однако это не повод для паники: банковская экосистема сегодня предлагает не просто кредиты, а целый набор инструментов, которые могут стать точками роста, если правильно ими воспользоваться.
Мне сегодня прилетел пуш от Госуслуг про налоги — и я решила напомнить всем тоже заглянуть в приложение. Вдруг ваше уведомление уже там :)
Для участников акции «Повышенная ставка для новичков» ставки выросли: на 14 дней — на 1 п. п. до 17%, на 91 день — на 0,5 п. п. до 15%. По базовой ставке на срок 367 дней повышение составило 1,2 п. п. — теперь 13,7%.
С 29 сентября изменились условия по вкладам «Вклад в Победу», «Сильная ставка» и «Мой доход».
Зашла сегодня в приложение Яндекс Пэй и обратила внимание, что банк изменил процентную ставку по сейвам с 11% до 10% годовых. Однако, при наличии в течение дня трат с карты Яндекс Пэй, проценты рассчитываются по прежней ставке - 13%.

О, спасибо, даже и не замечала этого нюанса, так каждый день пополняю мобильный счёт через приложение Билайн на 1 рубль всего, стараюсь держать ставку на уровне 13% ежедневно. Даже и не уведомили, странные они порой, сегодня в чате поддержки несколько часов вообще не отвечали.