Визуальный гипноз: как дизайн приложений заставляет нас тратить
Когда мы открываем на телефоне программу для ведения бюджета, личный кабинет или электронный кошелек, нам кажется, что мы полностью контролируем свои действия. Мы сами выбираем, какую сумму перевести, какой тариф подключить или сколько денег отложить в накопления.
Однако в современной цифровой экономике существует целое направление, которое называется архитектурой выбора. Специальные разработчики и аналитики проектируют интерфейсы таким образом, чтобы аккуратно и незаметно подталкивать пользователя к определенным, выгодным для платформы решениям. Наш мозг ленив, он всегда выбирает путь наименьшего сопротивления, и создатели приложений этим активно пользуются. Давайте разберем, как именно визуальные хитрости и расположение кнопок заставляют нас тратить больше, и как вернуть себе свободу выбора.
Визуальные проблемы, которые мы не замечаем
Экран смартфона очень мал, поэтому каждый пиксель на нем имеет колоссальное значение. Наше внимание распределяется по строгим законам психологии, и вот какие приемы используются, чтобы управлять нашими пальцами:
Магия кнопки по умолчанию. Человеческий мозг подсознательно доверяет готовым решениям. Если при заполнении анкеты или переводе денег какая-то галочка уже стоит, или одна из кнопок выделена ярким цветом, в 80% случаев пользователь оставит все как есть. Так нам незаметно подключают дополнительные услуги или скрытые комиссии.
Правило золотой середины. Если приложение предлагает три варианта чего-либо (например, три суммы для пополнения счета или три тарифных плана), самый дорогой вариант делается пугающе большим, самый дешевый - блеклым и незаметным, а средний - максимально привлекательным. Человек подсознательно выбирает средний путь, хотя изначально ему, возможно, хватило бы и самого минимального пакета.
Скрытие невыгодных кнопок. Кнопка «Купить» или «Согласиться» всегда будет огромной, яркой и окажется прямо под большим пальцем руки. А вот кнопка «Отказываюсь» или «Посмотреть детальные условия» часто маскируется под обычный серый текст, сливающийся с фоном, или прячется в самый дальний угол экрана.
Эмоциональный шантаж через интерфейс
Еще один сильный инструмент архитектуры выбора - игра на базовых человеческих эмоциях, таких как страх, стыд или неуверенность.
Вспомните, как часто при попытке отключить какую-то платную опцию или подписку вы видели всплывающее окно с грустным анимированным персонажем или текстом: «Да, я хочу потерять свою выгоду». Вместо простой технической кнопки «Отключить» нас заставляют нажимать на фразу, которая вызывает легкое чувство вины. Это чистое психологическое давление, цель которого - затормозить наше логическое мышление и заставить отменить правильное финансовое решение.
Как перехватить управление у интерфейса: правила цифровой бдительности
Чтобы интерфейсы приложений перестали быть тайным компасом, ведущим к лишним тратам, нужно научиться замечать эти ловушки в момент их появления:
Принцип «серой кнопки». Введите для себя железное правило: перед тем как нажать на самую яркую и красивую кнопку на экране, принудительно найдите глазами ее альтернативу. Посмотрите на серые, блеклые надписи и мелкие крестики. В 90% случаев именно там скрывается самый экономичный и разумный для вас вариант.
Замедление на три секунды. Как только приложение предлагает вам готовое решение (например, автоматически рассчитанную сумму перевода или предустановленный размер чаевых), сделайте паузу на три секунды. Спросите себя: «Я действительно выбрал бы эту цифру, если бы вводил ее вручную на чистом листе бумаги?».
Изучайте экраны снизу вверх. Мы привыкли читать сверху вниз, и авторы интерфейсов располагают самую дорогую информацию в начале. Начните изучать любое финансовое предложение с самого низа страницы - именно там мелким шрифтом указаны реальные условия, ограничения и базовые бесплатные альтернативы.
Конечный итог
Интерфейс любого современного приложения - это не просто удобная картинка, а детально просчитанный лабиринт, где каждый поворот имеет свою цену. Сама по себе архитектура выбора не является злом, она часто помогает автоматизировать рутину. Но чтобы ваши деньги оставались в безопасности, важно оставаться не просто послушным зрителем, который кликает по ярким подсказкам, а критически настроенным режиссером своих личных финансов, способным видеть скрытые пружины цифрового дизайна.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.


С 1 октября российские маркетплейсы обязаны возвращать покупателям деньги за товары в срок не более десяти дней с момента оформления требования о возврате. Это требование закреплено во вступающем в силу законе о платформенной экономике. Закон регулирует деятельность цифровых платформ, которые выступают посредниками при сделках и дают возможность оплачивать товары, работы или услуги. Об этом пишут «РИА НОВОСТИ».
Еще несколько лет назад процесс оплаты покупок в интернете был стандартным: мы просто вводили данные карты и ждали списания средств. Но сегодня при оформлении заказа перед нами открывается целое меню из различных финансовых инструментов. Нам предлагают оплатить покупку обычной картой, отсканировать QR-код через государственную систему быстрых переводов, воспользоваться внутренним кошельком торговой площадки или разделить платеж на четыре части. Обычному пользователю бывает трудно с ходу...
Нас с детства учат экономить: искать желтые ценники, сравнивать цены в приложениях и брать то, что подешевле. Но на практике часто выходит наоборот - чем сильнее пытаешься сберечь каждую копейку, тем быстрее пустеет карта. Еще в прошлом веке писатель Терри Пратчетт сформулировал простое житейское правило, которое позже экономисты назвали «теорией сапог». Оно на пальцах объясняет, почему привычка покупать все самое недорогое на самом деле удерживает нас на мели и не дает накопить нормальную...
Квартиру мы с женой купили в конце 2024 года, но за вычетом я собрался только сейчас.

С 15 сентября 2026 года Сбер запустил акцию: зарплатные клиенты получают мобильную связь полностью бесплатно — 50 ГБ интернета и 300 минут в месяц без абонентской платы. Не скидка, не бонусы, не «при выполнении условий по тратам» — просто ноль рублей. Я подключилась в первый же день и рассказываю, как это работает и есть ли подвох.
В прошлом году я потратил на стоматологию и обследования почти 90 тысяч рублей. Платил сам, чеки складывал в папку, но долго не решался разбираться с вычетом - казалось сложно и долго. Оказалось, зря боялся. Рассказываю, как всё прошло.Сначала разобрался, что вообще можно вернуть. Вычет положен за оплату медицинских услуг - приёмы врачей, диагностику, анализы, стоматологию, стационар. Ещё за лекарства, купленные по рецепту, и за полис ДМС. Можно вернуть не только за себя, но и за супруга, родите...
Буквально вчера была в отделении Сбербанка, и там меня заманили вступить в программу ПДС. То что это ПДС, я поняла только сегодня, когда мне на почту стали приходить инструкции, памятки, копии Договоров и т.д.
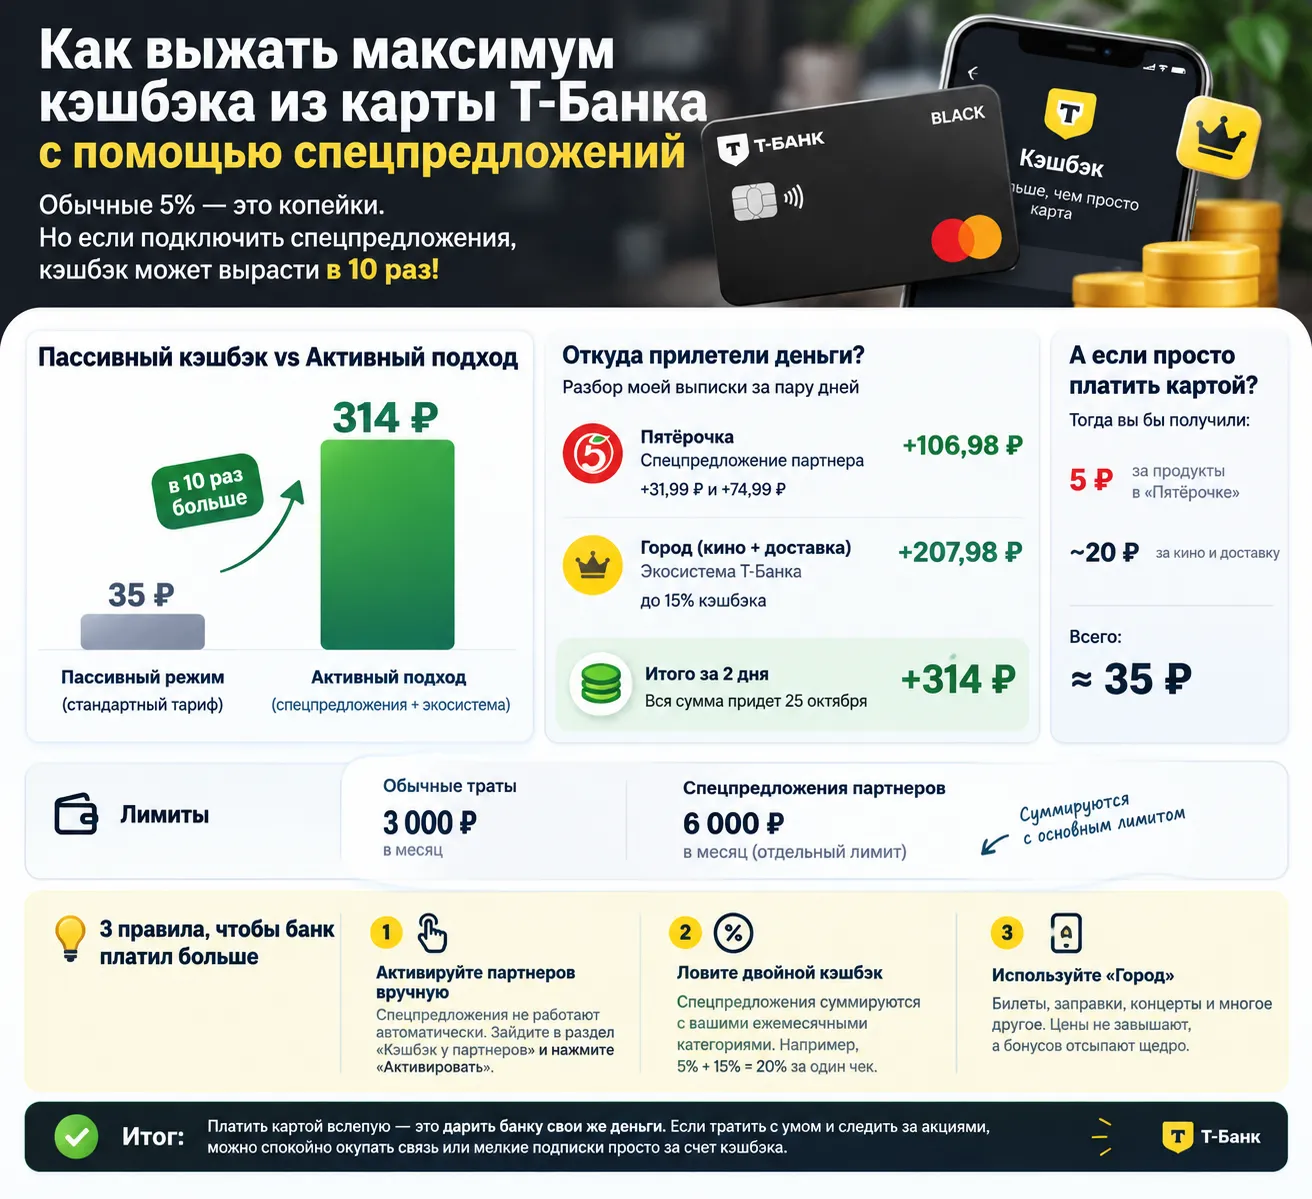
Каждый месяц мы послушно выбираем четыре категории кэшбэка в приложении Т-Банка, надеясь сэкономить. Но давайте честно: стандартные 5% приносят копейки, если вы не тратите сотни тысяч.Долгое время я сам не заморачивался и получал скромные 300–500 рублей в месяц. Но недавно я изучилНародный рейтинг банков на Банки.руи заметил, что опытные пользователи выжимают из банка гораздо больше за счет скрытых фишек. Я решил подойти к тратам системно и протестировать спецпредложения партнеров. Показываю...

Странная ситуация с личным депозитом луучилась у меня, как у клиента ОТП банка.
В рамках Московского финансового форума – 2026 прошло мероприятие «Финансы для роста. Комплексные инструменты для бизнеса». Оно привлекло свыше 500 руководителей и топ-менеджеров столичных компаний из разных секторов экономики, предпринимателей, представителей отраслевых объединений и финансовых организаций. В работе форума принял участие директор департамента факторинга Инго Банка Александр Варенников.