


Карта не одна: как выжать максимум пользы из разных банков и не запутаться
Большинство людей годами пользуются всего одной банковской картой - обычно той, на которую приходит зарплата. Это кажется удобным, но с точки зрения личной выгоды это огромная ошибка. Один банк просто физически не может предложить лучшие условия абсолютно на все случаи жизни. Сегодня гораздо выгоднее иметь в кошельке или смартфоне карты трех-четырех разных финансовых организаций и комбинировать их возможности.
Зачем распределять свои деньги по разным карманамг
Главная причина, по которой стоит завести несколько карт - это повышенный кэшбэк. Каждый месяц банки предлагают своим клиентам выбрать категории, за покупки в которых они будут возвращать повышенный процент (обычно от 5% до 10%). В одном банке вам могут выпасть «Супермаркеты», в другом - «Одежда и обувь», а в третьем - «Кафе и рестораны». Если платить везде одной картой, вы будете терять кучу денег, получая стандартный 1% кэшбэка.Кроме того, разные банки дают разные привилегии. У одного могут быть отличные скидки у партнеров (например, в популярных службах доставки или такси), у другого - высокий процент на остаток по счету, а у третьего - полностью бесплатное снятие наличных в любых банкоматах страны. Используя сильные стороны каждого банка, можно экономить и зарабатывать несколько тысяч рублей в месяц буквально на ровном месте.
Как настроить эту систему под себя
Выбирайте правильные категории в конце месяца. Как только банки присылают уведомление о выборе категорий на следующий месяц, откройте все свои приложения и сопоставьте предложения. Запишите или запомните, какой картой вы будете платить в магазине, а какой - на заправке.Используйте Систему быстрых платежей. Переводить деньги между своими счетами в разных банках сейчас можно абсолютно бесплатно по номеру телефона. Держите основную сумму там, где капает максимальный процент на остаток, и просто переводите нужную сумму на карту для покупок прямо перед оплатой на кассе.Переименуйте карты в телефоне. Чтобы не запутаться в магазинах, в платежном приложении смартфона можно дать картам короткие понятные названия. Например, вместо названия банка напишите «Кэшбэк 10% Еда» или «Для аптек». Это позволит мгновенно выбрать нужный пластик перед оплатой.
Меры предосторожности, чтобы не уйти в минус
У большого количества карт есть один минус - за ними нужно следить. Главное правило: оформляйте только те карты, у которых обслуживание полностью бесплатное без каких-либо скрытых условий. Если банк требует тратить определенную сумму для бесплатности, а вы не уверены, что будете это делать, от такой карты лучше отказаться. Также сразу после активации пластика обязательно отключайте платные смс-уведомления и страховки в мобильном приложении, чтобы они не списывали деньги впустую.
Итого
Использование нескольких банковских карт - это современный и очень простой способ оптимизировать свои ежедневные расходы. Такая стратегия не требует глубоких финансовых знаний или сложных расчетов, достаточно лишь проявить немного внимательности при выборе категорий кэшбэка. Грамотное распределение трат между разными банками позволяет не просто тратить, а возвращать ощутимую часть денег обратно в семейный бюджет, превращая обычные покупки в осознанный инструмент экономии.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


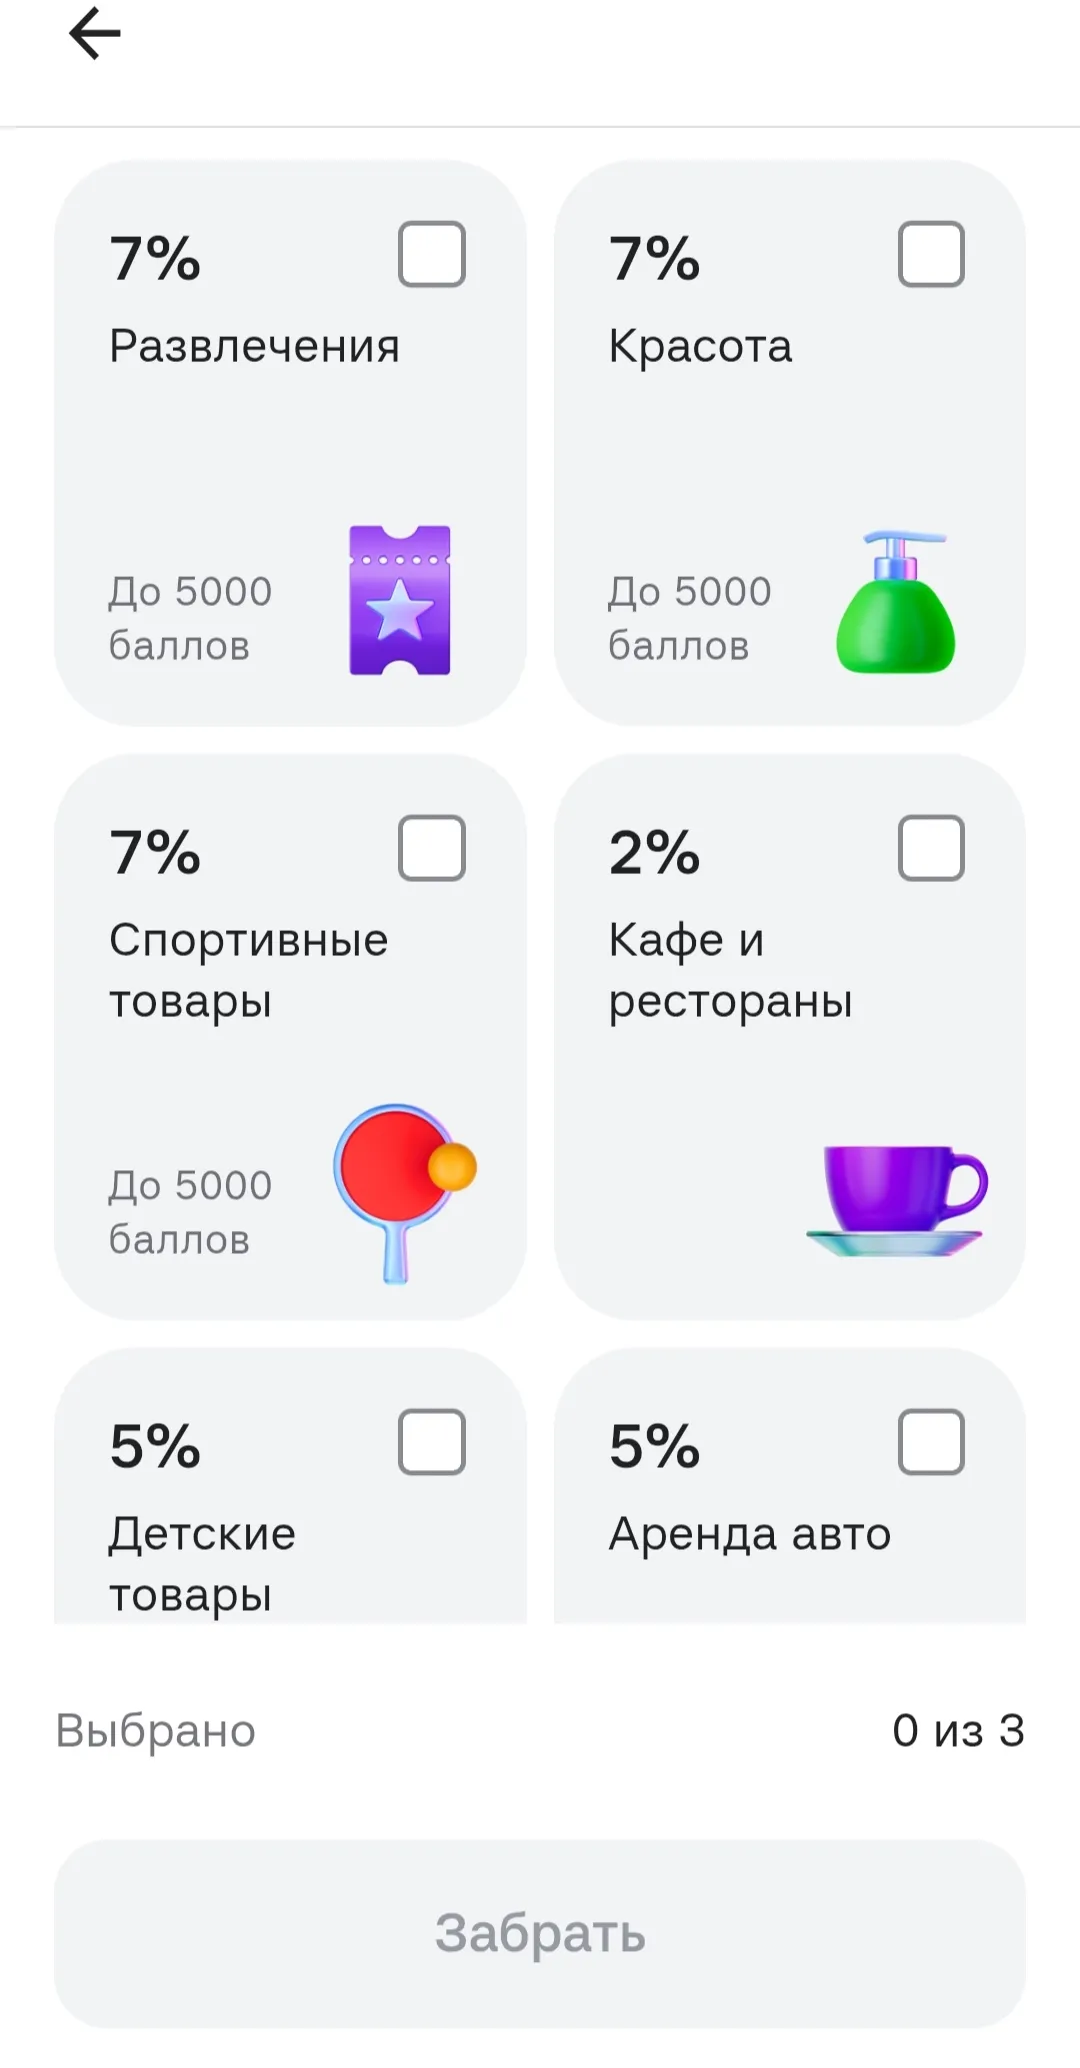
В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

ГПБ вводит с 1.10 НС ,, Ежедневная Копилка ,,. По - моему,ставки невысокие по % и зависят от порогов суммы на счёте.
Альфа-Банк. Изменения по условиям тарифов НС с 1.10.% (ставки теже )
Проверяйте у себя категории на октябрь - Апельсиновая карта Альфа банка
Раньше, когда открывал вклад, я в основном смотрел на процентную ставку. Если видел предложение с хорошей доходностью, то начинал сравнивать уже остальные условия. Срок казался второстепенным моментом, потому что главное было получить максимальный процент на свои деньги. Потом один раз столкнулся с довольно простой ситуацией. Вклад закончился, а я этого практически не заметил. Деньги автоматически пролонгировались, но условия на новый срок уже были другими. В итоге часть денег продолжила...
Банк,, Сбер,,, ввёл в линейку своих вкладов новый вклад с 30 сентября ,, Зарплатный максимум,,. Но , к сожалению, по - моему анализу условий тарифа этого вклада, ставка низкая

Банк Хлынов предлагает к выпуску дебетовую карту «Мир Привилегия Новая» для держателей в возрасте от 14 лет.

Страх потерять автомобиль — основная причина, по которой участники опроса не берут заем под его залог: так ответили 28%. Еще около четверти считают условия таких займов невыгодными. Об этом свидетельствуют данные опроса, проведенного Summit Group среди пользователей мобильного приложения «ДоброЗайм».
Ак Барс Банк обновил условия по дебетовой карте «Ак Барс карта с подпиской „Базовая“»:
Сейчас банки со всех экранов кричат про кредитки с грейс-периодом в 120, 200 или даже 365 дней без процентов. Выглядит заманчиво: перехватил денег, купил что нужно, а отдаешь целый год по чуть-чуть. Но бесплатный сыр только в мышеловке. Нас ловят на нашей собственной невнимательности и базовой психологии, а в итоге люди влетают на такие проценты, что проще было взять обычный кредит. Я выделил две главные подставы, о которых молчат в рекламе.
Теперь максимальная ставка по вкладу составляет 14,7% годовых.