Десять облигаций и всего три должника: где заканчивается диверсификация
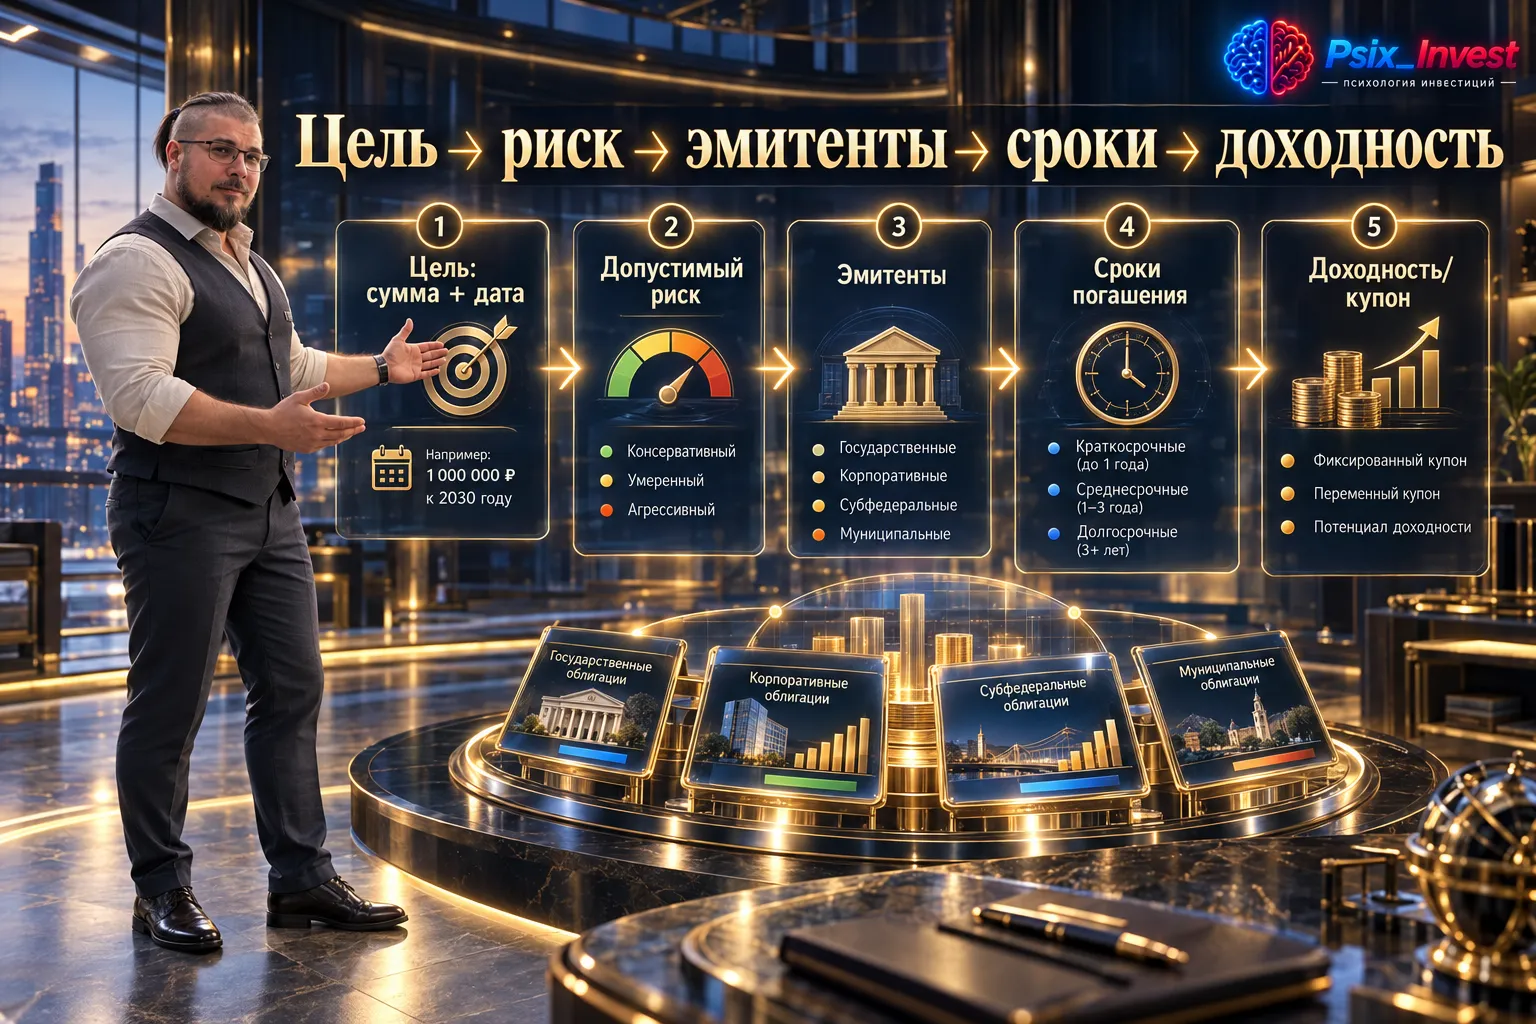
В брокерском приложении портфель может выглядеть разнообразно: десять разных выпусков, разные даты и купоны. Но если бумаги принадлежат всего трём компаниям, кредитный риск остаётся сосредоточен у трёх должников. Количество строк создаёт ощущение диверсификации, которого может не быть по существу.
Это особенно важно, когда задача — понять, как снизить риск дефолта в облигационном портфеле. Дефолт относится к эмитенту, а не к визуальному количеству выпусков. Если одна компания испытывает серьёзные проблемы, зависимыми могут оказаться сразу несколько её облигаций.
Как распределить облигации по эмитентам
Начать можно с простой таблицы: для каждой бумаги указать компанию-должника и посчитать суммарную долю всех её выпусков. Если один и тот же эмитент встречается несколько раз, его позиции складываются. Так становится видно реальное распределение кредитной экспозиции.
Дальше нужно отделить кредитный риск от других рисков. Разные эмитенты могут работать в одной отрасли и зависеть от похожих условий. Поэтому сама по себе новая компания не всегда означает новый независимый источник риска. Полезно смотреть и на отрасль, и на сроки погашения.
После этого проверьте сроки. Портфель может быть хорошо распределён по должникам, но все бумаги окажутся длиннее вашей финансовой цели. Тогда в нужную дату придётся продавать часть портфеля по рыночной цене. Другой вариант — все погашения приходятся на один период, и возникает концентрация реинвестирования.
Почему лимит важнее фиксированного числа бумаг
Универсального ответа на вопрос о количестве облигаций нет. Более полезное правило — заранее определить, какую максимальную зависимость от одного корпоративного эмитента вы считаете допустимой. После каждой покупки эту долю можно пересчитать и увидеть, не нарушено ли собственное ограничение.
Так диверсификация портфеля облигаций становится измеримой. Она отвечает не на вопрос «сколько бумаг я купил», а на вопрос «сколько капитала зависит от одного события». Это гораздо ближе к реальному кредитному риску.
Что проверить у себя
- Сколько независимых эмитентов фактически представлено в корпоративной части.
- Какова суммарная доля каждого должника с учётом всех его выпусков.
- Не сосредоточены ли эмитенты в одной отрасли или одинаковом источнике риска.
- Не совпадают ли крупные даты погашения в одном коротком периоде.
Проверка не требует сложной модели. Достаточно перестроить взгляд с тикеров на должников и календарь. Если после этого портфель оказывается зависимым от нескольких компаний или одной даты, добавление ещё одной строки в приложение проблему не решает.
Отдельно полезно разделить функции ОФЗ и корпоративных бумаг. Государственные выпуски не устраняют процентный риск, но позволяют не связывать всю облигационную часть с кредитным качеством компаний. Корпоративные бумаги, наоборот, требуют анализа конкретного должника и причины дополнительной премии.
Не менее важна понятность условий. Если в портфеле сразу много выпусков с офертами, амортизацией и разными типами купонов, контроль денежных потоков становится сложнее. Для первого набора бумаг простота может быть преимуществом: легче увидеть, кто, когда и на каких условиях должен вернуть капитал.
Практический следующий шаг: сгруппируйте все облигации по эмитентам, сложите доли одинаковых компаний и отдельно выпишите годы погашения. Такая простая карта показывает, где именно находится концентрация — по должнику, отрасли или сроку.
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
Почему зарплата 200 000 ₽ не делает человека богатым. Зарплата 200 000 ₽ звучит красиво. Но можно получать 200 тысяч и каждый месяц удивляться:«А куда опять делись деньги?»
Сегодня 30 сентября 2026 года. На прошлой неделе у меня закончился вклад в банке, и я забрал оттуда 200 000 рублей. Ставка была нормальная, но закончилась, а продлевать под то, что предлагают сейчас, смысла не увидел. Деньги нужны будут только к весне планирую ремонт, так что замораживать их на год не хотелось.
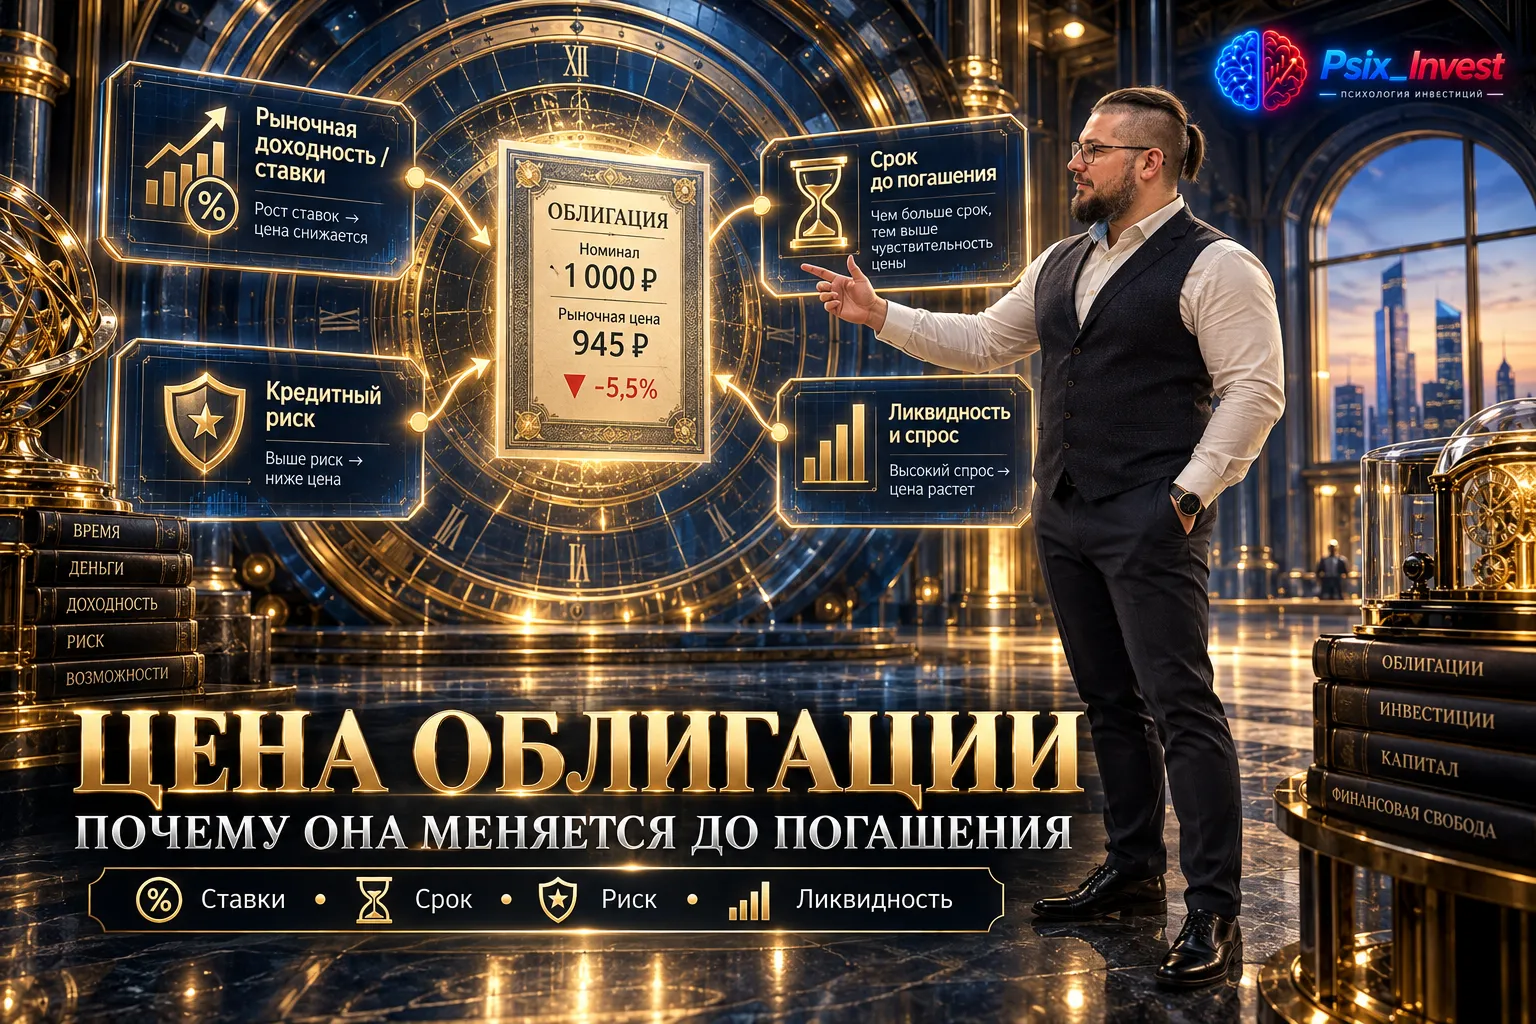
Ситуация знакомая: бумага была стабильной, затем рыночная цена облигации пошла вниз. Сам по себе минус не отвечает на вопрос, что произошло. Одинаковое движение может быть вызвано общим ростом требуемой доходности, ухудшением кредитного риска или слабой ликвидностью конкретного выпуска.
Хочу собрать в одной теме опыт клиентов, которым через Банк ВТБ предлагали паи фондов АО “ВИМ Инвестиции”, в частности ОПИФ “ВИМ — Денежный рынок. Рубли”.
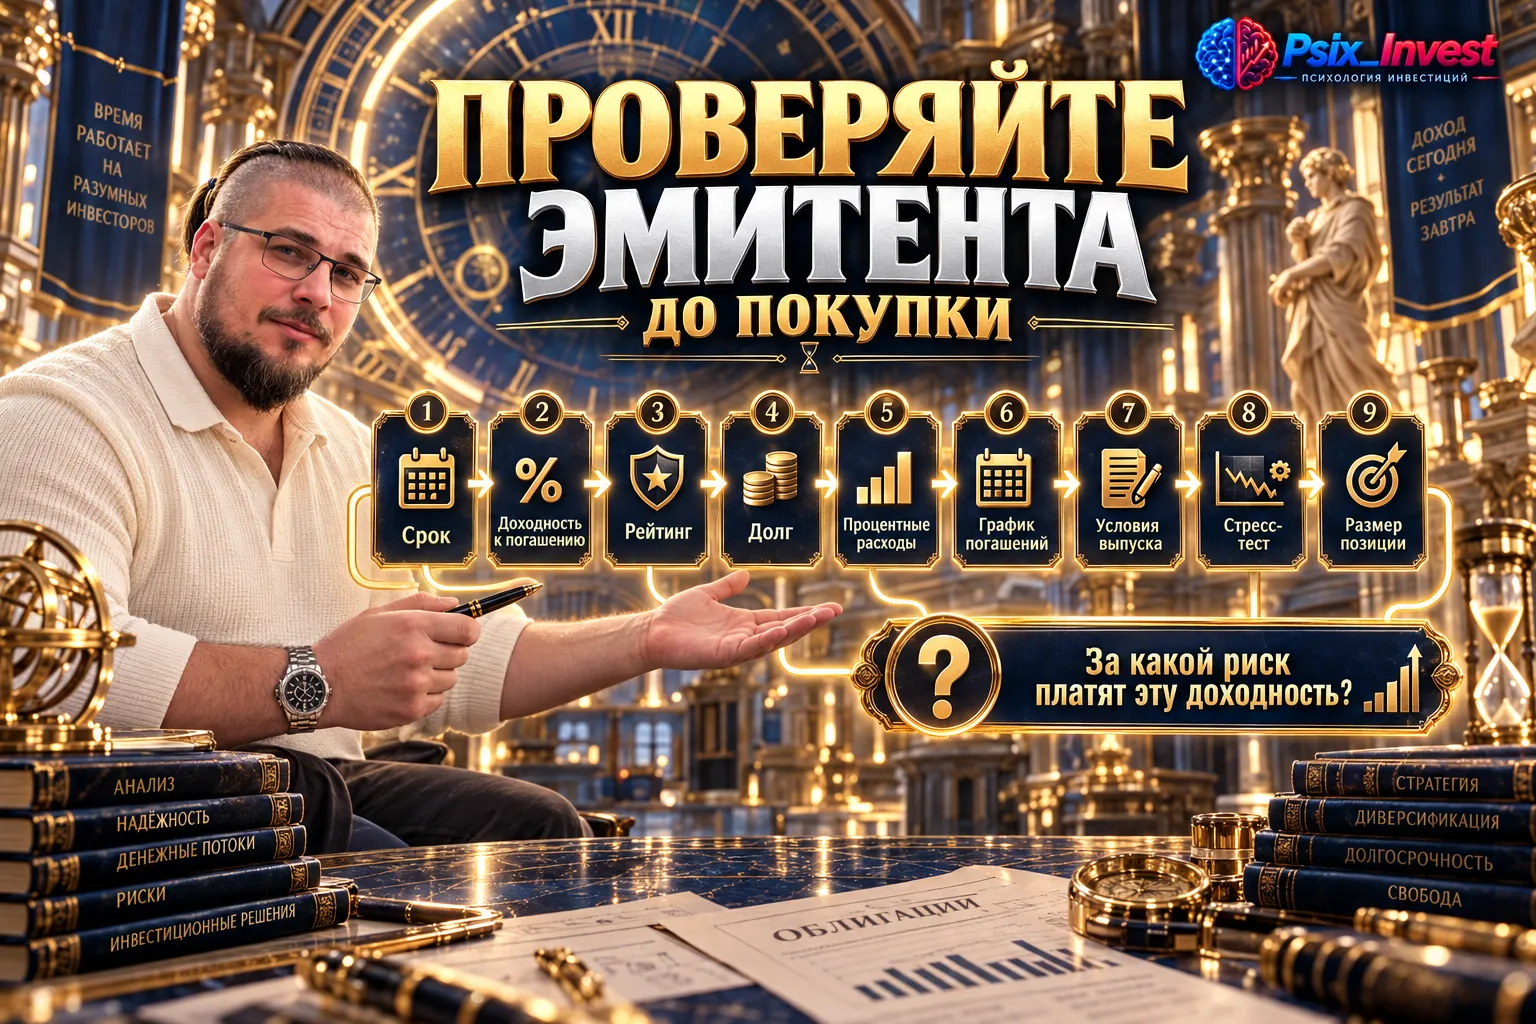
Кредитный рейтинг облигаций удобен: одна оценка помогает быстро сравнить эмитентов. Но использовать рейтинг как единственный ответ на вопрос о надежности корпоративных облигаций опасно. Он не отменяет необходимость посмотреть, что происходит с самой компанией и её долгом.
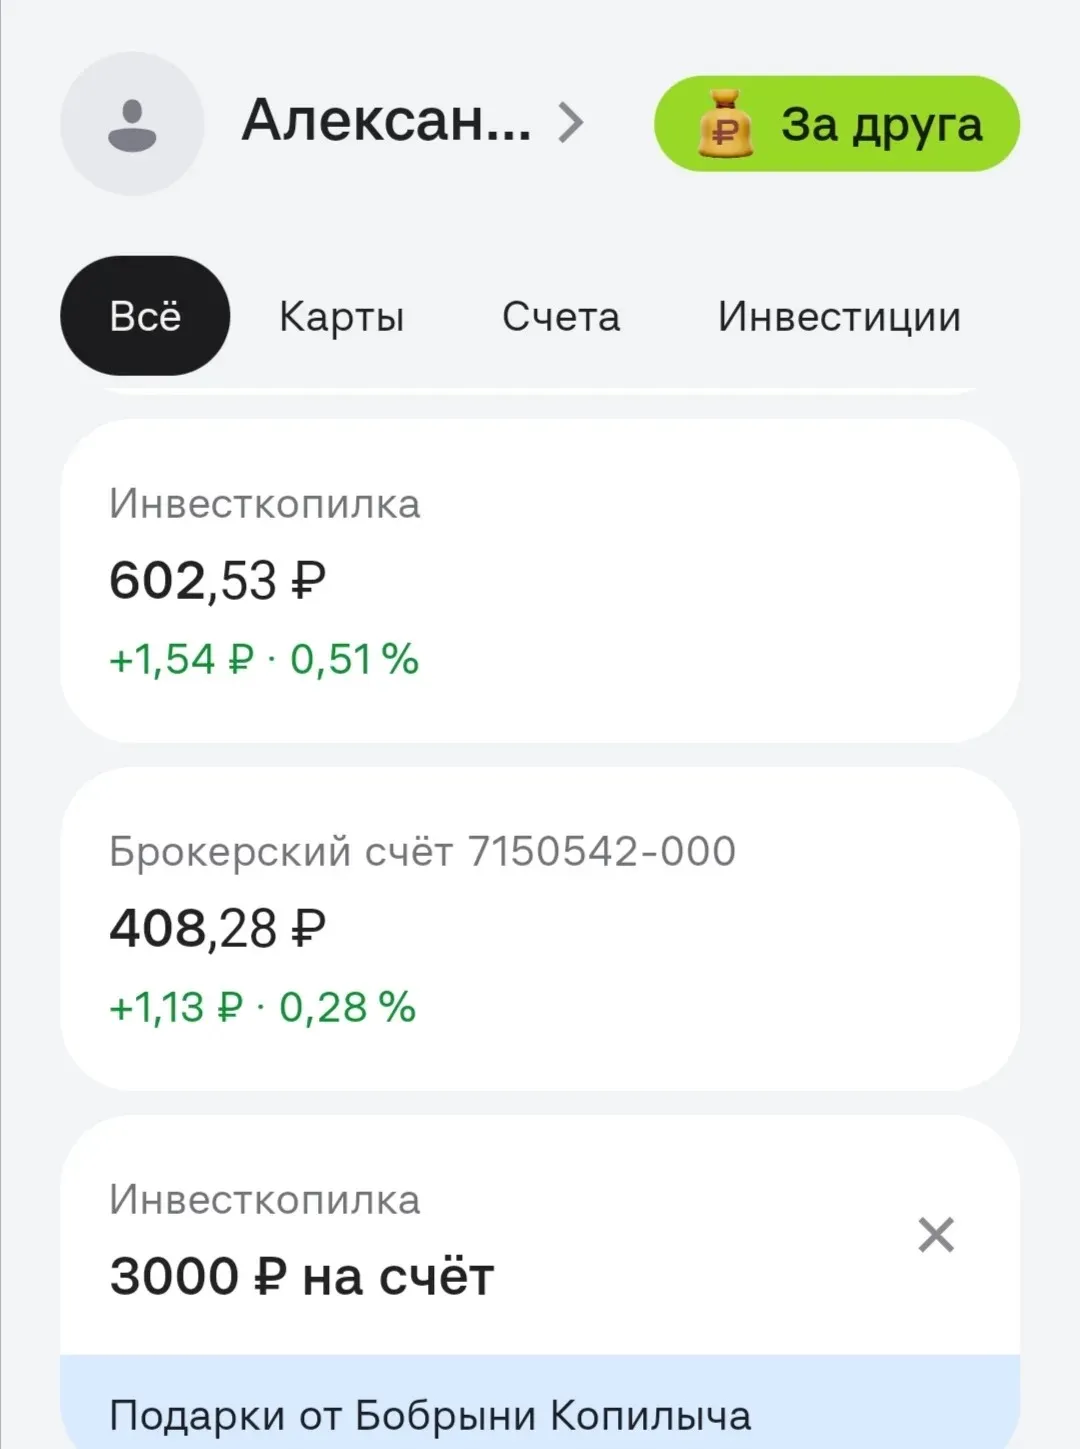
В приложении альфа банке высвечиваются карты ,копилка, брокерский счет. Тут увидела, что у меня 400 рублей на брокерском счете.
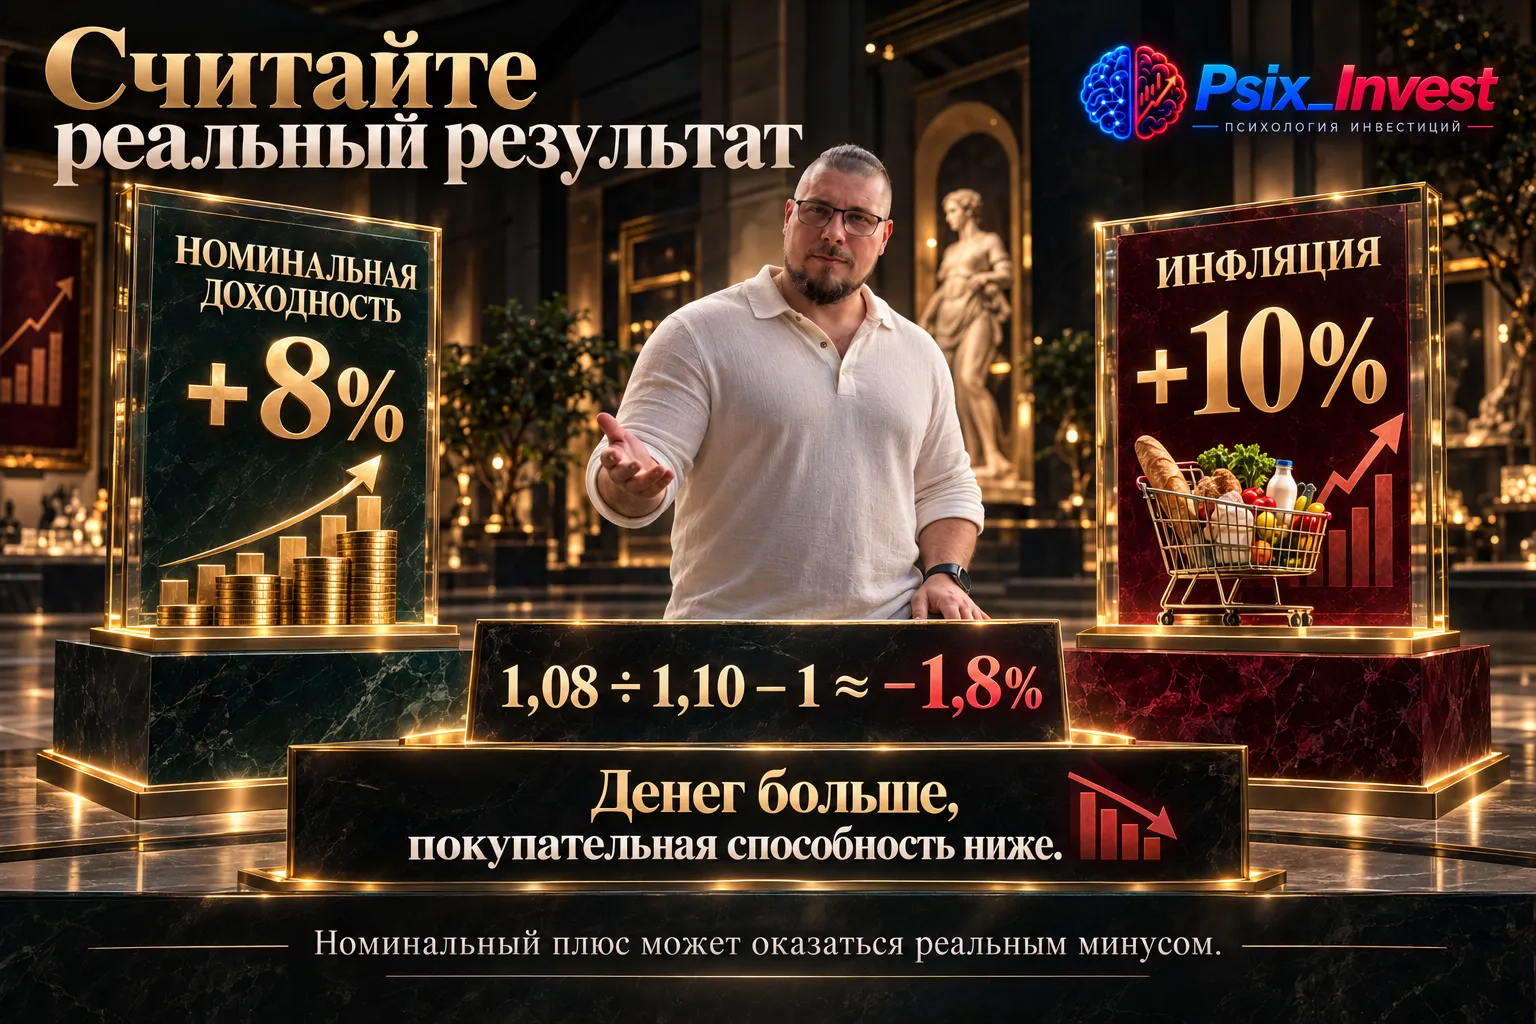
При высокой инфляции облигации часто воспринимаются как понятная альтернатива наличным: есть купон, есть срок погашения, значит деньги «работают». Но фиксированный денежный поток сам по себе не защищает покупательную способность. Если цены растут быстрее дохода по бумаге, реальный результат ухудшается.
Инвестиции — не единственный способ, которым я стараюсь увеличивать накопления. Более того, значительную часть денег я сейчас предпочитаю держать именно во вкладах.
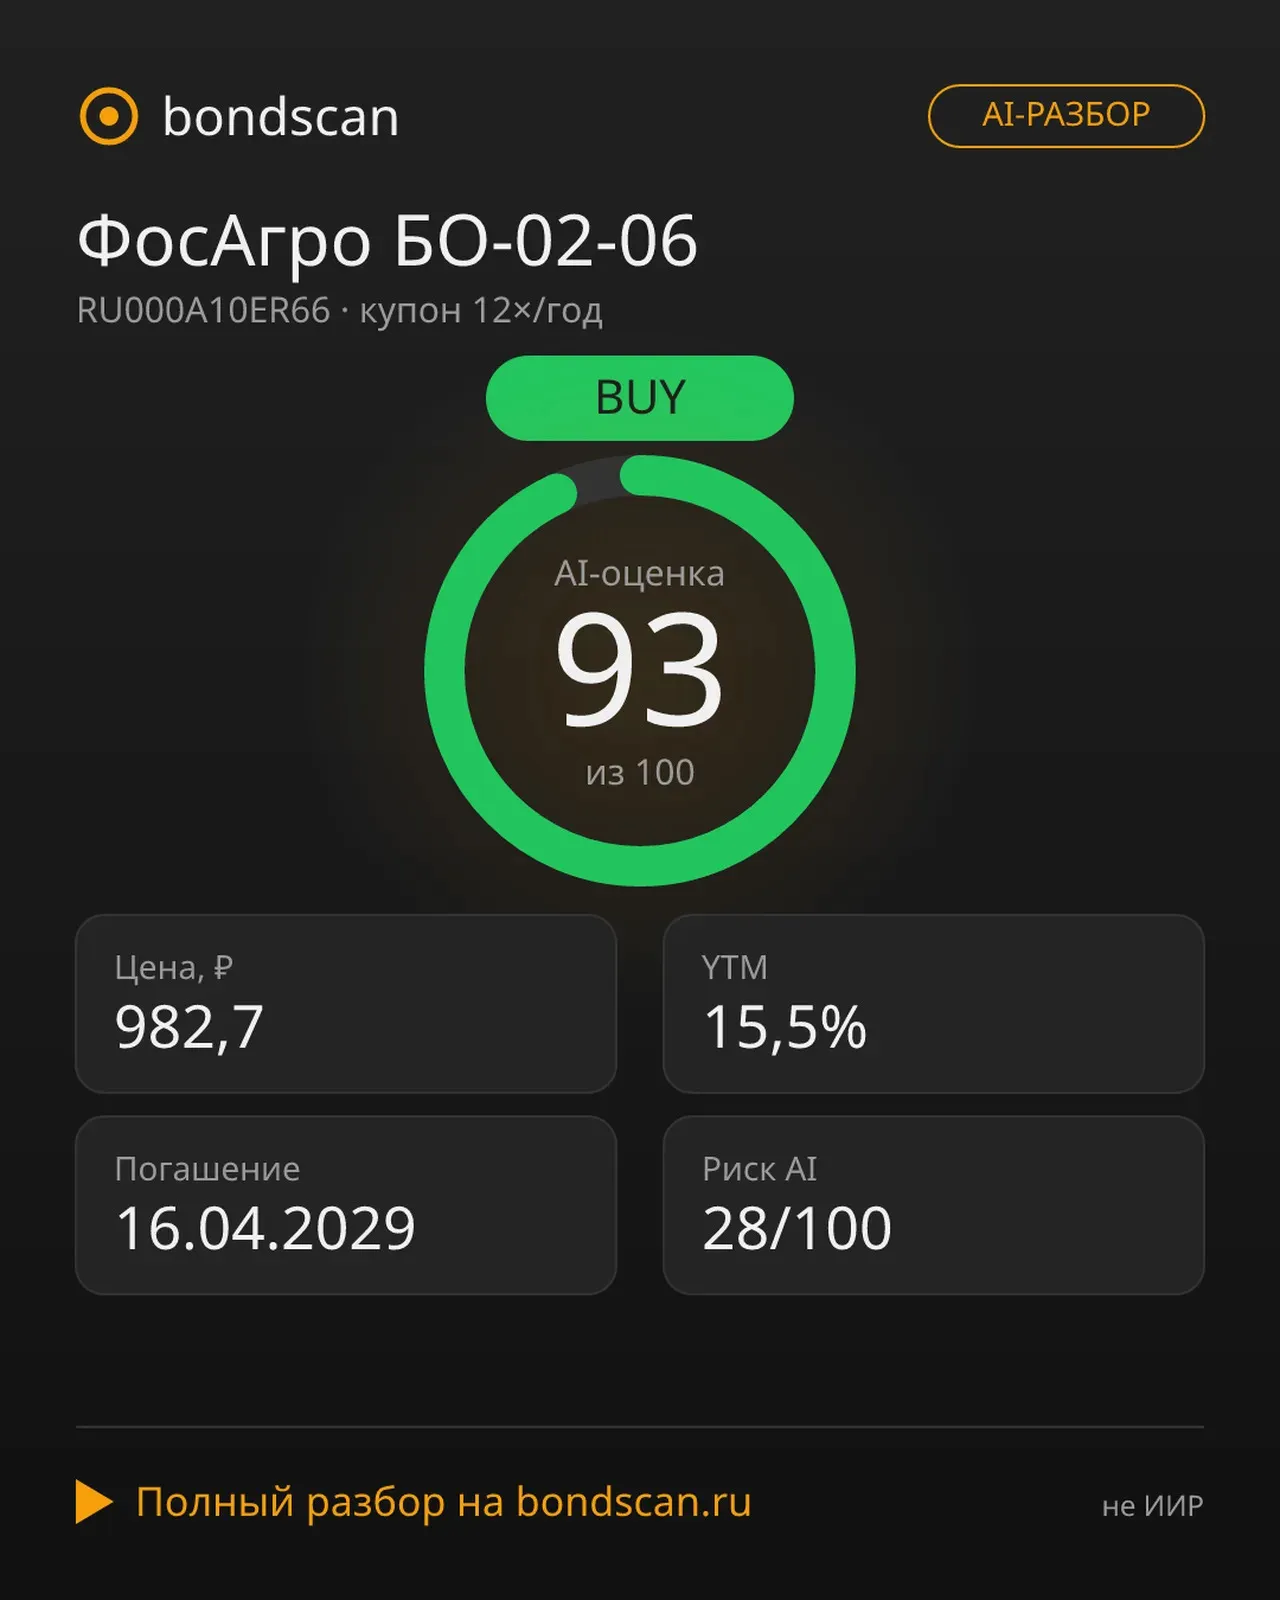
📊 **AI-РАЗБОР: ФосАгро БО-02-06 (RU000A10ER66)**
У меня раньше часто получалось так, что свободные деньги просто лежали на счете. Я понимал, что они понадобятся в ближайшие месяцы, поэтому не хотел связывать их надолго, но при этом особого внимания тому, где именно они находятся, не уделял. В какой-то момент заметил, что такие деньги могут лежать без дела довольно долго. Например, планировал крупную покупку через два месяца, но до покупки еще нужно было дойти. Всё это время сумма просто находилась на обычном счете и практически не приносила...

Минфин внёс в правительство трёхлетний бюджетный пакет, в котором есть поправки в Налоговый кодекс. Как указано в документе, их цель — повысить устойчивость бюджетной системы.
Несколько месяцев назад банк заблокировал мне карту.
Правительство Российской Федерации утвердило новые правила информирования покупателей бриллиантов, вступили в силу 1 сентября 2026 года. Бриллиантами смогут называться только алмазы природного происхождения. Цель нововведения — повысить достоверность информации и защитить потребителя. Ювелирные изделия с бриллиантами — это значимая покупка, которая зачастую связана с подарком, долгосрочной ценностью и инвестицией. Покупатель должен видеть достоверную информацию о камне и подходить к покупке...
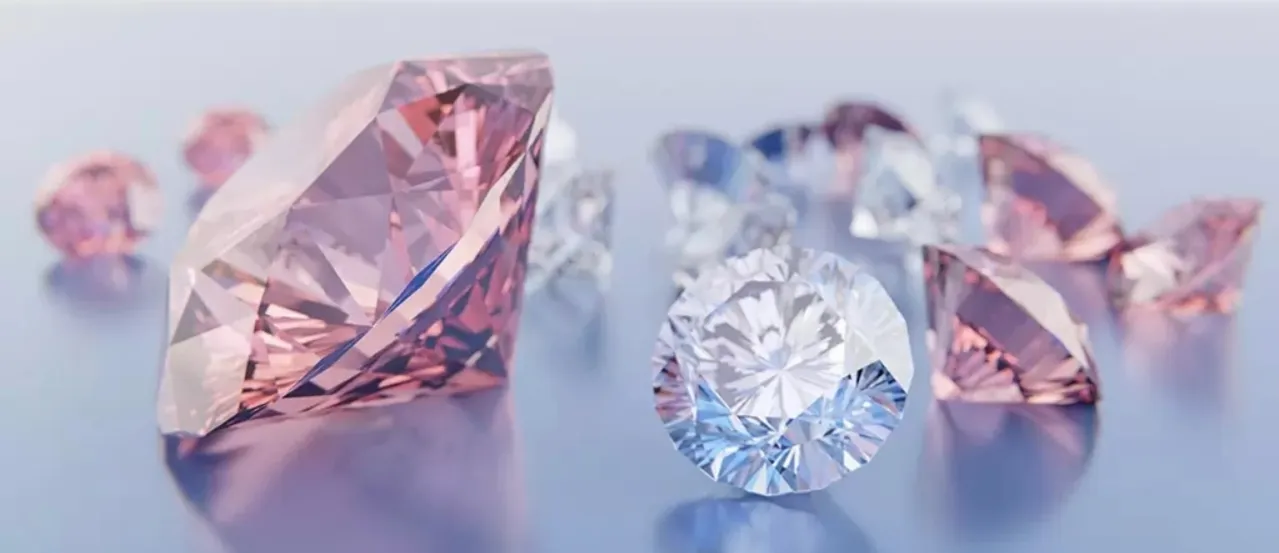


Алмазы — невозобновляемый природный ресурс. Месторождения истощаются, а новые открываются редко. На фоне стабильного спроса это создаёт потенциал для долгосрочного роста цен.
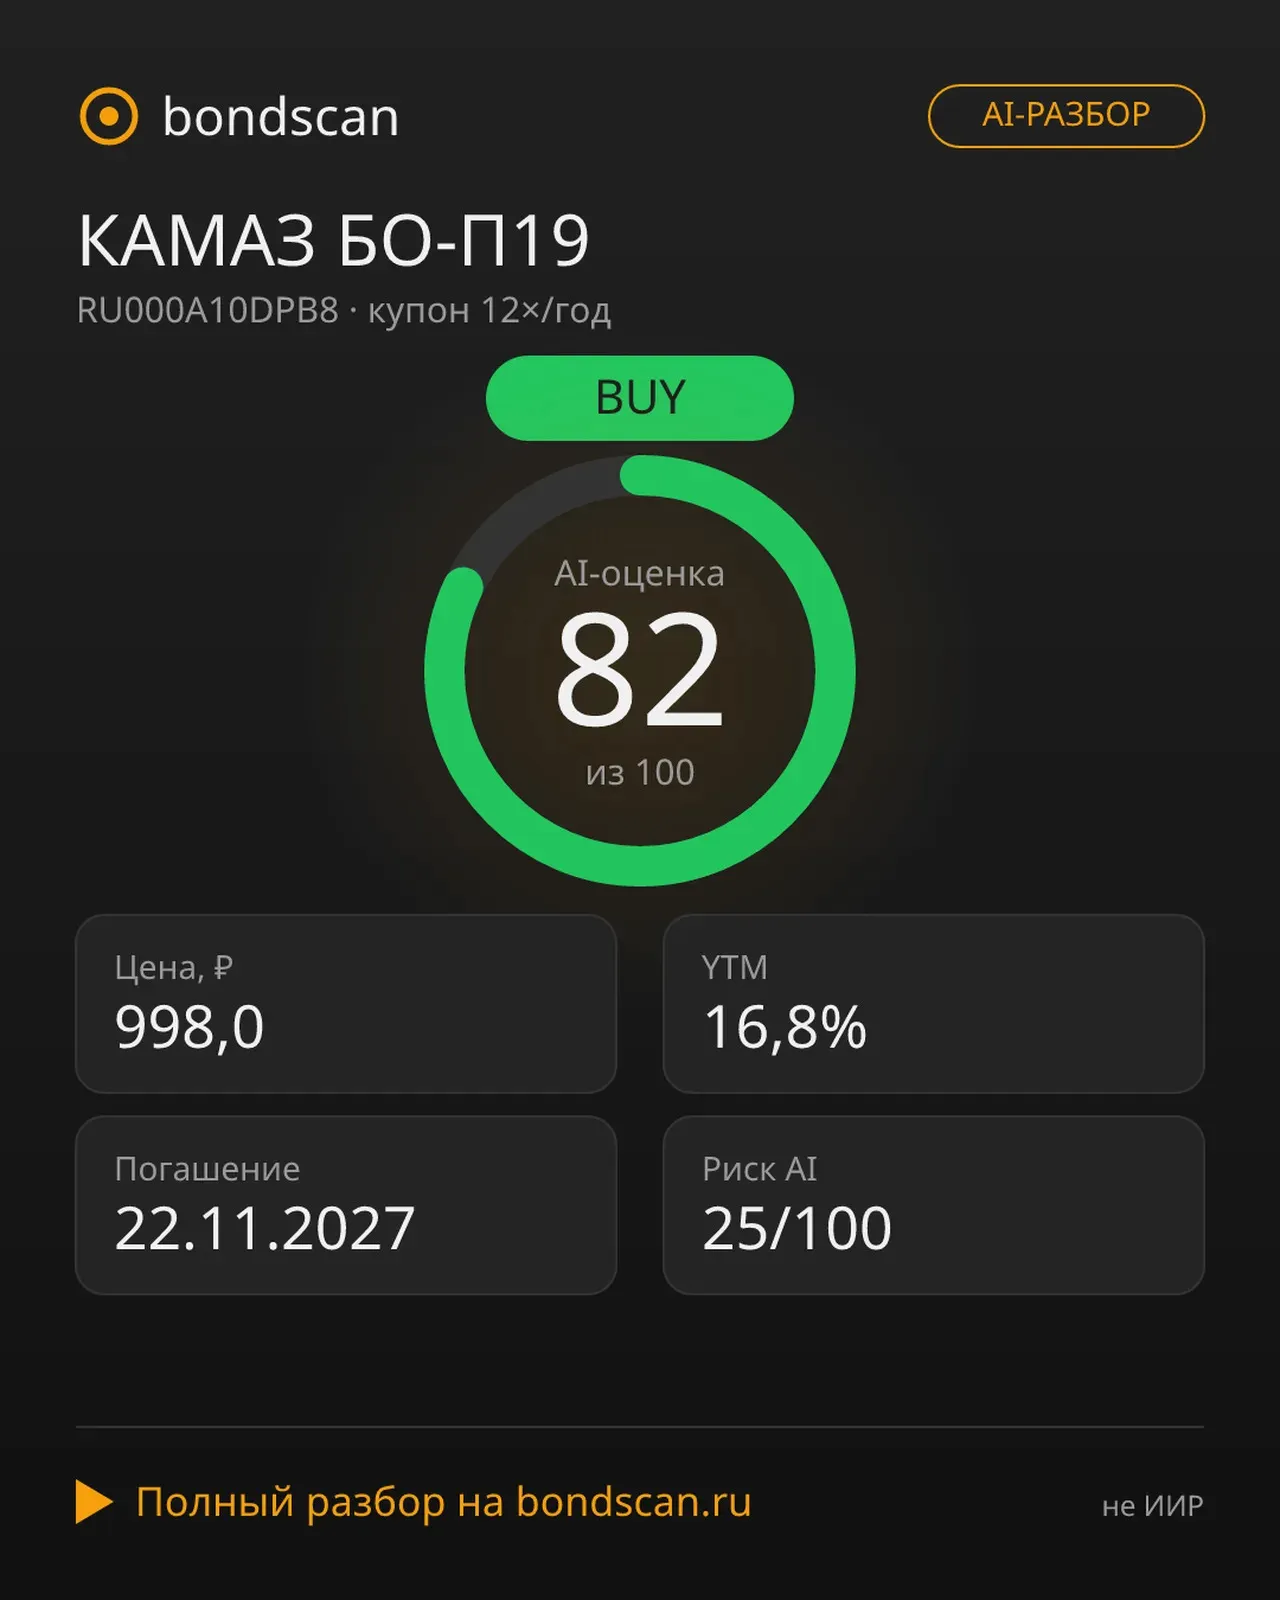
📊 **AI-РАЗБОР: КАМАЗ БО-П19 (`RU000A10DPB8`)**