Облигации и инфляция: почему фиксированный купон не равен защите
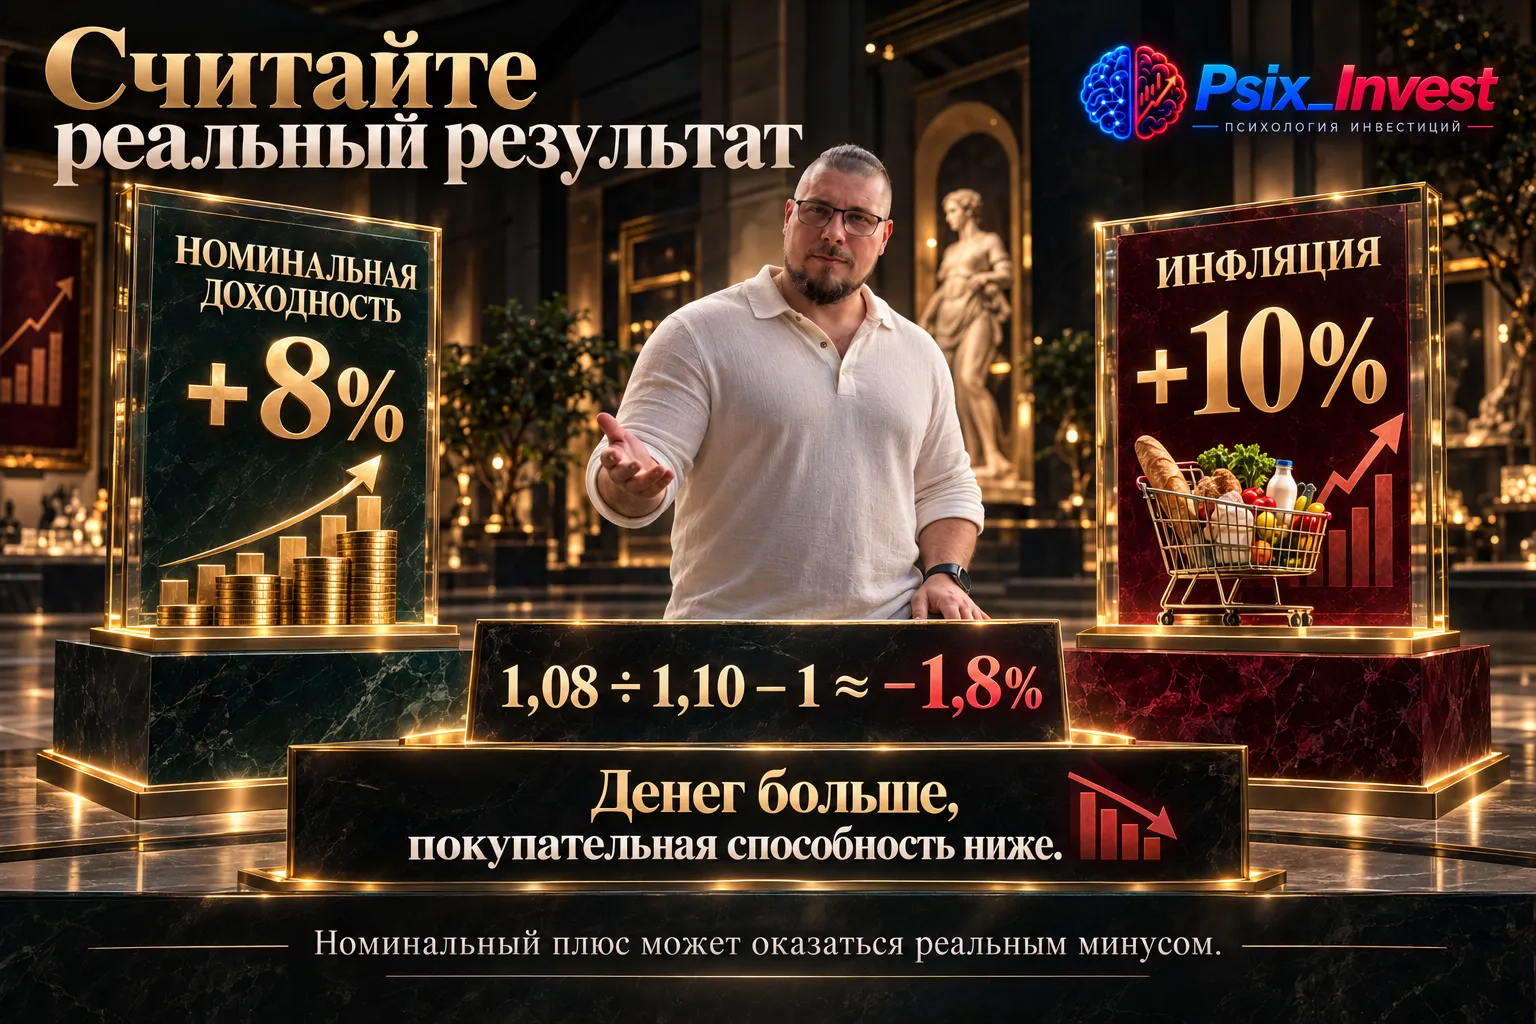
При высокой инфляции облигации часто воспринимаются как понятная альтернатива наличным: есть купон, есть срок погашения, значит деньги «работают». Но фиксированный денежный поток сам по себе не защищает покупательную способность. Если цены растут быстрее дохода по бумаге, реальный результат ухудшается.
Дополнительный риск появляется при росте рыночных ставок. Уже выпущенная длинная облигация с фиксированными выплатами может снижаться в цене, потому что новые инструменты предлагают более высокий текущий уровень доходности. Поэтому смотреть только на купон недостаточно.
Три разных механизма, которые легко перепутать
Обычная фиксированная облигация даёт заранее определённый денежный поток, но не обещает его автоматической индексации по росту цен. Инфляционно-связанный выпуск устроен иначе: у отдельных бумаг номинал или выплаты привязаны к инфляционному показателю. Однако конкретная формула, лаг и ограничения зависят от условий выпуска.
Короткие облигации и инструменты денежного рынка решают другую задачу. При росте ставок их текущая доходность может быстрее отражать новый уровень рынка, чем у длинных фиксированных бумаг. Но и здесь защита не определяется одним названием: после расходов и налогов результат всё равно нужно сопоставлять с фактической инфляцией инвестора.
Перед выбором облигации полезно понять, что именно должно защищать от роста цен: индексация выплат, более быстрая переоценка доходности или просто высокий номинальный процент.
Что проверить до покупки
Для практической проверки достаточно четырёх пунктов:
- что именно получает владелец: фиксированные выплаты или механизм индексации;
- каков срок инструмента и насколько цена чувствительна к росту ставок;
- как быстро текущая доходность способна адаптироваться к новым рыночным условиям;
- остаётся ли результат положительным после расходов, налогов и вашей фактической инфляции.
Эта проверка полезна ещё и потому, что инфляция бывает разной. Если рост цен сопровождается повышением ставок, длинные фиксированные бумаги получают один набор рисков. Если ставки стабилизируются, а инфляционное давление остаётся, расклад может быть другим. Одна универсальная этикетка «облигации от инфляции» скрывает слишком много деталей.
Не стоит и противопоставлять облигации другим защитным активам как победителя и проигравших. У золота свой набор факторов, у акций — зависимость от маржи бизнеса, у недвижимости — от локального спроса, расходов и ликвидности. Инфляционный риск разумнее распределять между механизмами, а не переносить целиком в один инструмент.
Если деньги понадобятся в определённый срок, добавьте ещё один вопрос: что произойдёт, если продать инструмент придётся раньше ожидаемого. Для короткой цели ликвидность и риск временного снижения цены могут быть важнее красивой номинальной доходности.
Полезное действие: выберите одну облигацию из своего портфеля и письменно ответьте на четыре пункта проверки. Если вы не можете объяснить, как её денежный поток связан с инфляцией и ставками, считайте её роль не подтверждённой до изучения условий.
Для стресс-проверки добавьте сценарий «инфляция остаётся высокой, ставки продолжают расти». Он заставляет одновременно посмотреть на покупательную способность фиксированных выплат, чувствительность цены длинной бумаги и возможность коротких инструментов быстрее отражать новый уровень доходности. Такой тест полезнее ярлыка «защитная облигация».
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
Инвестиции — не единственный способ, которым я стараюсь увеличивать накопления. Более того, значительную часть денег я сейчас предпочитаю держать именно во вкладах.
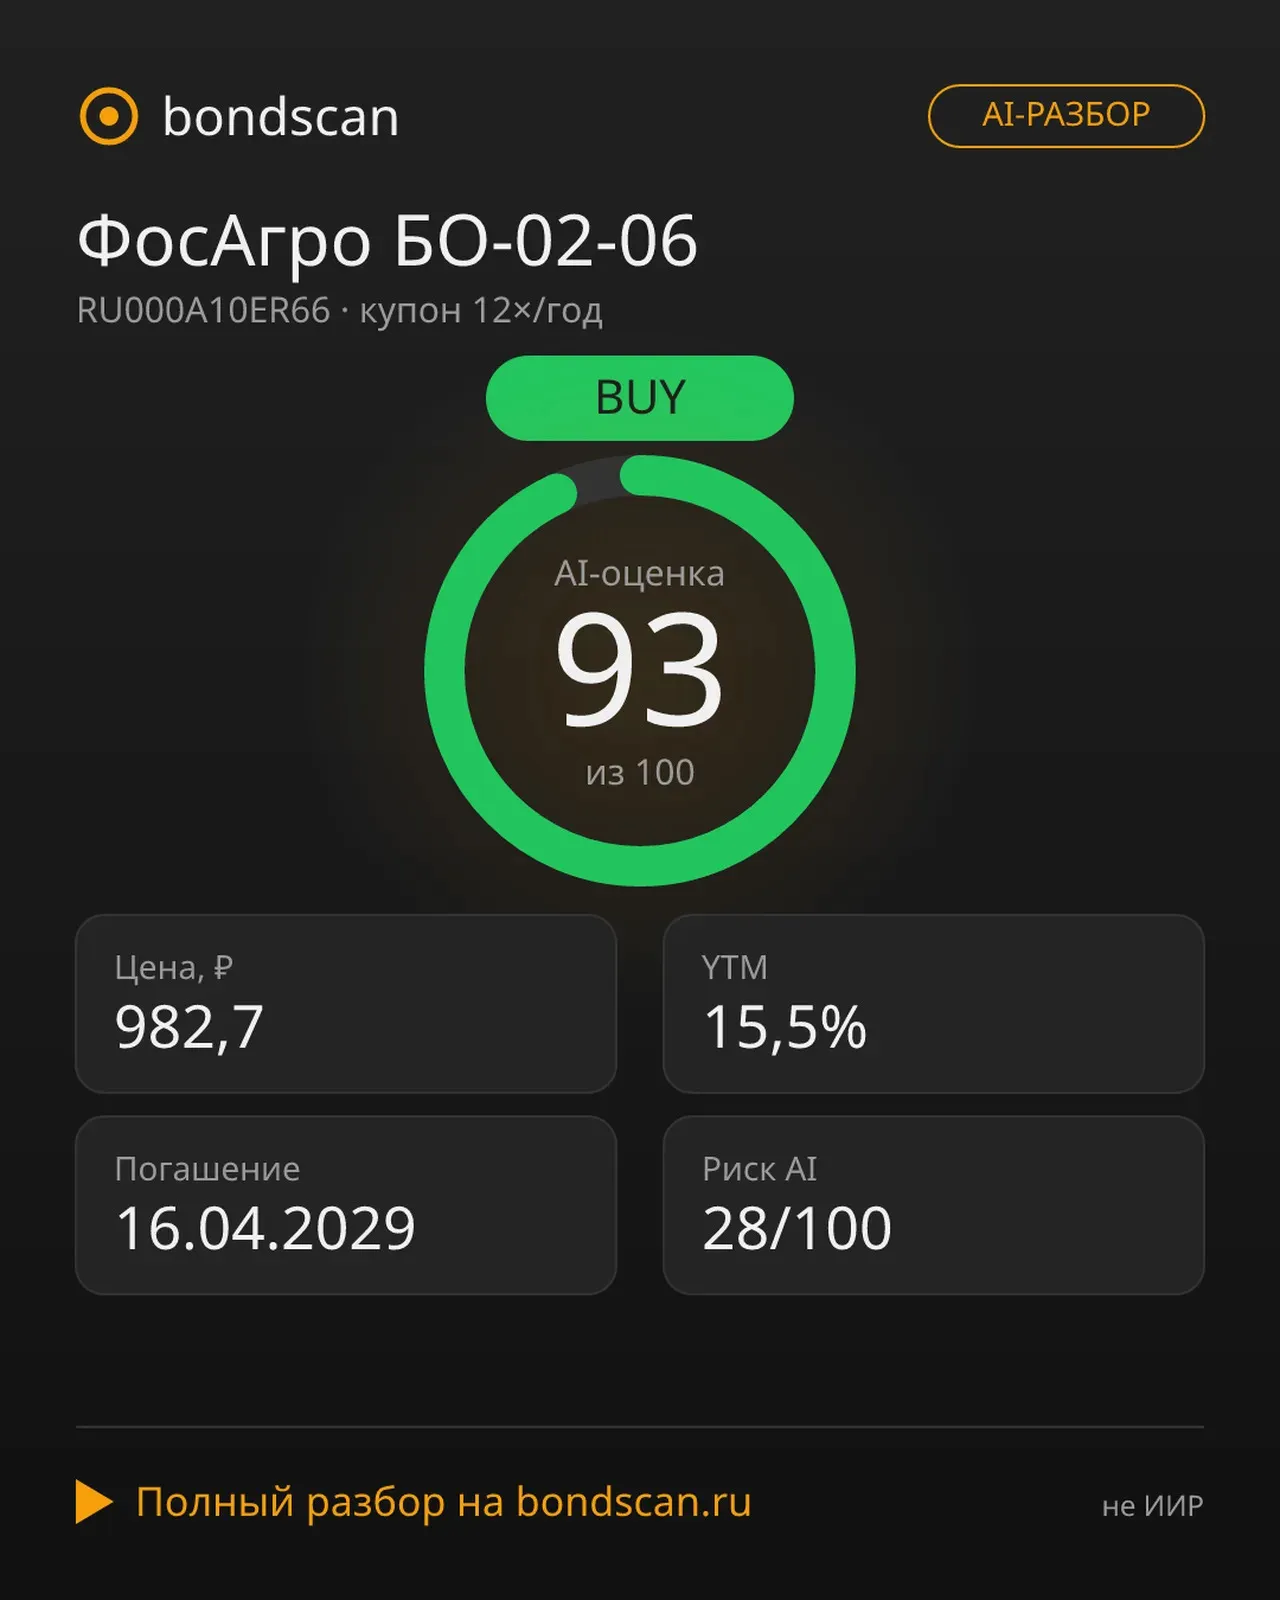
📊 **AI-РАЗБОР: ФосАгро БО-02-06 (RU000A10ER66)**
У меня раньше часто получалось так, что свободные деньги просто лежали на счете. Я понимал, что они понадобятся в ближайшие месяцы, поэтому не хотел связывать их надолго, но при этом особого внимания тому, где именно они находятся, не уделял. В какой-то момент заметил, что такие деньги могут лежать без дела довольно долго. Например, планировал крупную покупку через два месяца, но до покупки еще нужно было дойти. Всё это время сумма просто находилась на обычном счете и практически не приносила...

Минфин внёс в правительство трёхлетний бюджетный пакет, в котором есть поправки в Налоговый кодекс. Как указано в документе, их цель — повысить устойчивость бюджетной системы.
Несколько месяцев назад банк заблокировал мне карту.
Правительство Российской Федерации утвердило новые правила информирования покупателей бриллиантов, вступили в силу 1 сентября 2026 года. Бриллиантами смогут называться только алмазы природного происхождения. Цель нововведения — повысить достоверность информации и защитить потребителя. Ювелирные изделия с бриллиантами — это значимая покупка, которая зачастую связана с подарком, долгосрочной ценностью и инвестицией. Покупатель должен видеть достоверную информацию о камне и подходить к покупке...
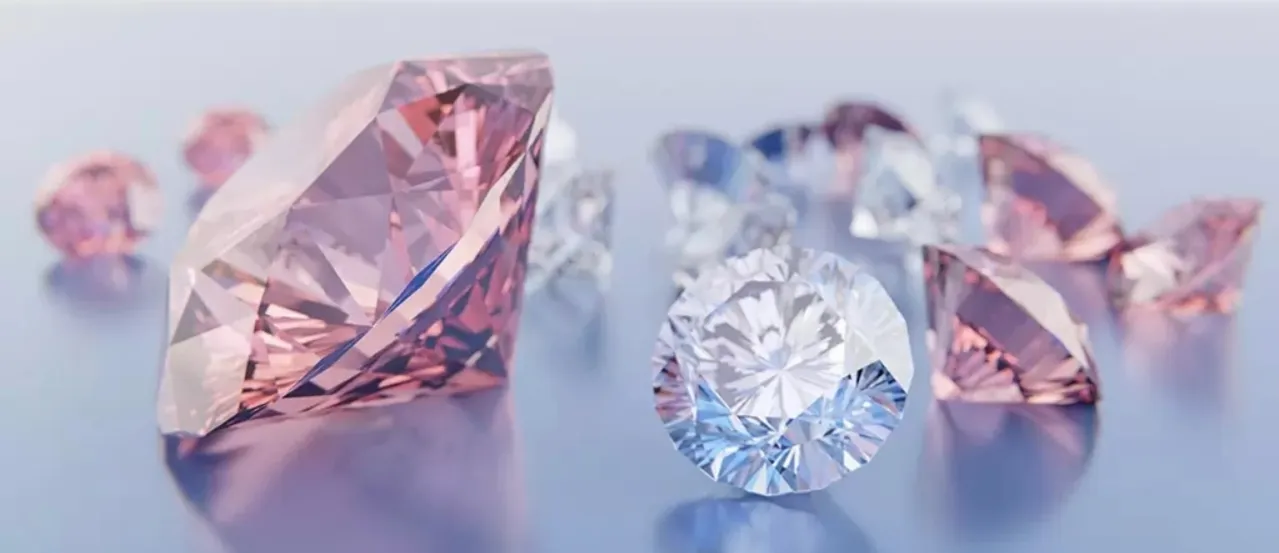


Алмазы — невозобновляемый природный ресурс. Месторождения истощаются, а новые открываются редко. На фоне стабильного спроса это создаёт потенциал для долгосрочного роста цен.
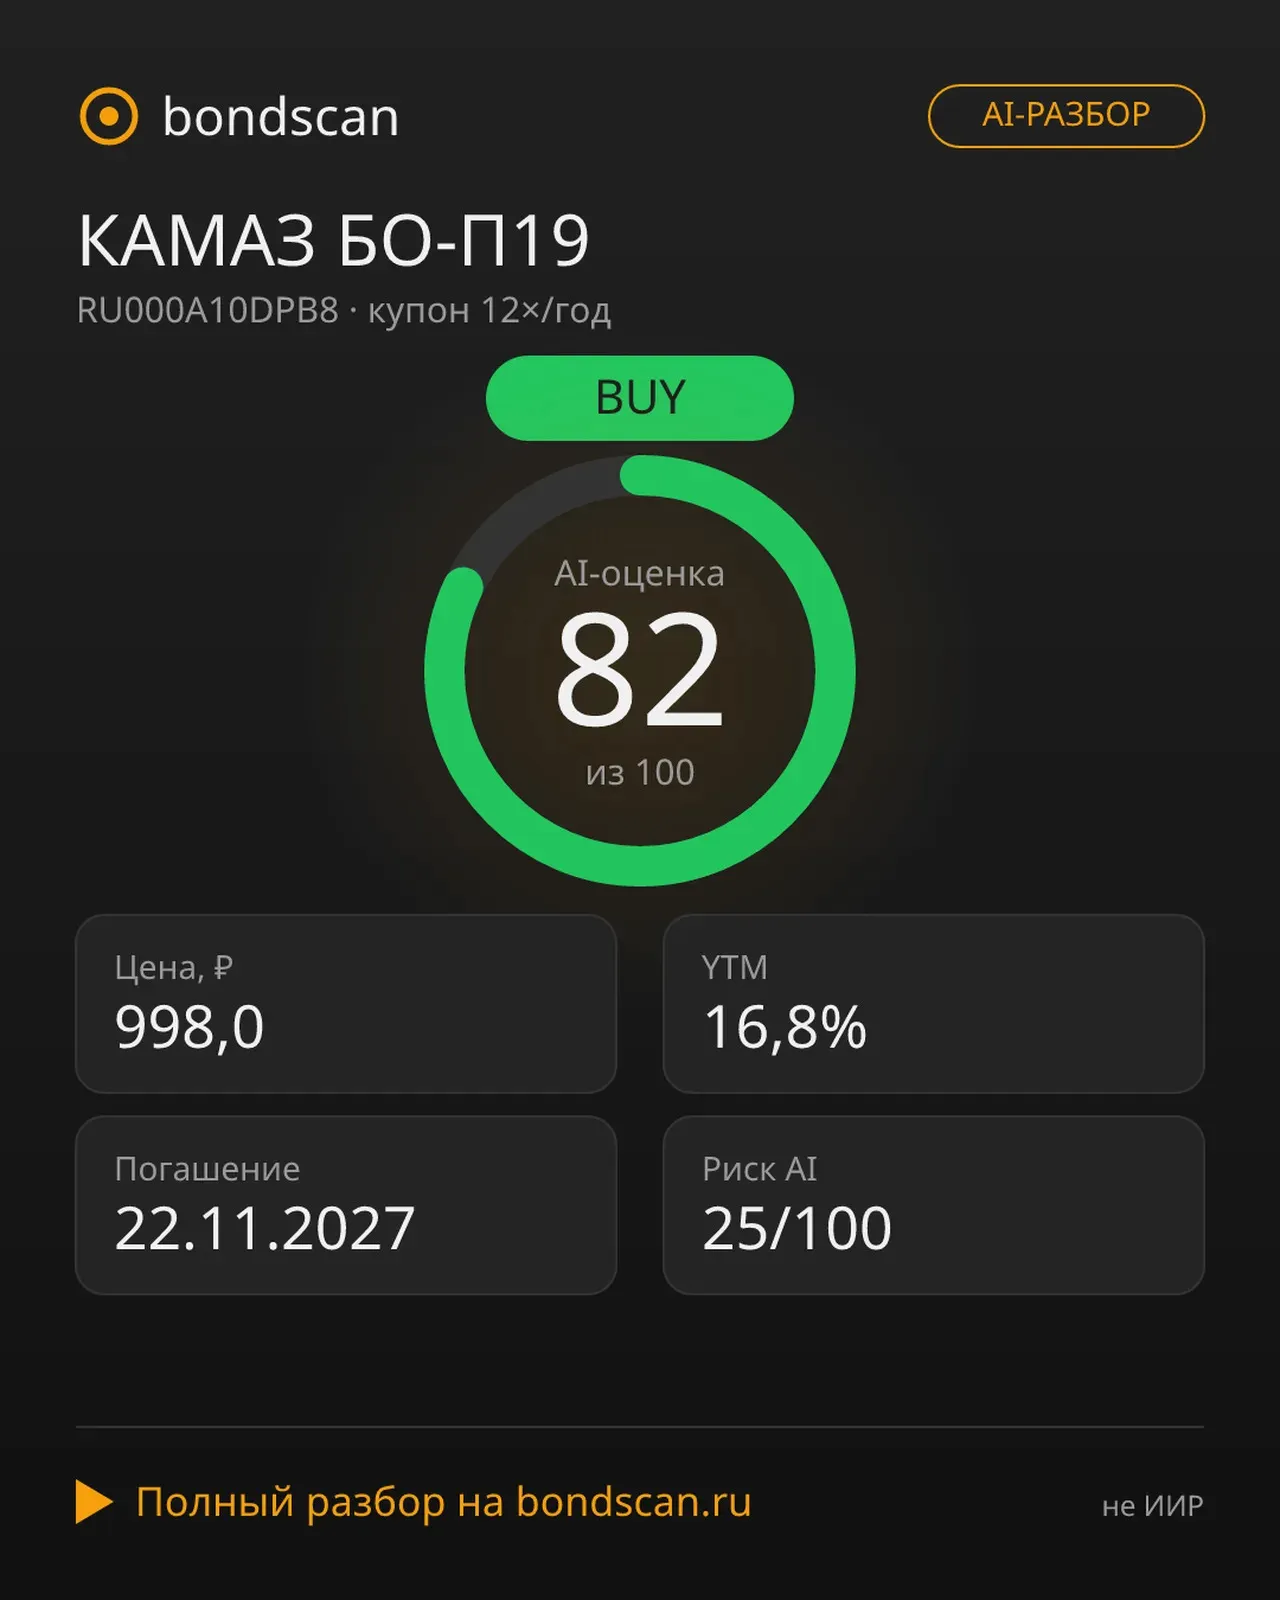
📊 **AI-РАЗБОР: КАМАЗ БО-П19 (`RU000A10DPB8`)**
ИИС-3 и вклад: разные задачи и разный риск
Один из способов получать пассивный доход от владения недвижимостью — приобрести инвестиционные паи паевых инвестиционных фондов. При покупке инвестиционного пая ЗПИФ вы становитесь совладельцем складов, офисной недвижимости, торговых центров. Инвестиции в такие объекты приносят стабильную прибыль в виде арендных платежей. Это вариант более спокойного и прогнозируемого достижения финансовой цели с горизонтом планирования 3 года и больше. На Московской бирже возможно приобрести например паи...

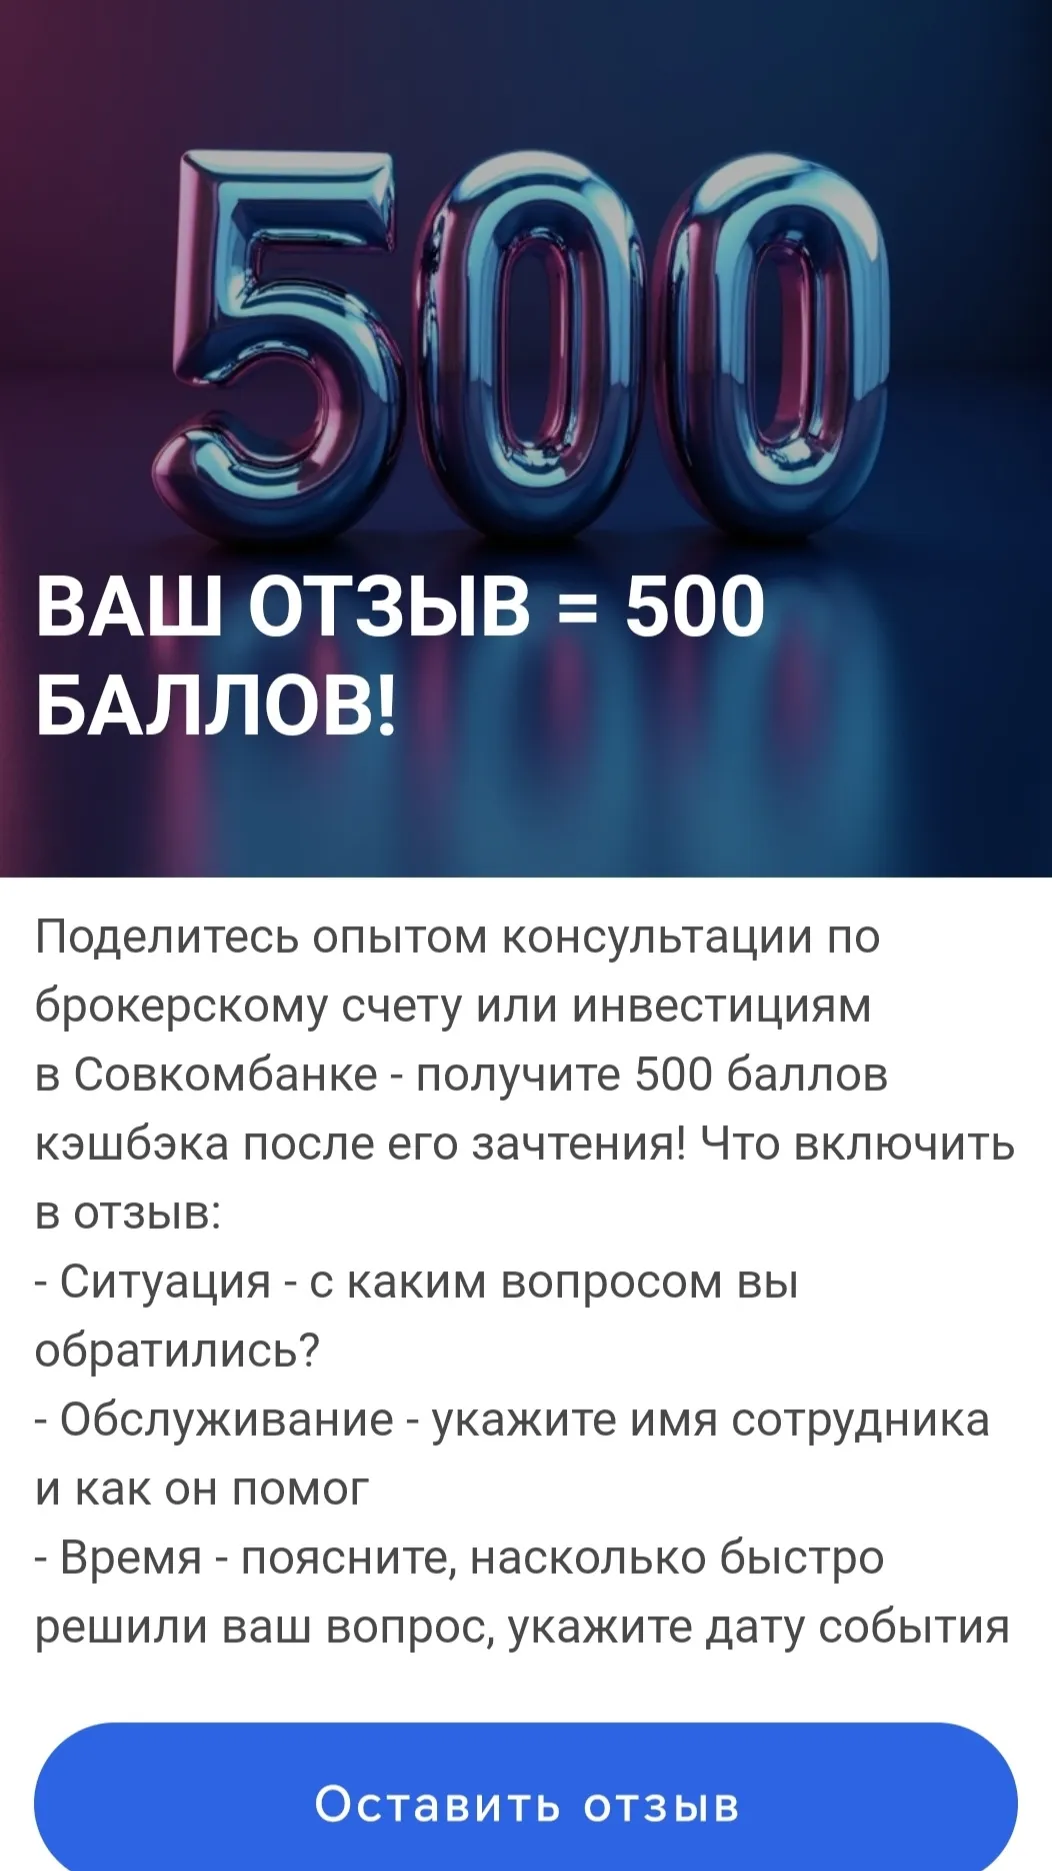
Многие пишут отзывы на банки в Народном Рейтинге на Банки.ру, но не все знают, что Совкомбанк дарит промокоды или баллы Халва за отзывы на инвестиционную компанию Совкомбанк Брокер. 500 баллов Халва за 1 отзыв в Народном Рейтинге Инвестиционных компаний.

Я ещё с инвестициями не связывалась, но с Вашей лёгкой руки, наверное придется осваивать и эту науку) Столько информации я сразу не переварю за один раз, поэтому буду постепенно, а то меня здесь белочки атакуют))
Хорошая статья 👍 - всё наглядно и понятно! 🤗
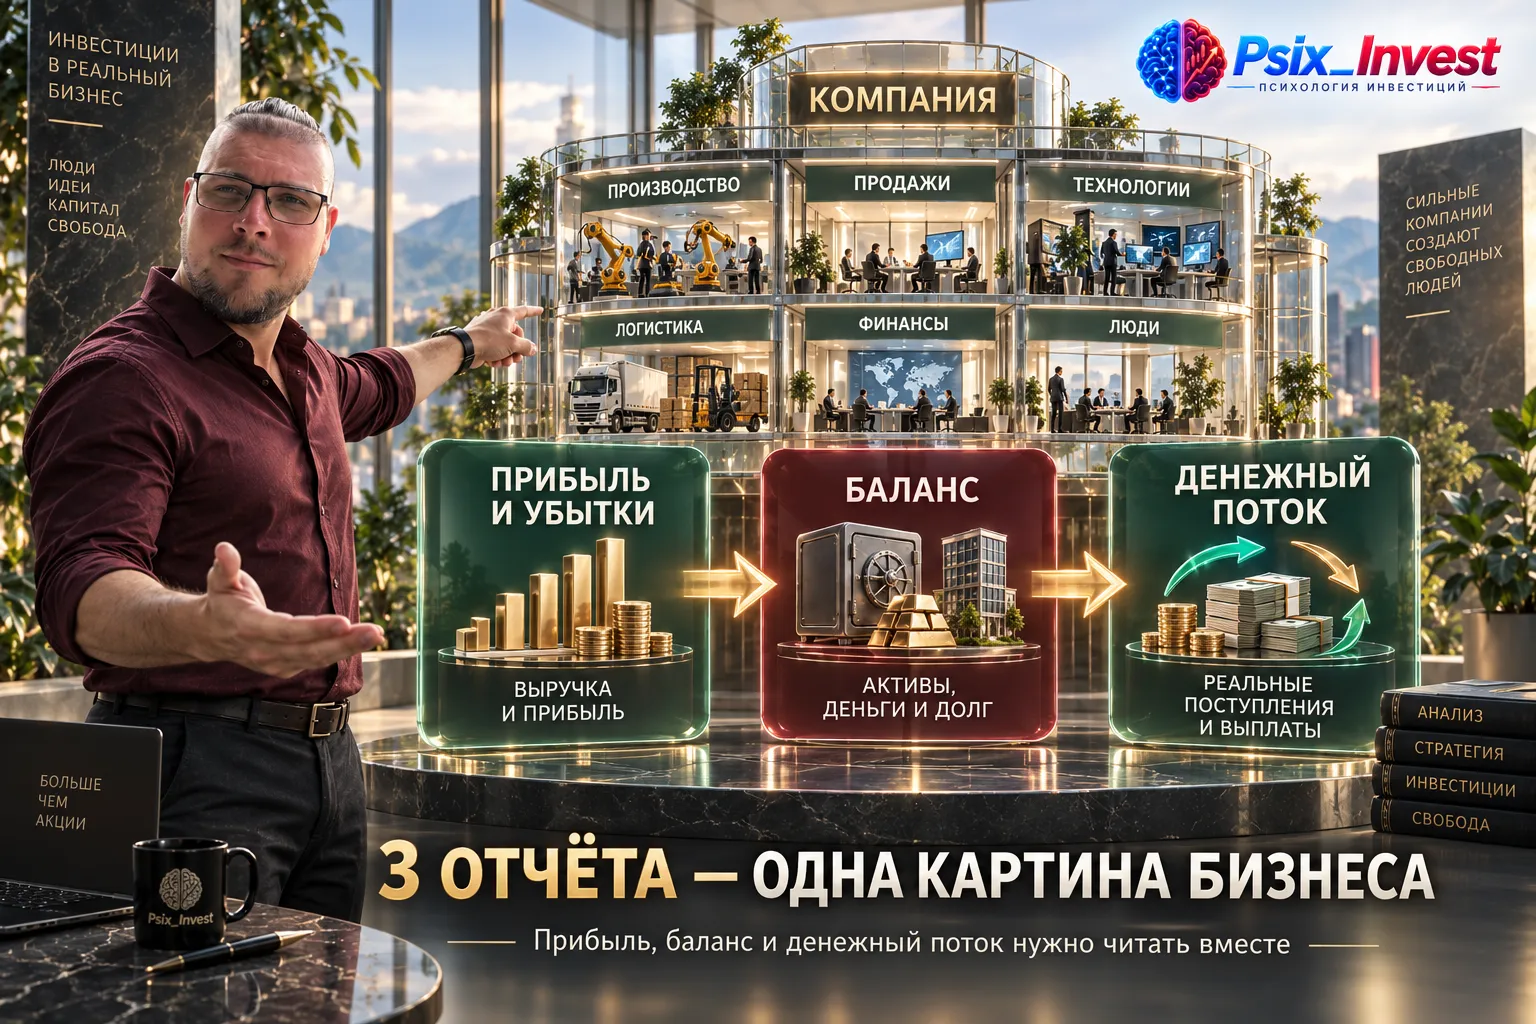
Большой долг сам по себе ещё не означает плохую компанию. Для инвестора важнее другой вопрос: насколько легко бизнес обслуживает обязательства сейчас и что произойдёт, если прибыль снизится. Именно поэтому долговую нагрузку полезно проверять не одной цифрой, а стресс-сценарием.
Очевидно, вопрос куда вкладывать не актуален для людей, не имеющих свободных денег, а тем более, погрязших в кредитах.
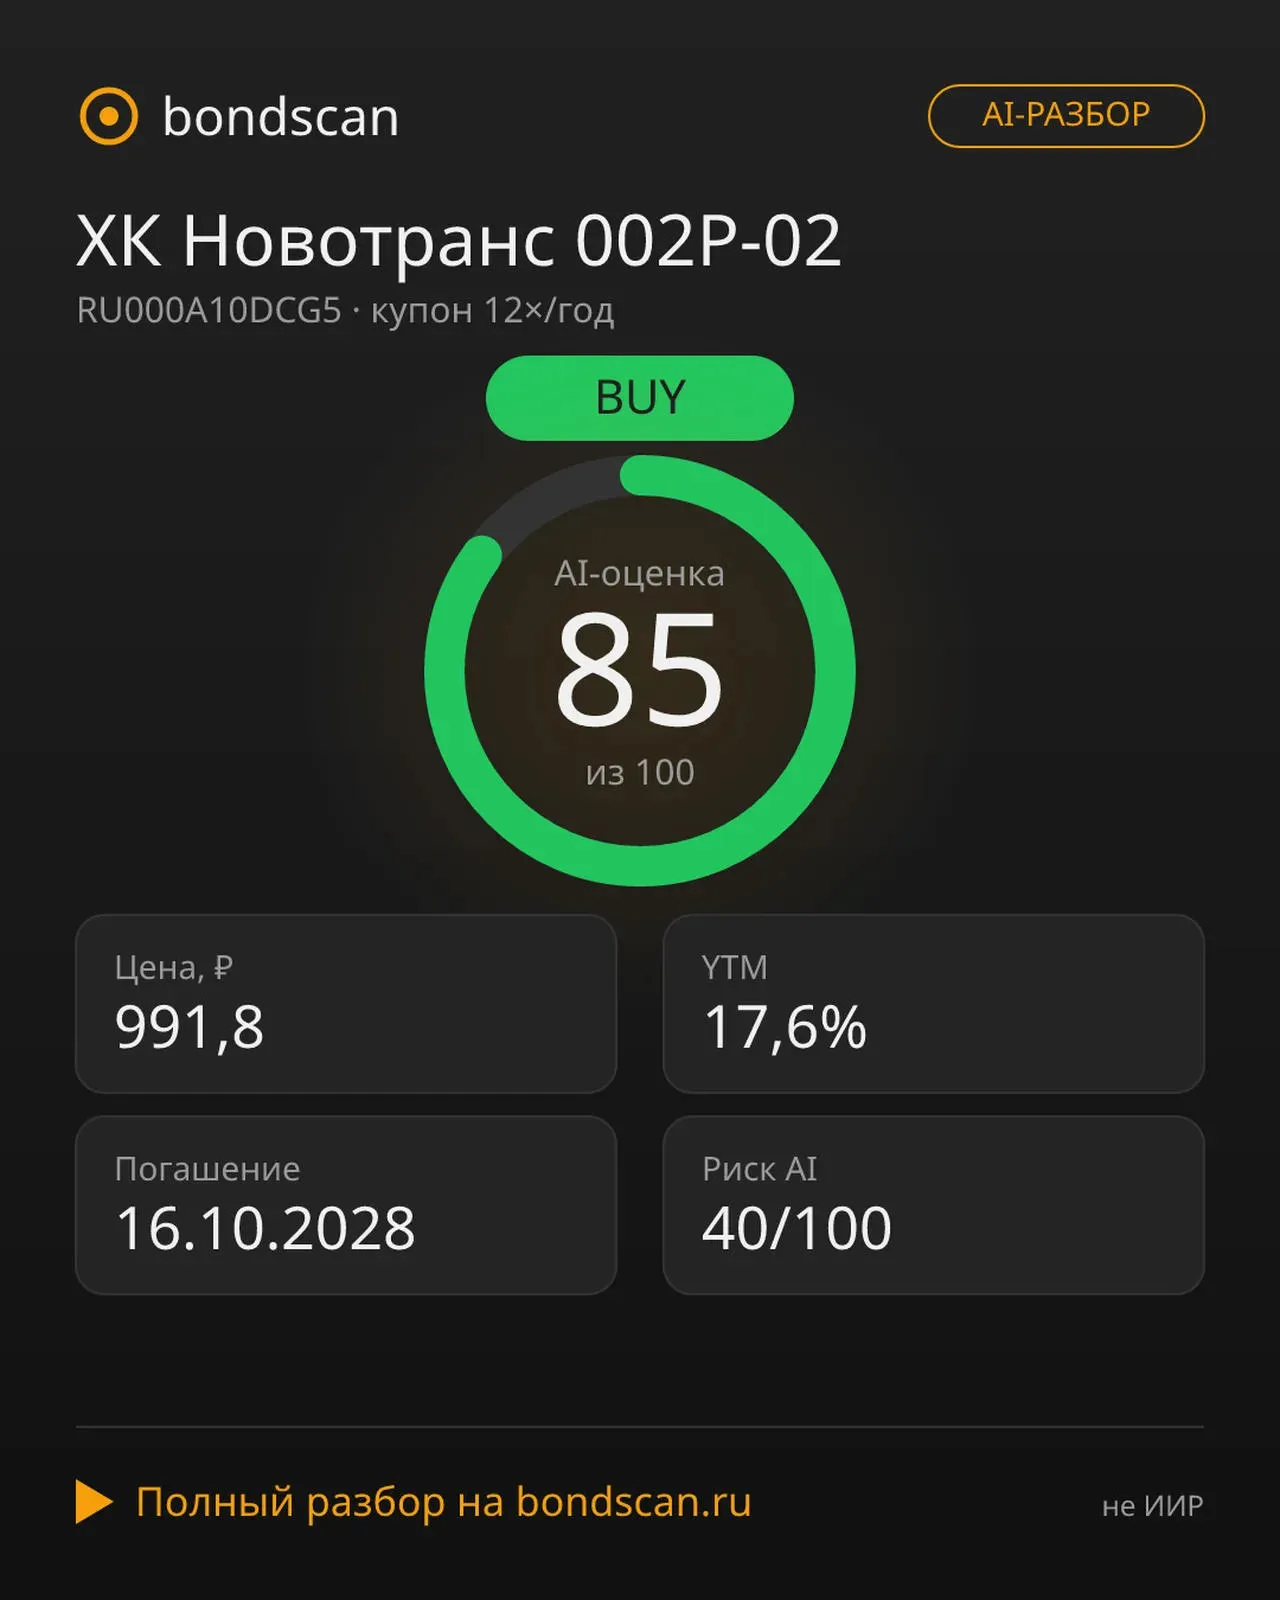
Облигация RU000A10DCG5 (ХК Новотранс, серия 002P-02) предлагает инвесторам сбалансированный набор характеристик для текущего периода высокой ключевой ставки. Главный вывод: инструмент с переменной процентной защитой и минимальной чувствительностью цены к изменениям ставки.