



Вклады с плавающей ставкой: когда это выгодно, а когда — нет
Пока большинство вкладчиков выбирают между классическими депозитами на 3, 6 или 12 месяцев, на рынке есть еще один формат — вклады, доходность которых не зафиксирована, а привязана к ключевой ставке ЦБ. Разбираюсь, как они устроены и когда их вообще стоит рассматривать.
Принцип устройства — проще, чем кажется
Ключевая ставка — это та самая цифра, под которую Центробанк кредитует коммерческие банки. Она не постоянна: ЦБ пересматривает её восемь раз в год на плановых заседаниях, а иногда и чаще, если ситуация того требует.
Вклады с привязкой к ней работают по формуле:
ключевая ставка ± фиксированная надбавка или дисконт
Например, если у вклада условие «ключевая ставка + 1%», а ставка ЦБ сейчас 14%, то ваша доходность — 15%. Если условие «ключевая ставка – 1%» — получаете 13%.
Как только ЦБ меняет ставку — на следующий день или в течение недели (зависит от банка) — меняется и доходность вашего вклада. Без необходимости что-то переоформлять.
Когда это реально работает в плюс
Вот ключевой момент, который часто упускают: такой вклад выгоден только в фазе роста ключевой ставки.
Если ЦБ повышает ставку — ваша доходность растет автоматически, без необходимости закрывать вклад и переоткрывать под новые условия. Вы просто сидите и наблюдаете, как цифра увеличивается.
Но если цикл обратный — ставка снижается — происходит ровно противоположное. Ваша доходность падает вместе с ней, и вы ничего не можете с этим сделать до конца срока вклада.
Актуальный контекст: глава ЦБ в марте говорила, что цикл снижения ставки, стартовавший еще в середине 2025 года, далек от завершения. И действительно — с тех пор ставку снижали еще несколько раз. Прогноз самого ЦБ на 2027 год — 10,5–12,5%, что заметно ниже текущих значений.
Вывод напрашивается сам: в текущей фазе снижения ставки вклады с привязкой к ключевой скорее проигрывают классическим депозитам с фиксированной доходностью.
Чем вклад с привязкой отличается от обычного — кроме самой сути
Это не просто «такой же вклад, но с переменным процентом». Есть и другие системные отличия:
📌 Сроки обычно длиннее — часто от полугода до 2-3 лет, в то время как классика предлагает более гибкий выбор от месяца
📌 Минимальная сумма выше — почти все предложения на рынке начинаются от 50-100 тысяч рублей, а не от нескольких тысяч
📌 Пополнение обычно недоступно — это разовое размещение суммы, а не накопительный инструмент
📌 Частичное снятие без потери процентов — почти всегда невозможно, в отличие от некоторых классических продуктов
То есть по гибкости такой вклад проигрывает обычному депозиту практически по всем параметрам, кроме одного — автоматической подстройки под рынок.
Что происходит на практике — реальные условия банков
Посмотрела на несколько предложений, чтобы понять разброс формул:
Сбербанк, вклад «Ключевой» — ставка ЦБ минус 2%, от 100 тысяч рублей, срок от 6 месяцев до 3 лет
Газпромбанк, «Ключевой момент» — условия зависят от срока: на коротких периодах дисконт (минус 0,4-0,8%), а на длинных — уже премия (плюс 1-2%). То есть банк поощряет именно долгосрочное размещение
ВТБ, «Ключевой» — ставка ЦБ минус 1,7%, минимум 500 тысяч рублей
СДМ-Банк, «Ключевой+» — ставка ЦБ минус 1%, от 50 тысяч, и что интересно — пополнение возможно (кроме последних 30 дней срока)
ТКБ Банк, «Ключевой доход» — на самом долгом сроке (375 дней) вообще без дисконта, то есть доходность равна ключевой ставке без вычетов
Разброс условий большой, и это тот случай, когда сравнивать нужно не по названию продукта, а по конкретной формуле расчета.
Мой личный вывод
Если формулировать максимально просто:
Ставка растет → вклад с привязкой к ключевой может быть интересен, особенно на длинный срок с премией сверху.
Ставка падает (как сейчас) → классический вклад с фиксированной доходностью на весь срок — более предсказуемый и часто более выгодный выбор.
Логика в том, что вклад с привязкой — это инструмент для тех, кто уверен в будущем росте ставок и готов зафиксировать именно эту зависимость. В период разворота тренда вниз смысл такого продукта теряется почти полностью.
Сейчас, когда ЦБ последовательно снижает ставку уже не первый квартал, я бы скорее присматривалась к обычным депозитам с фиксированным процентом — там, по крайней мере, доходность не будет проседать вслед за решениями регулятора.
А вы бы выбрали вклад с плавающей ставкой сейчас — в фазе снижения ключевой — или предпочли бы зафиксировать доходность классическим депозитом? 👇


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Карты Альфа-Банка сейчас есть чуть ли не у каждого второго. Банк заманивает бесплатным обслуживанием навсегда и огромным кэшбэком. Но почему одни зарабатывают на Альфе по 5000 рублей в месяц, а другие обнаруживают на дебетовой карте странные минусы?Разбираем, как устроена математика этого банка и где нужно быть внимательнее.🎯 Как выжать максимум из кэшбэкаКэшбэк в Альфе — главный повод открыть их карту. Но чтобы он работал на вас, нужно знать три правила:• «Барабан суперкэшбэка»: • Каждый...

Новый вклад доступен для открытия с 1 по 31 октября.
Теперь доходность депозита «Гибкий» в зависимости от срока составляет 10,5–12,8% годовых.
26.09.26 на сайте imp_slidy была оплачена услуга на за 1 рубль, 29.09 с моего счета в Сбере было списано 899 рублей. Услуга не была произведена, просьба вернуть деньги, т.к. сервисом не пользуюсь и деньги списаны без предупреждения и уведомления
Всем привет! Хочу поделиться своим опытом получения кредита без официального трудоустройства. Вдруг кому-то из участников форума пригодится.
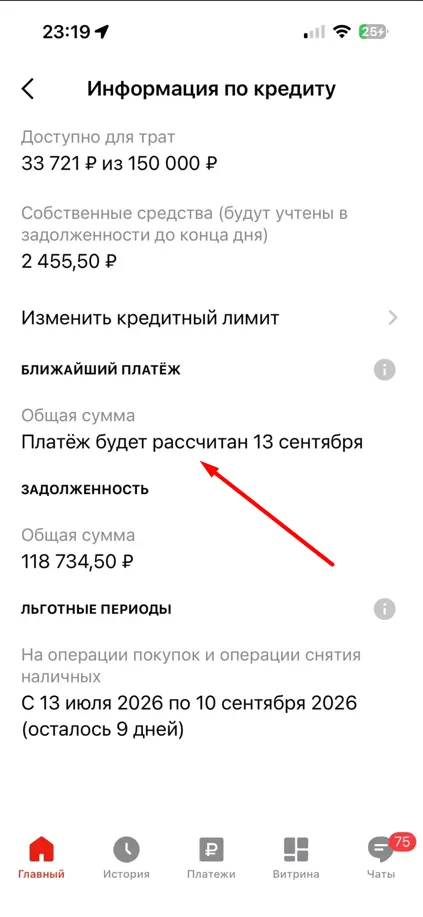
Я пользуюсь кредитными картами нескольких банков — Тинькофф, ОТП и Альфа-Банк. И если первые два всегда четко и понятно отображают в приложениях всю информацию по платежам и срокам льготного периода, то с Альфа-Банком у меня произошла ситуация, которую иначе как «введением в заблуждение» назвать сложно.
Открывается вклад от 50 000 ₽, максимальная сумма — 10 000 000 ₽. Срок депозита 300 дней.
Теперь максимальная ставка по вкладу составляет 13,55% годовых.
Альфа-Банк обновил ставки по потребительскому кредитованию без обеспечения.
С 1 октября изменились ставки по вкладу «Выгодный» (от 10 000 ₽). Теперь ставки составляют: