


Как я досрочно закрыл вклад и что потерял
Год назад я открыл вклад на 300 тысяч рублей под 14% годовых на 12 месяцев. Планировал спокойно додержать до конца срока и получить около 42 тысяч процентов. Но через семь месяцев случилась ситуация, из-за которой деньги понадобились срочно. Пришлось закрывать вклад досрочно. Рассказываю, что произошло и чему я научился.Первое, что я сделал - залез в договор и перечитал условия досрочного расторжения. Там было написано чёрным по белому: при снятии денег до окончания срока проценты пересчитываются по ставке «до востребования». В моём банке она составляла 0,01% годовых. То есть практически ноль.Дальше началась арифметика, которая меня неприятно удивила. За семь месяцев на вкладе должны были накопиться проценты примерно на 24 500 рублей. Но после пересчёта по ставке «до востребования» мне начислили всего 17 рублей с копейками. Итог: я недополучил почти 24 500 рублей. Именно столько стоил мой досрочный выход.Хорошо, что проценты по вкладу выплачиваются в конце срока, а не ежемесячно. Если бы я уже получил часть дохода, банк мог бы потребовать его вернуть. В моём случае просто пересчитали итоговую сумму и вернули тело вклада плюс символические 17 рублей.
Что я понял после этого случая? Первое: вклад - это инструмент для денег, которые точно не понадобятся до конца срока. Если есть хоть малейший риск, что деньги могут понадобиться раньше, лучше держать их на накопительном счёте. Ставка там ниже, но зато снятие без потери процентов.Второе: не стоит класть все сбережения в один вклад. Лучше разбить сумму на несколько частей с разными сроками. Тогда при необходимости можно закрыть только один вклад, а остальные продолжат работать.Третье: перед открытием вклада нужно чётко определить финансовую цель и срок. Если это резервный фонд только накопительный счёт. Если целевые накопления с известной датой - вклад. Смешивать эти функции в одном инструменте рискованно.
Сейчас я держу резерв на накопительном счёте, а на вкладах - только те деньги, которые точно не трону до конца срока. И обязательно оставляю небольшую подушку на карте, чтобы не пришлось снова закрывать вклад из-за внезапной траты.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Что делать, если официально не работаю, а банки периодически блокируют карты? Соответственно никаких справок о доходах предоставить не могу. Есть ли возможность получить какой-то более менее универсальный ответ банку, откуда приходят платежи на карту (суммы небольшие, как правило в пределах 3т.р., очень редко до 10т.р) ?

Пока большинство вкладчиков выбирают между классическими депозитами на 3, 6 или 12 месяцев, на рынке есть еще один формат — вклады, доходность которых не зафиксирована, а привязана к ключевой ставке ЦБ. Разбираюсь, как они устроены и когда их вообще стоит рассматривать.
Карты Альфа-Банка сейчас есть чуть ли не у каждого второго. Банк заманивает бесплатным обслуживанием навсегда и огромным кэшбэком. Но почему одни зарабатывают на Альфе по 5000 рублей в месяц, а другие обнаруживают на дебетовой карте странные минусы?Разбираем, как устроена математика этого банка и где нужно быть внимательнее.🎯 Как выжать максимум из кэшбэкаКэшбэк в Альфе — главный повод открыть их карту. Но чтобы он работал на вас, нужно знать три правила:• «Барабан суперкэшбэка»: • Каждый...

Новый вклад доступен для открытия с 1 по 31 октября.
Теперь доходность депозита «Гибкий» в зависимости от срока составляет 10,5–12,8% годовых.
26.09.26 на сайте imp_slidy была оплачена услуга на за 1 рубль, 29.09 с моего счета в Сбере было списано 899 рублей. Услуга не была произведена, просьба вернуть деньги, т.к. сервисом не пользуюсь и деньги списаны без предупреждения и уведомления
Всем привет! Хочу поделиться своим опытом получения кредита без официального трудоустройства. Вдруг кому-то из участников форума пригодится.
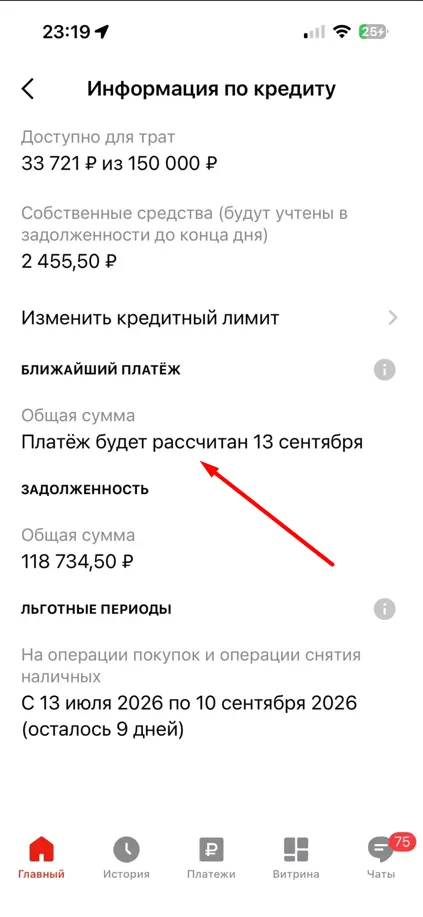
Я пользуюсь кредитными картами нескольких банков — Тинькофф, ОТП и Альфа-Банк. И если первые два всегда четко и понятно отображают в приложениях всю информацию по платежам и срокам льготного периода, то с Альфа-Банком у меня произошла ситуация, которую иначе как «введением в заблуждение» назвать сложно.
Открывается вклад от 50 000 ₽, максимальная сумма — 10 000 000 ₽. Срок депозита 300 дней.
Теперь максимальная ставка по вкладу составляет 13,55% годовых.