


Инфляция качества: невидимый враг вашего кошелька
Когда мы говорим о росте цен, мы привыкли смотреть на ценники в магазинах. Если молоко стоило сто рублей, а стало стоить сто двадцать - это понятная, классическая инфляция. Все уже научились замечать и «шринкфляцию», когда производители незаметно уменьшают объем упаковки, наливая вместо литра 900 миллилитров.
Однако сегодня на финансовом рынке правит гораздо более опасный и скрытый феномен - инфляция качества (или функциональная деградация товаров). Это процесс, при котором номинальная цена вещи и даже ее вес остаются прежними, но производитель втайне меняет внутренний состав, материалы или программное обеспечение на более дешевые и менее долговечные. В итоге вещь служит в два раза меньше, а потребитель вынужден покупать замену гораздо чаще. Давайте разберем, как устроена эта скрытая финансовая ловушка и как защитить свой бюджет от невидимых трат.
Анатомия скрытой деградации
В условиях жесткой конкуренции производители не могут бесконечно поднимать цены - покупатель просто уйдет. Поэтому компании идут по пути невидимой экономии, которая бьет по карману потребителя уже после покупки:
Удешевление базовых компонентов. В продуктах питания дорогие животные жиры заменяются гидрогенизированными растительными, а в косметике и бытовой химии снижается концентрация активных веществ. В итоге, чтобы получить прежний результат, вам приходится использовать двойную порцию средства, и оно заканчивается в два раза быстрее.
Использование слабых узлов. В бытовой технике, обуви или одежде ключевые детали, несущие максимальную нагрузку (шестеренки, молнии, подошва, крепежи), начинают делать из заведомо недолговечных материалов - например, хрупкого пластика вместо металла или тонкого кожзаменителя. Вещь выглядит отлично, но ломается сразу после окончания гарантийного срока.

Программное устаревание. В мире гаджетов инфляция качества проявляется через обновления. Новые версии программ сознательно перегружают процессор устройства, из-за чего еще бодрый смартфон или умный телевизор начинает фатально тормозить, вынуждая вас тратить деньги на покупку новой модели.
Финансовые последствия: экономика частой замены
Главный коварный эффект инфляции качества заключается в том, что она отучает людей копить и инвестировать. Вместо того чтобы один раз купить качественную вещь на пять лет, человек попадает в бесконечный цикл мелких вынужденных покупок.
Представьте, что вы покупаете осеннюю обувь за 5 000 рублей, но из-за дешевого клея и тонкой подошвы она разваливается за один сезон. На следующий год вы снова тратите 5 000 рублей. За три года ваши потери составят 15 000 рублей. Если бы вы сразу купили надежную пару за 9 000 рублей, которая прослужила бы эти три года, вы бы сэкономили 6 000 рублей. Инфляция качества создает иллюзию доступности товаров, но в долгосрочной перспективе делает нас беднее.
Как противостоять инфляции качества и сохранять капитал
Чтобы перестать платить «налог на плохой материал», необходимо полностью перестроить свои потребительские и финансовые привычки:
Считайте «стоимость одного дня использования». Перед покупкой любой крупной вещи делите ее цену на предполагаемый срок службы. Куртка за 12 000 рублей, которую вы будете носить 4 года (3 000 рублей в год), экономически гораздо выгоднее куртки за 4 000 рублей, которая потеряет вид после первой же стирки.
Изучайте состав и ремонтопригодность. Сдвиньте фокус внимания с внешнего вида товара на его технические характеристики. Выбирайте бытовую технику с разборными узлами, которые можно починить в мастерской, а не выбрасывать целиком. В продуктах и химии всегда читайте оборотную сторону упаковки - ищите концентрацию действующего вещества.
Откажитесь от слепого доверия к былым лидерам. Если какая-то марка делала отличные вещи пять лет назад, сегодня это может быть совершенно другой продукт, так как фабрика могла сменить собственника или оптимизировать расходы. Перед каждой важной покупкой изучайте свежие отзывы, уделяя внимание именно критическим комментариям о надежности.
Создайте целевой фонд «Надежность». Вместо спонтанных покупок на распродажах заведите привычку откладывать небольшие суммы в специальный накопительный фонд. Когда вам действительно понадобится замена бытовой техники или зимней одежды, у вас на руках будет достаточная сумма, чтобы купить вещь высшего качества, которая сбережет ваши деньги в будущем.
Подытожим
Финансовая грамотность сегодня - это не просто умение считать рубли на входе и выходе. Это способность оценивать реальную ценность того, что вы приобретаете. Понимая правила игры «инфляции качества», мы можем выйти из навязанного нам круговорота бесконечного потребления. Покупая реже, но осознаннее, мы перекрываем невидимый канал утечки личных средств и закладываем прочный фундамент для реального роста накоплений.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

В экономике и психологии существует удивительный феномен, который заставляет даже самых умных и расчетливых людей совершать абсолютно нелогичные поступки. Представьте человека, который купил дорогой годовой курс по программированию, но уже через две недели понял, что эта сфера ему абсолютно не интересна, а уроки наводят тоску. Вместо того чтобы зафиксировать убыток и заняться чем-то полезным, он продолжает заставлять себя учиться, тратит кучу времени и даже докупает дополнительные учебники. На...
Финансовый лайфхак, который реально работает (и не про «откладывай по 100 рублей»)
В финансовой среде много говорят о планировании будущего, инвестициях на десятилетия вперед и жесткой экономии ради глобальных целей. Однако в погоне за безопасным завтра люди часто попадают в психологическую ловушку - синдром отложенной жизни. Это состояние, когда реальное управление деньгами и получение пользы от них постоянно переносятся на некий идеальный момент, который может никогда не наступить.
Заходя в любой современный супермаркет, мы всё чаще видим на кассах самообслуживания небольшие черные камеры со светящимися ободками. Терминалы настойчиво предлагают отложить в сторону пластиковую карту, убрать смартфон и оплатить покупку лицом. Банковские приложения соревнуются в щедрости, обещая повышенный кэшбэк, скидки на продукты и бесплатный премиум-статус, если вы прямо сейчас загрузите селфи в систему и сдадите биометрию. Но откуда такая отчаянная щедрость? Зачем финансовым гигантам...
Копить деньги — это не про «жить впроголодь и прятать каждую копейку под матрас». Это про то, чтобы твоиденьги потихоньку работали на тебя, а ты при этом не чувствовал себя обделённым. И самое главное: копитьможно даже с небольшой зарплаты или стипендии. Главное — сделать это привычкой, а не разовой акцией «вэтом месяце точно начну».
Параллельно с основной работой я брал заказы на копирайтинг. Деньги приходили на карту, и поначалу меня это устраивало. Но однажды клиент попросил чек, и я понял, что работать «в серую» становится рискованно. Так я решил оформить самозанятость.Регистрация заняла десять минут. Я скачал приложение «Мой налог», вошёл через «Госуслуги» и подтвердил статус. Никаких походов в налоговую, очередей и бумаг. Сразу после регистрации мне начислили налоговый бонус - 10 000 рублей, который автоматически...
Недавно мне пришло на электронную почту выгодное предложение от Ренессанс Жизнь 20% годовых сроком на 6 лет при оформлении НСЖ. Я согласилась и оформила. Хотела бы получить комментарии, мнения по поводу этого предложения и правильном или неправильном моём действии. Сейчас 14 дней в моём распоряжении оставить или разорвать договор и вернуть деньги на свой банковский счёт. Заранее всем откликнувшимся большое спасибо.
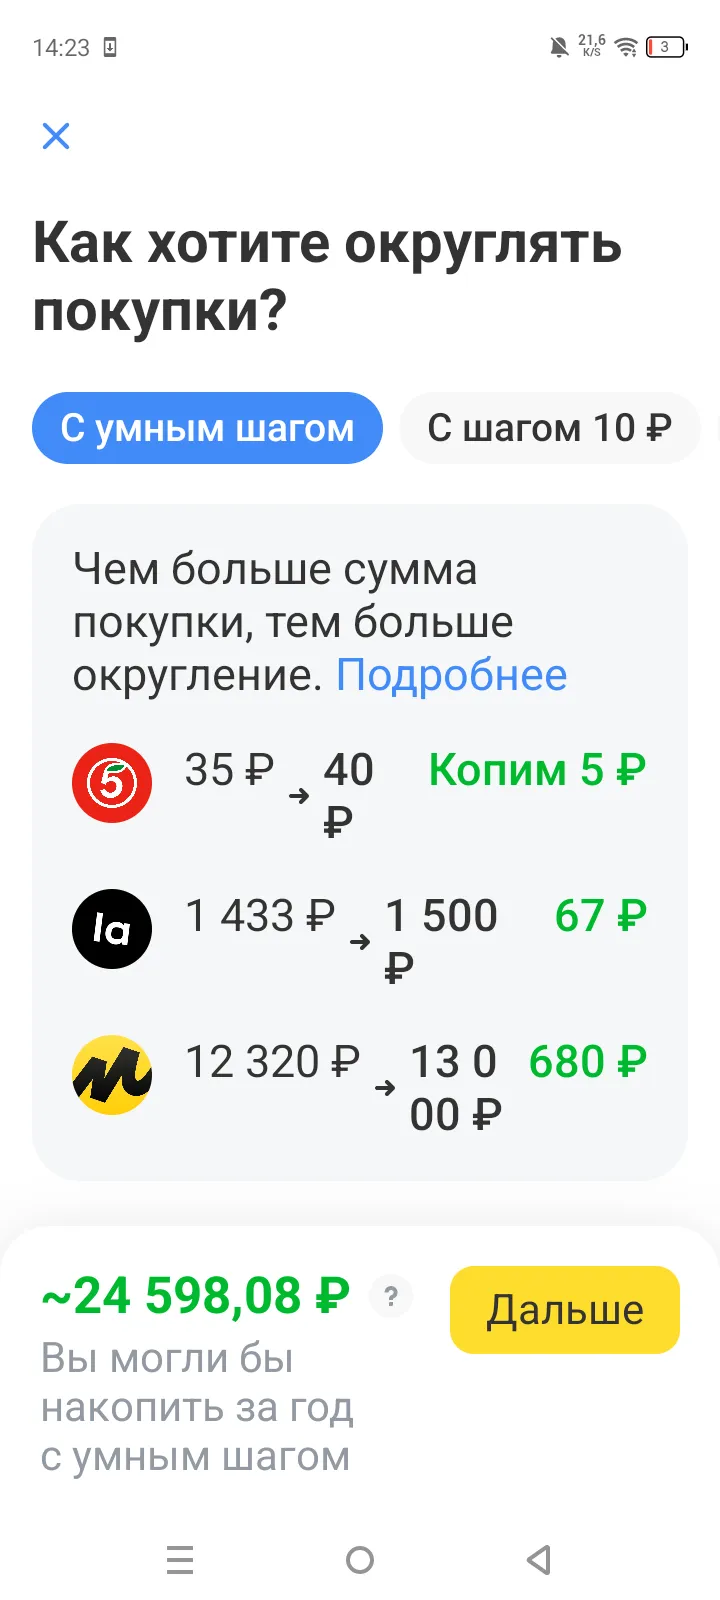
Представьте: вы даже не замечаете небольших отчислений с каждой покупки, а к декабрю в копилке уже лежит сумма на подарки близким. Звучит как фантастика? На самом деле это работает!
Когда я остался без работы, а на руках были жена и двое детей, я впервые всерьёз задумался о социальном контракте. Мы жили на мои случайные подработки и детские пособия, среднедушевой доход не дотягивал до прожиточного минимума в нашем регионе. Рассказываю, как я оформил помощь и на что её потратил.
Допустим, вы хотите накопить 300 000 ₽ за год. Кажется, что это много, но давайте разберёмся по шагам.