


Вклады россиян превысили 67 трлн рублей: что стоит за ростом
К 1 сентября 2026 года общий объем средств россиян в банках достиг 67,07 трлн рублей. За август показатель увеличился примерно на 135 млрд рублей, или на 0,2%. На первый взгляд может показаться, что население снова стало активнее размещать деньги на депозитах. Однако структура изменений говорит о другом.
Главным фактором роста стала переоценка валютных накоплений. В рублевом выражении стоимость средств в иностранной валюте выросла после ослабления рубля. При этом сумма непосредственно рублевых вкладов, наоборот, уменьшилась.
Почему общий объем вырос
В августе на рублевых счетах и депозитах стало примерно на 156,7 млрд рублей меньше. Снижение составило около 0,25%. Валютные накопления в пересчете на российскую валюту увеличились примерно на 292 млрд рублей, или на 9,48%.
При этом говорить о таком росте как о массовом переходе россиян в валюту было бы неправильно. ЦБ учитывает валютные остатки в рублевом эквиваленте, поэтому на статистику напрямую влияет курс.
В августе рубль заметно ослаб. Доллар за месяц вырос примерно на 8,7% в рублевом выражении, евро подорожал на 10,3%, а китайский юань на 9,3%. Из-за этого те же самые валютные суммы после пересчета в рубли стали выглядеть значительно больше.
Получается довольно необычная ситуация: общий объем банковских сбережений увеличился, хотя рублевых денег у банков от населения стало меньше. Рост показателя оказался во многом статистическим и был связан с изменением курса.
При этом доля валютных накоплений за последние годы значительно сократилась. Если в середине 2019 года на валютную часть приходилось более 20% средств населения, то к сентябрю 2026 года показатель опустился примерно до 5%. Поэтому даже заметное изменение стоимости валютных остатков сегодня оказывает меньшее влияние на общую структуру сбережений, чем несколько лет назад.
Высокие ставки не смогли остановить снижение рублевых вкладов
Ситуация выглядит еще интереснее на фоне ставок по депозитам. В августе средняя доходность срочных вкладов физлиц выросла до 13,361% годовых против 13,255% месяцем ранее.
Причина была не столько в действиях ЦБ, сколько в ожиданиях банков. После снижения ключевой ставки в июле регулятор одновременно повысил прогноз ее среднего значения на 2026 год. Кредитные организации восприняли это как сигнал о том, что стоимость денег может оставаться высокой дольше, чем предполагалось ранее.
В результате в августе 18 из 50 крупнейших банков повысили ставки по депозитам. Еще шесть организаций их снизили, а остальные не стали менять условия. Некоторые банки также увеличили сроки, на протяжении которых клиент может получить максимальную доходность.
Несмотря на это, объем рублевых накоплений за месяц уменьшился. Получается, что более привлекательные предложения помогли банкам удержать часть клиентов, но полностью остановить отток денег не смогли.
Для банков это важный сигнал. Если свободных средств населения становится меньше, кредитным организациям приходится активнее бороться за вкладчиков. Один из главных инструментов такой конкуренции это повышенные ставки по депозитам.
В большинстве регионов деньги из банков уходили
Общероссийская статистика также не означает, что рост наблюдался по всей стране. В августе объем средств населения в банках сократился в 49 из 87 регионов.
Наибольший вклад в общий результат внесла Москва. Объем средств жителей столицы увеличился примерно на 180,4 млрд рублей. Это больше, чем весь общероссийский прирост за месяц. Таким образом, без московского результата совокупная динамика по стране выглядела бы значительно слабее.
В Санкт-Петербурге, например, объем средств населения снизился на 1,77%. Сокращение наблюдалось и в ряде других крупных регионов. При этом валютные остатки росли сразу во многих субъектах, что опять же во многом объясняется изменением курса рубля.
Поэтому говорить о широком притоке денег населения в банки по итогам августа оснований нет. Общая цифра выросла, но внутри нее происходили разнонаправленные процессы.
Что это означает для вкладчиков
Для клиентов банков такая ситуация может оказаться выгодной. Когда кредитным организациям не хватает средств населения, им приходится предлагать более привлекательные условия, чтобы получить новые деньги или сохранить уже имеющиеся.
В сентябре конкуренция за вкладчиков продолжилась, хотя темпы повышения ставок стали ниже. В период с 10 августа по 21 сентября доходность увеличили 12 банков, три организации пошли на снижение ставок, а 35 оставили условия без изменений. Средняя максимальная ставка в крупнейших банках за это время выросла на 0,064 процентного пункта.
Дополнительным фактором остается потребность банков в финансировании. К 22 сентября задолженность кредитных организаций перед ЦБ достигла 7,7 трлн рублей. Это максимальный показатель с октября 2023 года.
В такой ситуации вкладчикам имеет смысл внимательно сравнивать предложения банков, особенно если деньги не нужны в ближайшие месяцы. При сохраняющихся высоких ставках можно рассматривать депозиты на три-шесть месяцев. Такой срок позволяет зафиксировать приемлемую доходность и при этом не замораживать средства надолго. После окончания договора можно будет заново оценить ситуацию и выбрать новый вариант.
Тем, кому важен свободный доступ к деньгам, альтернативой может стать накопительный счет. По нему обычно проще пополнять баланс и снимать средства, хотя условия начисления процентов необходимо проверять отдельно.
Что может произойти до конца года
Рассчитывать на стабильный рост общего объема вкладов до конца 2026 года пока не стоит. 11 сентября ЦБ сохранил ключевую ставку на уровне 14% годовых. Это поддерживает достаточно высокую доходность депозитов, но само по себе не означает увеличения рублевых накоплений населения.
Если люди продолжат выводить деньги из банковских вкладов, в отдельные месяцы общий объем может снижаться. При этом статистика по валютной части будет по-прежнему сильно зависеть от курса рубля.
Если российская валюта снова начнет укрепляться, объем валютных средств в рублевом выражении может уменьшиться даже без фактического снятия денег со счетов. При ослаблении рубля произойдет обратное.
Отдельный риск связан с возможным изменением политики ЦБ. Если ключевая ставка начнет снижаться быстрее ожиданий, банки постепенно будут уменьшать доходность новых вкладов. Тогда конкуренция за деньги населения ослабнет, а часть клиентов может предпочесть другие способы размещения средств.
Таким образом, отметка в 67 трлн рублей сама по себе не говорит о том, что россияне стали заметно больше сберегать. Августовский рост в значительной степени обеспечила переоценка валютных накоплений из-за ослабления рубля. В рублевом сегменте, напротив, наблюдалось сокращение. Поэтому оценивать состояние рынка вкладов только по общей сумме сейчас было бы неправильно.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Думаете, что знаете про вклады всё? Часто именно «очевидные» вещи и подводят: кажется, что логика простая, а на деле теряешь доход из‑за пары нюансов. Разбираем самые популярные мифы — и как не попасться. 👇
Рейтинг банков по кредитам физлицам в 2026 году
Кажется, что идеальный вклад должен быть простым: можно регулярно докидывать деньги — и при этом получать высокий процент. Но банки редко предлагают такой вариант. Рассказываем, почему. 👇
Как заранее оценить комиссию за международный перевод
Решили мы тут обновить наши финансовые закрома и переложить скопленные деньги под более интересный процент. И тут у нас с супругой разгорелась нешуточная дискуссия в духе «аналитиков с Уолл-стрит». Решил поделиться нашим диалогом, может, кому-то сэкономит время.— Жена: Давай откроем классический вклад на год! Смотри, какие сочные ставки сейчас дают банки, зафиксируем доходность и будем спать спокойно.— Я: План надежный, как швейцарские часы, если бы не одно «но». А если деньги понадобятся...
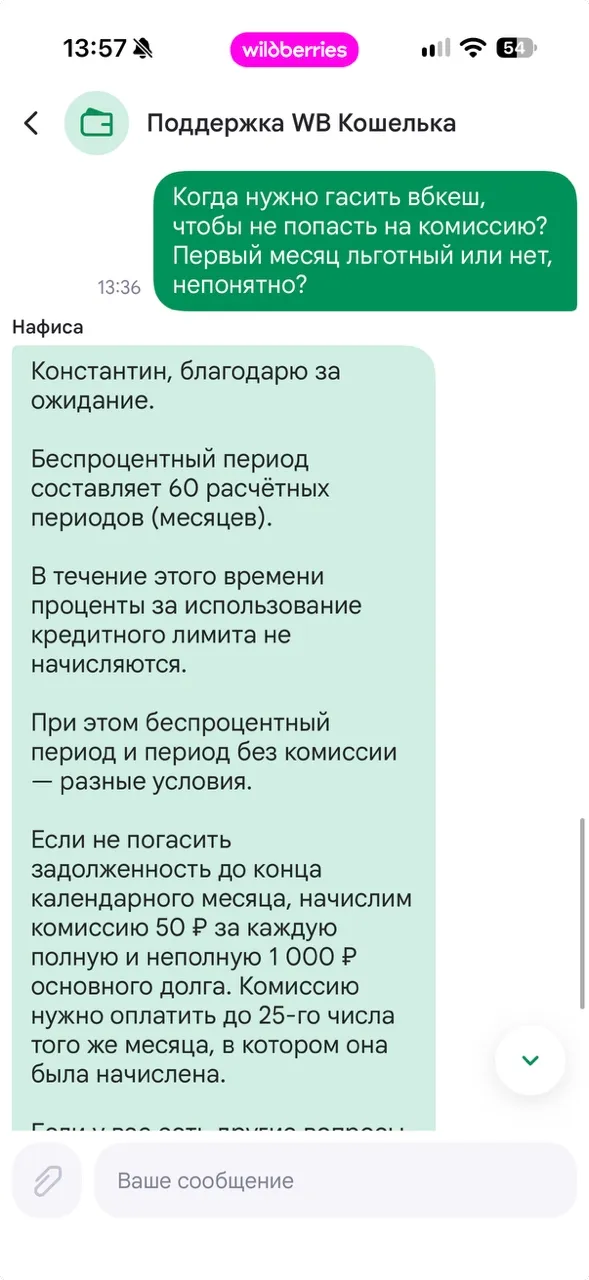
В последнее время крупнейшие маркетплейсы начали активно одобрять пользователям собственные возобновляемые кредитные лимиты для покупок (например, «WB Кэш» от WB Банка или Сбер Фикс). В рекламе и на экранах смартфонов нам обещают фантастические условия — «беспроцентный период до 60 месяцев (5 лет)». Однако за этой красивой вывеской скрывается жесткий маркетинговый капкан, о котором обычные покупатели узнают слишком поздно, получая огромные переплаты. Давайте разберем финансовую механику этого...
Банк ,, Локо,, снял ограничение -90дней по условиям тарифа, по периоду охлаждения клиента -90дней , для получения приветсвеной повышенной ставке по НС Локо счёт в статусе ,, новый клиент,,.
Банк ,, Кузнечный ,, повысил % ставки по вкладам с 3.10
Банк ГПБ повысил ставки по 7 своим вкладам из линейки вкладов , но снизил по вкладу ,, Ключевой момент ,, ( по- моему анализу на краткосроке ) . Флагманский ставка - 16% на сроке - 3года остаётся.
Банк ВТБ снижает % ставки для сумм , по вложению <1, 5 млн ₽ на,, ВТБ ,, вклад на краткосроке ( до 6 мес ) с 5.10