


Ипотека в 2026 году: как новые условия меняют расчёты покупателей жилья
Ипотечный рынок России постепенно адаптируется к новым условиям государственной поддержки. Льготная ставка по семейной ипотеке больше не рассматривается как единый вариант для всех участников программы: параметры кредита теперь зависят от состава семьи и региона. Для части покупателей это означает увеличение стоимости заёмных средств и необходимость внимательнее сравнивать доступные предложения.
На этом фоне возрастает интерес к стандартной рыночной ипотеке и рефинансированию ранее оформленных кредитов. Заёмщикам приходится оценивать не только ставку на момент заключения договора, но и расходы на протяжении всего срока кредитования.
Как меняются условия семейной ипотеки
Согласно описанным в исходном материале условиям, ставка по семейной ипотеке может составлять 6% годовых для семей с четырьмя детьми, 8% — с тремя, 10% — с двумя и 12% — с одним ребёнком младше семи лет. Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей также предусмотрены отдельные лимиты кредитования.
Если эти параметры применяются к конкретной семье, разница с прежней ставкой 6% становится существенной. Для заёмщика, которому доступна ставка 12%, расходы на обслуживание кредита будут заметно выше, чем при ставке 6%, даже если сумма и срок займа останутся прежними.
По данным «Домклик», приведённым в исходной публикации со ссылкой на Росстат, около 55% российских семей с детьми воспитывают одного ребёнка, 33% — двух, а 12% — трёх и более. Поэтому изменение условий для семей с одним ребёнком может заметно повлиять на спрос на новостройки.
При этом перед оформлением кредита важно проверить актуальные требования программы: состав семьи, возраст детей, регион покупки, допустимый размер займа и действующую процентную ставку.
Почему покупатели чаще рассматривают рыночную ипотеку
Ранее разница между льготными и рыночными ставками была настолько значительной, что выбор семейной программы для подходящих под её условия заёмщиков зачастую был очевиден. Теперь при более высокой льготной ставке покупателям приходится сравнивать несколько вариантов.
11 сентября 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых. В исходном материале средняя ставка по рыночной ипотеке оценивается в 18–19%. Аналитик «Финама» Игорь Додонов допускает, что к концу года она может снизиться примерно до 15%, однако это прогноз, а не гарантированное изменение условий банков.
Если рыночные ставки продолжат снижаться, часть покупателей может предпочесть стандартный кредит с перспективой последующего рефинансирования. Но такое решение зависит от финансовых возможностей семьи, условий конкретного предложения и вероятности дальнейшего снижения ставок.
Рефинансирование становится актуальнее
Рефинансирование позволяет оформить новый кредит для погашения действующей ипотеки на других условиях. Если новая ставка ниже, заёмщик может уменьшить ежемесячный платёж или сократить срок кредита.
По данным индекса «Русипотека», приведённым в статье, средняя ставка по рефинансированию ипотеки на 19 сентября 2026 года составляла 18,53%. В начале января показатель находился на уровне 20,95%, а годом ранее — 26,73%.
Снижение ставок постепенно расширяет возможности для заёмщиков, оформивших ипотеку в период дорогого кредитования. Однако сама по себе новая ставка не гарантирует экономии: необходимо учитывать остаток задолженности, срок кредита, дополнительные расходы и условия нового договора.
Пример: как может измениться ежемесячный платёж
В публикации приводится пример ипотечного кредита на 6 млн рублей сроком на 27 лет. При ставке 22,2% годовых ежемесячный платёж составляет около 111 тыс. рублей. Если рефинансировать такой кредит под 18,99% при сохранении сопоставимого срока и остатка долга, платёж может снизиться примерно до 95,6 тыс. рублей.
Разница составит около 15,4 тыс. рублей в месяц. Это заметная экономия для семейного бюджета, но расчёт является иллюстративным: фактический результат зависит от остатка долга, условий банка и расходов на оформление.
Важен и момент рефинансирования. Если заёмщик планирует в ближайшее время продать квартиру или досрочно погасить кредит, выгода может оказаться меньше ожидаемой. Поэтому нужно сравнивать не только ежемесячные платежи, но и совокупные расходы за предполагаемый период владения кредитом.
Почему длинный срок кредита не всегда выгоден
Продолжительный срок ипотеки помогает уменьшить ежемесячный платёж и повысить вероятность одобрения кредита с учётом требований банка к долговой нагрузке. Однако при высокой процентной ставке общая сумма выплаченных процентов может оказаться очень большой.
В исходном материале также отмечается ограничение периода субсидирования семейной ипотеки 15 годами и возможность изменения ставки после этого срока. Такие условия необходимо внимательно проверять в документах конкретной программы и кредитном договоре: будущая ставка может существенно повлиять на расходы семьи.
При выборе ипотеки важно заранее выяснить, что произойдёт после завершения льготного периода, каким образом будет рассчитываться дальнейшая ставка и сможет ли семейный бюджет выдержать возможное увеличение платежа.
Как изменится роль банков
По мере усложнения ипотечных условий возрастает значение консультаций и индивидуальных расчётов. Банкам необходимо объяснять клиентам различия между льготными и рыночными программами, показывать полную стоимость кредита и оценивать долговую нагрузку.
Для покупателей это означает, что не стоит выбирать ипотеку только по рекламируемой ставке. Нужно учитывать первоначальный взнос, срок кредитования, размер платежа, возможность досрочного погашения и условия потенциального рефинансирования.
Итоги
Изменение параметров семейной ипотеки может подтолкнуть часть покупателей к сравнению льготных и рыночных предложений. Одновременно снижение рыночных ставок повышает интерес к рефинансированию кредитов, оформленных в период дорогого финансирования.
Однако рассчитывать на будущую экономию только за счёт возможного снижения ставок рискованно. При выборе ипотеки необходимо оценивать текущие условия, собственные доходы и возможные изменения платежей в будущем.
Главный вывод: ипотека становится более сложным финансовым решением. Покупателю важно не только найти подходящую программу сегодня, но и понять, сколько будет стоить кредит в дальнейшем и при каких условиях рефинансирование действительно позволит сократить расходы.


Настала очередь конкурса для Народного рейтинга автодилеров! Снова мы будем награждать не самых быстрых, а самых полезных.

Новый день — новый выбор. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Осталось совсем немного пар. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Финальный выбор нашей серии! Ссылки на предыдущие пары и подробные условия конкурса — в стартовом посте.

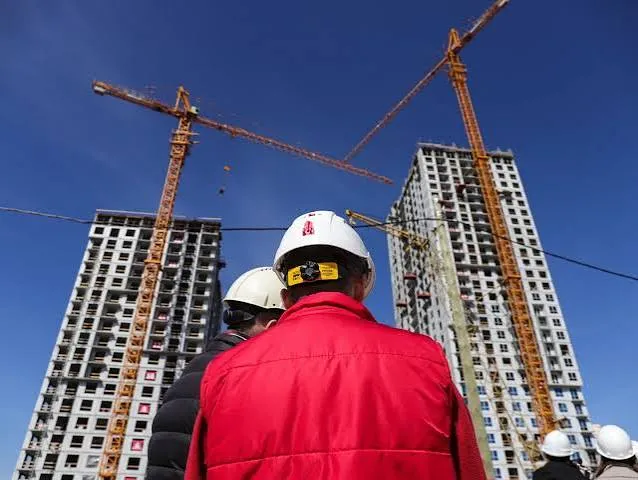
Российский строительный рынок продолжает сталкиваться с последствиями слабого спроса и дорогого финансирования. Особенно тяжёлая ситуация складывается у небольших и средних застройщиков, которые не имеют такого запаса прочности, как крупные игроки.
Сегодня обратилась в банк за возвратом комиссии по подписке Альфа-Смарт, т.к. не пользовалась преимуществами подписки. Я была очень приятно удивлена, когда банк, рассмотрев мое обращение, вернул средства на счет, хотя списание было по условиям обслуживания. Хочу отметить, что обращение помог составить электронный помощник в личном кабинете очень легко и быстро. Средства вернулись на счет в течение нескольких минут. Благодарю за оперативность и внимание. Мне нравится быть клиентом Альфа-Банка.

Когда открываешь ИП или ООО, одним из первых встаёт вопрос, где открыть расчётный счёт. От выбора зависят ежемесячные расходы, удобство работы и время, которое вы потратите на рутину. Разберём, что предлагает Альфа-Банк и кому какие условия подходят.
Решил на днях плотнее заняться своими накоплениями и потестировать приложение «ВТБ Мои Инвестиции». До этого сидел у другого брокера, так что есть с чем сравнивать. Делюсь своими первыми впечатлениями без лишней воды — как всё работает на самом деле, какие плюсы заметил и к чему можно придраться.Как всё устроено и первые минуты ⏱️Порадовало, что счет открылся моментально. Так как у меня уже есть дебетовая карта ВТБ, мне не пришлось никуда ходить или загружать кучу сканов документов. Просто...
Всем доброго времени суток, не могли бы проконсультировать по вкладу, где лучше сделать, на какое время и под какие условия. Хотелось бы сделать вклад с ежедневными процентами, так как сумма не плохая. Спасибо.
Друзья мне нужен человек который сможет на языке 10 летнего объяснить как на этом заработать
Открыла вклад через площадку Банки.ру на 3 месяца под 15.13%.
Многие считают, что страхование имущества нужно только владельцам дорогих квартир и домов. На самом деле даже обычная бытовая авария — например, протечка, пожар или повреждение отделки — может привести к серьёзным расходам.
С одной стороны, золото, как и другие металлы, не может обесцениться до нуля даже в периоды гиперинфляции и глобальных потрясений на финансовых рынках. В этом смысле оно действительно надежней, чем ценные бумаги и валюта.