Уровень риска на платформе ЦБ «Знай своего клиента»: как узнать и снизить
С 2022 года Банк России оценивает всех юрлиц и ИП на платформе «Знай своего клиента» и присваивает один из трёх уровней риска: низкий, средний или высокий. Банки этот уровень видят и обязаны учитывать. Высокий уровень — это отказы в открытии счёта и ограничения по операциям, причём сразу во всех банках, а не в одном.
Как узнать свой уровень. Его сообщает обслуживающий банк — достаточно запросить через чат, личный кабинет или отделение. Пометки во внутренних сервисах банков («безопасный бизнес», «индекс благонадёжности» и т. п.) — это собственный скоринг конкретного банка, а не уровень ЦБ. Их часто путают.
Что делать, если уровень высокий. Подготовить пояснения и документы, которые показывают реальность деятельности: договоры, первичку, сведения о сотрудниках, аренде, уплате налогов. Передать их через обслуживающий банк — Банк России пересматривает оценку по этим материалам. Если уровень не изменили, решение можно оспорить в арбитражном суде. Отказы банков в операциях и в открытии счёта обжалуются отдельно — через межведомственную комиссию при ЦБ.
Что обычно приводит к высокому уровню. Транзитные операции «пришло — сразу ушло», признаки обналичивания, налоговая нагрузка, не соответствующая обороту, массовый адрес или «массовый» руководитель, отметка о недостоверности сведений в ЕГРЮЛ, а также активная работа с контрагентами, которые сами в красной зоне.
Как снизить риск заранее:
— проверяйте контрагентов перед платежом и сохраняйте результат проверки с датой — это пригодится и в банке, и в налоговой;
— следите за своими сведениями в ЕГРЮЛ: адрес, руководитель, отсутствие отметок о недостоверности;
— сравнивайте свою налоговую нагрузку и зарплаты со средними по отрасли;
— отвечайте на запросы банка в срок и по существу, с документами.
Свою компанию можно бесплатно проверить по признакам, на которые смотрят ФНС и банки, — например, в нашем сервисе proverim.org/self-check/ (это наш проект, расчёт по открытым данным). Сам уровень платформы ЦБ ни один сервис не покажет — его сообщает только банк.
Если сталкивались с пересмотром уровня риска — расскажите в комментариях, сколько это заняло и какие документы сработали.
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
Когда открываешь ИП или ООО, одним из первых встаёт вопрос, где открыть расчётный счёт. От выбора зависят ежемесячные расходы, удобство работы и время, которое вы потратите на рутину. Разберём, что предлагает Альфа-Банк и кому какие условия подходят.
Решил на днях плотнее заняться своими накоплениями и потестировать приложение «ВТБ Мои Инвестиции». До этого сидел у другого брокера, так что есть с чем сравнивать. Делюсь своими первыми впечатлениями без лишней воды — как всё работает на самом деле, какие плюсы заметил и к чему можно придраться.Как всё устроено и первые минуты ⏱️Порадовало, что счет открылся моментально. Так как у меня уже есть дебетовая карта ВТБ, мне не пришлось никуда ходить или загружать кучу сканов документов. Просто...
Друзья мне нужен человек который сможет на языке 10 летнего объяснить как на этом заработать
С одной стороны, золото, как и другие металлы, не может обесцениться до нуля даже в периоды гиперинфляции и глобальных потрясений на финансовых рынках. В этом смысле оно действительно надежней, чем ценные бумаги и валюта.
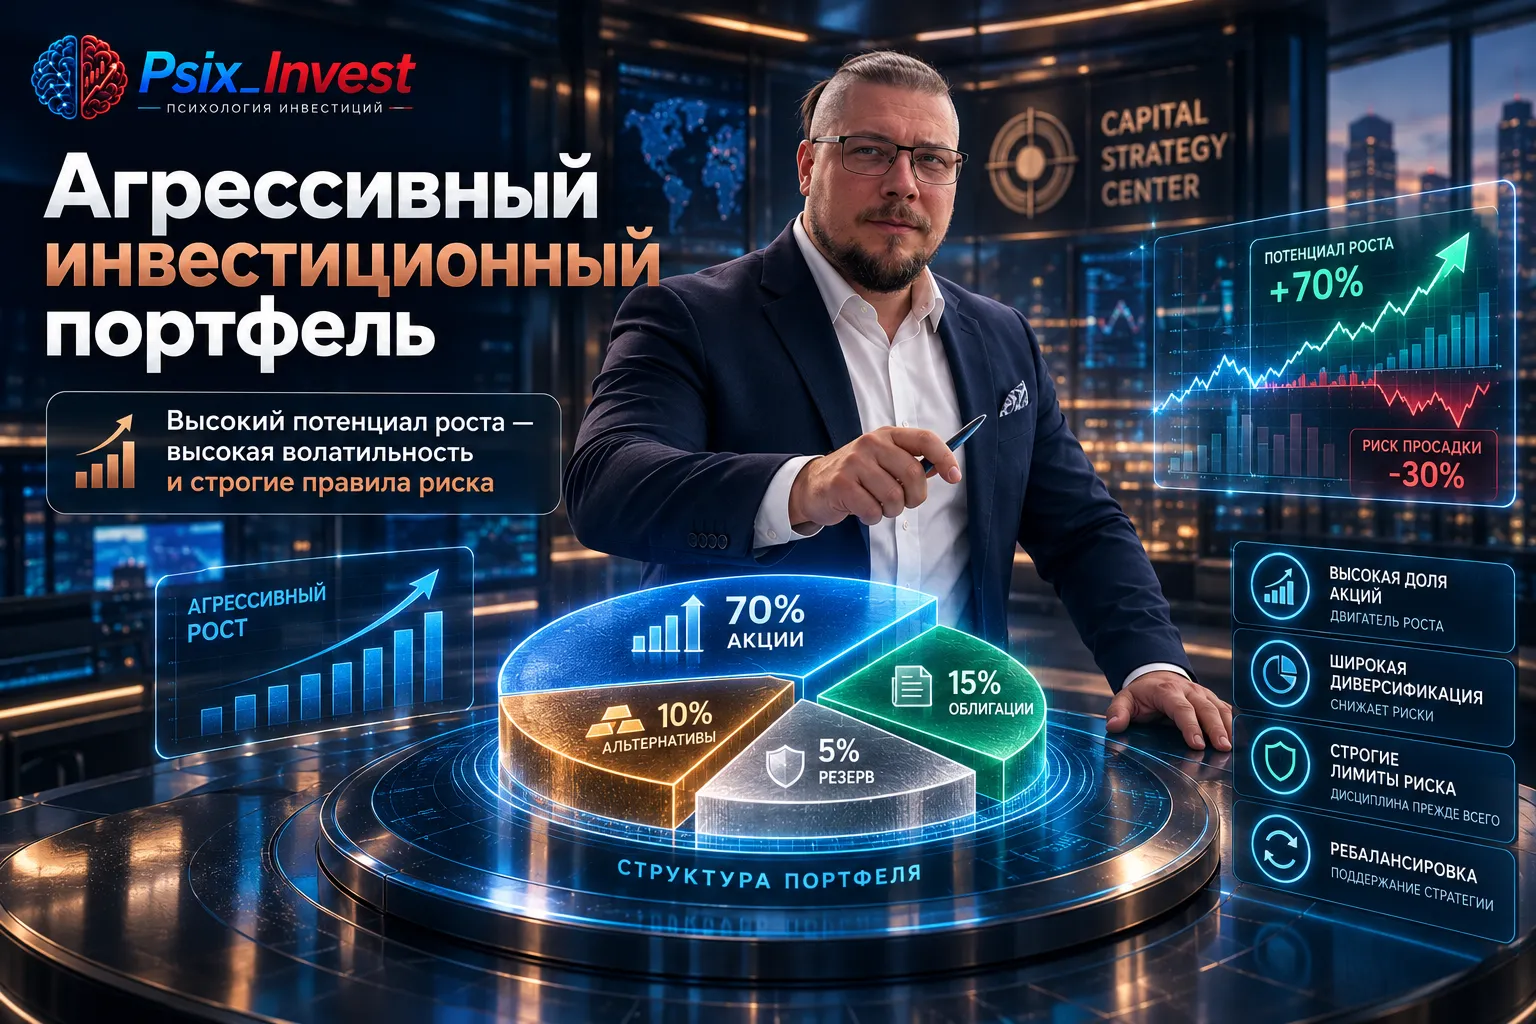
Агрессивный портфель для начинающих часто воспринимается как «больше акций — больше потенциальной доходности». Но первая проверка должна быть не про процент акций, а про то, что произойдёт с финансовой целью, если рынок будет падать именно тогда, когда понадобятся деньги.
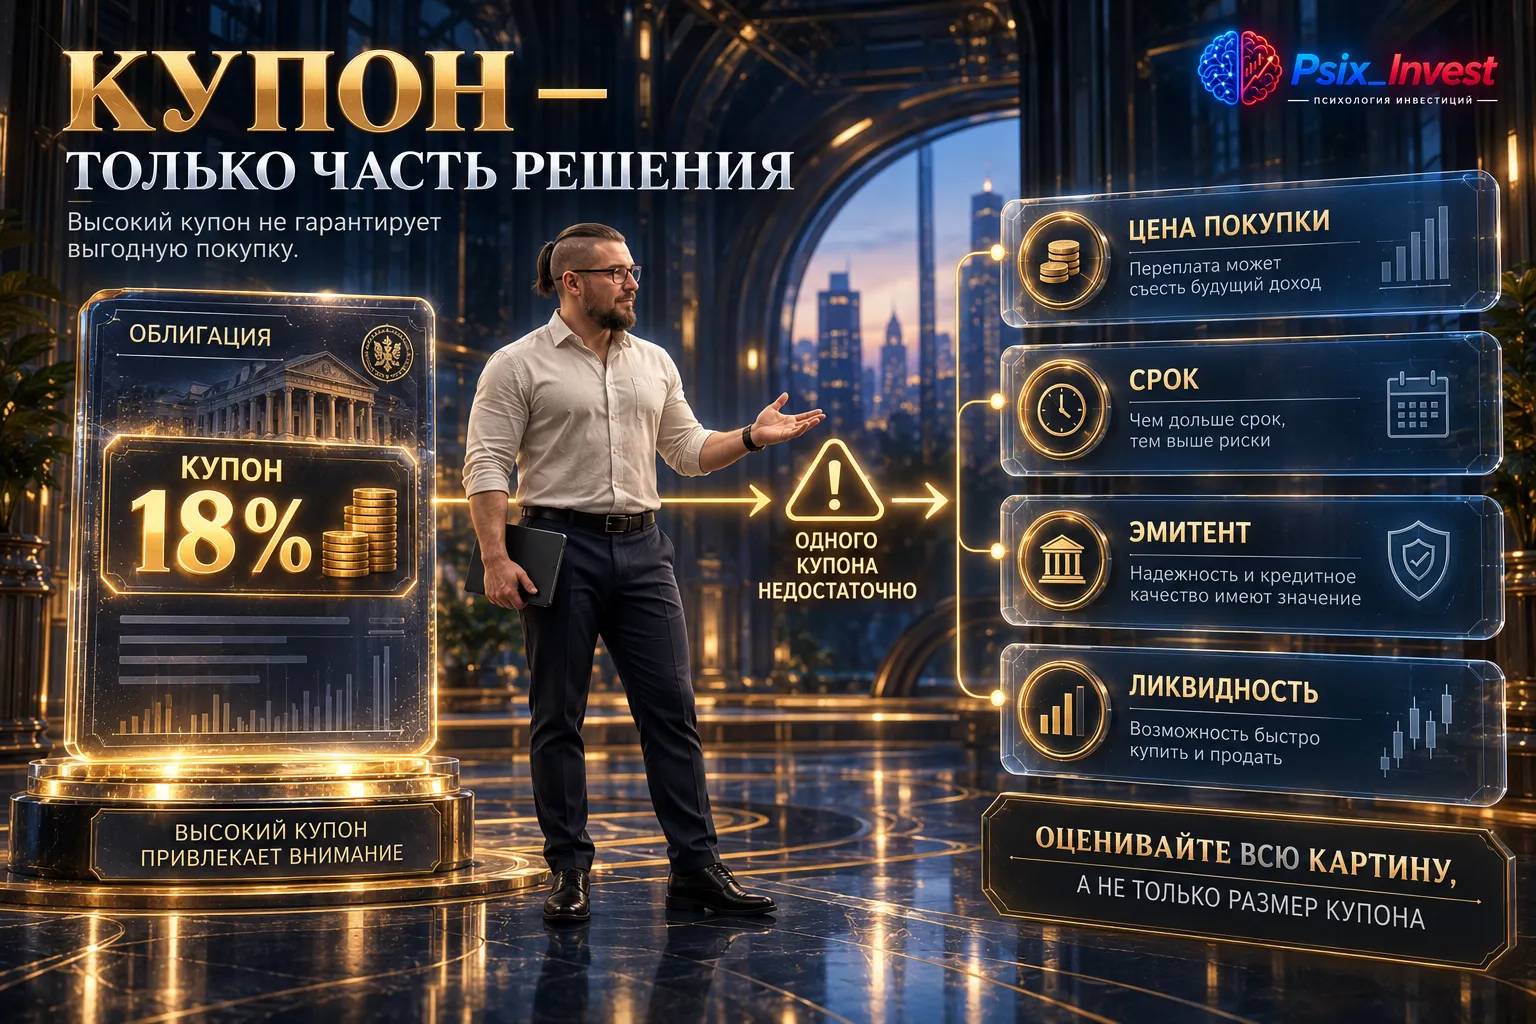
Покупка облигаций выше номинала часто вызывает два противоположных заблуждения. Одни считают такую бумагу автоматически плохой, другие вообще не обращают внимания на премию к номиналу, если купон выглядит высоким. Оба подхода слишком грубые: важен не сам факт цены выше номинала, а полный денежный поток до предполагаемого выхода.
Выбирала облигации себе в инвестиционный портфель и решила поделиться подборкой корпоративных облигаций с рейтингом ААА, фиксированным купоном, без амортизации и оферты, со сроком погашения до двух лет.
1. Сбербанк 001Р-SBER51ISIN: RU000A10DS74 Купонная ставка: 14,85% (12,21 руб.). Купон выплачивается ежемесячно.Цена: 100,9%Погашение: З июня 2028 годаРейтинг выпуска: AAA(RU), АКРАДюрация: около 1,5 года
Высокая надёжность и ликвидность.
2. РЖД-28 обл.ISIN: RU000A0JTU85Купонная ставка: 18,10% (90,25...
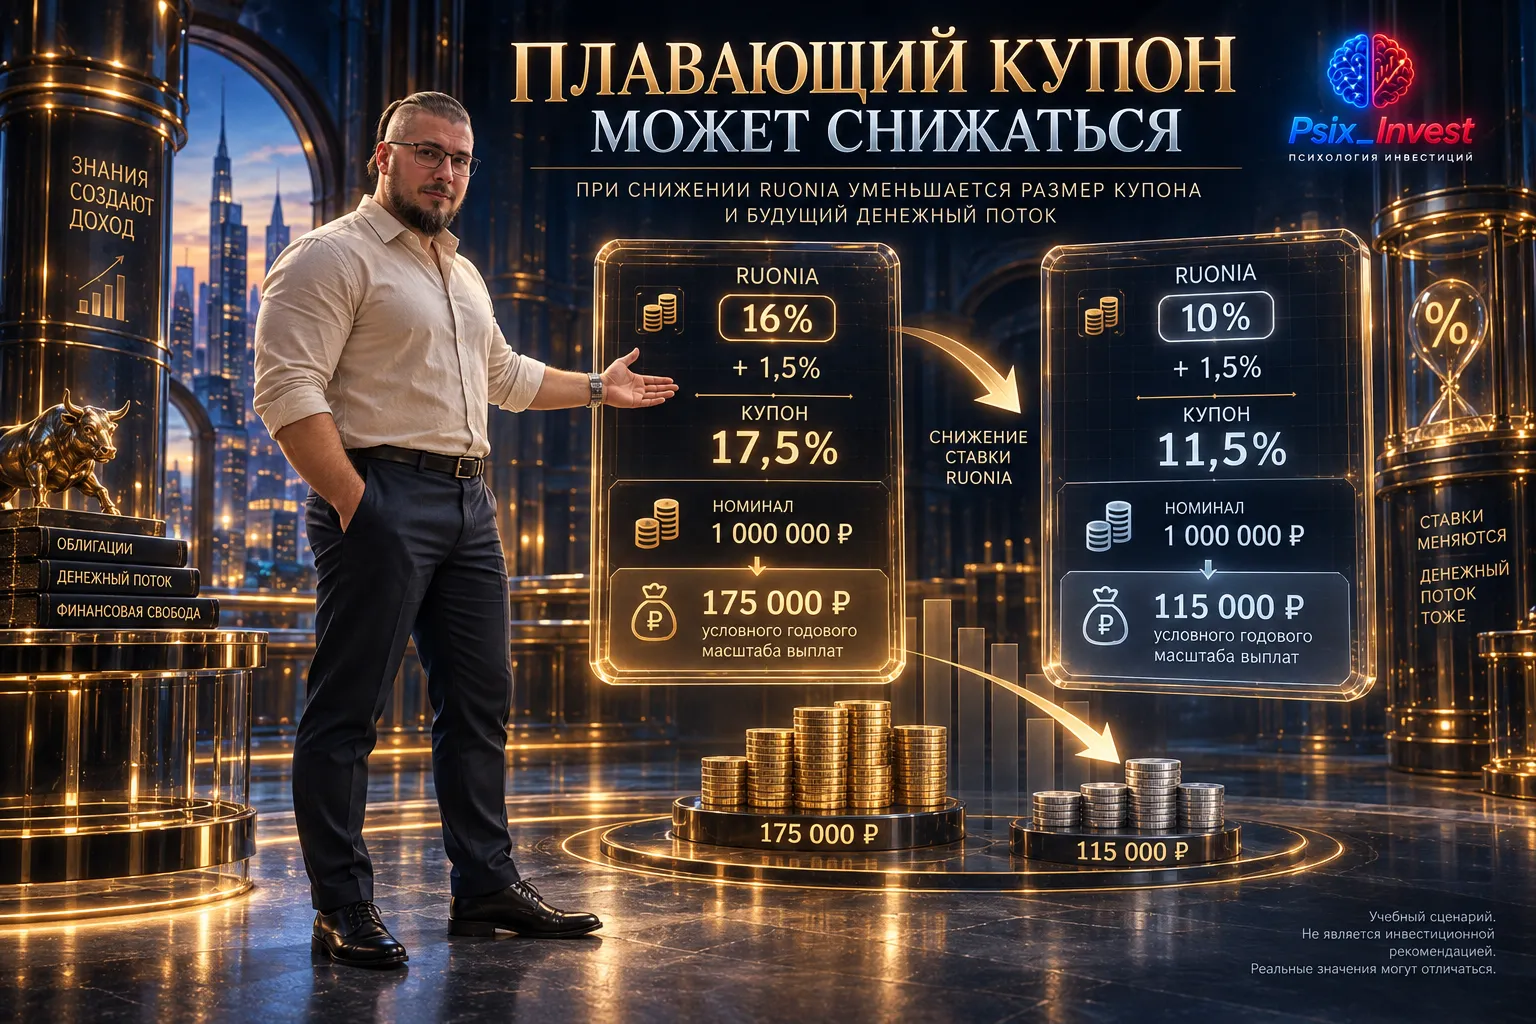
Флоатеры RUONIA кажутся простыми: индикатор меняется — вместе с ним меняется выплата. Но в реальном выпуске одной строки «RUONIA + спред» недостаточно. Чтобы оценить будущий купон, нужно понять, какое именно значение индикатора берётся, за какой период и когда новая ставка начнёт действовать.
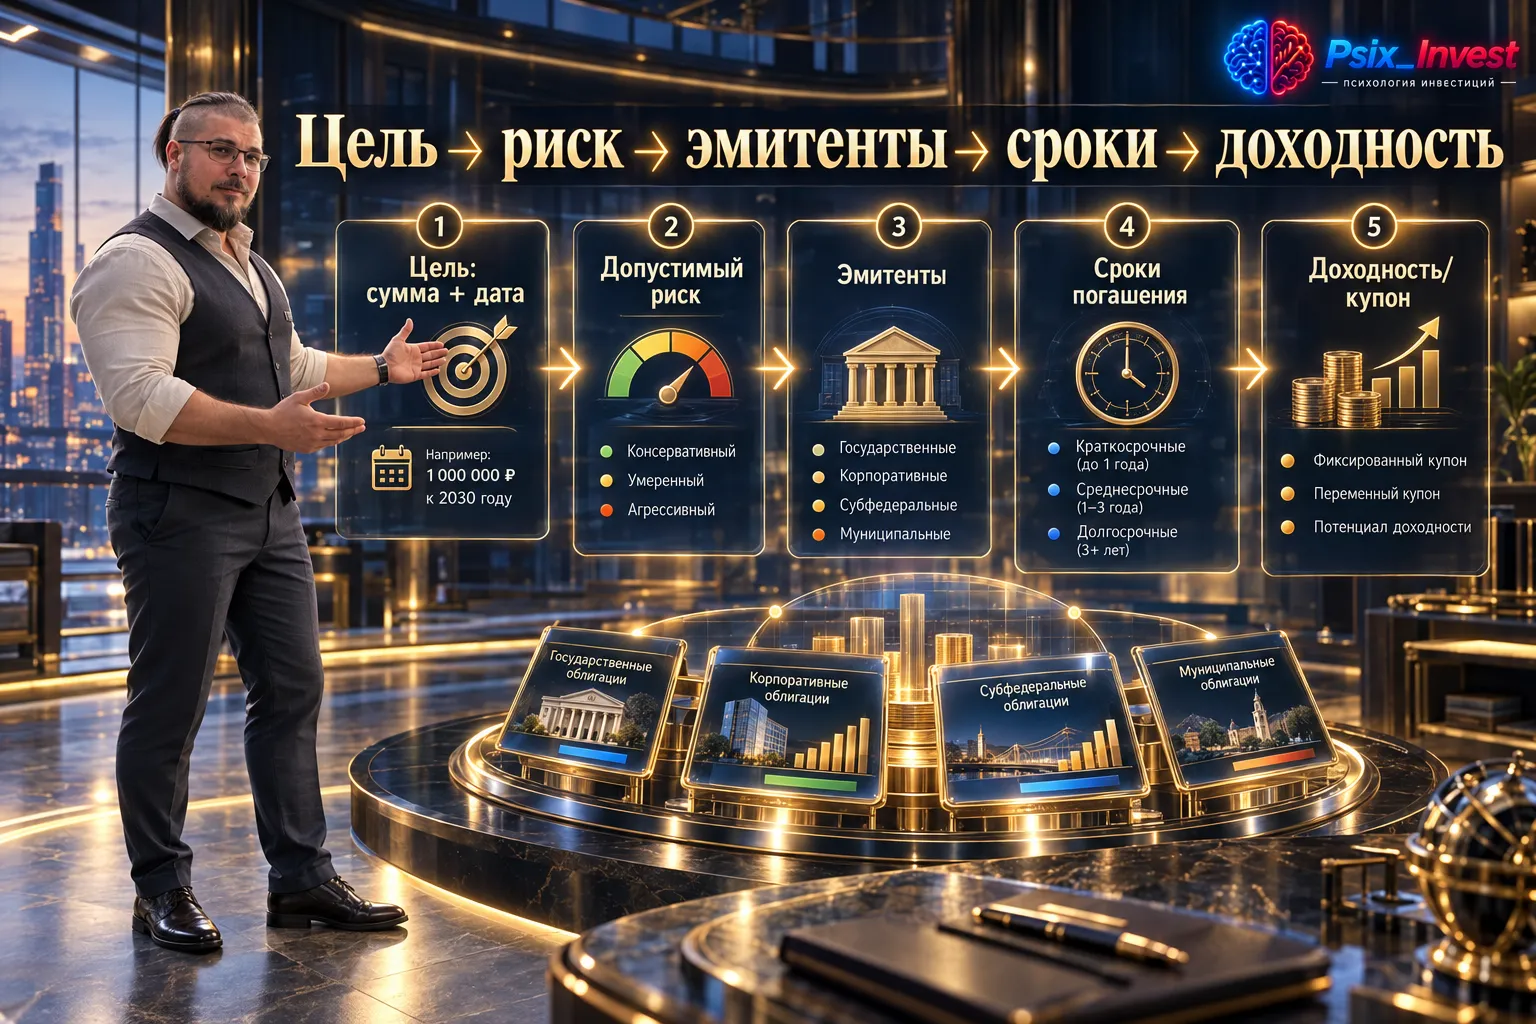
В брокерском приложении портфель может выглядеть разнообразно: десять разных выпусков, разные даты и купоны. Но если бумаги принадлежат всего трём компаниям, кредитный риск остаётся сосредоточен у трёх должников. Количество строк создаёт ощущение диверсификации, которого может не быть по существу.
После банкротства гражданин не всегда сталкивается с запретом на предпринимательскую деятельность. Возможность снова зарегистрироваться в качестве ИП зависит от того, в каком статусе человек проходил процедуру.
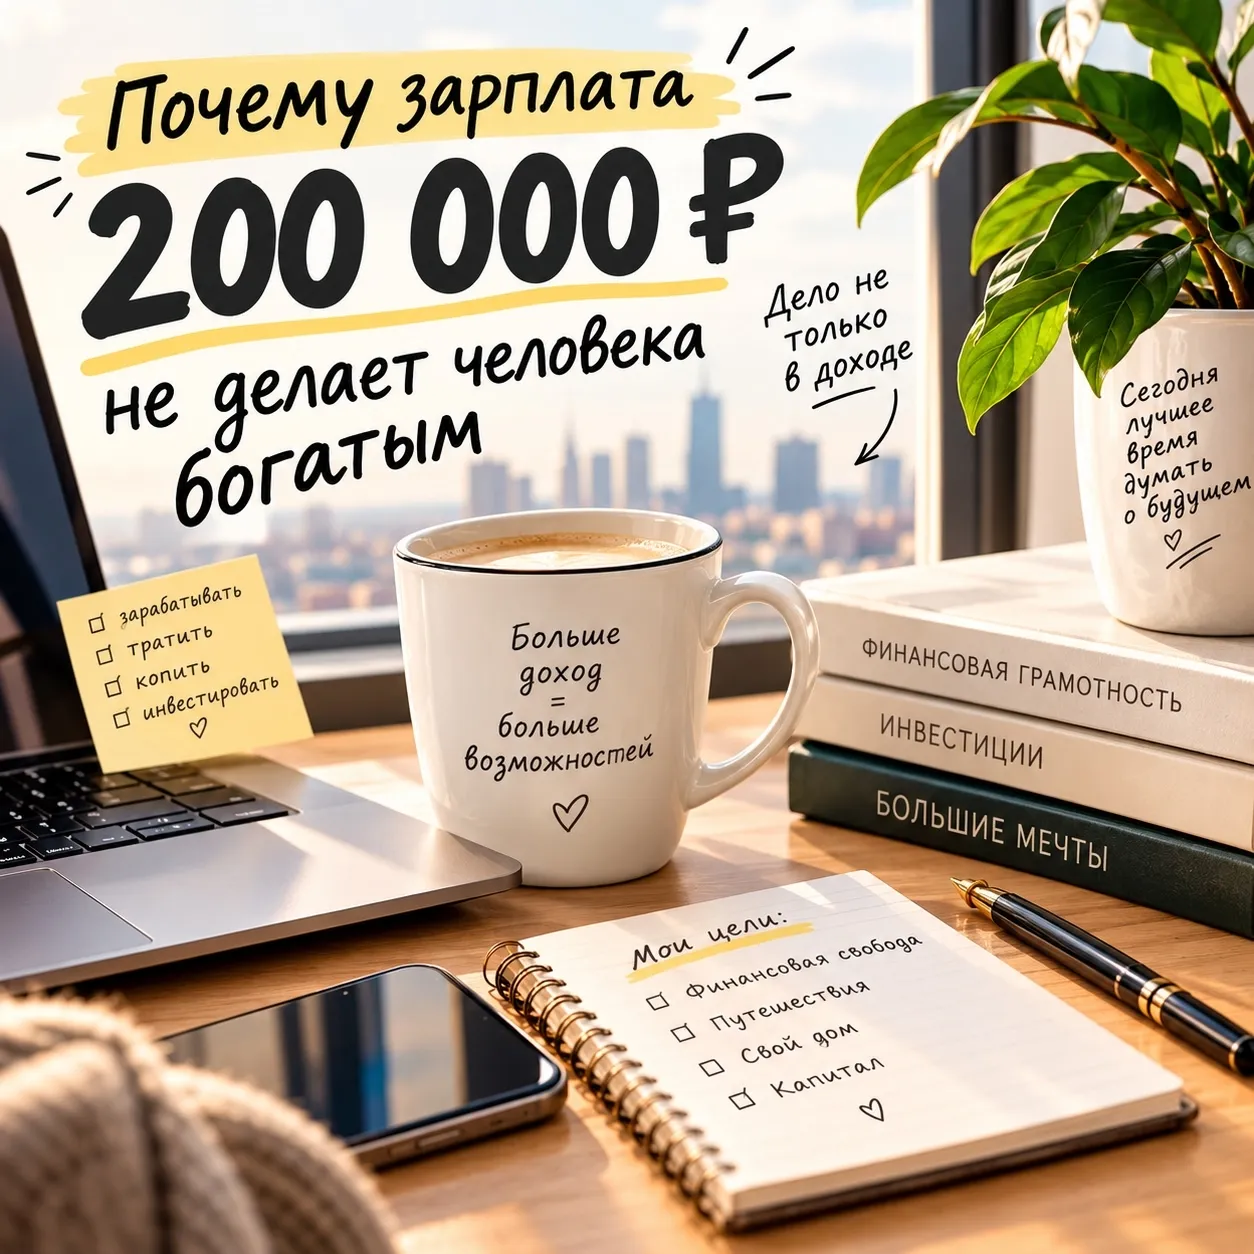
Почему зарплата 200 000 ₽ не делает человека богатым. Зарплата 200 000 ₽ звучит красиво. Но можно получать 200 тысяч и каждый месяц удивляться:«А куда опять делись деньги?»
Сегодня 30 сентября 2026 года. На прошлой неделе у меня закончился вклад в банке, и я забрал оттуда 200 000 рублей. Ставка была нормальная, но закончилась, а продлевать под то, что предлагают сейчас, смысла не увидел. Деньги нужны будут только к весне планирую ремонт, так что замораживать их на год не хотелось.
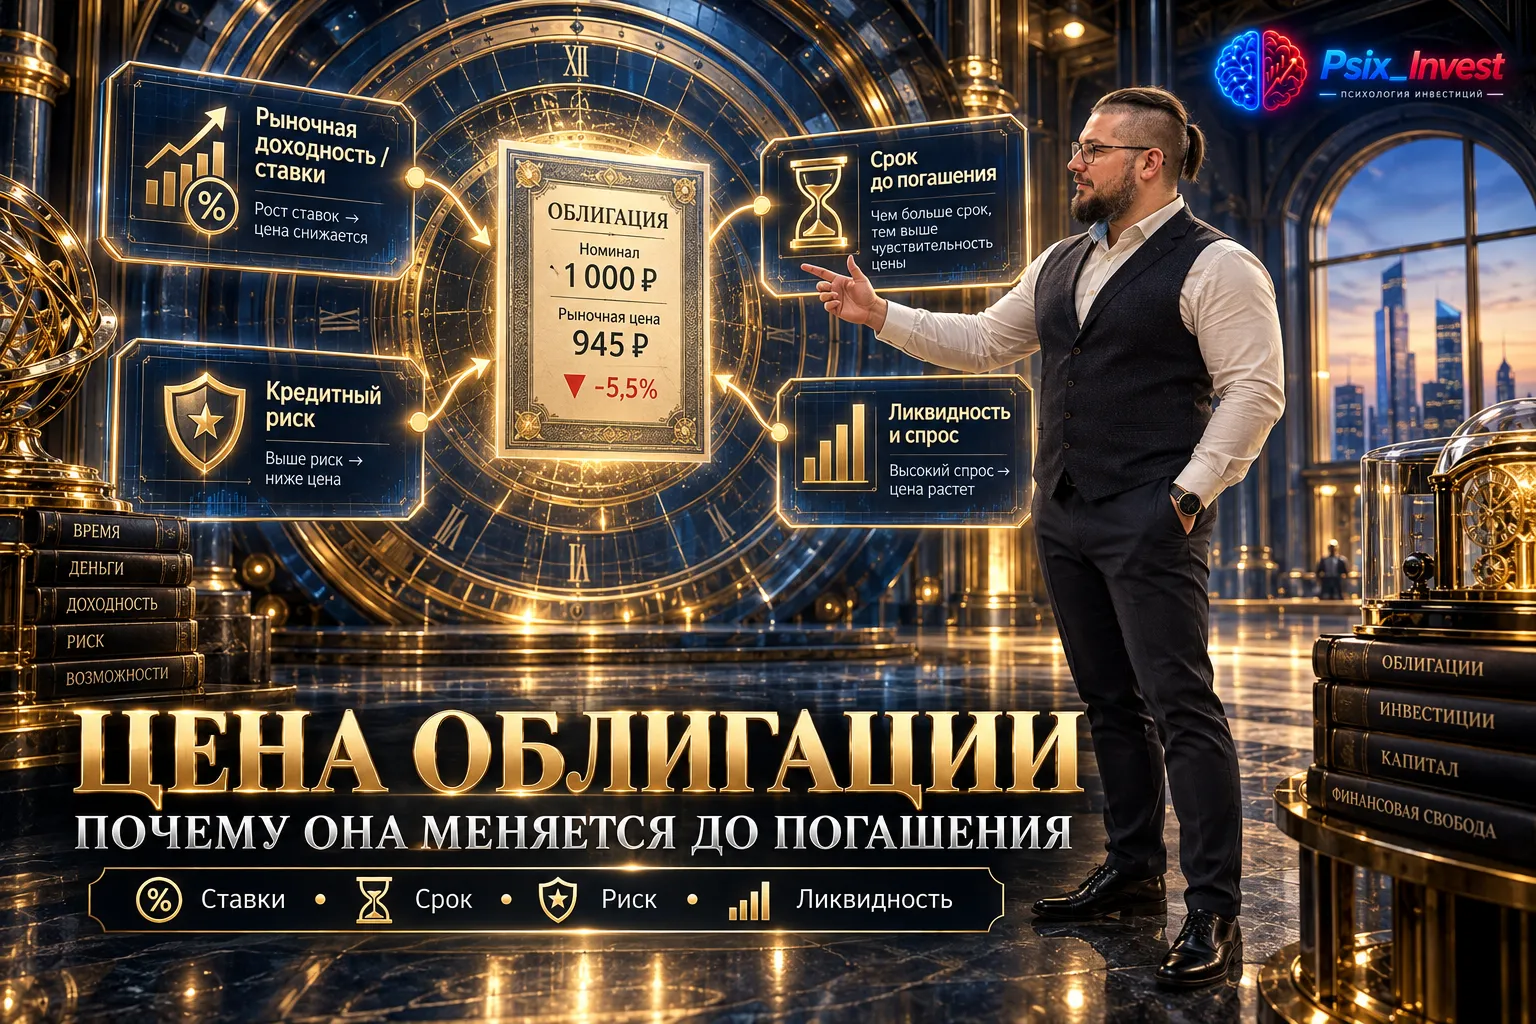
Ситуация знакомая: бумага была стабильной, затем рыночная цена облигации пошла вниз. Сам по себе минус не отвечает на вопрос, что произошло. Одинаковое движение может быть вызвано общим ростом требуемой доходности, ухудшением кредитного риска или слабой ликвидностью конкретного выпуска.

Решил поделиться опытом, как я жил с налогом на профессиональный доход (НПД) и почему в какой-то момент понял, что пора становиться индивидуальным предпринимателем. В основе, конечно, требования к СМЗ из 422-ФЗ.