


Агрессивный портфель для начинающих: как проверить, подходит ли он вашей цели
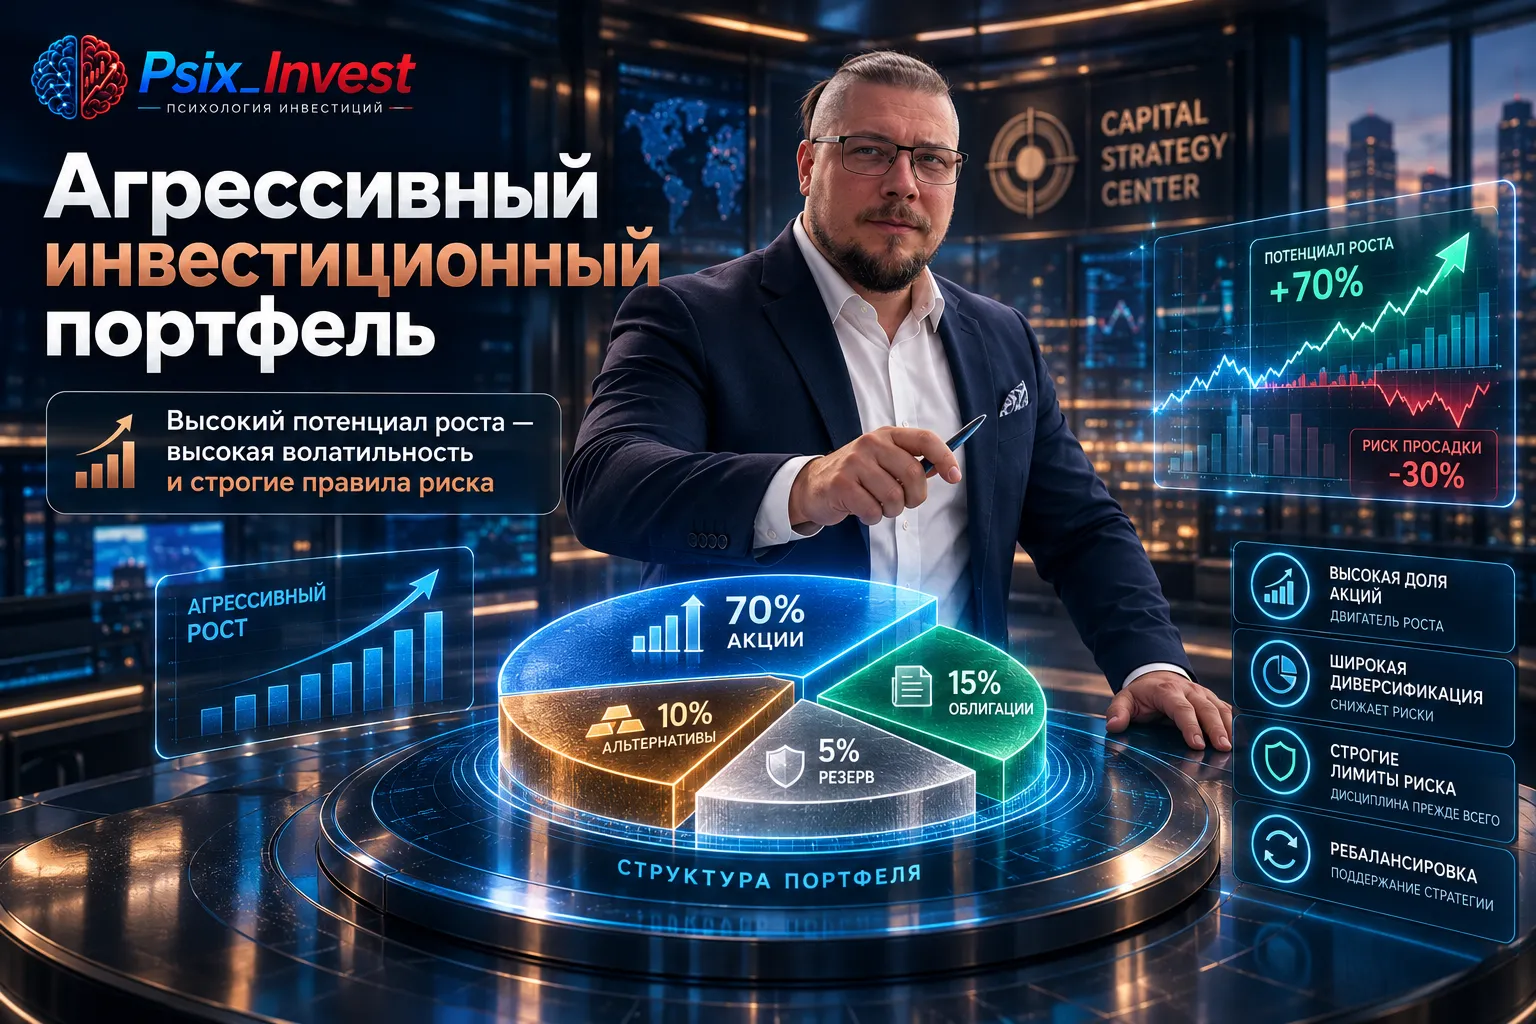
Агрессивный портфель для начинающих часто воспринимается как «больше акций — больше потенциальной доходности». Но первая проверка должна быть не про процент акций, а про то, что произойдёт с финансовой целью, если рынок будет падать именно тогда, когда понадобятся деньги.
У агрессивной стратегии есть два условия, которые легко смешать. Первое — психологическая готовность видеть сильные колебания стоимости. Второе — финансовая возможность не продавать активы во время просадки. Если деньги нужны на обязательную цель в близкий срок, даже спокойное отношение к падению не решает проблему.
Поэтому новичку полезнее начинать с ограничений. Не нужно искать универсальное соотношение акций и защитной части: такой нормы нет. Доля риска зависит от срока цели, наличия отдельного резерва и той временной потери капитала, которую человек способен выдержать без вынужденных действий.
Проверка до покупки конкретных бумаг
Практическую проверку можно провести до выбора конкретных бумаг:
- Запишите дату, когда инвестиционный капитал может понадобиться.
- Убедитесь, что финансовая подушка и ближайшие обязательные расходы находятся вне агрессивной части.
- Переведите возможную просадку из процентов в рубли и оцените, сохранится ли план при таком результате.
- Проверьте, не сосредоточена ли большая часть риска в одной компании, отрасли или идее.
После этого становится понятнее, что значит «агрессивный». Это не отказ от защитных инструментов и не обязательная ставка на отдельные истории. Акции и другие активы роста остаются главным источником волатильности, а ликвидная часть и резерв снижают вероятность продажи в неудобный момент.
Для новичка особенно опасна сложность ради сложности. Большое количество инструментов не улучшает портфель само по себе. Если несколько позиций реагируют на один и тот же фактор, источники риска остаются похожими, даже если названий в приложении много.
Ещё одна проверка — поведение после движения рынка. Если после сильного роста хочется увеличить риск, а после падения — срочно его сократить, фактическая стратегия становится зависимой от эмоций. Целевая структура и правило ребалансировки нужны именно для того, чтобы решения не принимались каждый раз заново.
Важно помнить и про горизонт. Чем выше доля волатильных активов, тем опаснее связывать их с близкой фиксированной датой. Длинный срок даёт больше времени пережить неблагоприятный цикл, но не гарантирует восстановление к конкретному моменту.
В итоге начинающему полезно задавать не вопрос «сколько акций должно быть в агрессивном портфеле?», а «какую просадку я выдержу финансово и психологически, не разрушив цель?». Ответ на него даёт основу для структуры гораздо лучше, чем чужая готовая пропорция.
Сравнение с умеренной стратегией тоже полезно строить не по ярлыку. Умеренный вариант обычно сильнее ограничивает влияние волатильных активов, поэтому просадка может быть мягче, но участие в росте рынка — меньше. Выбор между ними зависит от того, что важнее для конкретной цели: максимальное участие в потенциальном росте или более устойчивый путь к дате использования денег.
Ещё один критерий — наличие правила ребалансировки. Без него доля риска после сильного роста может постепенно стать выше той, которую инвестор изначально считал допустимой. Заранее заданный порядок возврата к целевой структуре помогает не превращать удачный рынок в повод незаметно увеличивать риск.
Проверьте свой план на одном плохом сценарии: если рынок заметно снизится, останутся ли резерв, время до цели и возможность не продавать? Если хотя бы один элемент исчезает, корректировать нужно структуру или срок, а не ожидания от доходности.
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
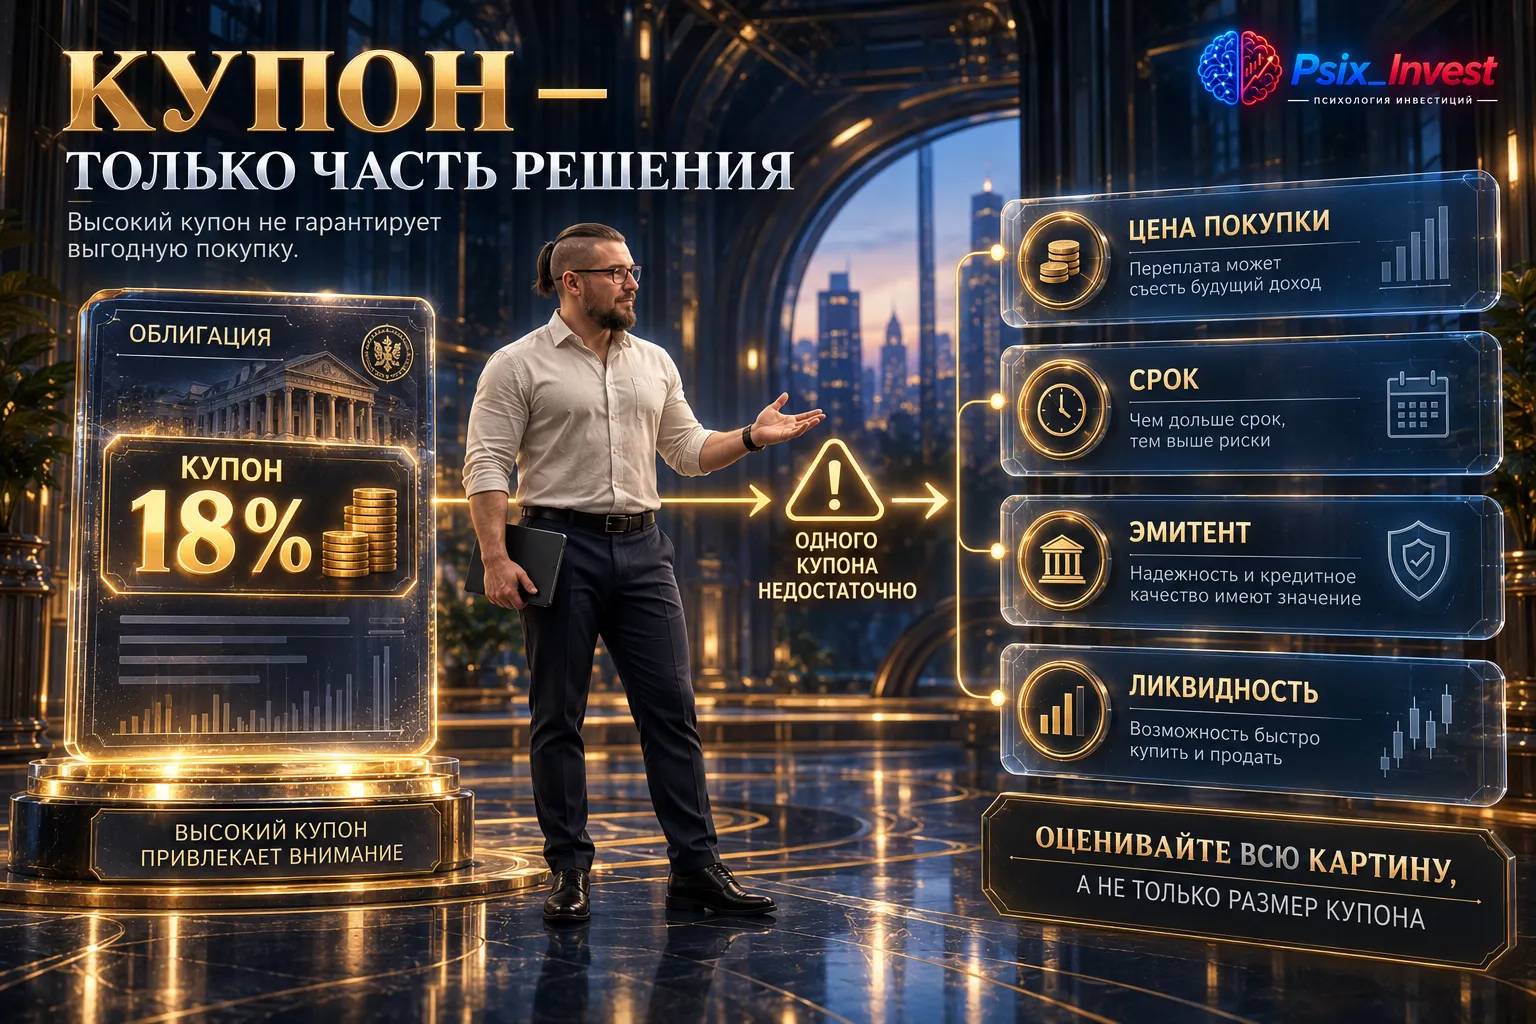
Покупка облигаций выше номинала часто вызывает два противоположных заблуждения. Одни считают такую бумагу автоматически плохой, другие вообще не обращают внимания на премию к номиналу, если купон выглядит высоким. Оба подхода слишком грубые: важен не сам факт цены выше номинала, а полный денежный поток до предполагаемого выхода.
Выбирала облигации себе в инвестиционный портфель и решила поделиться подборкой корпоративных облигаций с рейтингом ААА, фиксированным купоном, без амортизации и оферты, со сроком погашения до двух лет.
1. Сбербанк 001Р-SBER51ISIN: RU000A10DS74 Купонная ставка: 14,85% (12,21 руб.). Купон выплачивается ежемесячно.Цена: 100,9%Погашение: З июня 2028 годаРейтинг выпуска: AAA(RU), АКРАДюрация: около 1,5 года
Высокая надёжность и ликвидность.
2. РЖД-28 обл.ISIN: RU000A0JTU85Купонная ставка: 18,10% (90,25...
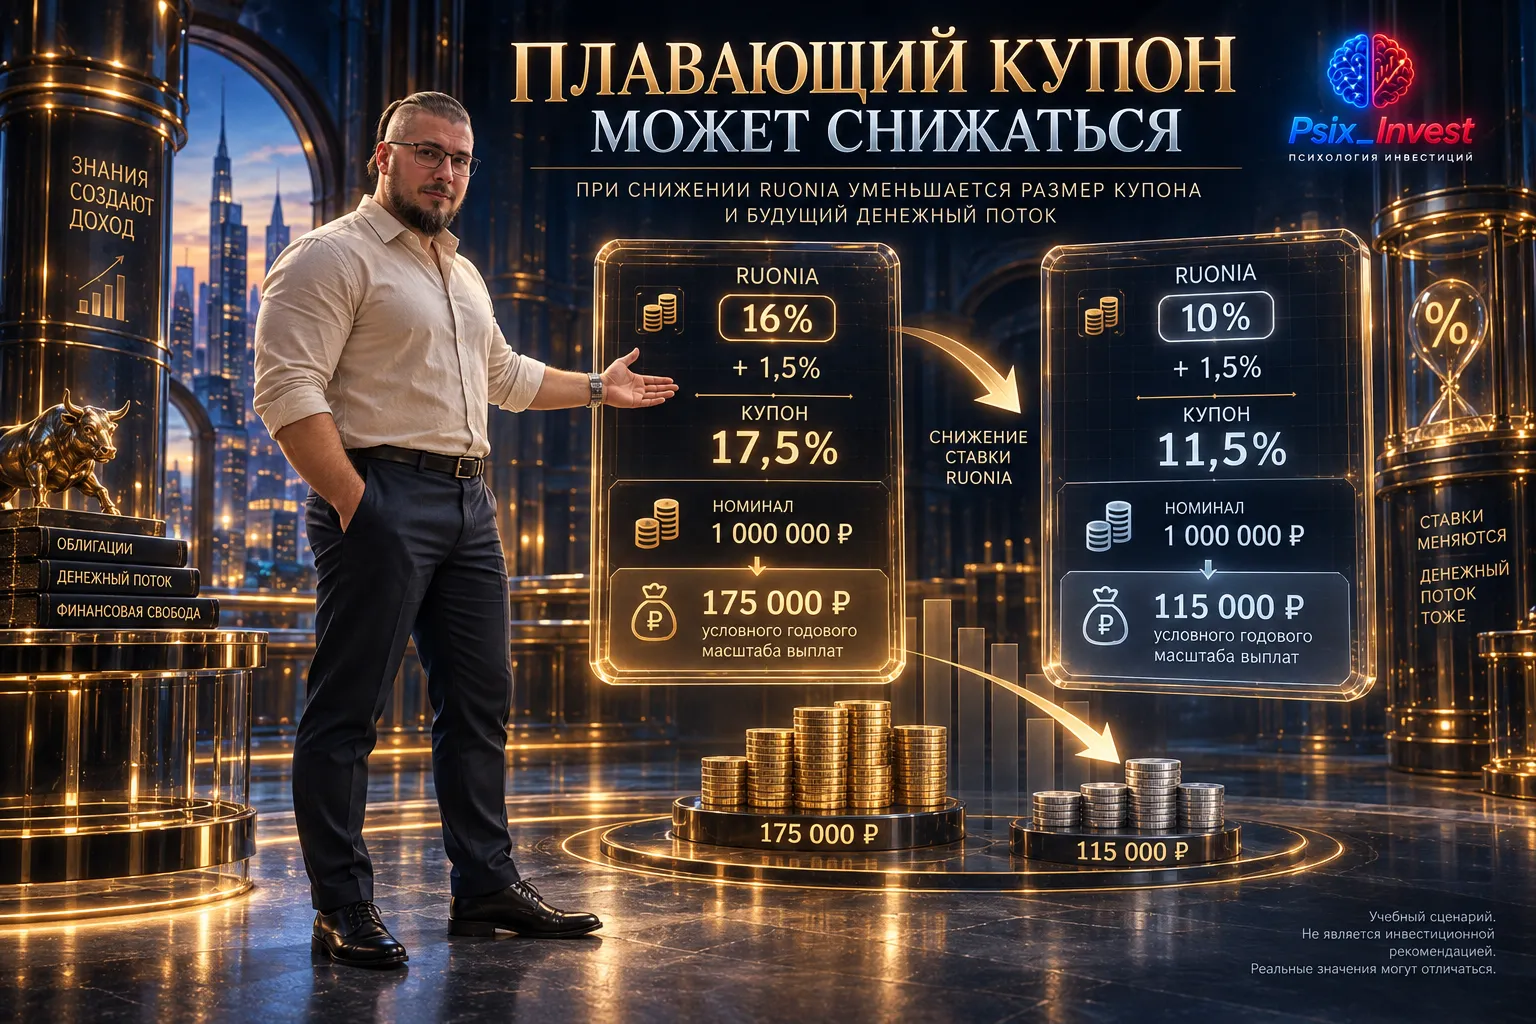
Флоатеры RUONIA кажутся простыми: индикатор меняется — вместе с ним меняется выплата. Но в реальном выпуске одной строки «RUONIA + спред» недостаточно. Чтобы оценить будущий купон, нужно понять, какое именно значение индикатора берётся, за какой период и когда новая ставка начнёт действовать.
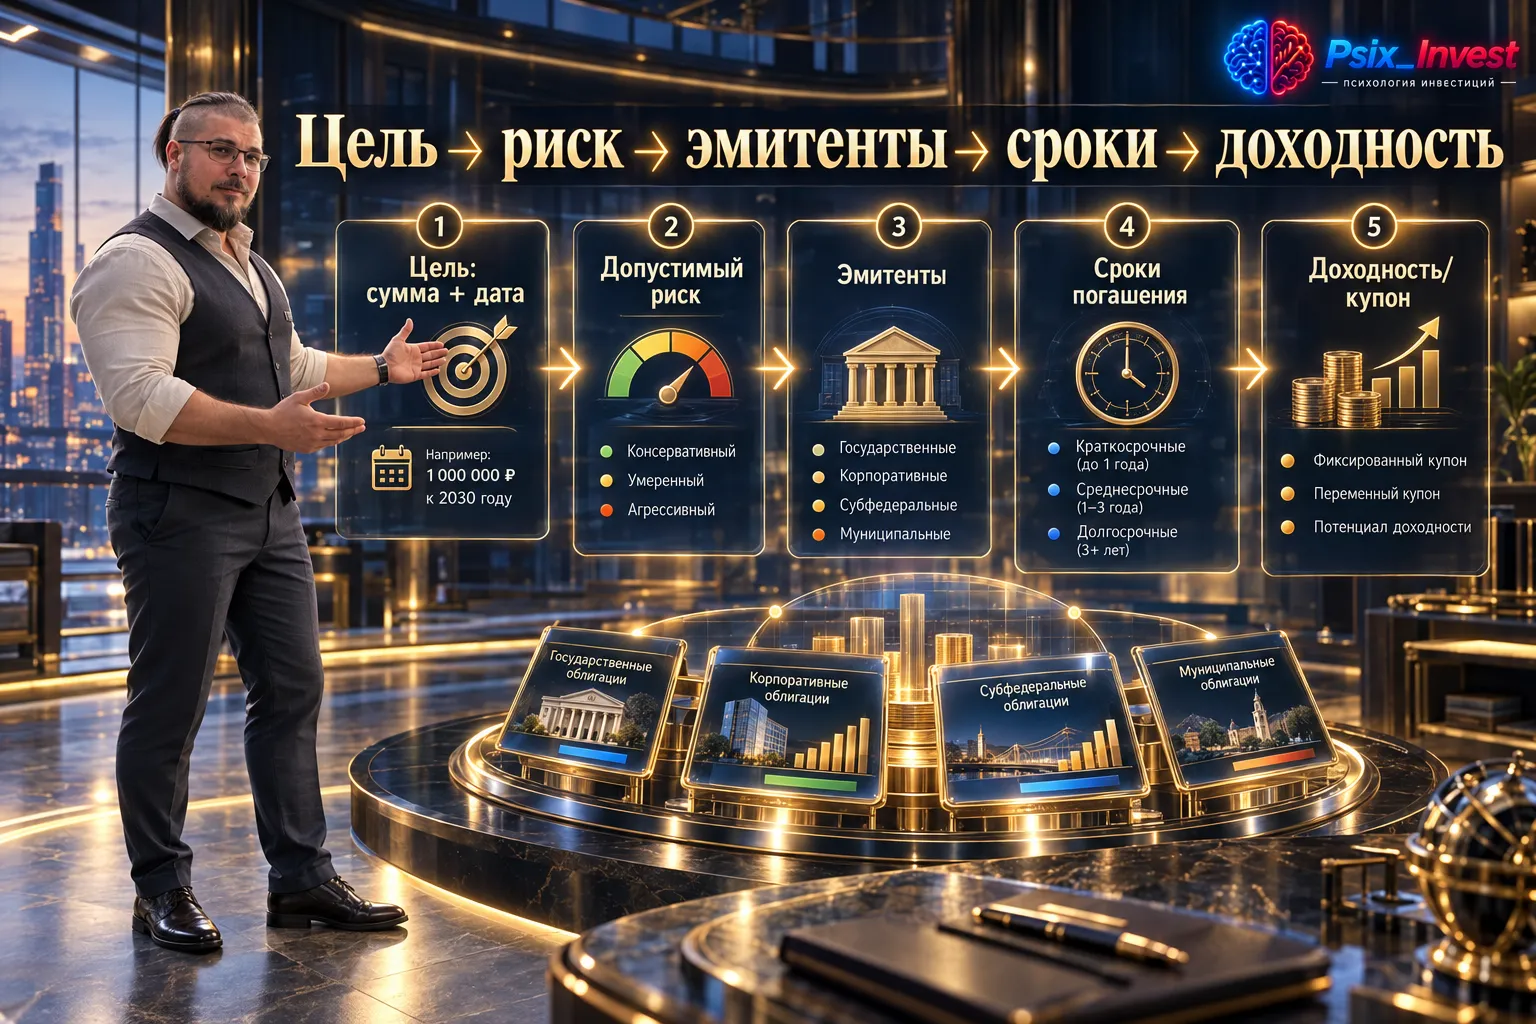
В брокерском приложении портфель может выглядеть разнообразно: десять разных выпусков, разные даты и купоны. Но если бумаги принадлежат всего трём компаниям, кредитный риск остаётся сосредоточен у трёх должников. Количество строк создаёт ощущение диверсификации, которого может не быть по существу.
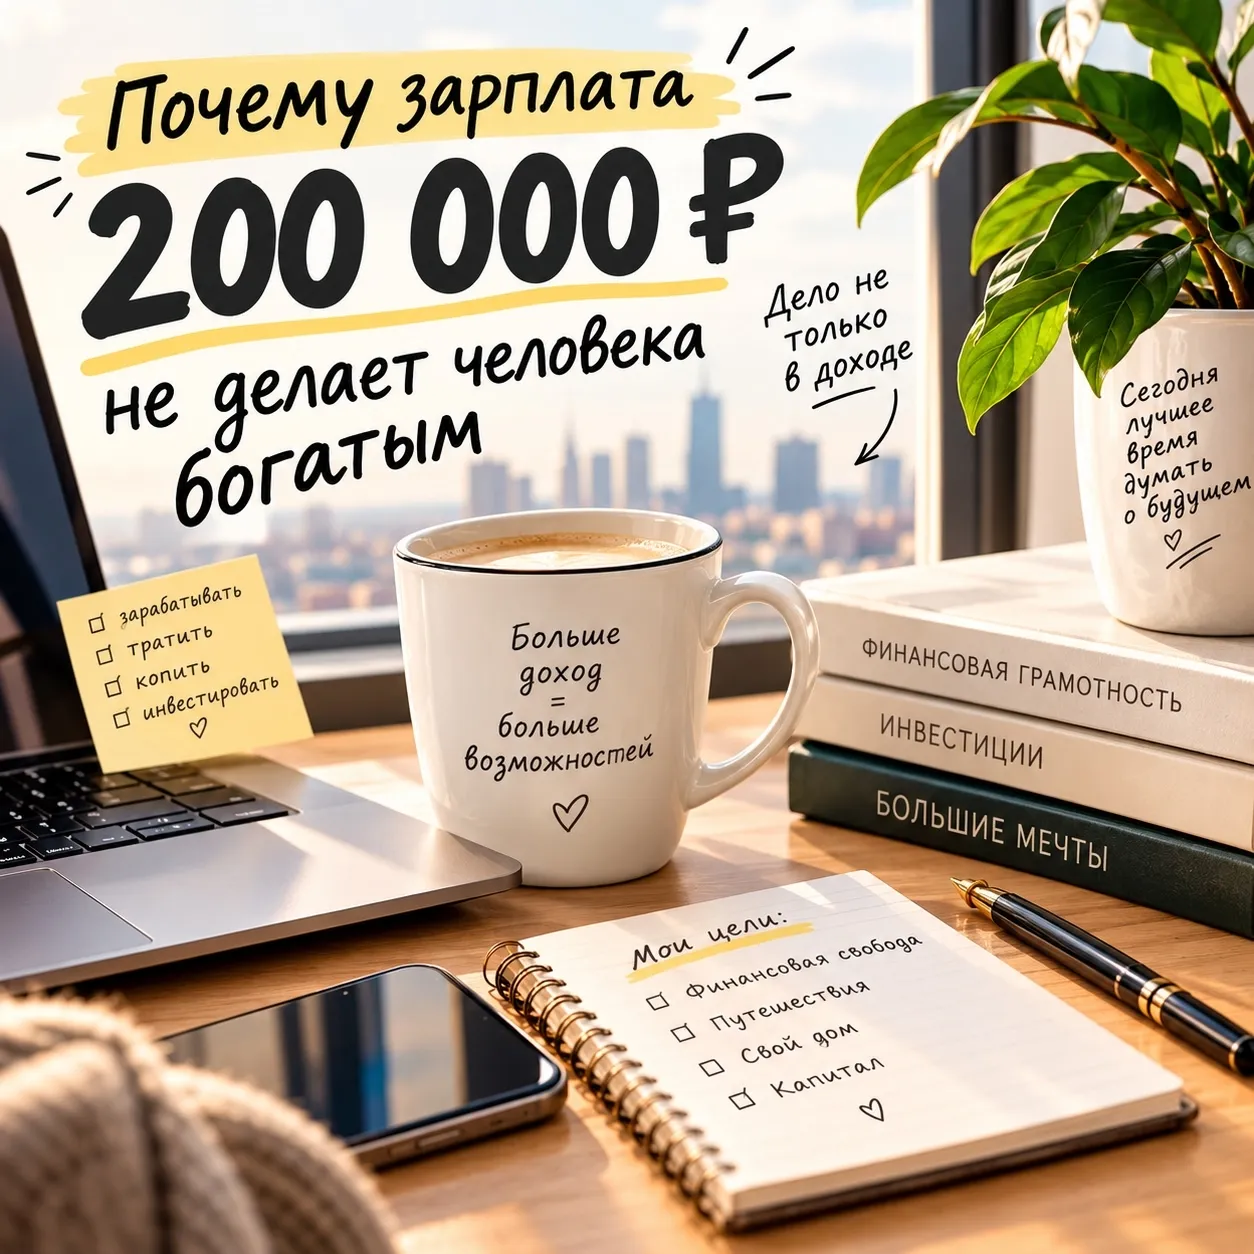
Почему зарплата 200 000 ₽ не делает человека богатым. Зарплата 200 000 ₽ звучит красиво. Но можно получать 200 тысяч и каждый месяц удивляться:«А куда опять делись деньги?»
Сегодня 30 сентября 2026 года. На прошлой неделе у меня закончился вклад в банке, и я забрал оттуда 200 000 рублей. Ставка была нормальная, но закончилась, а продлевать под то, что предлагают сейчас, смысла не увидел. Деньги нужны будут только к весне планирую ремонт, так что замораживать их на год не хотелось.
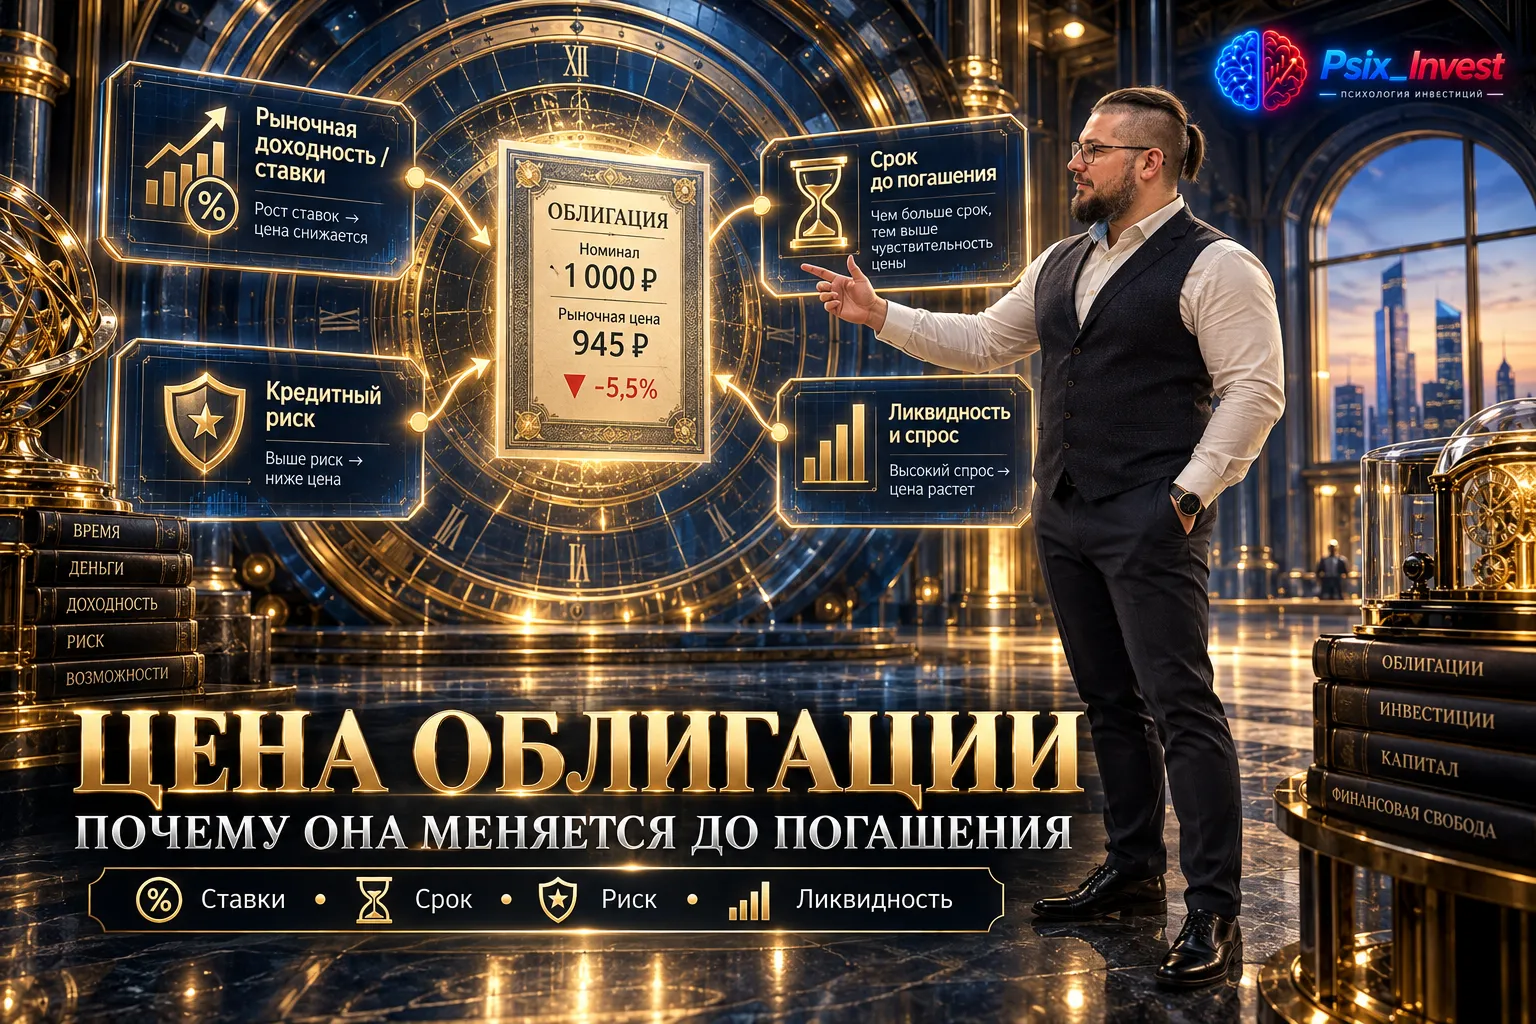
Ситуация знакомая: бумага была стабильной, затем рыночная цена облигации пошла вниз. Сам по себе минус не отвечает на вопрос, что произошло. Одинаковое движение может быть вызвано общим ростом требуемой доходности, ухудшением кредитного риска или слабой ликвидностью конкретного выпуска.
Хочу собрать в одной теме опыт клиентов, которым через Банк ВТБ предлагали паи фондов АО “ВИМ Инвестиции”, в частности ОПИФ “ВИМ — Денежный рынок. Рубли”.
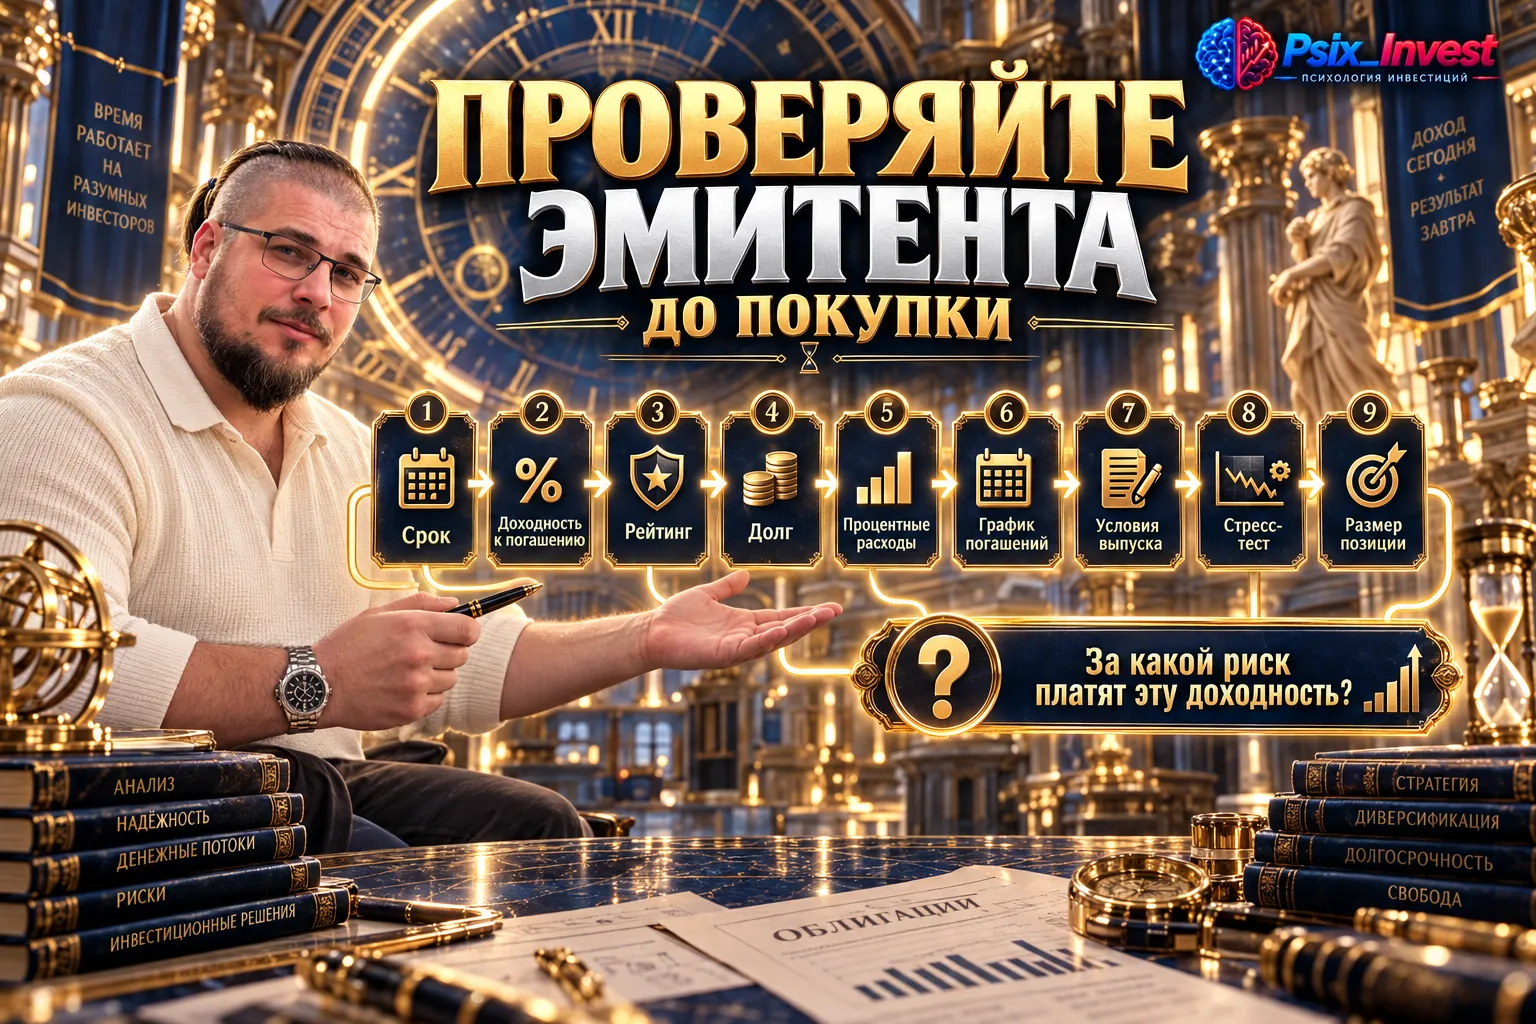
Кредитный рейтинг облигаций удобен: одна оценка помогает быстро сравнить эмитентов. Но использовать рейтинг как единственный ответ на вопрос о надежности корпоративных облигаций опасно. Он не отменяет необходимость посмотреть, что происходит с самой компанией и её долгом.

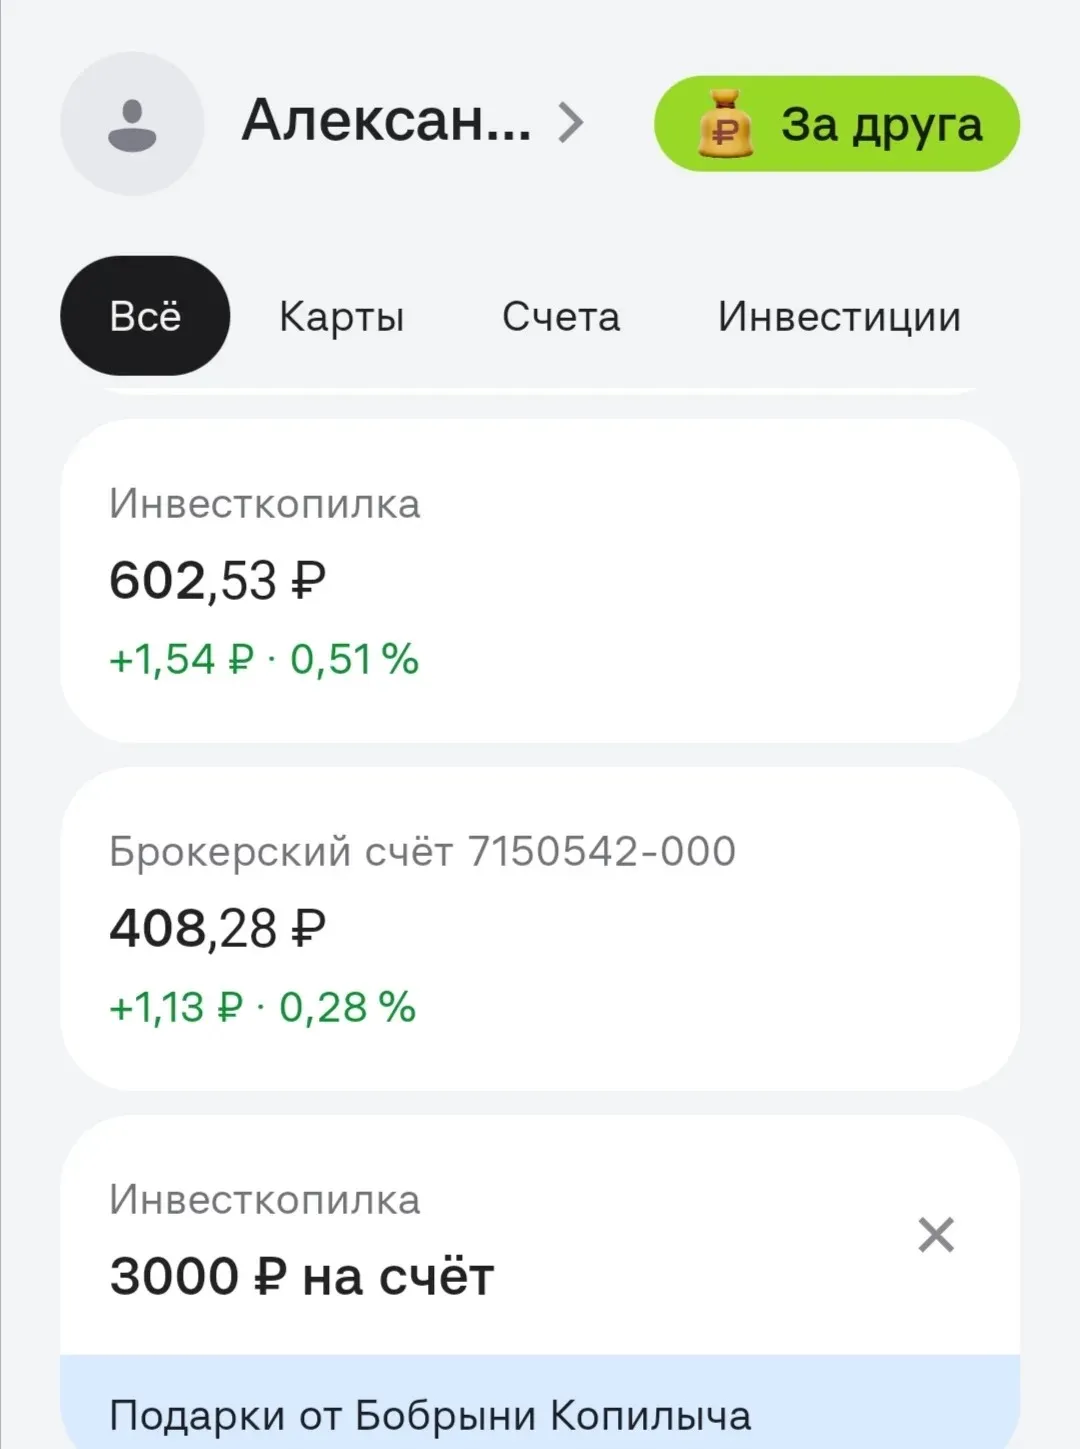
В приложении альфа банке высвечиваются карты ,копилка, брокерский счет. Тут увидела, что у меня 400 рублей на брокерском счете.
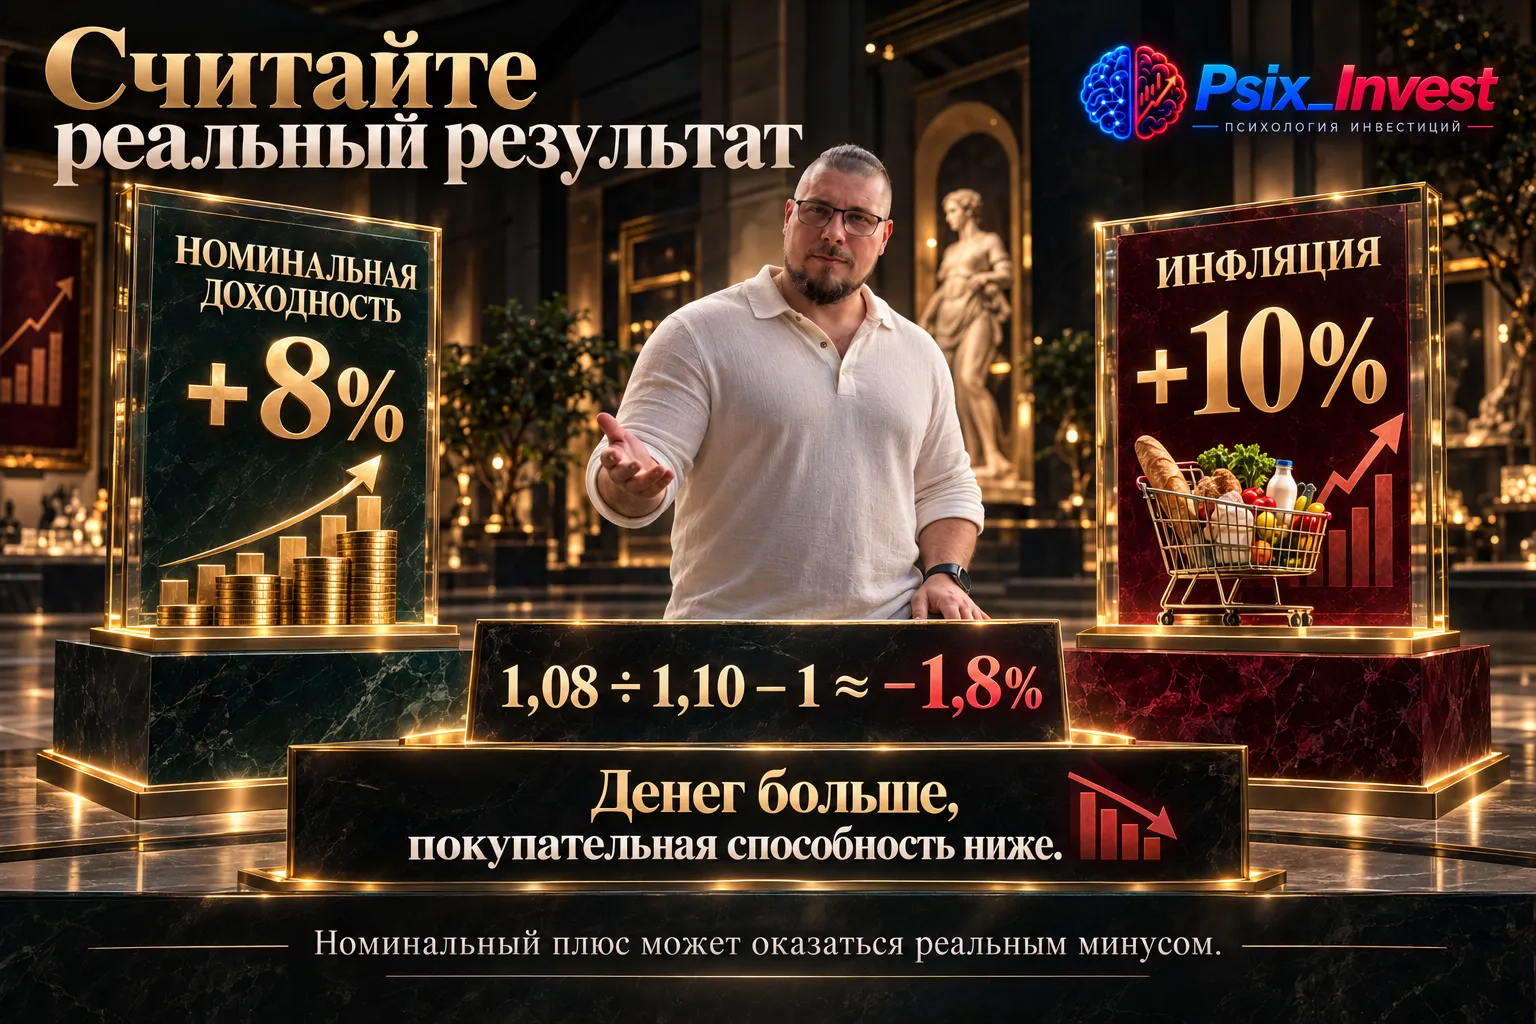
При высокой инфляции облигации часто воспринимаются как понятная альтернатива наличным: есть купон, есть срок погашения, значит деньги «работают». Но фиксированный денежный поток сам по себе не защищает покупательную способность. Если цены растут быстрее дохода по бумаге, реальный результат ухудшается.
Инвестиции — не единственный способ, которым я стараюсь увеличивать накопления. Более того, значительную часть денег я сейчас предпочитаю держать именно во вкладах.
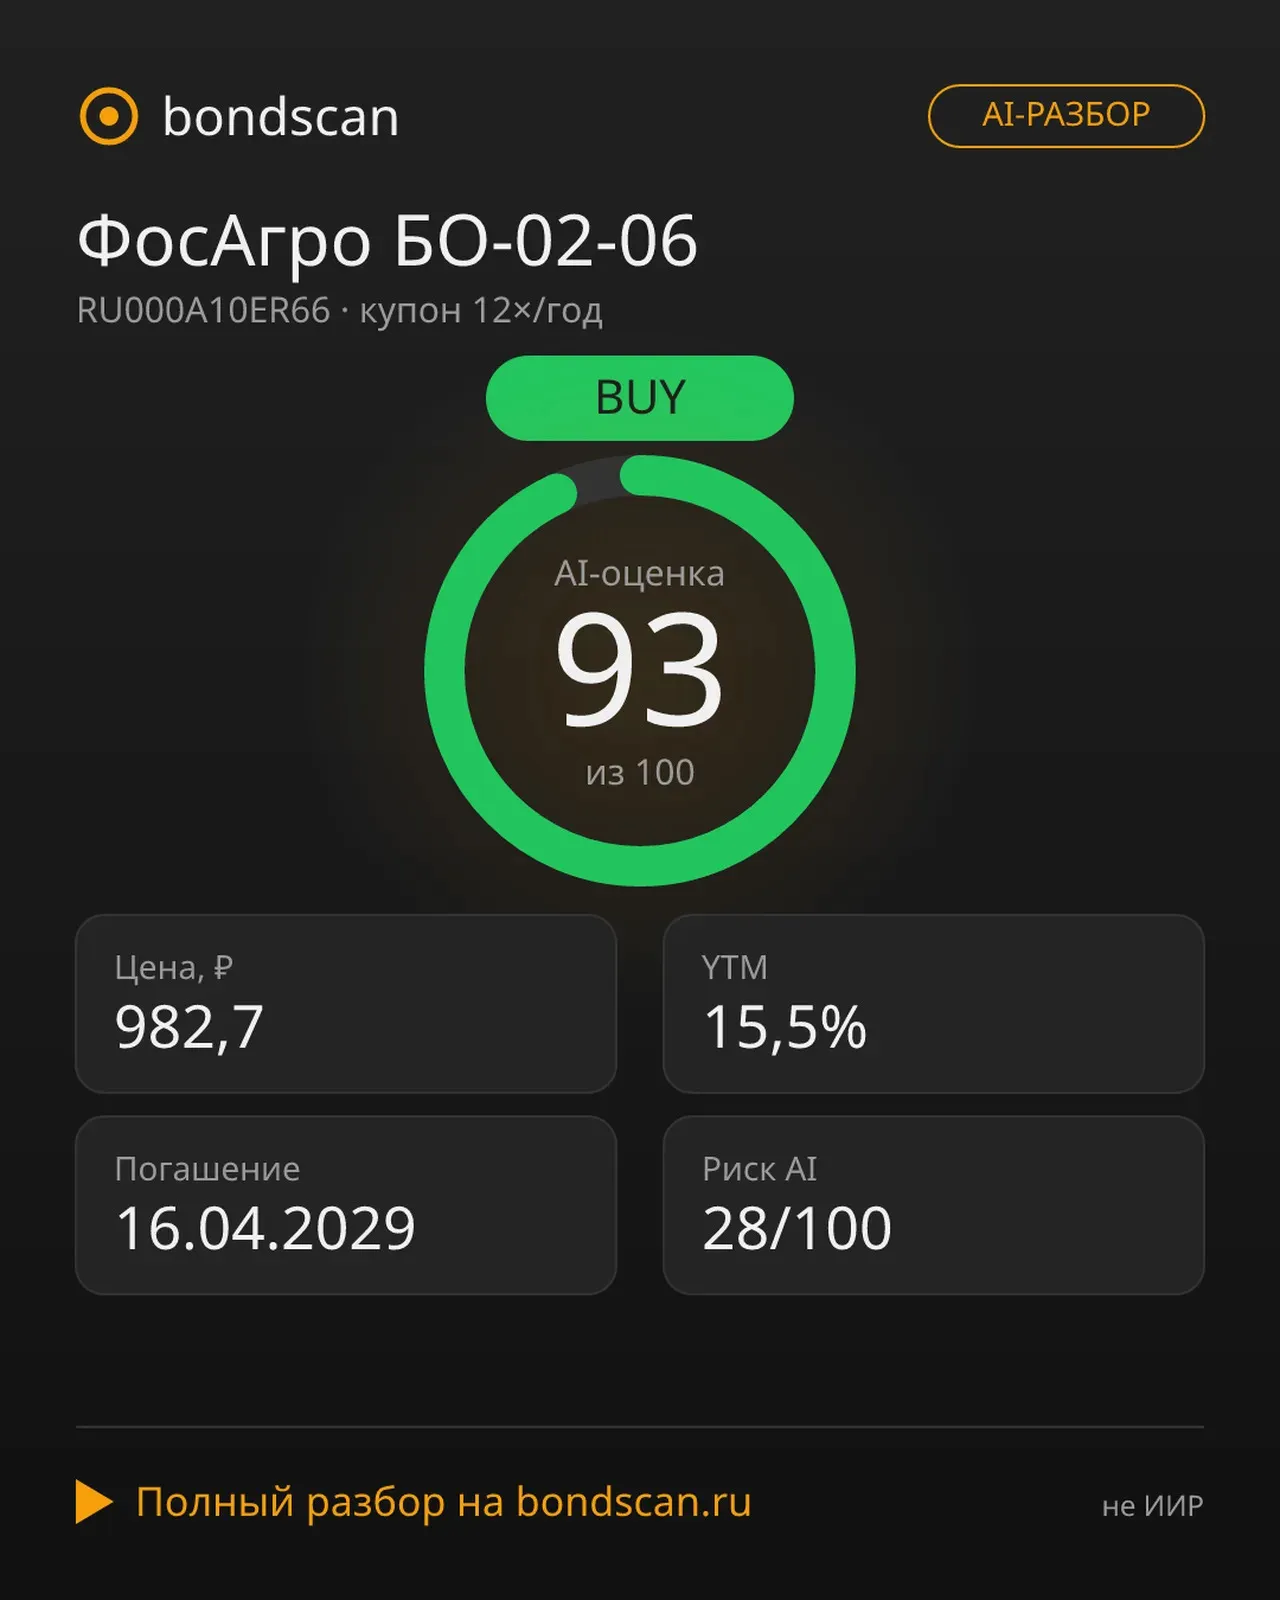
📊 **AI-РАЗБОР: ФосАгро БО-02-06 (RU000A10ER66)**
У меня раньше часто получалось так, что свободные деньги просто лежали на счете. Я понимал, что они понадобятся в ближайшие месяцы, поэтому не хотел связывать их надолго, но при этом особого внимания тому, где именно они находятся, не уделял. В какой-то момент заметил, что такие деньги могут лежать без дела довольно долго. Например, планировал крупную покупку через два месяца, но до покупки еще нужно было дойти. Всё это время сумма просто находилась на обычном счете и практически не приносила...