


Как я навёл порядок в личных финансах: 3 шага, которые реально работают
Когда-то я тоже с трудом понимал, куда уходят деньги: зарплата вроде неплохая, а к концу месяца на карте почти ноль. Однажды решил разобраться и начал изучать тему финансовой грамотности. Прочитал несколько статей от Роспотребнадзора и Минфина, и постепенно выработал для себя простую систему. Хочу поделиться тем, что реально работает, а где я пока ещё буксуют.
Первое, что я сделал — поставил конкретную цель. Раньше я думал «хочу накопить побольше», но это ни к чему не приводило. Потом сформулировал по-другому: накопить 150 тысяч рублей на новый ноутбук за полгода. Сразу стало понятно, сколько нужно откладывать каждый месяц. Это и есть метод SMART — цель должна быть измеримой и с дедлайном. В этом я преуспел: теперь у меня всегда есть чёткая финансовая задача, и я вижу прогресс.
Второй момент — инфляция. Честно скажу, я долго её игнорировал. Думал, если коплю на машину, то просто собираю нужную сумму. Но цены растут, и через год-два денег может не хватить. Сейчас я стараюсь закладывать хотя бы 10% сверху на подорожание. В этом мне ещё нужно поднажать — пока не всегда получается точно рассчитать, особенно когда речь о крупных покупках.
Третий и, пожалуй, самый действенный инструмент — правило 10%. Я настроил автоматический перевод: как только приходит зарплата, 10% сразу уходят на отдельный накопительный счёт. Это не больно, потому что эти деньги я не вижу в повседневном кошельке. За полгода так накопилась приличная сумма, которая уже стала моей подушкой безопасности. Здесь я молодец, система работает.
А вот с учётом расходов у меня всё сложнее. Поначалу я записывал каждую трату, но через месяц забросил. Сейчас пытаюсь вернуться к этому, потому что без понимания структуры расходов сложно оптимизировать бюджет. Это моя слабая зона, над которой я работаю.
В целом, могу сказать, что финансовая стабильность — это не про большие заработки, а про привычки. Начните с малого: поставьте цель, откладывайте 10% и хотя бы примерно планируйте траты. Я сам прошёл этот путь и вижу результат. Главное — не корить себя за ошибки и продолжать двигаться дальше.
Источники: статья Управления Роспотребнадзора по Калининградской области об управлении личным бюджетом; материал экспертов НИФИ Минфина России «Составляем личный финансовый план: основные правила» от 09.01.2025.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Сравнительно недавно в банковских программах лояльности (например, для повышенного кэшбэка) появился выбор категорий, чтобы сделать систему возврата денег персонализированной и выгодной для клиента. Клиент сам выбирает из предложенного списка те направления, на которых он сам тратит деньги чаще всего. Это позволяет получать больше возврата именно в тех сферах, которые для вас важны. Банки анализируют историю трат клиента и на её основе предлагают персонализированный список категорий. Это...
Банкротство списывает долги, но оставляет след в кредитной истории. Это не приговор — запись хранится 7 лет с момента последнего обновления, и досрочно удалить её законным способом нельзя. Но через 1 год грамотных действий банки снова начнут рассматривать вас как надёжного заёмщика.
Шаг 1. Проверьте кредитную историю (через 1 месяц после процедуры).
Делюсь лайфхаком. Намедни отстоял 2 часа за бензином и не смог расплатиться приложением МТС Pay. Живой карты с собой не было, пришлось уехать. На горячей линии посоветовали перевыпуск карты)
Всем доброго времени суток, не могли бы проконсультировать по вкладу, где лучше сделать, на какое время и под какие условия. Хотелось бы сделать вклад с ежедневными процентами, так как сумма не плохая. Спасибо.
Открыла вклад через площадку Банки.ру на 3 месяца под 15.13%.
С одной стороны, золото, как и другие металлы, не может обесцениться до нуля даже в периоды гиперинфляции и глобальных потрясений на финансовых рынках. В этом смысле оно действительно надежней, чем ценные бумаги и валюта.
Банк СДМ изменил условия привлечения денежных средств клиента , в части, СУЩЕСТВЕННОГО, увеличения порога минимальный суммы и изменил ставки , по ,,СДМ вкладу,, , повысил % на сроке 1, 5года . При этом , многие сроки убрал по нему. По вкладу ,, Новая история ,,изменился порядок начисление %, с ежемесячного на в конце срока действия договора депозита.
Задачка на засыпку: у вас есть свободные 100.000 рублей. Рука тянется открыть привычный рублевый вклад, но внутренний инвестор шепчет: «А может, в юани?»
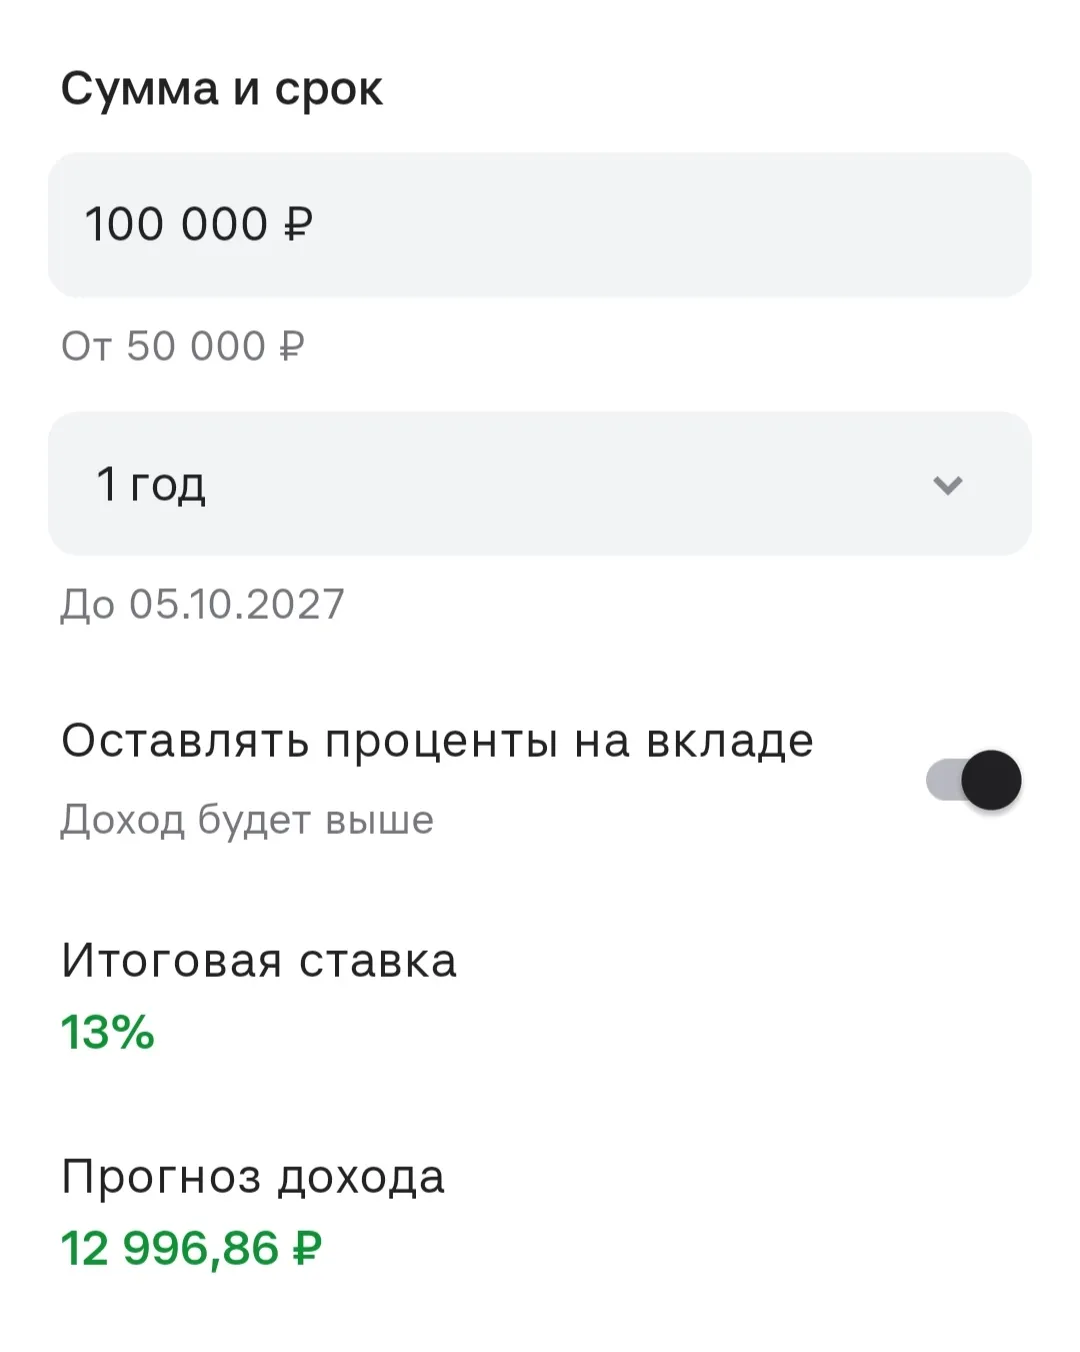
Очень часто люди задают один и тот же вопрос:
Мои наиболее выгодные вклады и счета сегодня,начало октября 2026 года.Итак давайте пробежимся.На данный момент я вкладчик банков МКБ ,Т,Альфа,Сбер,ВТБ,БКС,МТС,Газпром,ПСБ,Совкомбанк,Убрир,Уралсиб,ОТП,Россельхоз,Дом РФ,Озон,Финам.Брокерскте счета в Альфе,Т ,Финаме и БКС.Начнём с вишеньки на торте -вклад в ПСБ на 50 000 под 30? на 32 дня-доступен раз в 180 дней.Далее РОССЕЛЬХОЗ банк наконец-то поднял до 14% накопительный счет на ежедневный остаток(для новых)и теперь там храню на 3 месяца.В ОТП...