


Невидимый налог: как производители зарабатывают на левшах
Когда мы оцениваем свои ежедневные расходы, мы думаем о ценах в магазинах, тарифах ЖКХ или процентах по кредитам. Нам кажется, что финансовые условия одинаковы для всех граждан, а личный успех зависит только от трудолюбия и ума. Однако в мире существует огромная группа людей, которая каждый день платит невидимый налог просто за свои биологические особенности. Речь идет о левшах, которые составляют около десяти процентов населения планеты. Современная рыночная инфраструктура веками строилась правшами и для правшей, создавая скрытые финансовые барьеры для каждого десятого жителя Земли. Давайте разберем, как устроена эта неочевидная экономическая дискриминация и во сколько в реальности обходится человеку его леворукость.
Почему обычные вещи стоят дороже для каждого десятого
В промышленном производстве главную роль играет массовость. Чем больше одинаковых предметов выпускает завод, тем дешевле обходится производство каждой отдельной единицы товара. Поскольку правшей в мире абсолютное большинство, все стандартные станки, конвейеры и технологические линии настроены на выпуск продукции под правую руку.
Когда компания решает выпустить версию товара для левшей, ей приходится либо перенастраивать оборудование, либо запускать отдельную мелкую серию. Это автоматически увеличивает себестоимость продукта. В результате самые простые бытовые предметы - например, кухонные ножи, ножницы, канцелярские принадлежности, компьютерные мыши или гитары - с пометкой «для левшей» стоят в магазинах на двадцать или тридцать процентов дороже своих стандартных аналогов. Человек вынужден переплачивать на пустом месте просто за то, чтобы комфортно и безопасно выполнять базовые бытовые действия.
Скрытые потери в доходах и производительности труда
Проблема не ограничивается только повышенными тратами в магазинах. Леворукость напрямую влияет на эффективность работы и уровень заработка в некоторых профессиональных сферах. Большинство сложного промышленного оборудования, строительных инструментов, медицинских приборов и даже интерфейсов компьютерных программ изначально спроектировано под управление правой рукой.
Работая на таких позициях, левша тратит больше времени на выполнение привычных операций, быстрее устает и чаще совершает мелкие ошибки из-за неудобного расположения рычагов, кнопок или датчиков. Американские экономисты провели масштабное исследование и выяснили, что из-за этого фактора средний годовой доход левшей в производственных секторах может быть примерно на десять процентов ниже, чем у их коллег-правшей. Таким образом, биологическая особенность незаметно снижает конкурентоспособность человека на рынке труда, если работодатель не заботится о создании адаптированных рабочих мест.
Повышенные расходы на безопасность и страхование
Еще одна важная статья скрытых расходов связана с повышенным риском травматизма. Когда человек вынужден пользоваться инструментом, который сконструирован зеркально по отношению к его ведущей руке, риск получить травму на производстве или в быту возрастает в несколько раз. Например, обычная цепная пила или угловая шлифовальная машина в руках левши становятся смертельно опасными приборами, так как защитные кожухи и кнопки экстренной остановки спроектированы под хват правши.
Частые мелкие травмы приводят к регулярным расходам на медицинские препараты, оплату лечения и потерю рабочих дней из-за больничных листов. В странах с развитой системой личного страхования этот фактор тоже учитывается. Страховые компании, основываясь на сухой статистике аварийности и травматизма, могут повышать стоимость полисов для людей, занимающихся физическим трудом в неадаптированной среде. Это еще сильнее увеличивает общую сумму финансовых потерь, с которыми сталкиваются леворукие граждане на протяжении всей жизни.
Как бизнес начинает зарабатывать на равенстве
Несмотря на все сложности, в последние годы ситуация начинает постепенно меняться в лучшую сторону. Дальновидные предприниматели осознали, что десять процентов мирового населения - это огромный и платежеспособный рынок, который долгое время оставался незамеченным.
Сегодня появляются специализированные интернет-магазины и целые бренды, которые выпускают качественную продукцию исключительно для леворуких людей. Развитие технологий трехмерной печати и гибкого автоматизированного производства позволяет снижать стоимость выпуска таких товаров. Бизнес начинает понимать, что создание комфортных условий для этой группы потребителей приносит стабильную прибыль и формирует высокую лояльность к бренду. В свою очередь, крупные корпорации внедряют принципы разнообразия на рабочих местах, закупая адаптированную технику, что помогает сотрудникам работать на полную мощность и увеличивать общие доходы компании.
Финальное заключение
Экономика левой руки наглядно демонстрирует, как стандартные рыночные механизмы могут создавать скрытые переплаты и финансовые барьеры для миллионов людей на основе их биологии. Осознание существования этого невидимого налога помогает обществу двигаться в сторону более гибкого и справедливого устройства материального мира. Переход к созданию универсальных вещей и индивидуальная настройка рабочих пространств позволяют не только сократить личные расходы огромной группы населения, но и открывают новые перспективные ниши для развития современного бизнеса и роста общей производительности труда.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...

В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.

Раньше магазины конкурировали качеством товаров или низкими ценами. Сегодня главным и самым дорогим ресурсом на планете стало обычное человеческое внимание.Крупные торговые сети и онлайн-платформы используют для продаж специальное оборудование. Оно называется айтрекер и умеет считывать микродвижения человеческих глаз. Компании буквально следят за вашим зрачком через камеры или экраны. Они точно знают в какую секунду вы задерживаете взгляд на товаре. На основе этих данных алгоритмы мгновенно...
Когда мы рассуждаем о финансовой грамотности, мы привыкли говорить о вещах осязаемых: как правильно составить бюджет, куда выгодно вложить свободные деньги или как оптимизировать повседневные траты. Мы ищем секреты богатства в умных книгах и аналитических статьях. Но при этом мы часто упускаем из виду один фундаментальный биологический процесс, который влияет на наше благосостояние сильнее, чем любой экономический кризис. Речь идет о самом обычном здоровом сне.На первый взгляд кажется, что сон...

В 2027 году в России увеличатся все основные виды пенсий: страховые, социальные и военные. Однако надо учитывать, что озвученные параметры повышения пока предварительные. Об этом сообщает «Парламентская газета».

Их каждый год повышают, но и все дорожает сразу же, поэтому прибавка почти не видна
Есть у меня одна абсолютно бесполезная, но очень любимая финансовая привычка — я играю во все игры, которые придумывают банки и сервисы.
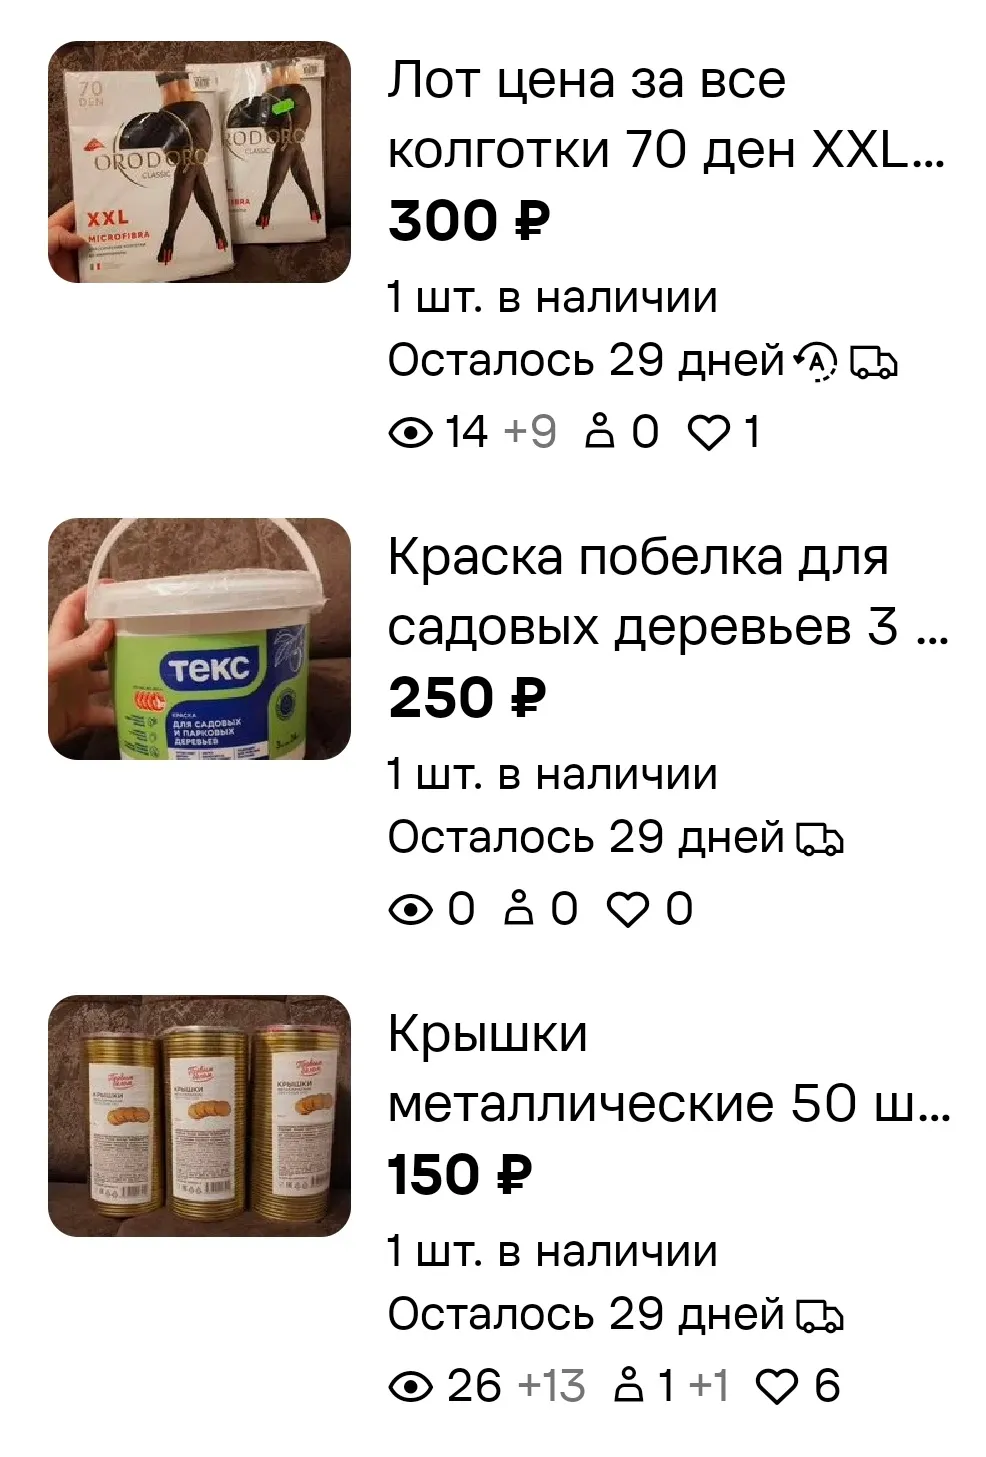
Второй день эксперимента прошел не только активно, но и продуктивно. Опубликовано шесть новых объявлений, по двум из которых нулевые просмотры.
💳 Пару месяцев назад решил навести порядок в своих финансах и первым делом разобрался с картами и счетами. До этого у меня было три дебетовки от разных банков, две кредитные и ещё пара виртуальных. В итоге я путался: где какие деньги лежат, какие лимиты, где выгоднее платить. Сделал так: Оставил одну основную дебетовую карту с кэшбэком на то, что я реально покупаю (кофе, бензин, продукты). Всё остальное либо закрыл, либо убрал подальше. Завёл отдельный накопительный счёт туда сразу после...
Тема, которая рвёт комментарии на любом форуме. Перепробовал с женой три схемы за шесть лет - расскажу, что показал эксперимент.
Не знаю, как давно появилась фортуната, но в Морковск и его призы я не верила вообще. Сколько крутила это лукошко - всё мимо. Тут мне в голову стрельнуло зачем-то снова зайти в него и увидела фортунату. Решила разузнать, что это ради глупого любопытства😁Рассказываю ниже, как я всё же что-то наконец-то выиграла🎉

"Кручу-верчу, запутать хочу"🤣🤣🤣Кручу я эту фортунату ежедневно, выигрываю часто, но только морковки одни. Потом в розыгрышах супер-пупер призов участвую, или на новые билетики их трачу... Всё еще надеюсь на Госпожу Удачу. Но, видимо, мне так сильно в любви повезло в жизни, что в этих морковках никак не повезет😉😅😅😅 А тут еще Озон, как специально, стал предлагать "Обменяйте...
Годами я покупал дешёвые вещи. Кроссовки за три тысячи, которые разваливались через полгода. Наушники за полторы, которые переставали работать через пару месяцев. Джинсы за две, которые теряли вид после десяти стирок. Каждый раз я думал, что экономлю. А потом посчитал и понял, что всё это время переплачивал в разы.
Когда-то я тоже с трудом понимал, куда уходят деньги: зарплата вроде неплохая, а к концу месяца на карте почти ноль. Однажды решил разобраться и начал изучать тему финансовой грамотности. Прочитал несколько статей от Роспотребнадзора и Минфина, и постепенно выработал для себя простую систему. Хочу поделиться тем, что реально работает, а где я пока ещё буксуют.
Первое, что я сделал — поставил конкретную цель. Раньше я думал «хочу накопить побольше», но это ни к чему не приводило. Потом...