Портфель на 10 000: что проверить, если каждая покупка заметно меняет структуру
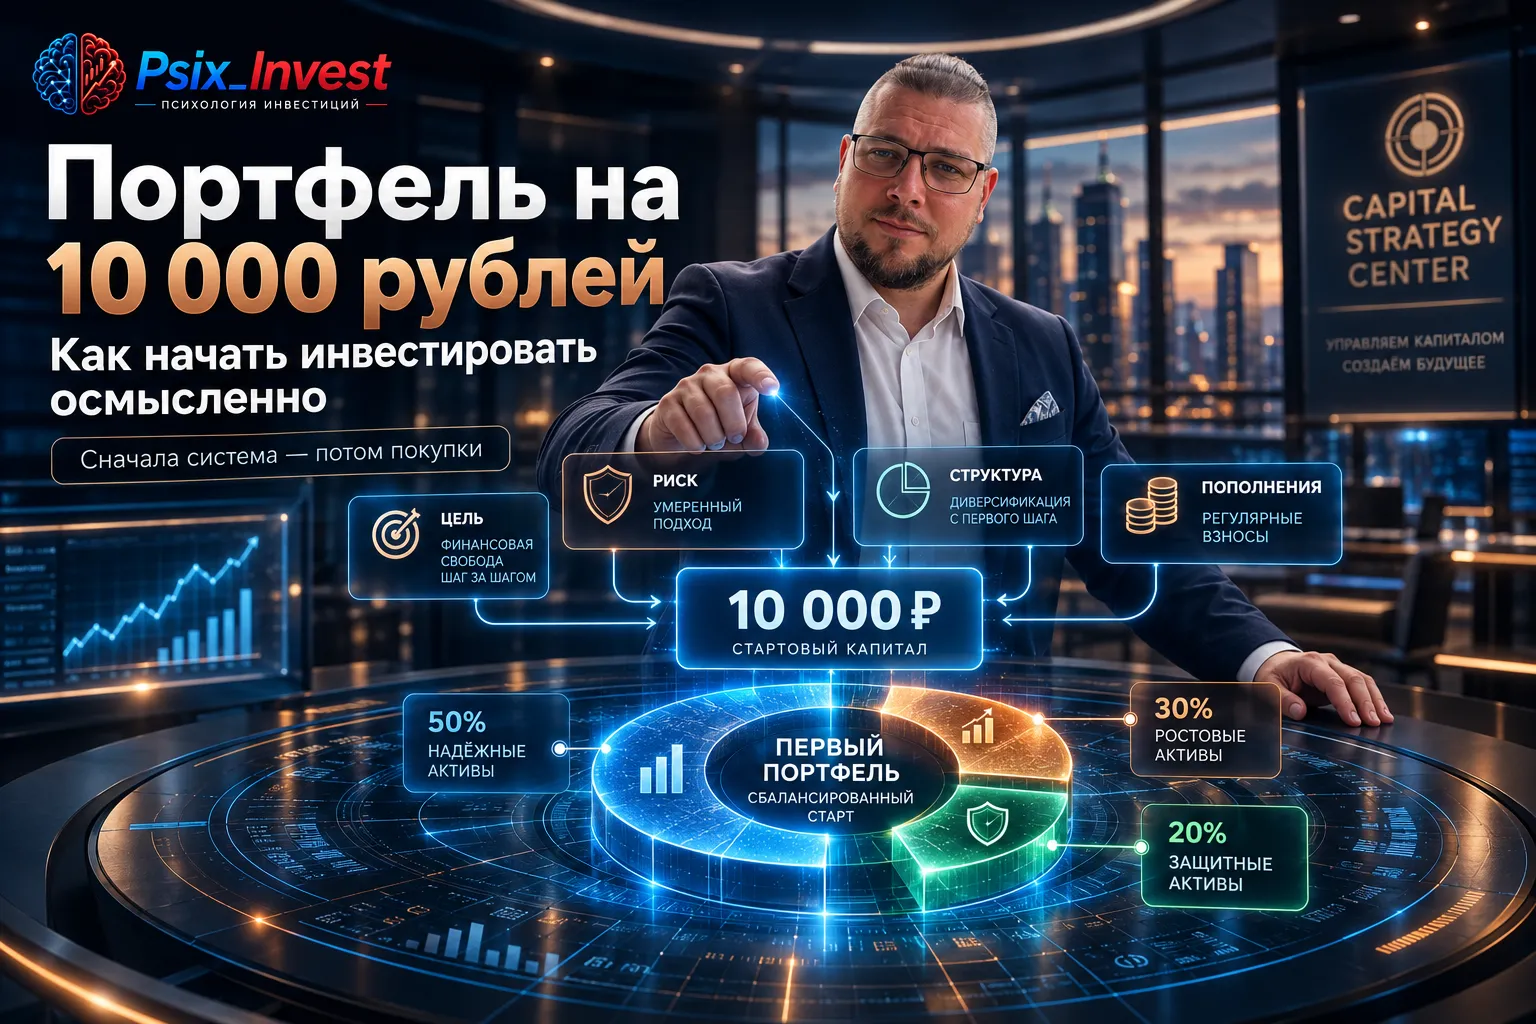
Портфель на 10 000 ₽ кажется простой задачей, пока дело не доходит до конкретных покупок. В процентах можно нарисовать любую красивую структуру, но небольшая сумма быстро сталкивается с реальностью: цена одной бумаги, размер лота и накопленный купонный доход у облигаций могут сделать желаемые доли недоступными.
Поэтому вопрос «куда вложить 10000 рублей» полезно начинать не со списка инструментов, а с проверки реализуемости. Если одна покупка сразу становится крупной частью капитала, риск портфеля определяется уже не выбранной стратегией, а техническим ограничением размера позиции.
Что проверить до сделки
- Сколько реально спишется со счёта за одну позицию с учётом особенностей инструмента.
- Какую долю всего капитала займёт эта покупка после исполнения заявки.
- Не зависит ли несколько выбранных бумаг от одного и того же сектора или источника риска.
- Сможете ли вы оставить деньги инвестированными на нужный срок, не используя их как резерв.
Эта проверка помогает понять, как выбрать активы в маленький портфель. Например, облигация может выглядеть доступной по чистой цене, но в расчёте покупки учитывается НКД. Акция может подходить по идее, но её цена делает позицию слишком крупной относительно капитала. В обоих случаях проблема не в качестве инструмента, а в его месте внутри конкретной суммы.
Портфель для начинающего инвестора лучше оценивать по функциям. Одна часть может отвечать за участие в потенциальном росте, другая — за более предсказуемые денежные потоки и снижение общей чувствительности к просадке. Но сами названия классов активов не отменяют процентный, кредитный или рыночный риск.
Отдельно стоит проверить диверсификацию. Можно купить несколько разных бумаг и всё равно остаться зависимым от одного сценария. Поэтому «можно ли диверсифицировать портфель на 10 000 рублей» — это не вопрос количества позиций, а вопрос того, распределены ли независимые источники риска.
Есть ещё одна практическая граница: финансовый резерв. Если эти 10 000 ₽ могут понадобиться на ближайший обязательный платёж, инвестиционный горизонт конфликтует с функцией денег. Даже качественный актив может временно стоить дешевле именно в момент, когда потребуется продажа.
Так инвестиционный портфель для начинающих становится не списком «что купить», а системой ограничений. Сначала срок и резерв, затем допустимая просадка и размер позиции, после этого — техническая доступность конкретной бумаги.
Проверить себя можно простым вопросом: если первая выбранная позиция сильно изменится в цене, будет ли её движение определять результат всего портфеля? Если да, прежде чем добавлять следующую бумагу, стоит пересмотреть размер и функцию первой.
Небольшая сумма не мешает начать осмысленно. Она просто делает ошибки структуры заметнее: каждый лот и каждая позиция занимают значительную долю. Поэтому на старте особенно полезно понимать не только что вы покупаете, но и сколько риска эта покупка добавляет всему капиталу.
Отдельный вопрос — как распределять последующие пополнения. Если заранее есть целевые доли, новые деньги можно направлять в ту часть, которая стала меньше плана. Для небольшого портфеля это часто удобнее постоянных продаж и перестановок, потому что структура корректируется за счёт нового взноса.
Такой подход помогает отделить две разные задачи: выбор конкретной бумаги и управление всем портфелем. Даже качественная акция или облигация не обязана подходить, если её минимальная покупка нарушает лимит позиции или не соответствует сроку, на который деньги действительно свободны.
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
Решил на днях плотнее заняться своими накоплениями и потестировать приложение «ВТБ Мои Инвестиции». До этого сидел у другого брокера, так что есть с чем сравнивать. Делюсь своими первыми впечатлениями без лишней воды — как всё работает на самом деле, какие плюсы заметил и к чему можно придраться.Как всё устроено и первые минуты ⏱️Порадовало, что счет открылся моментально. Так как у меня уже есть дебетовая карта ВТБ, мне не пришлось никуда ходить или загружать кучу сканов документов. Просто...
Друзья мне нужен человек который сможет на языке 10 летнего объяснить как на этом заработать
С одной стороны, золото, как и другие металлы, не может обесцениться до нуля даже в периоды гиперинфляции и глобальных потрясений на финансовых рынках. В этом смысле оно действительно надежней, чем ценные бумаги и валюта.
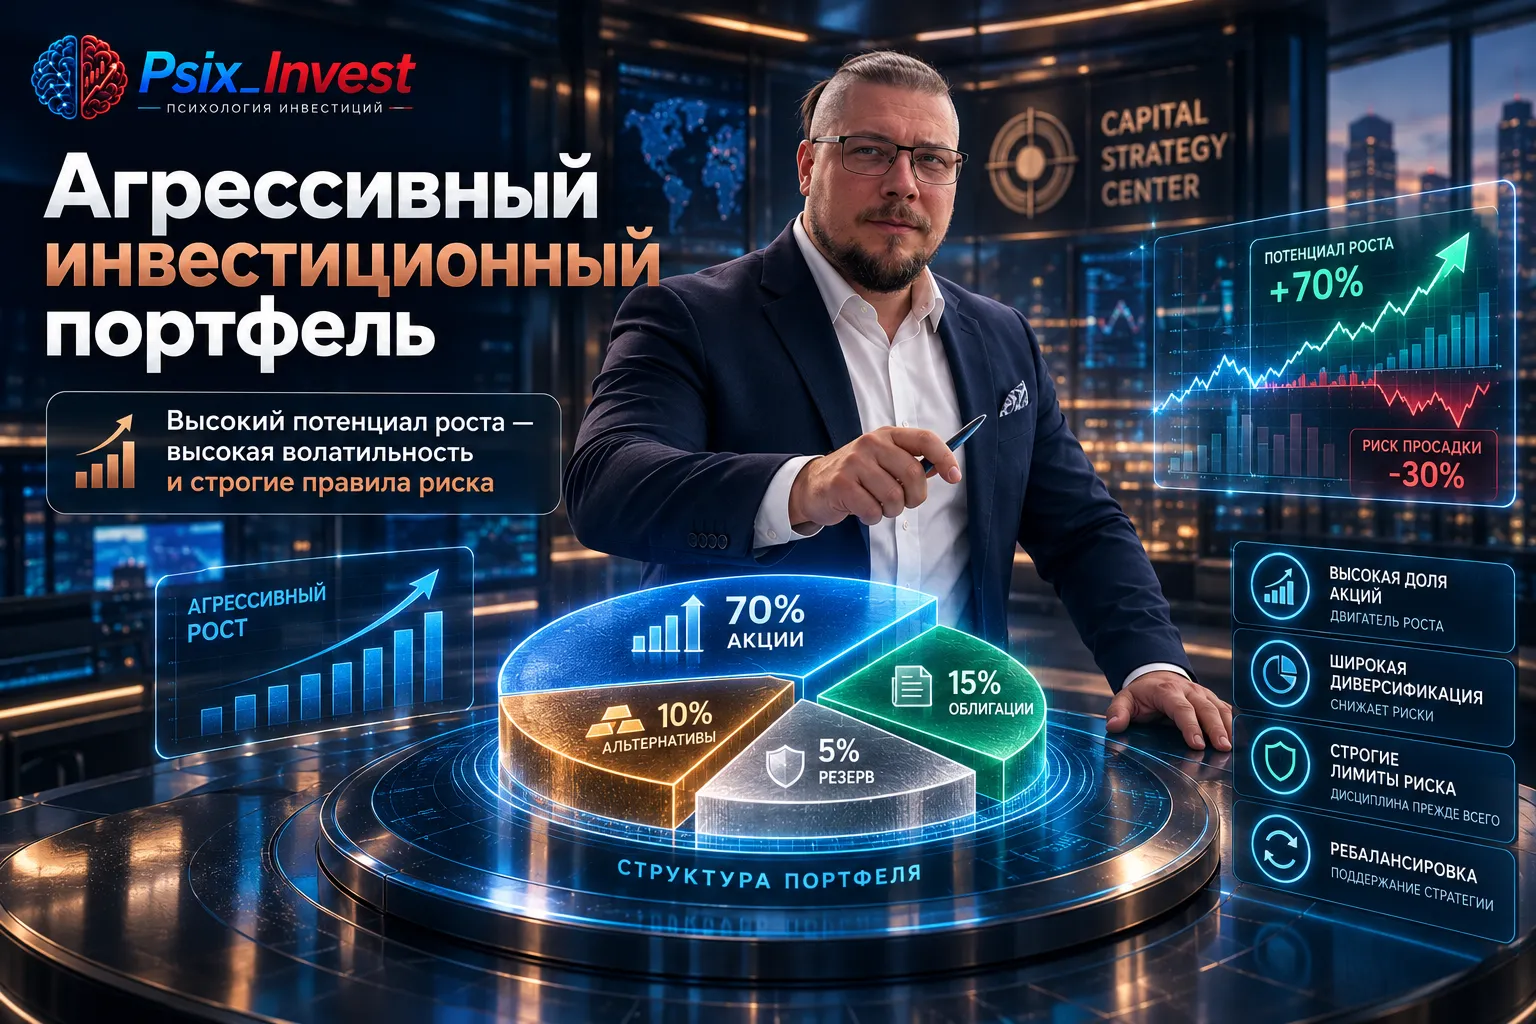
Агрессивный портфель для начинающих часто воспринимается как «больше акций — больше потенциальной доходности». Но первая проверка должна быть не про процент акций, а про то, что произойдёт с финансовой целью, если рынок будет падать именно тогда, когда понадобятся деньги.
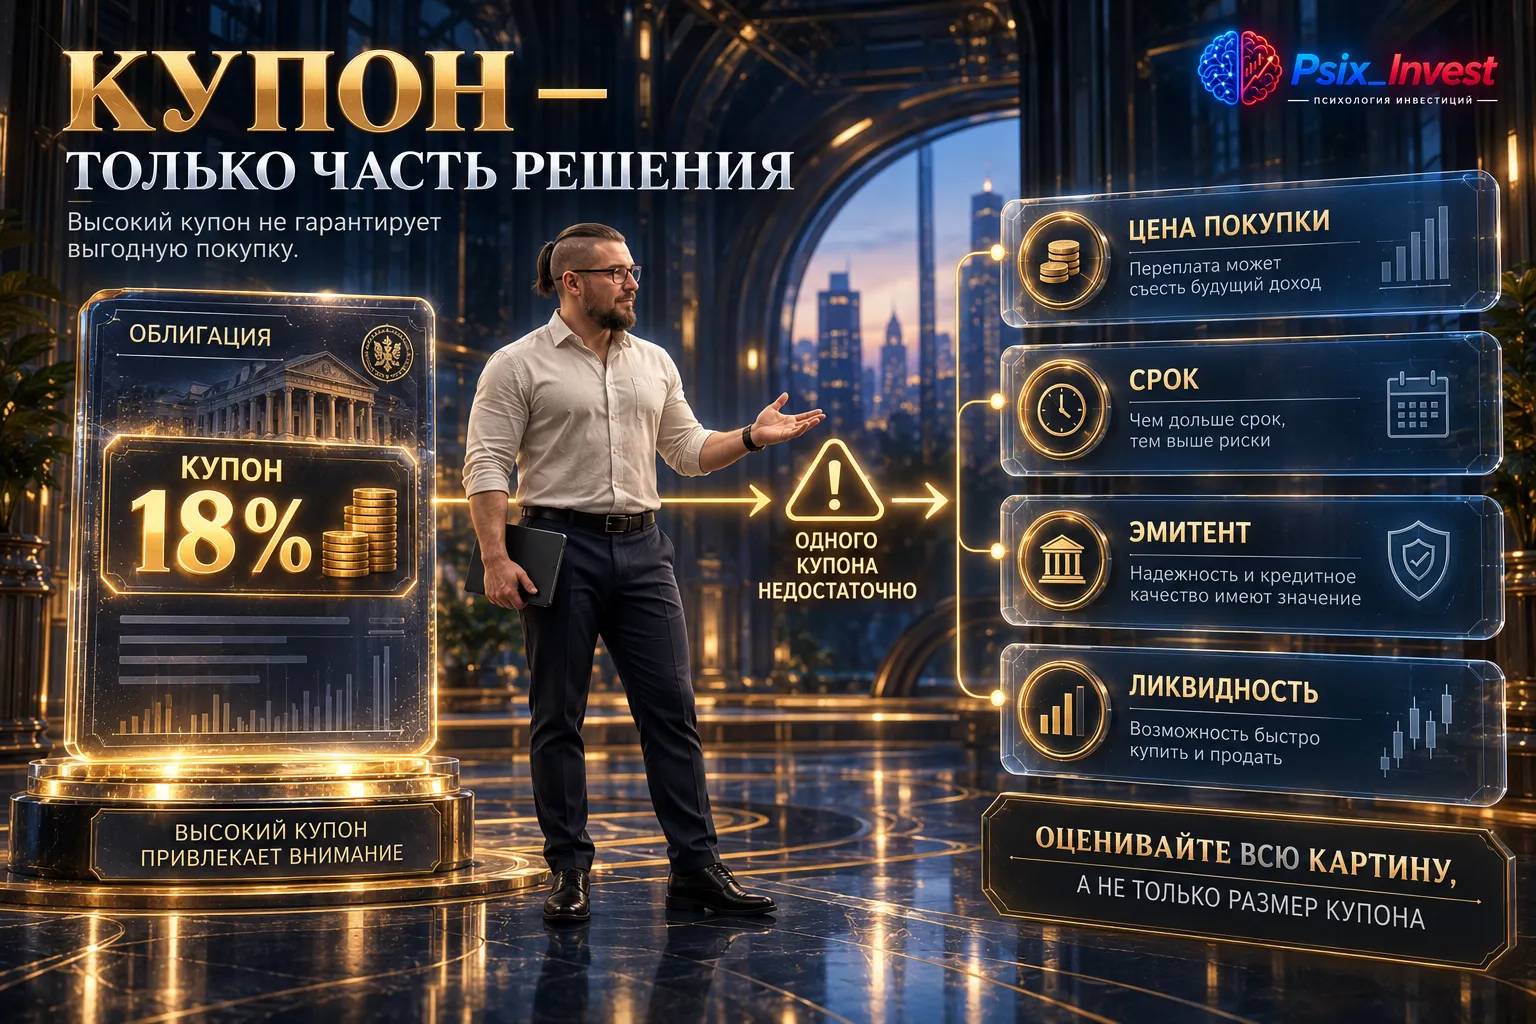
Покупка облигаций выше номинала часто вызывает два противоположных заблуждения. Одни считают такую бумагу автоматически плохой, другие вообще не обращают внимания на премию к номиналу, если купон выглядит высоким. Оба подхода слишком грубые: важен не сам факт цены выше номинала, а полный денежный поток до предполагаемого выхода.
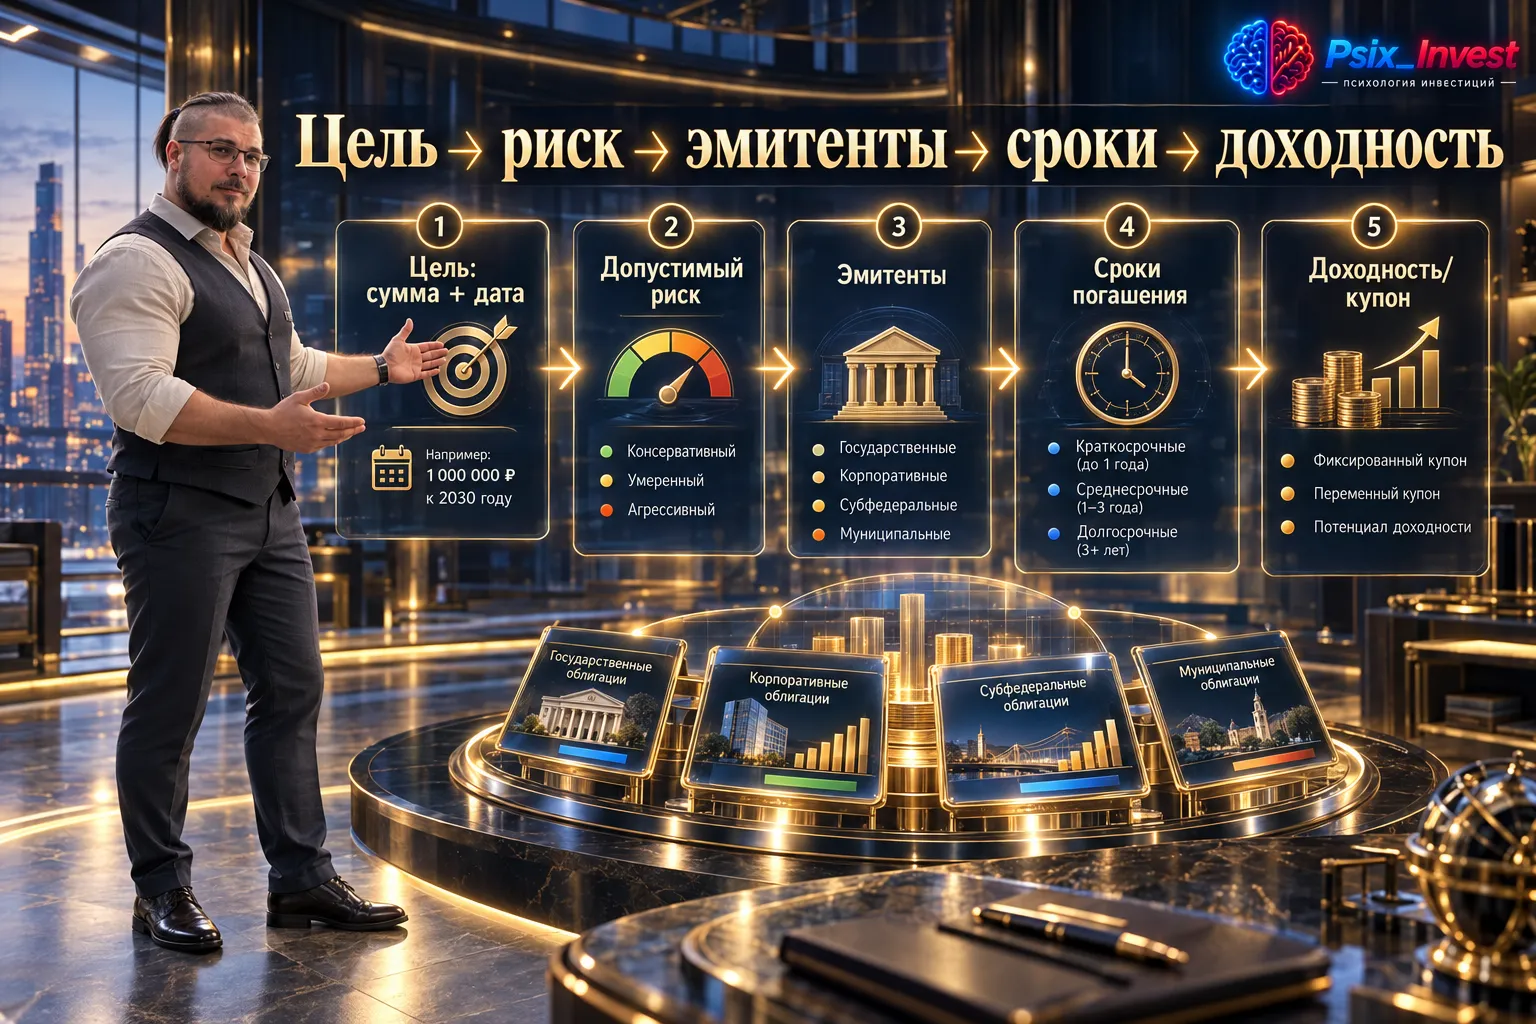
Выбирала облигации себе в инвестиционный портфель и решила поделиться подборкой корпоративных облигаций с рейтингом ААА, фиксированным купоном, без амортизации и оферты, со сроком погашения до двух лет.
1. Сбербанк 001Р-SBER51ISIN: RU000A10DS74 Купонная ставка: 14,85% (12,21 руб.). Купон выплачивается ежемесячно.Цена: 100,9%Погашение: З июня 2028 годаРейтинг выпуска: AAA(RU), АКРАДюрация: около 1,5 года
Высокая надёжность и ликвидность.
2. РЖД-28 обл.ISIN: RU000A0JTU85Купонная ставка: 18,10% (90,25...
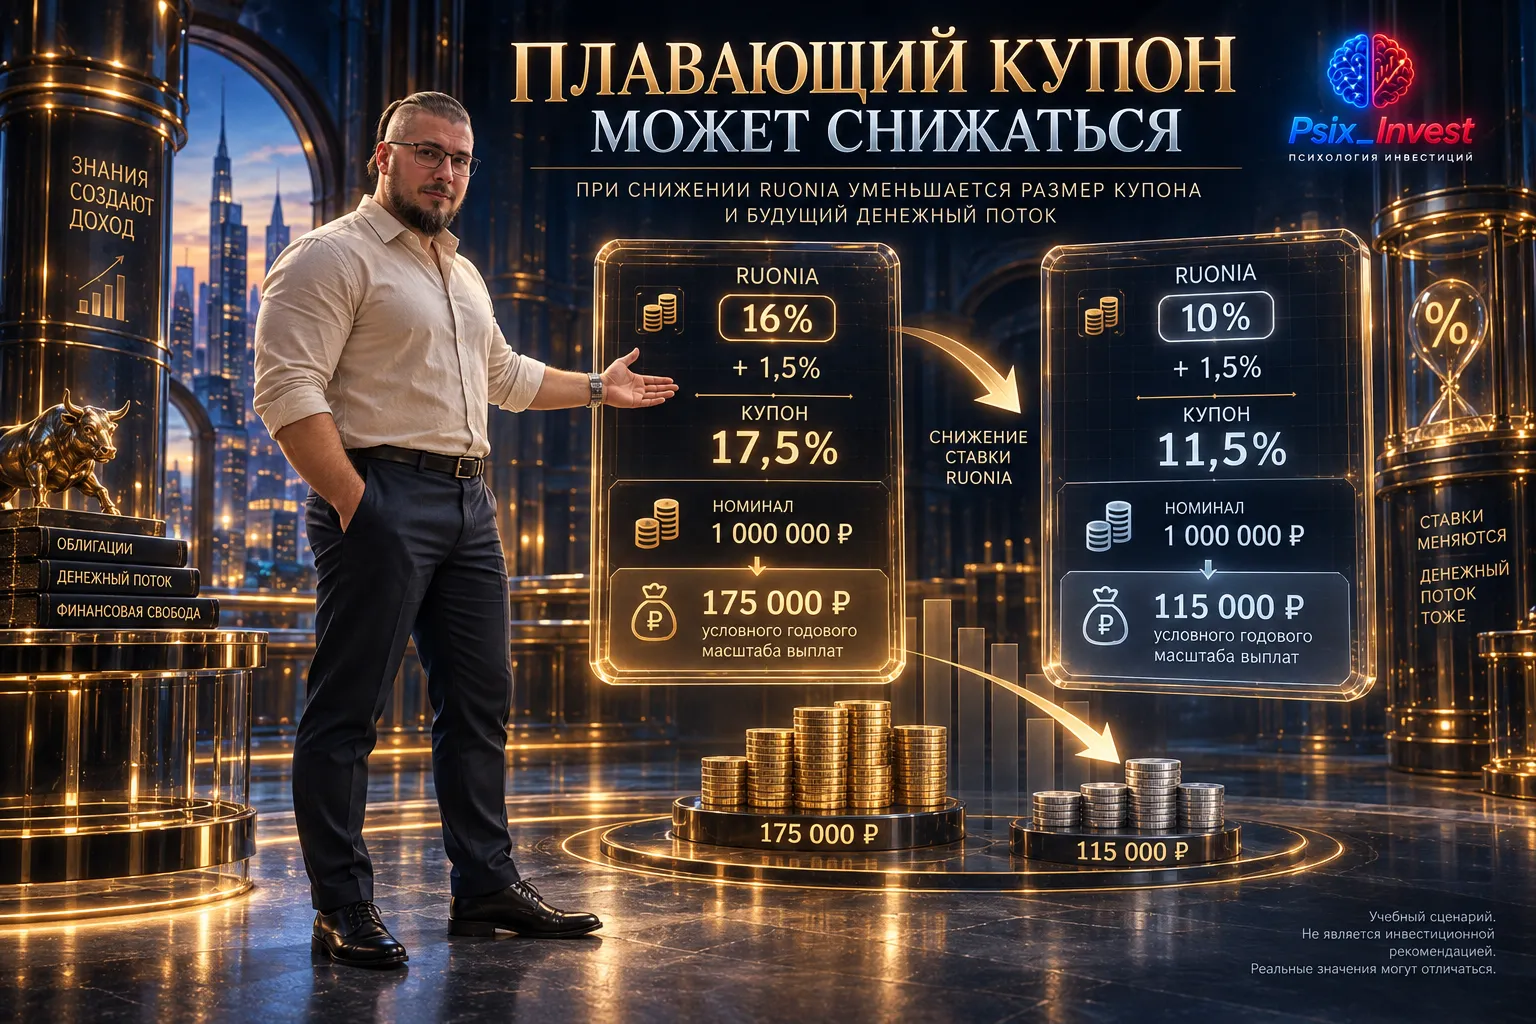
Флоатеры RUONIA кажутся простыми: индикатор меняется — вместе с ним меняется выплата. Но в реальном выпуске одной строки «RUONIA + спред» недостаточно. Чтобы оценить будущий купон, нужно понять, какое именно значение индикатора берётся, за какой период и когда новая ставка начнёт действовать.
В брокерском приложении портфель может выглядеть разнообразно: десять разных выпусков, разные даты и купоны. Но если бумаги принадлежат всего трём компаниям, кредитный риск остаётся сосредоточен у трёх должников. Количество строк создаёт ощущение диверсификации, которого может не быть по существу.
Почему зарплата 200 000 ₽ не делает человека богатым. Зарплата 200 000 ₽ звучит красиво. Но можно получать 200 тысяч и каждый месяц удивляться:«А куда опять делись деньги?»
Сегодня 30 сентября 2026 года. На прошлой неделе у меня закончился вклад в банке, и я забрал оттуда 200 000 рублей. Ставка была нормальная, но закончилась, а продлевать под то, что предлагают сейчас, смысла не увидел. Деньги нужны будут только к весне планирую ремонт, так что замораживать их на год не хотелось.
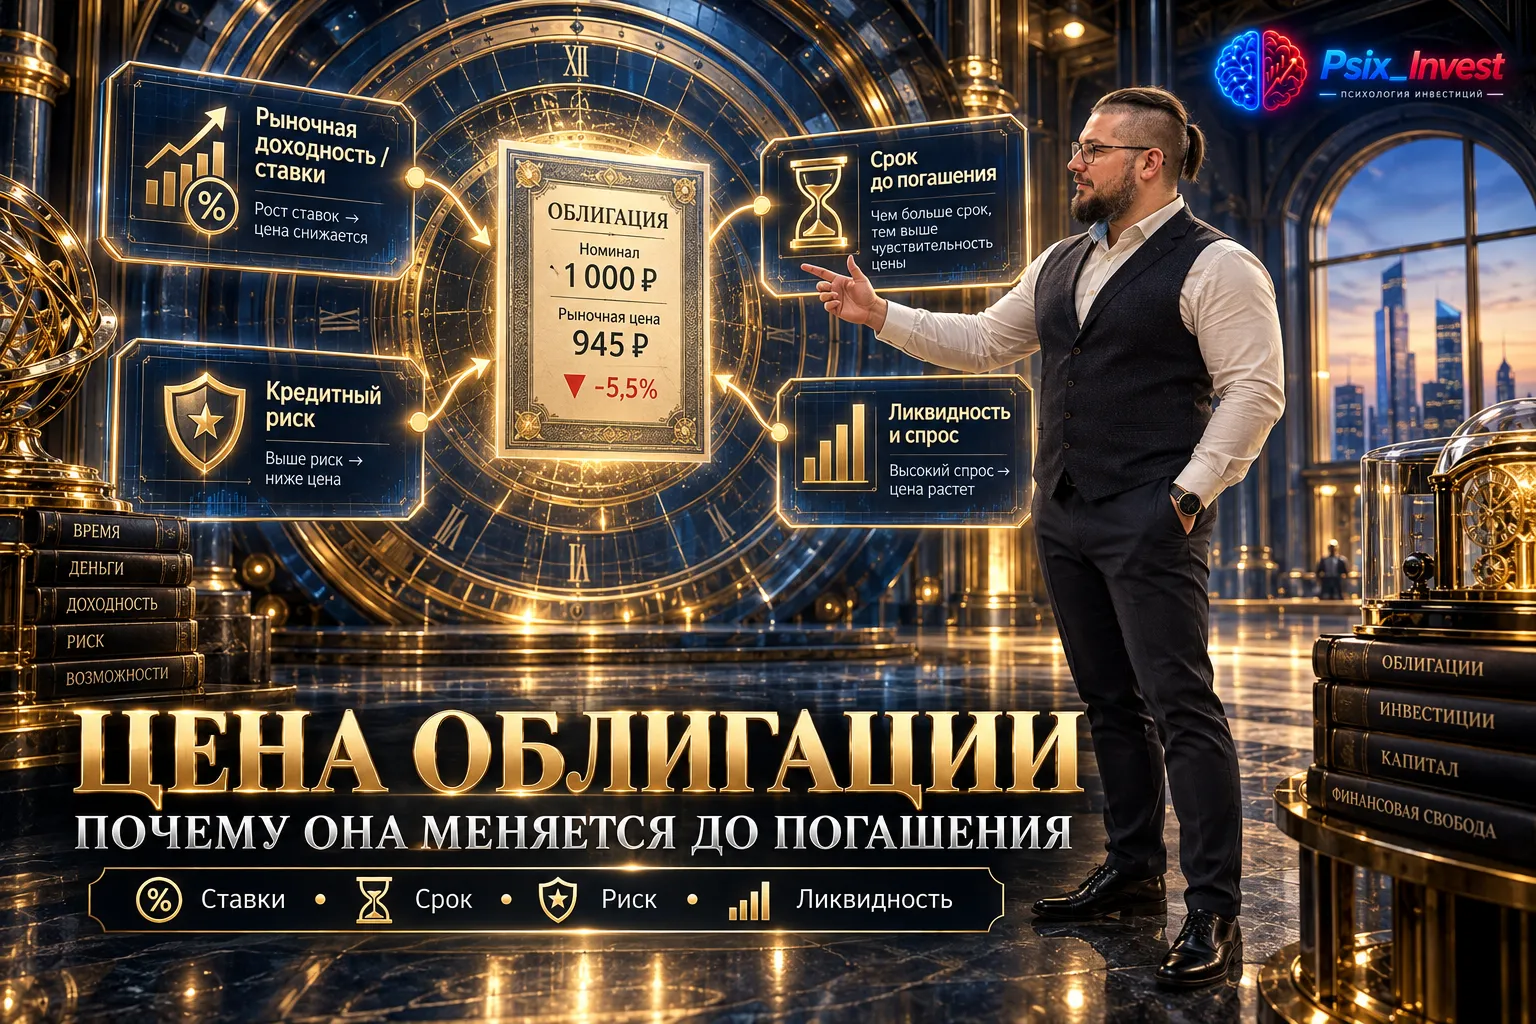
Ситуация знакомая: бумага была стабильной, затем рыночная цена облигации пошла вниз. Сам по себе минус не отвечает на вопрос, что произошло. Одинаковое движение может быть вызвано общим ростом требуемой доходности, ухудшением кредитного риска или слабой ликвидностью конкретного выпуска.
Хочу собрать в одной теме опыт клиентов, которым через Банк ВТБ предлагали паи фондов АО “ВИМ Инвестиции”, в частности ОПИФ “ВИМ — Денежный рынок. Рубли”.
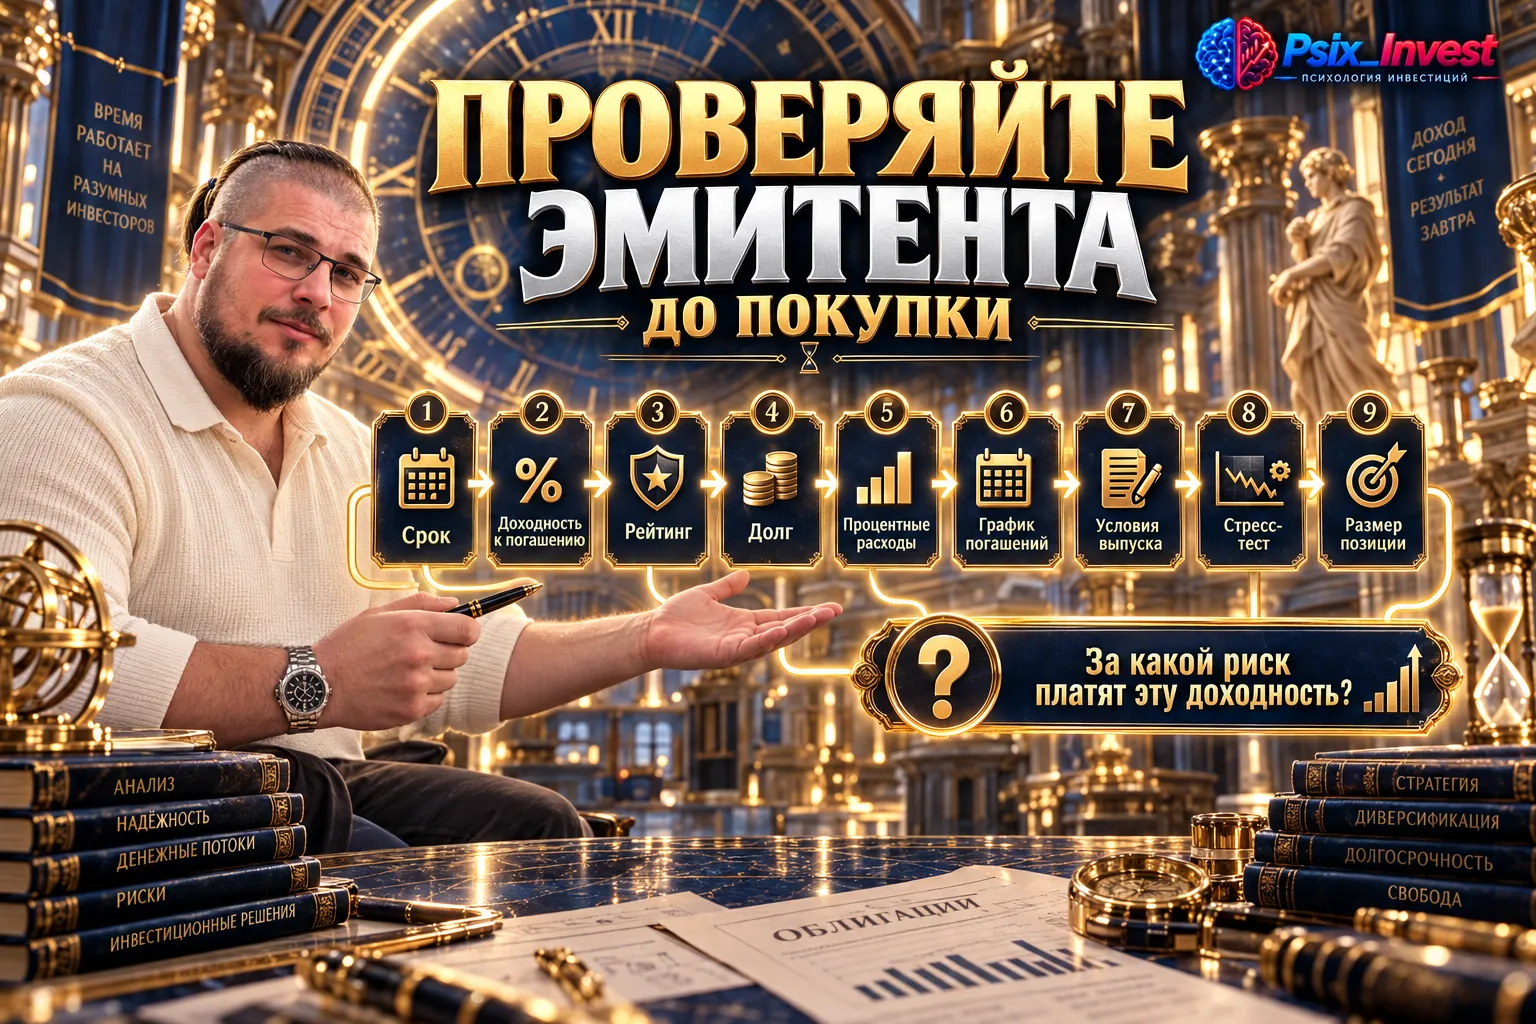
Кредитный рейтинг облигаций удобен: одна оценка помогает быстро сравнить эмитентов. Но использовать рейтинг как единственный ответ на вопрос о надежности корпоративных облигаций опасно. Он не отменяет необходимость посмотреть, что происходит с самой компанией и её долгом.

В приложении альфа банке высвечиваются карты ,копилка, брокерский счет. Тут увидела, что у меня 400 рублей на брокерском счете.