


Как зарабатывать на кредитных картах и не платить банку ни копейки процента 🤫💰
Долгое время я обходил кредитные карты стороной, считая их прямой дорогой в долговую яму 🛑 Но когда сел и спокойно разобрался, как работает грейс-период (льготный период), понял, что при правильном подходе кредитка — это крутой инструмент для пассивного дохода! Вот уже больше полугода я использую простую схему, которая позволяет бесплатно крутить деньги банка и получать с этого выгоду 💸
Суть моей стратегии строится на трех жестких правилах, которые я никогда не нарушаю:
1️⃣ Мои деньги работают, пока я трачу банковские. Абсолютно все повседневные покупки (продукты, бензин, коммуналка) я оплачиваю только кредиткой. А мою зарплату в это время держу на накопительном счете с ежедневным начислением процентов 📈 Получается отличная математика: весь месяц я живу за счет банка, а мои личные сбережения работают на меня. В конце месяца, когда банк формирует выписку, я просто гашу долг по кредитке в ноль из личных средств, а накопившиеся проценты со счета забираю себе в карман 🥳
2️⃣ Никакого кэша и переводов. Кредитка у меня предназначена строго для безналичной оплаты в магазинах 🛒 Запомните: за любое снятие наличных в банкомате или перевод другу грейс-период почти во всех банках слетает мгновенно, и вам сразу включат огромный процент. Оно того не стоит! 🙅♂️
3️⃣ Жесткая дисциплина. Я выбрал карту с длинным льготным периодом (у меня это 120 дней) и сразу поставил себе напоминалки в календаре за 5 дней до даты обязательного платежа 🗓️ Если пропустить хотя бы один день, банк начислит штраф, который перекроет всю выгоду. Поэтому контроль на первом месте!
В итоге за счет этой схемы я получаю двойной профит: кэшбэк за покупки по кредитке + чистый процент с накопительного счета, где лежат мои собственные деньги 🎯 Главное — не воспринимать кредитный лимит как «подарок» от банка и тратить только то, что реально сможете вернуть.
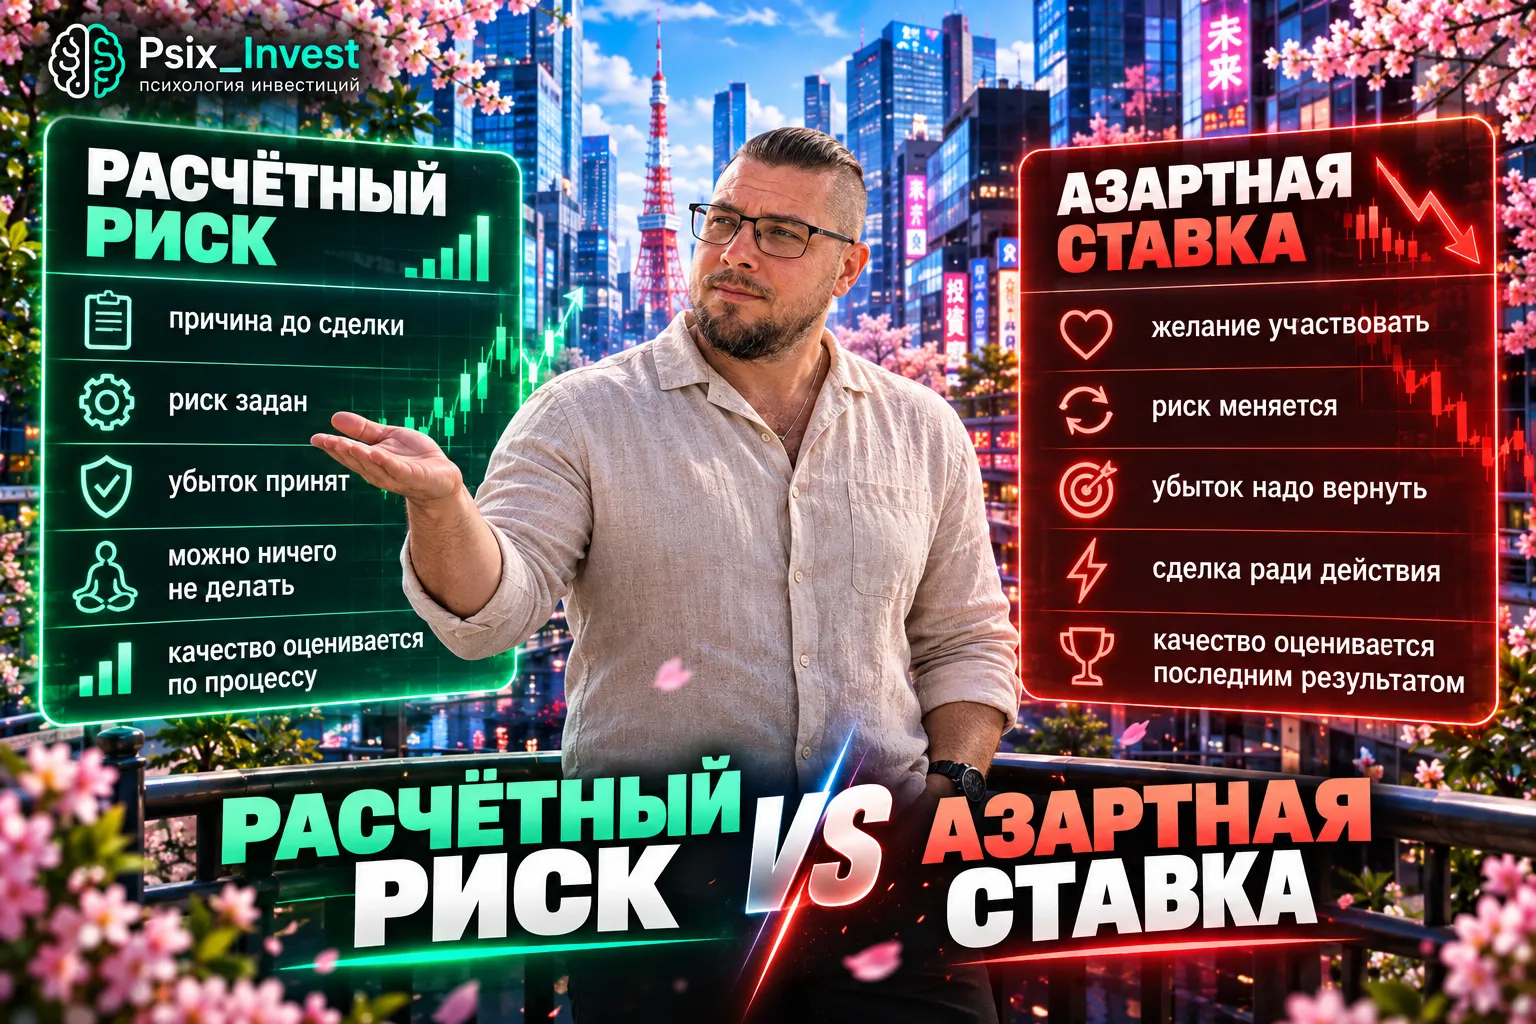
Самый полезный способ проверить, не стала ли торговля азартной, — временно перестать оценивать сделки по прибыли. Деньги показывают итог, но плохо показывают качество процесса: прибыль может случайно закрепить нарушение, а убыток может быть нормальным результатом сделки, выполненной по плану.
Сегодня каждый, кто пытается сохранить и приумножить свои накопления, сталкивается с главным вызовом рынка - жесткой монетарной политикой Центрального банка. Двузначные ставки по стандартным депозитам манят своей простотой, и большинство граждан выбирают именно этот путь. Однако слепое удержание всех свободных средств на обычных банковских счетах лишает инвестора гибкости и дополнительной доходчивости, которую можно получить при грамотной диверсификации портфеля. В этой статье мы разберем...
Лет пять назад я открыл брокерский счет в одном крупном банке, закинул туда символические 8 000 рублей, купил пару акций «Газпрома» «на сдачу» и благополучно забыл об этом. Приложение удалил, пароли потерял. Я был уверен, что эти копейки давно съела инфляция или комиссии за обслуживание.
Есть практическая ситуация: у человека есть 100 000 ₽, но деньги могут понадобиться примерно через два года. Он хочет, чтобы капитал «работал», и одновременно не готов столкнуться с сильным падением именно к моменту цели. Здесь главный вопрос — не какой инструмент сейчас выглядит привлекательнее, а какая структура выдерживает заданный срок.
Да, это не опечатка, именно 530 тысяч процентов сейчас Альфа-брокер наваривает на своих инвесторах, предлагая им выкуп дробной части Объединенных бумаг veon исходя из цены в 1 рубль. VEON Объединили 25 акций в 1 бумагу, и у многих эти объединенные бумаги стали дробными, остались хвостики (например у меня на 1 счёте 0,6, на другом 0,8). И Альфа сейчас до конца октября 2026 года предлагает мне выкупить их у меня за 60 копеек и 80 копеек соответственно. При этом на Московской бирже такие акции...
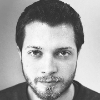
📊 AI-РАЗБОР ДНЯ
Портфель на 10 000 ₽ кажется простой задачей, пока дело не доходит до конкретных покупок. В процентах можно нарисовать любую красивую структуру, но небольшая сумма быстро сталкивается с реальностью: цена одной бумаги, размер лота и накопленный купонный доход у облигаций могут сделать желаемые доли недоступными.
В прошлую среду продал старый кирпичный гараж на окраине и получил расчет — на брокерский счет в ВТБ поступило ровно 312 800 рублей. Деньги отложены на крупную покупку к следующей осени, поэтому рисковать акциями не хотелось совсем. Сначала думал просто набрать классических ОФЗ с постоянным доходом (тут вовремя сам себя одернул, ведь запирать всю сумму под старую доходность при жесткой риторике регулятора чревато просадкой тела бумаги). Решил сопоставить покупку длинных госбумаг и надежных...
Решил на днях плотнее заняться своими накоплениями и потестировать приложение «ВТБ Мои Инвестиции». До этого сидел у другого брокера, так что есть с чем сравнивать. Делюсь своими первыми впечатлениями без лишней воды — как всё работает на самом деле, какие плюсы заметил и к чему можно придраться.Как всё устроено и первые минуты ⏱️Порадовало, что счет открылся моментально. Так как у меня уже есть дебетовая карта ВТБ, мне не пришлось никуда ходить или загружать кучу сканов документов. Просто...
Друзья мне нужен человек который сможет на языке 10 летнего объяснить как на этом заработать
С одной стороны, золото, как и другие металлы, не может обесцениться до нуля даже в периоды гиперинфляции и глобальных потрясений на финансовых рынках. В этом смысле оно действительно надежней, чем ценные бумаги и валюта.
Агрессивный портфель для начинающих часто воспринимается как «больше акций — больше потенциальной доходности». Но первая проверка должна быть не про процент акций, а про то, что произойдёт с финансовой целью, если рынок будет падать именно тогда, когда понадобятся деньги.
Покупка облигаций выше номинала часто вызывает два противоположных заблуждения. Одни считают такую бумагу автоматически плохой, другие вообще не обращают внимания на премию к номиналу, если купон выглядит высоким. Оба подхода слишком грубые: важен не сам факт цены выше номинала, а полный денежный поток до предполагаемого выхода.
Выбирала облигации себе в инвестиционный портфель и решила поделиться подборкой корпоративных облигаций с рейтингом ААА, фиксированным купоном, без амортизации и оферты, со сроком погашения до двух лет.
1. Сбербанк 001Р-SBER51ISIN: RU000A10DS74 Купонная ставка: 14,85% (12,21 руб.). Купон выплачивается ежемесячно.Цена: 100,9%Погашение: З июня 2028 годаРейтинг выпуска: AAA(RU), АКРАДюрация: около 1,5 года
Высокая надёжность и ликвидность.
2. РЖД-28 обл.ISIN: RU000A0JTU85Купонная ставка: 18,10% (90,25...
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.