Если 100 000 ₽ нужны через два года: как думать о структуре портфеля
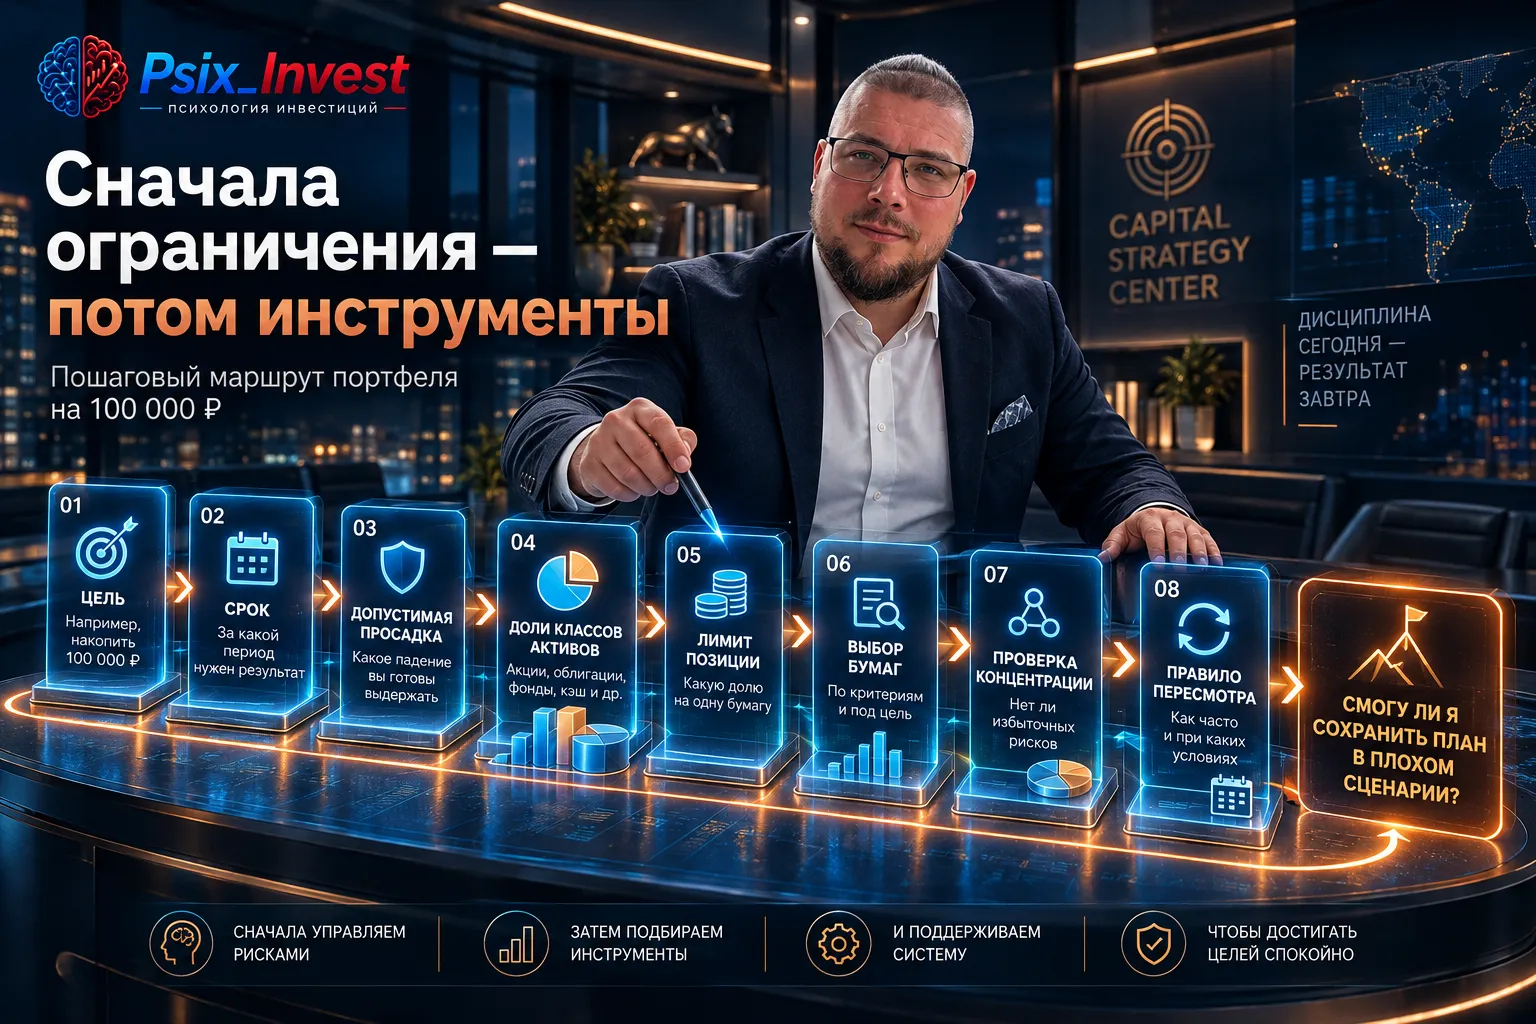
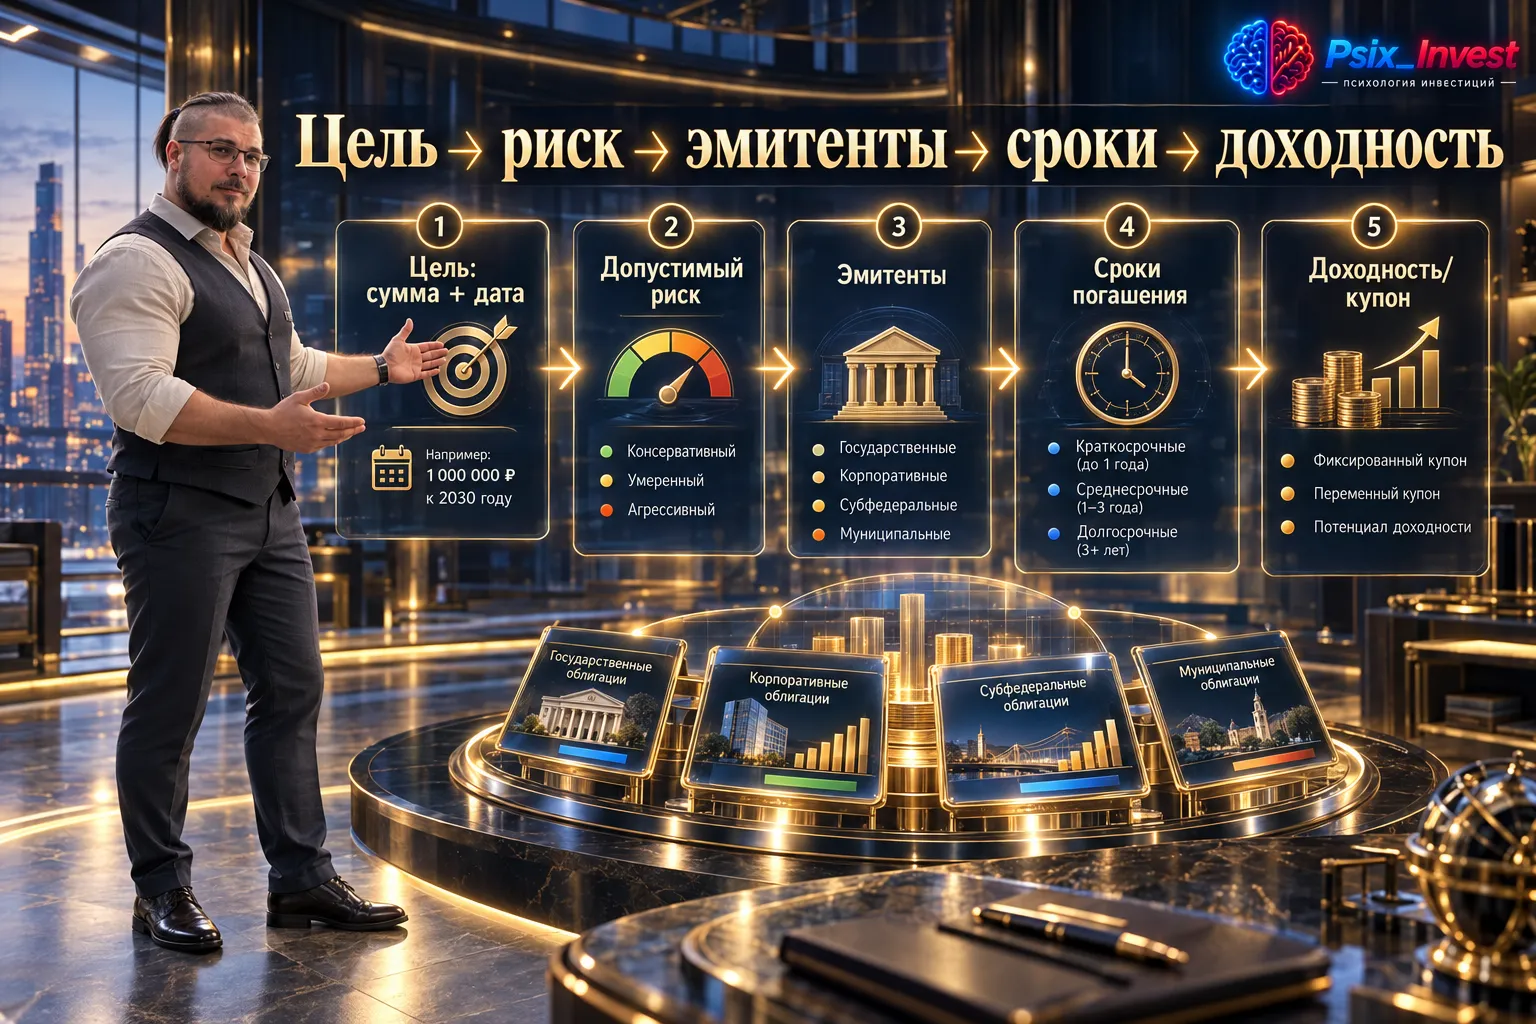
Есть практическая ситуация: у человека есть 100 000 ₽, но деньги могут понадобиться примерно через два года. Он хочет, чтобы капитал «работал», и одновременно не готов столкнуться с сильным падением именно к моменту цели. Здесь главный вопрос — не какой инструмент сейчас выглядит привлекательнее, а какая структура выдерживает заданный срок.
Портфель для начинающего инвестора часто собирается в обратном порядке: сначала выбираются акции или облигации, а потом под них придумывается объяснение. При ограниченном горизонте это опасно тем, что хорошая сама по себе бумага может не соответствовать моменту, когда деньги понадобятся.
Срок меняет смысл риска
Если цель близкая, возможность переждать длительную просадку ограничена. Даже качественный актив может оказаться ниже цены покупки именно в момент, когда капитал нужен. Поэтому перед решением, как составить портфель на 100 000 рублей, полезно определить не ожидаемую доходность, а максимальную потерю, которую вы готовы временно увидеть без нарушения цели.
Это можно сделать без прогнозирования рынка. Запишите сумму цели, срок и допустимую просадку в рублях. После этого каждую предполагаемую структуру оценивайте вопросом: если рисковая часть снизится, останется ли финансовый план жизнеспособным?
Акции и облигации выполняют разные функции
Акции дают участие в потенциальном росте бизнеса, но их стоимость может заметно колебаться. Облигации могут дать более предсказуемые денежные потоки при исполнении обязательств эмитентом, но несут процентный и кредитный риск. Поэтому выбирать между ними только по текущей доходности недостаточно.
На коротком или определённом горизонте большее значение получает способность структуры сохранить управляемость. На длинном горизонте можно обсуждать более высокий вес активов роста, если у инвестора есть резерв вне рынка и реальная готовность переживать колебания.
Что ещё проверить
Диверсификация не означает купить как можно больше названий. Несколько акций одного сектора могут зависеть от похожих факторов, а несколько облигаций одной компании сохраняют кредитный риск одного эмитента. Поэтому важно смотреть не только на число позиций, но и на то, какие риски за ними стоят.
Также полезно задать максимальную долю одной компании заранее. Тогда выбор конкретной бумаги автоматически ограничивается рамками всего портфеля, а не только привлекательностью самой идеи.
Наконец, заранее определите, когда пересматривать структуру. Изменение цели, срока или допустимого риска — содержательная причина. Ежедневная новость или движение котировки само по себе такой причиной не является.
Если 100 000 ₽ имеют конкретную дату использования, начните с этой даты. Она задаёт границы решения сильнее, чем список популярных инструментов. Хороший портфель — тот, который соответствует цели не только в спокойный период, но и в сценарии, когда рынок временно идёт против вас.
Как распределить 100 000 рублей по классам активов в такой ситуации, заранее не скажет ни одна универсальная формула. Полезнее сравнить несколько учебных конструкций по одному критерию: какую просадку всего капитала они способны создать при неблагоприятном движении рисковой части. Если результат выходит за ваш предел, структура не подходит независимо от того, насколько привлекательной кажется ожидаемая доходность.
При выборе конкретной облигации дополнительно смотрите срок погашения, кредитный риск, цену и условия выпуска. При выборе акции — отраслевую зависимость бизнеса и итоговый вес позиции. Это возвращает обсуждение из области «что сейчас лучше» к вопросу «что соответствует моей задаче».
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
Банковский вклад остаётся одним из самых понятных способов сохранить деньги: инвестор заранее знает ставку и при соблюдении условий договора получает оговорённый доход. Однако при снижении процентных ставок облигации могут стать более интересной альтернативой. При этом потенциально более высокая доходность сопровождается дополнительными рисками.
Да, это не опечатка, именно 530 тысяч процентов сейчас Альфа-брокер наваривает на своих инвесторах, предлагая им выкуп дробной части Объединенных бумаг veon исходя из цены в 1 рубль. VEON Объединили 25 акций в 1 бумагу, и у многих эти объединенные бумаги стали дробными, остались хвостики (например у меня на 1 счёте 0,6, на другом 0,8). И Альфа сейчас до конца октября 2026 года предлагает мне выкупить их у меня за 60 копеек и 80 копеек соответственно. При этом на Московской бирже такие акции...
📊 AI-РАЗБОР ДНЯ
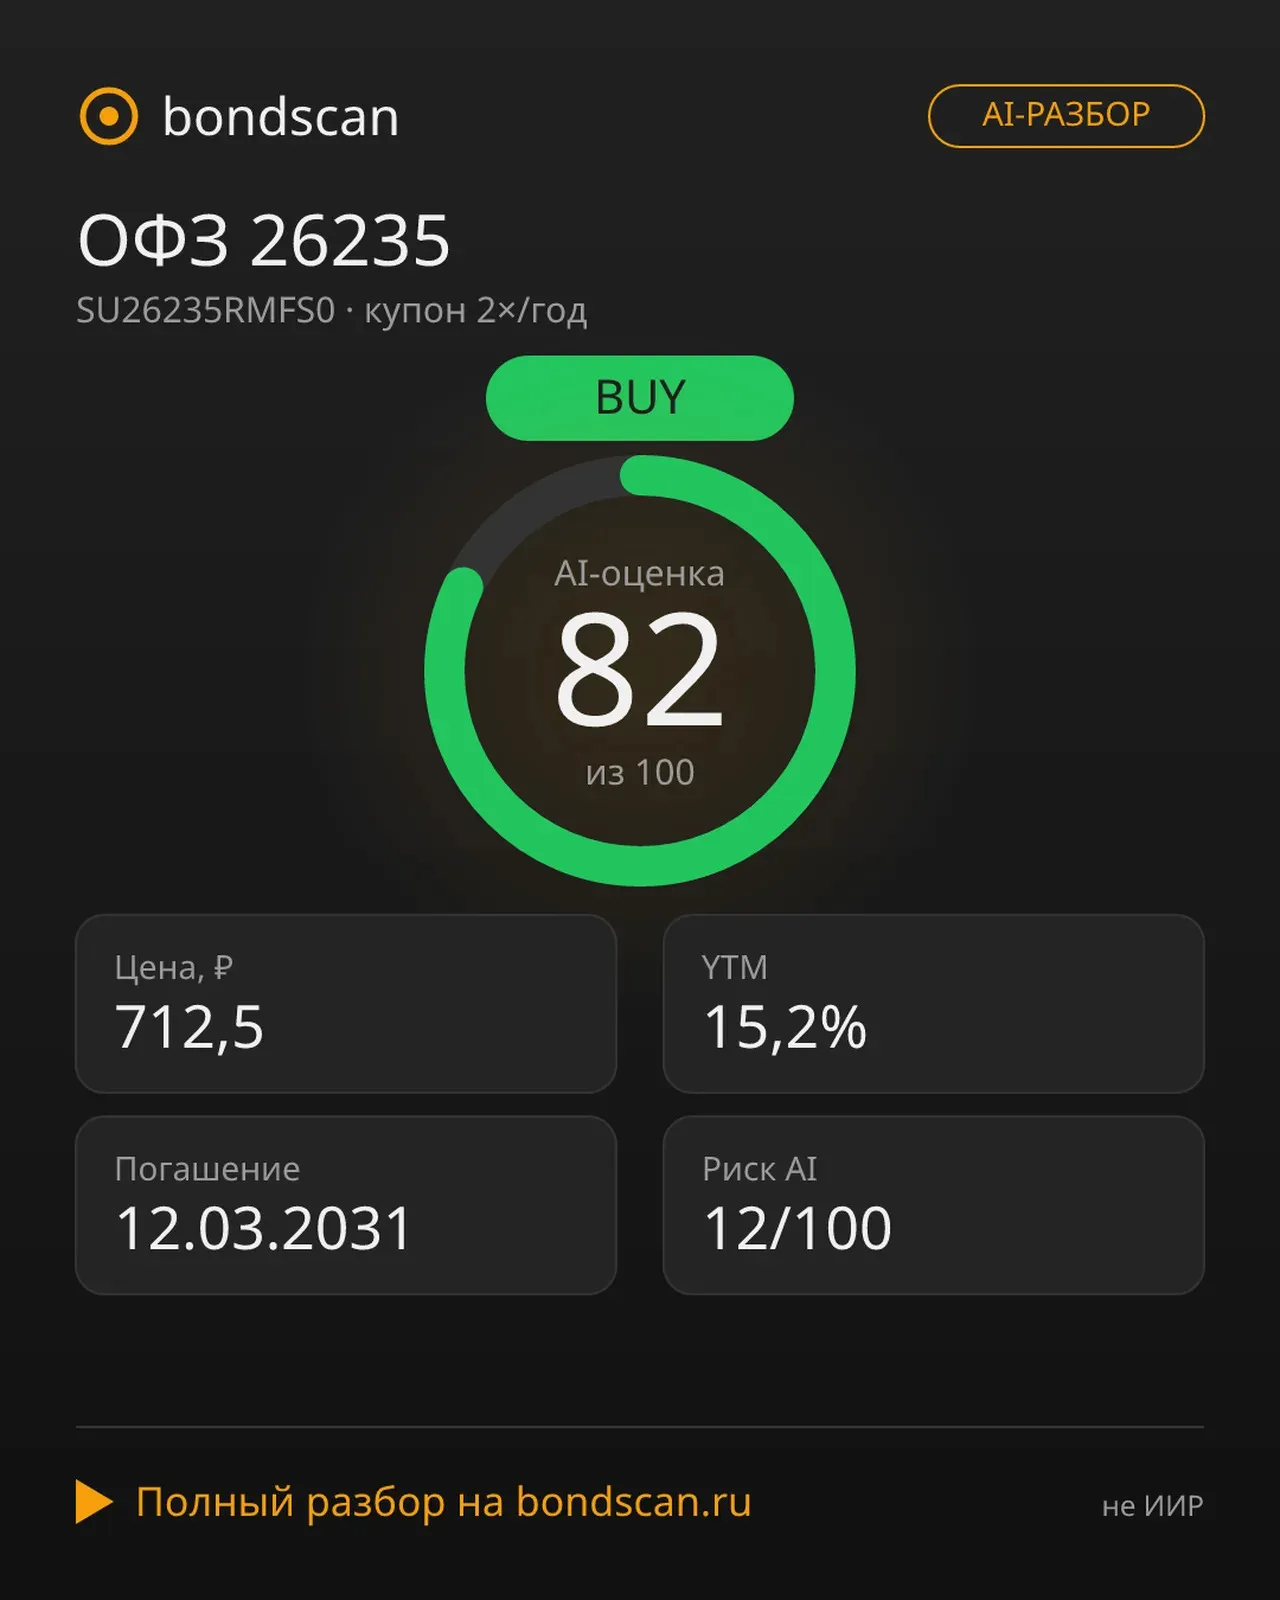
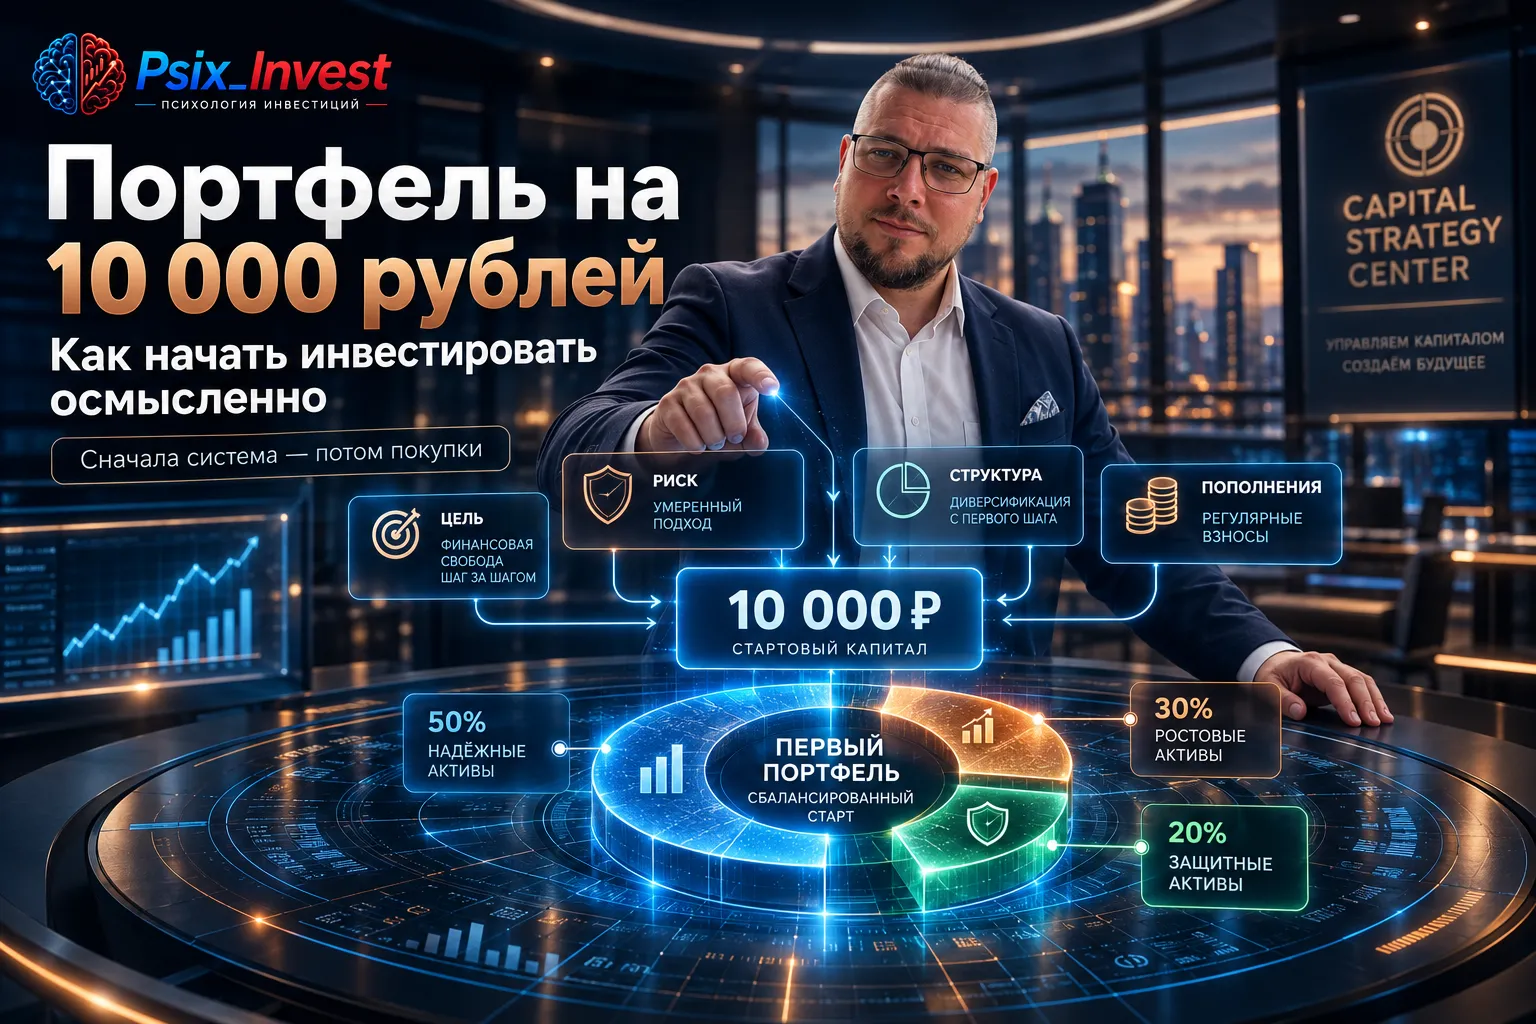
Портфель на 10 000 ₽ кажется простой задачей, пока дело не доходит до конкретных покупок. В процентах можно нарисовать любую красивую структуру, но небольшая сумма быстро сталкивается с реальностью: цена одной бумаги, размер лота и накопленный купонный доход у облигаций могут сделать желаемые доли недоступными.
В прошлую среду продал старый кирпичный гараж на окраине и получил расчет — на брокерский счет в ВТБ поступило ровно 312 800 рублей. Деньги отложены на крупную покупку к следующей осени, поэтому рисковать акциями не хотелось совсем. Сначала думал просто набрать классических ОФЗ с постоянным доходом (тут вовремя сам себя одернул, ведь запирать всю сумму под старую доходность при жесткой риторике регулятора чревато просадкой тела бумаги). Решил сопоставить покупку длинных госбумаг и надежных...
Решил на днях плотнее заняться своими накоплениями и потестировать приложение «ВТБ Мои Инвестиции». До этого сидел у другого брокера, так что есть с чем сравнивать. Делюсь своими первыми впечатлениями без лишней воды — как всё работает на самом деле, какие плюсы заметил и к чему можно придраться.Как всё устроено и первые минуты ⏱️Порадовало, что счет открылся моментально. Так как у меня уже есть дебетовая карта ВТБ, мне не пришлось никуда ходить или загружать кучу сканов документов. Просто...
Друзья мне нужен человек который сможет на языке 10 летнего объяснить как на этом заработать
С одной стороны, золото, как и другие металлы, не может обесцениться до нуля даже в периоды гиперинфляции и глобальных потрясений на финансовых рынках. В этом смысле оно действительно надежней, чем ценные бумаги и валюта.
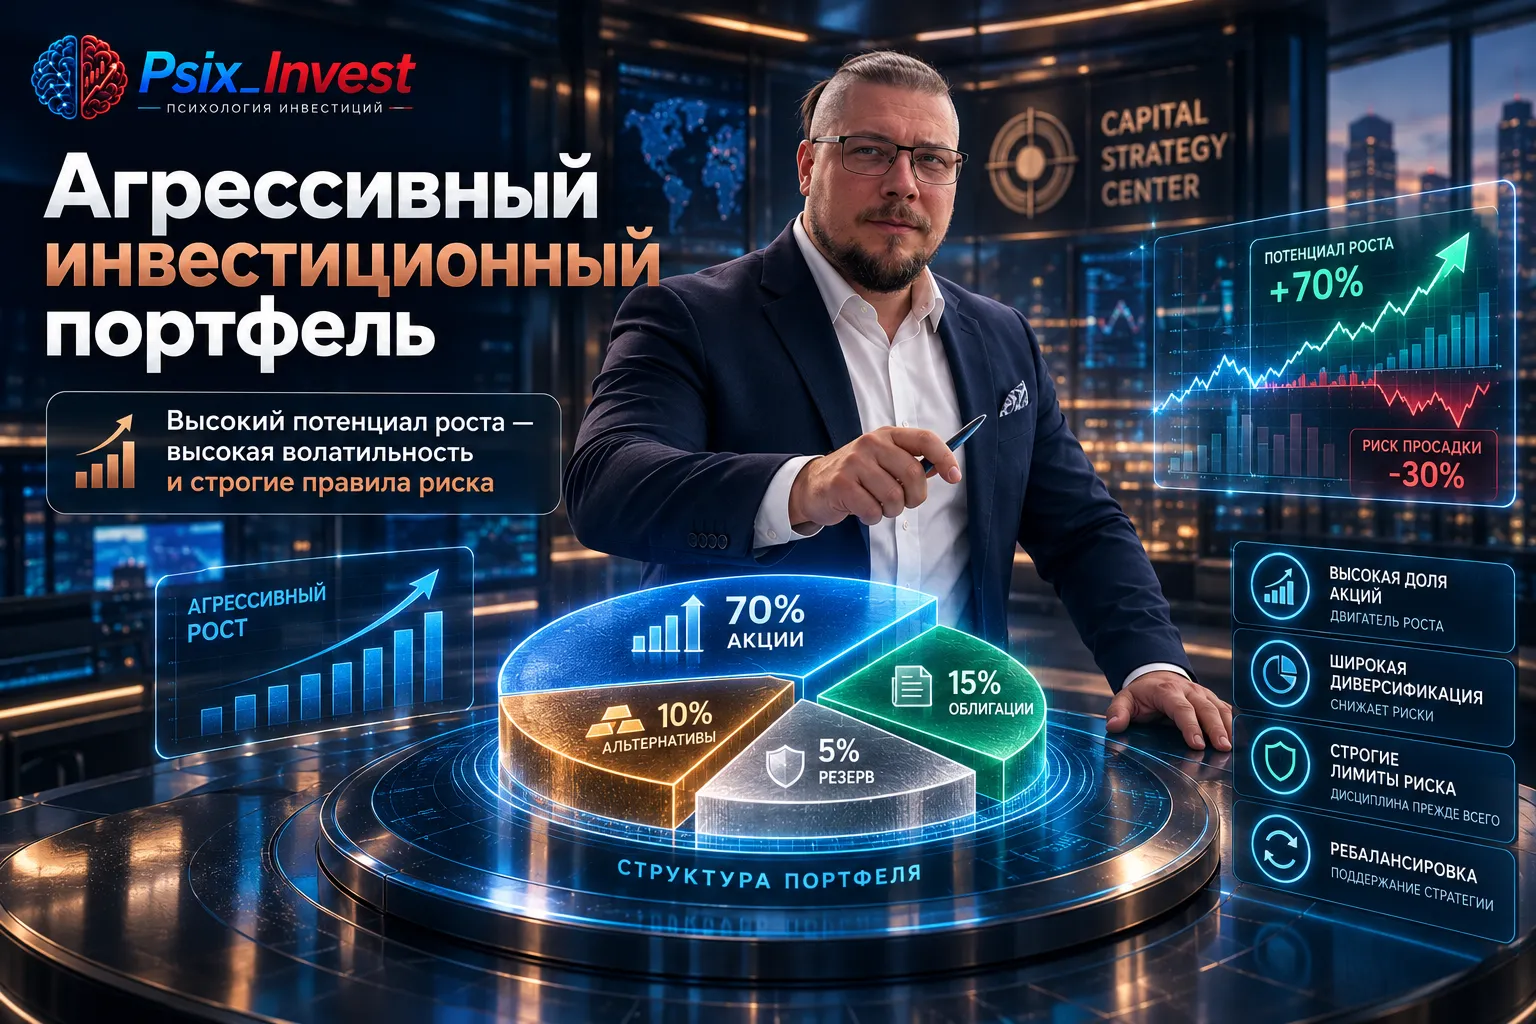
Агрессивный портфель для начинающих часто воспринимается как «больше акций — больше потенциальной доходности». Но первая проверка должна быть не про процент акций, а про то, что произойдёт с финансовой целью, если рынок будет падать именно тогда, когда понадобятся деньги.
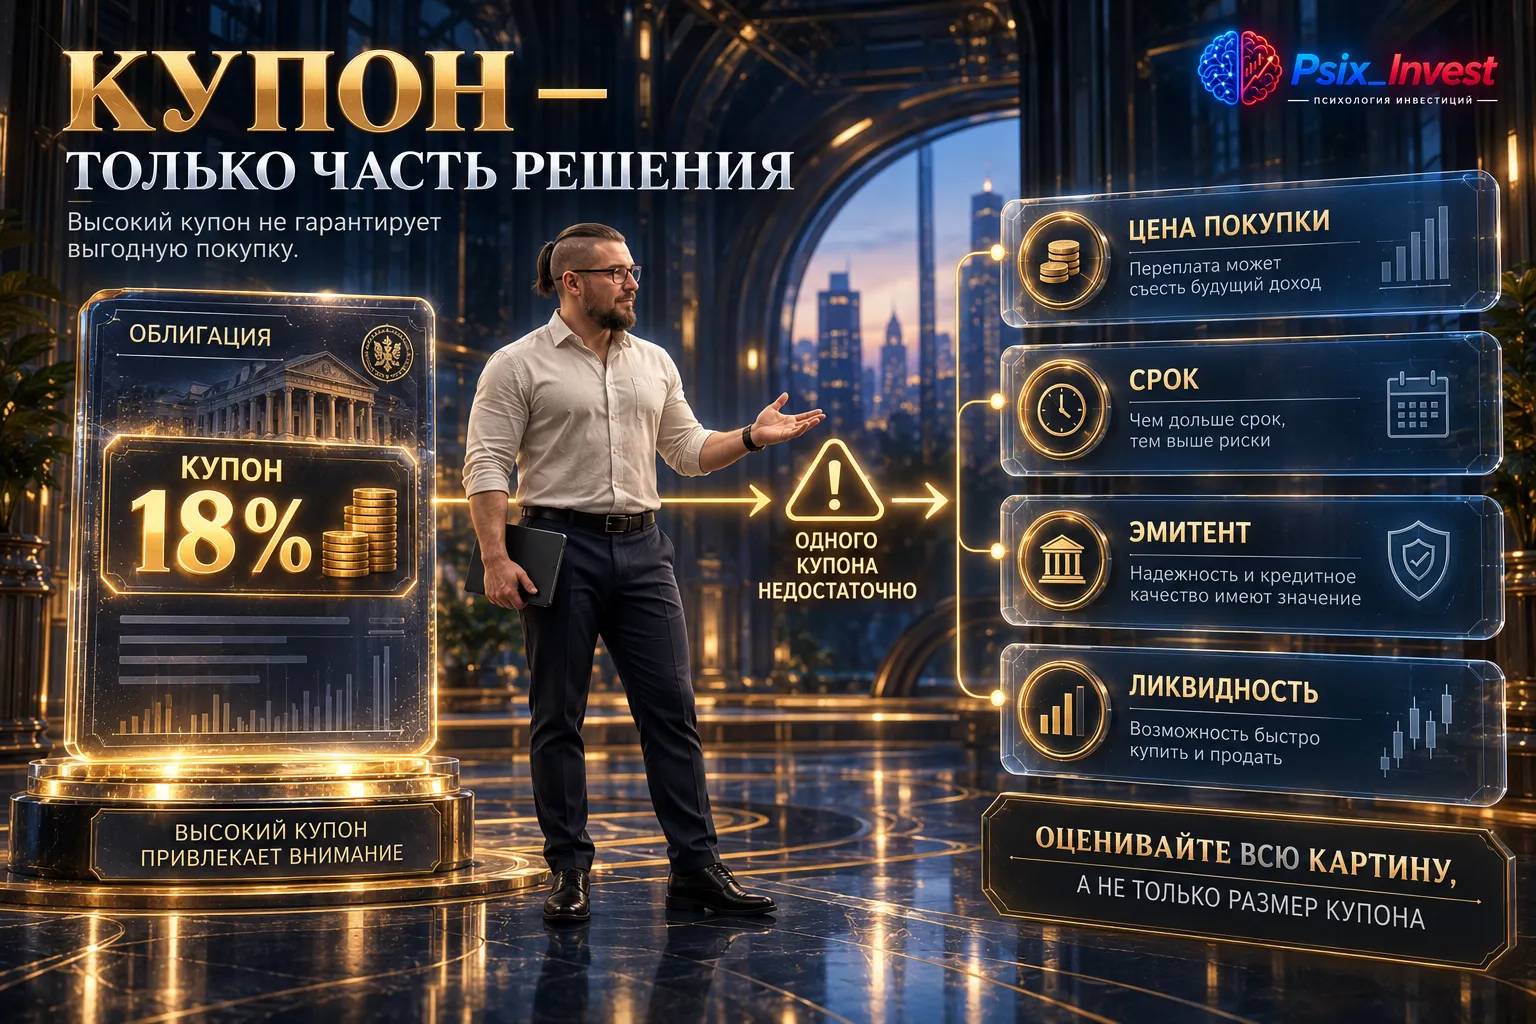
Покупка облигаций выше номинала часто вызывает два противоположных заблуждения. Одни считают такую бумагу автоматически плохой, другие вообще не обращают внимания на премию к номиналу, если купон выглядит высоким. Оба подхода слишком грубые: важен не сам факт цены выше номинала, а полный денежный поток до предполагаемого выхода.
Выбирала облигации себе в инвестиционный портфель и решила поделиться подборкой корпоративных облигаций с рейтингом ААА, фиксированным купоном, без амортизации и оферты, со сроком погашения до двух лет.
1. Сбербанк 001Р-SBER51ISIN: RU000A10DS74 Купонная ставка: 14,85% (12,21 руб.). Купон выплачивается ежемесячно.Цена: 100,9%Погашение: З июня 2028 годаРейтинг выпуска: AAA(RU), АКРАДюрация: около 1,5 года
Высокая надёжность и ликвидность.
2. РЖД-28 обл.ISIN: RU000A0JTU85Купонная ставка: 18,10% (90,25...
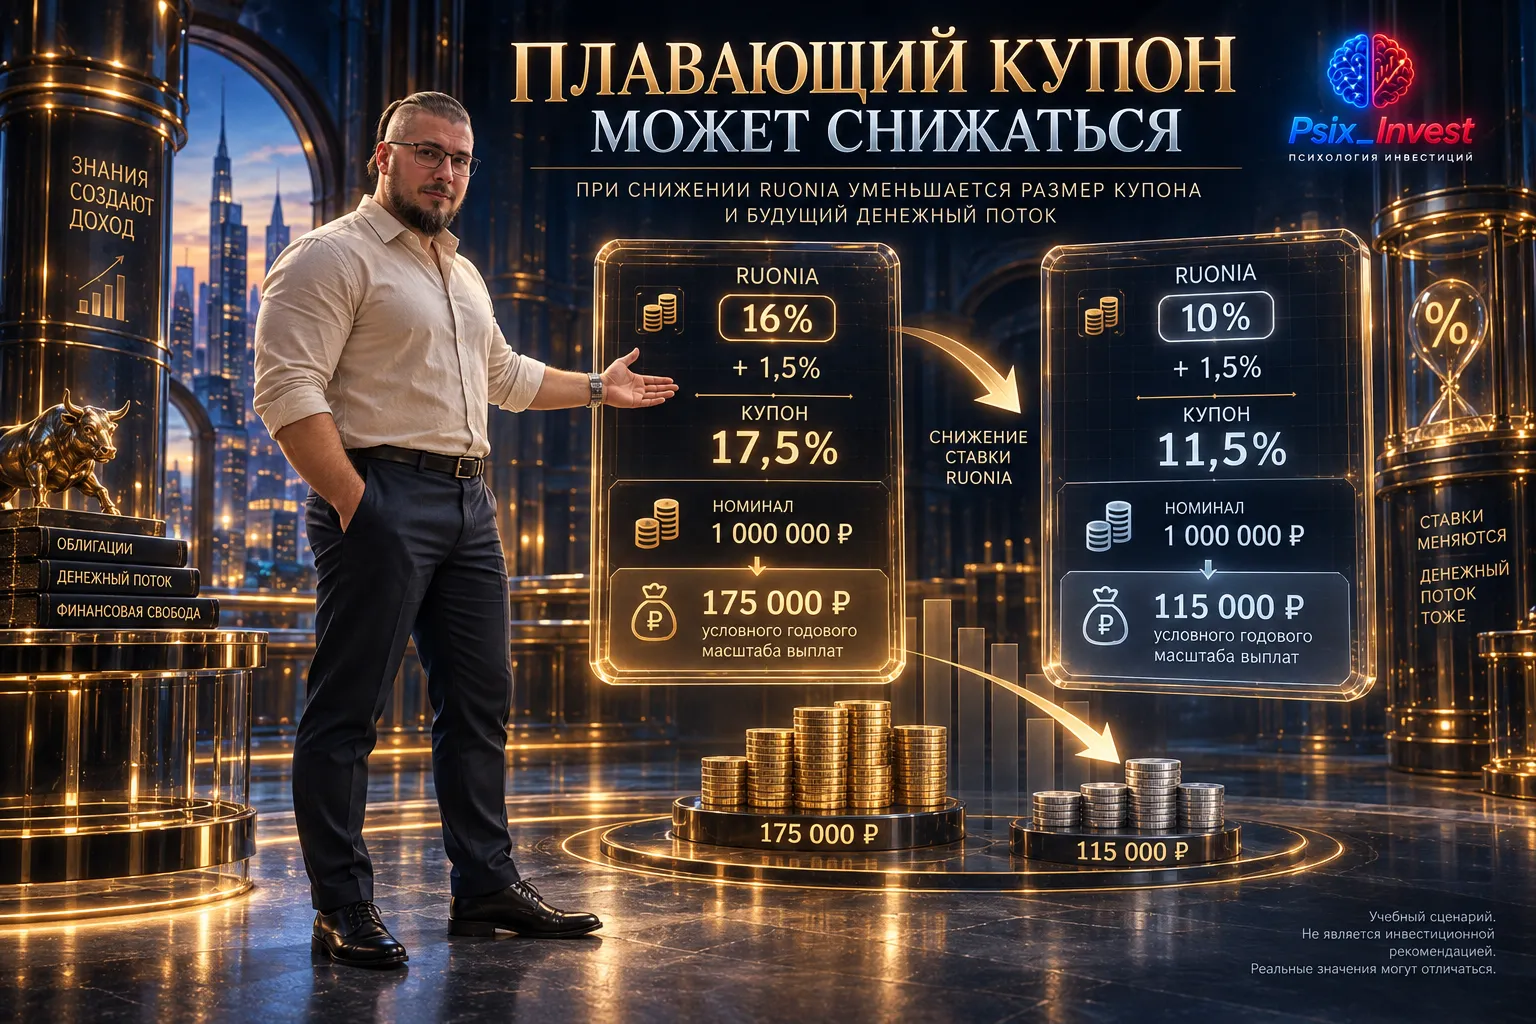
Флоатеры RUONIA кажутся простыми: индикатор меняется — вместе с ним меняется выплата. Но в реальном выпуске одной строки «RUONIA + спред» недостаточно. Чтобы оценить будущий купон, нужно понять, какое именно значение индикатора берётся, за какой период и когда новая ставка начнёт действовать.
В брокерском приложении портфель может выглядеть разнообразно: десять разных выпусков, разные даты и купоны. Но если бумаги принадлежат всего трём компаниям, кредитный риск остаётся сосредоточен у трёх должников. Количество строк создаёт ощущение диверсификации, которого может не быть по существу.
Почему зарплата 200 000 ₽ не делает человека богатым. Зарплата 200 000 ₽ звучит красиво. Но можно получать 200 тысяч и каждый месяц удивляться:«А куда опять делись деньги?»