


Как попытка вернуть убыток превращает обычный риск в другой бюджет потерь
После двух убыточных сделок хочется одной удачной вернуть счёт к прежнему состоянию. На экране новая позиция, но финансовая задача уже изменилась: вместо выполнения стратегии человек пытается отменить прошлую потерю. Именно в этот момент прежний лимит может показаться недостаточным.
Разберём учебный расчёт. Капитал — 250 000 ₽. Обычный риск на сделку ограничен 1%, то есть 2 500 ₽. После двух убытков человек поднимает его до 4% — 10 000 ₽ на следующую позицию. Один импульсивный стоп теперь равен четырём плановым лимитам.
Если две такие сделки подряд доходят до стопа, потенциальная потеря составляет 20 000 ₽. При сохранении исходного правила для двух сделок это было бы 5 000 ₽. Сравнение относится к этим следующим позициям: оно показывает последствия изменения риска, а не прогнозирует, куда пойдёт рынок.
Ошибка здесь не в самом факте нового входа. После убытка могут появиться полноценные условия стратегии. Проблема в том, что допустимая потеря выросла из-за неприятного прошлого результата. Чем сильнее желание вернуть деньги, тем больше капитал подвергается риску в следующем решении.
Почему новая причина не всегда делает сделку независимой
Можно найти другой график и убедительное объяснение. Но полезнее проверить размер риска: был бы он таким же, если бы предыдущая позиция закрылась в плюс? Если нет, новая сделка обслуживает ещё и отыгрыш. Самостоятельное обоснование входа не устраняет влияние прошлого убытка на денежный предел.
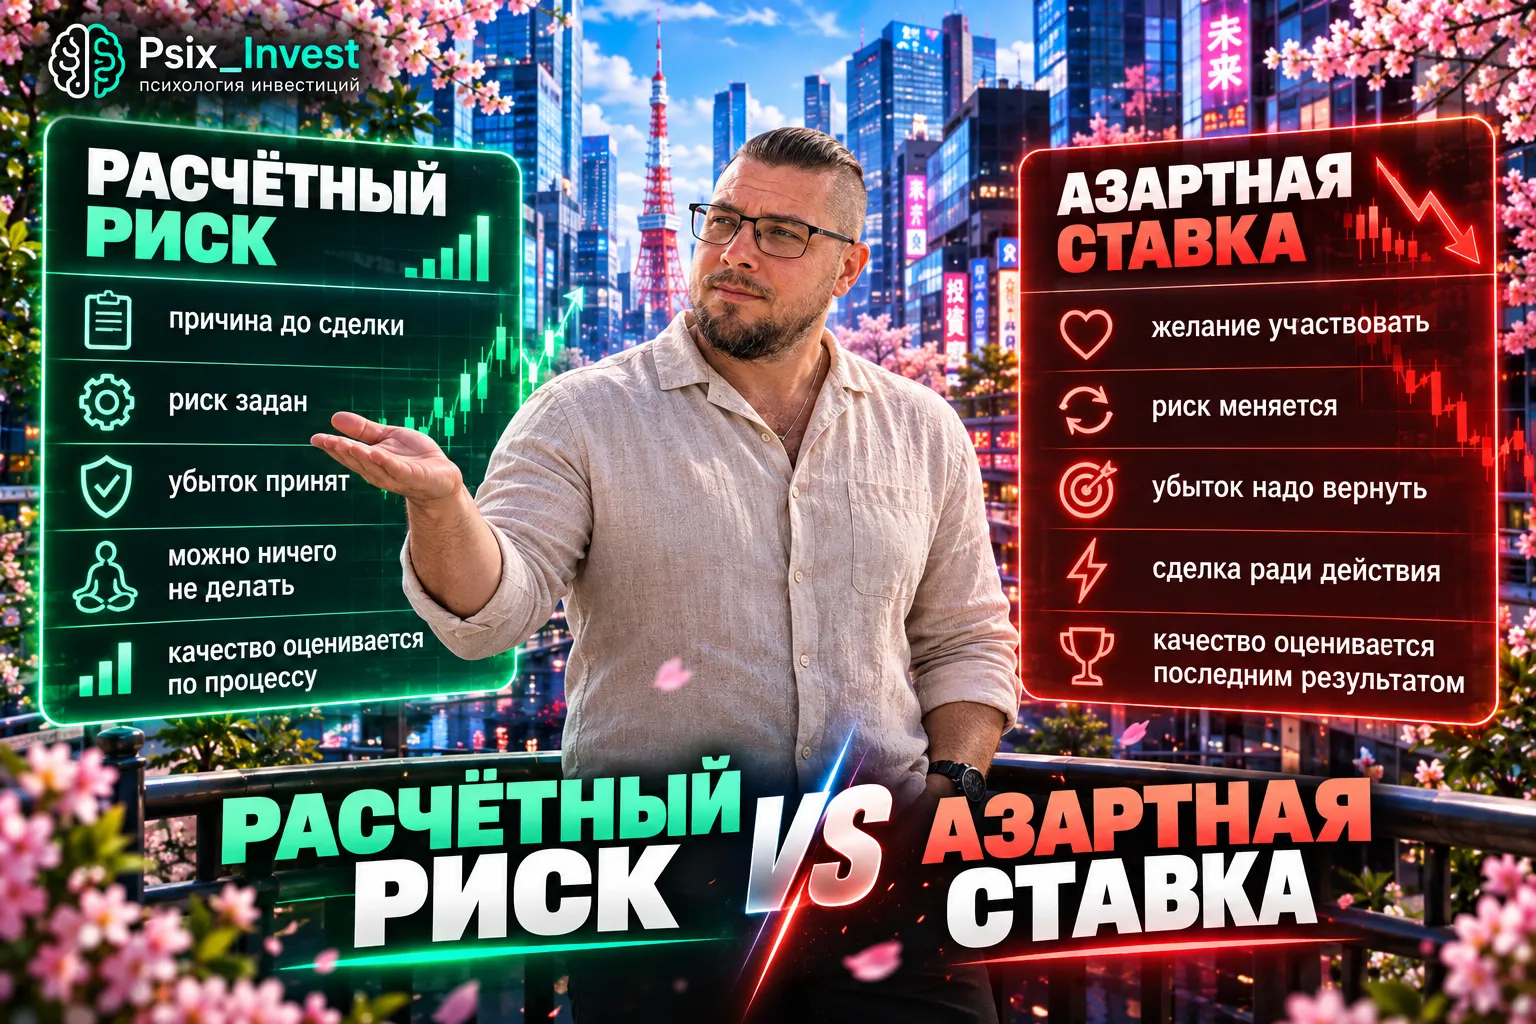
Расчётный риск принимается до открытия позиции. Человек знает, что потеря возможна, и определяет условие, при котором признаёт решение ошибочным. При отыгрыше потеря воспринимается как событие, которое обязательно нужно исправить сейчас. Поэтому остановка откладывается, а время на анализ сокращается.
Возвращать контроль стоит через проверяемые ограничения:
- Максимальный денежный риск одной позиции не меняется под прошлый результат.
- Общий предел потерь за день или неделю действует независимо от желания вернуть деньги.
- Пауза после нарушения не отменяется ради новой найденной возможности.
У этих границ разные задачи. Первая ограничивает отдельный убыток, вторая не позволяет бесконечно продолжать попытки, третья отделяет разбор ошибки от эмоционального следующего входа. Обещание «на этот раз аккуратнее» не заменяет ни одну из них, если параметры по-прежнему можно увеличить в процессе.
Поможет и запись причины до открытия позиции. В ней важен не объём текста, а порядок: сигнал и допустимая потеря фиксируются раньше результата. После закрытия отдельно отмечается соблюдение плана. Тогда даже прибыльный отыгрыш остаётся нарушением, а не доказательством того, что лимит был лишним.
Нужно учитывать также частоту. При прежнем риске отдельной позиции общий риск способен расти через дополнительные входы. Если сделки учащаются без изменения стратегии, проверяйте, не стали ли они способом снять напряжение. Запланированная остановка должна завершать активность, а не запускать поиск последнего шанса.
Один случай отыгрыша ещё не означает зависимость. Но регулярное снятие ограничений, пополнение счёта ради возврата потерь и скрывание операций — серьёзные признаки потери контроля. Если самостоятельная пауза не получается и торговля наносит вред, нужен выход из торговли и профессиональная поддержка, а не новый способ увеличить позицию.
Перед следующей сделкой запишите допустимую потерю в рублях и сравните её с обычным пределом. Если разницу объясняет желание вернуть прошлый убыток, сначала восстановите правило. Деньги, уже потерянные в другой позиции, не должны определять, сколько вы разрешаете потерять теперь.
Долгое время я обходил кредитные карты стороной, считая их прямой дорогой в долговую яму 🛑 Но когда сел и спокойно разобрался, как работает грейс-период (льготный период), понял, что при правильном подходе кредитка — это крутой инструмент для пассивного дохода! Вот уже больше полугода я использую простую схему, которая позволяет бесплатно крутить деньги банка и получать с этого выгоду 💸
Самый полезный способ проверить, не стала ли торговля азартной, — временно перестать оценивать сделки по прибыли. Деньги показывают итог, но плохо показывают качество процесса: прибыль может случайно закрепить нарушение, а убыток может быть нормальным результатом сделки, выполненной по плану.
Сегодня каждый, кто пытается сохранить и приумножить свои накопления, сталкивается с главным вызовом рынка - жесткой монетарной политикой Центрального банка. Двузначные ставки по стандартным депозитам манят своей простотой, и большинство граждан выбирают именно этот путь. Однако слепое удержание всех свободных средств на обычных банковских счетах лишает инвестора гибкости и дополнительной доходчивости, которую можно получить при грамотной диверсификации портфеля. В этой статье мы разберем...
Лет пять назад я открыл брокерский счет в одном крупном банке, закинул туда символические 8 000 рублей, купил пару акций «Газпрома» «на сдачу» и благополучно забыл об этом. Приложение удалил, пароли потерял. Я был уверен, что эти копейки давно съела инфляция или комиссии за обслуживание.
Есть практическая ситуация: у человека есть 100 000 ₽, но деньги могут понадобиться примерно через два года. Он хочет, чтобы капитал «работал», и одновременно не готов столкнуться с сильным падением именно к моменту цели. Здесь главный вопрос — не какой инструмент сейчас выглядит привлекательнее, а какая структура выдерживает заданный срок.
Да, это не опечатка, именно 530 тысяч процентов сейчас Альфа-брокер наваривает на своих инвесторах, предлагая им выкуп дробной части Объединенных бумаг veon исходя из цены в 1 рубль. VEON Объединили 25 акций в 1 бумагу, и у многих эти объединенные бумаги стали дробными, остались хвостики (например у меня на 1 счёте 0,6, на другом 0,8). И Альфа сейчас до конца октября 2026 года предлагает мне выкупить их у меня за 60 копеек и 80 копеек соответственно. При этом на Московской бирже такие акции...
📊 AI-РАЗБОР ДНЯ
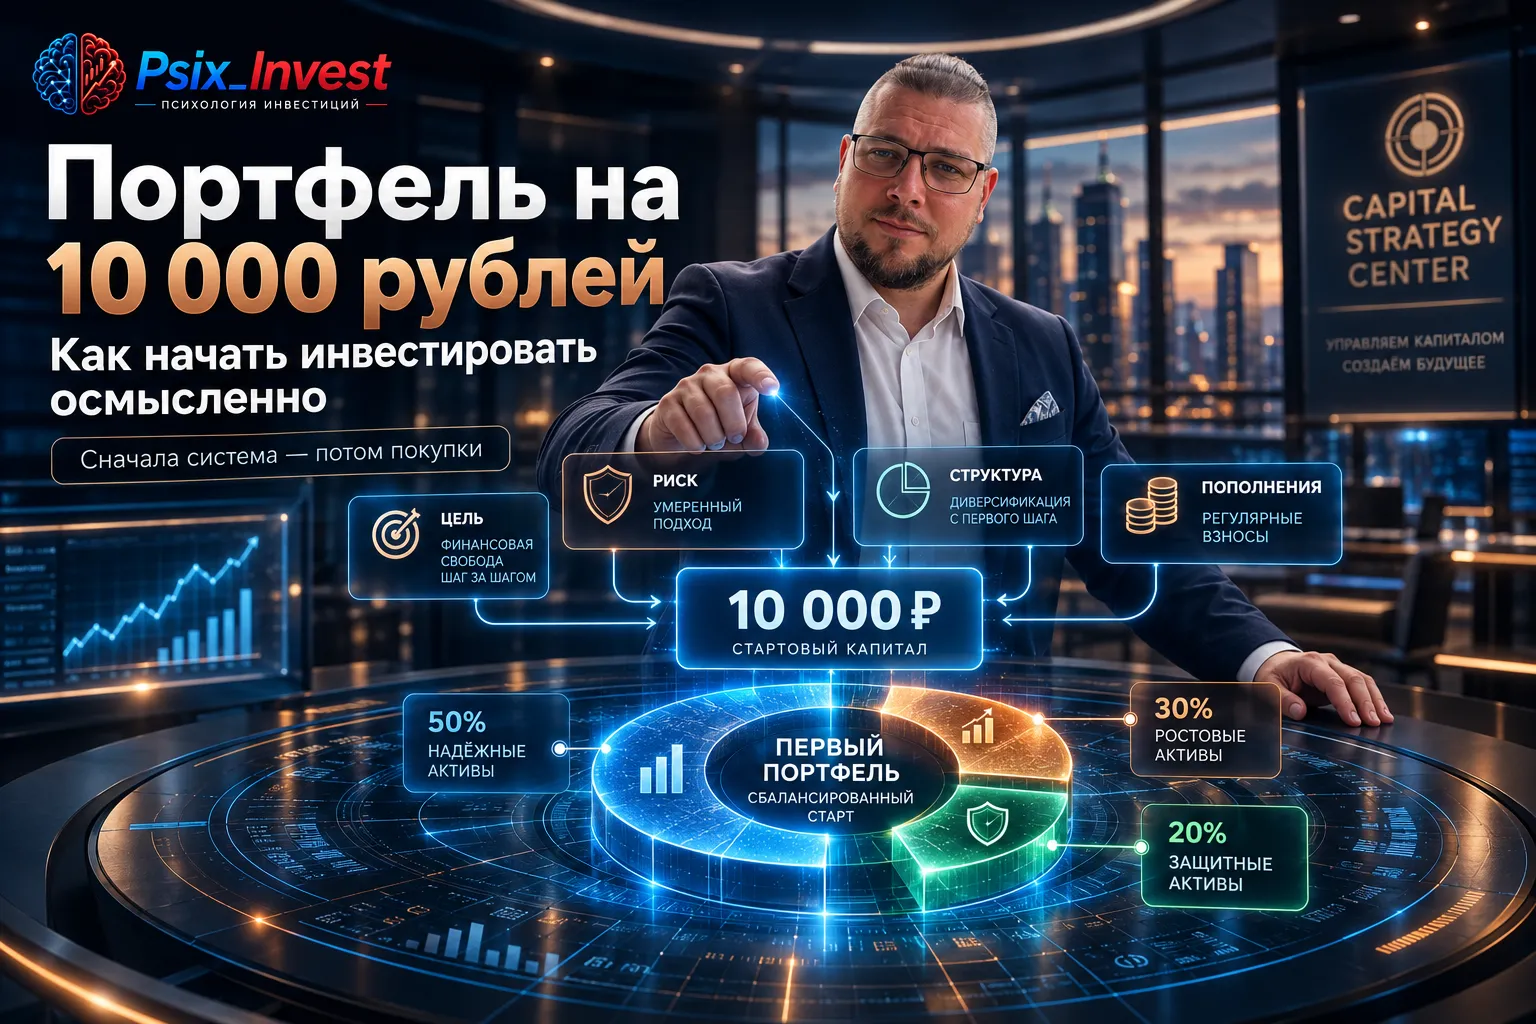
Портфель на 10 000 ₽ кажется простой задачей, пока дело не доходит до конкретных покупок. В процентах можно нарисовать любую красивую структуру, но небольшая сумма быстро сталкивается с реальностью: цена одной бумаги, размер лота и накопленный купонный доход у облигаций могут сделать желаемые доли недоступными.
В прошлую среду продал старый кирпичный гараж на окраине и получил расчет — на брокерский счет в ВТБ поступило ровно 312 800 рублей. Деньги отложены на крупную покупку к следующей осени, поэтому рисковать акциями не хотелось совсем. Сначала думал просто набрать классических ОФЗ с постоянным доходом (тут вовремя сам себя одернул, ведь запирать всю сумму под старую доходность при жесткой риторике регулятора чревато просадкой тела бумаги). Решил сопоставить покупку длинных госбумаг и надежных...
Решил на днях плотнее заняться своими накоплениями и потестировать приложение «ВТБ Мои Инвестиции». До этого сидел у другого брокера, так что есть с чем сравнивать. Делюсь своими первыми впечатлениями без лишней воды — как всё работает на самом деле, какие плюсы заметил и к чему можно придраться.Как всё устроено и первые минуты ⏱️Порадовало, что счет открылся моментально. Так как у меня уже есть дебетовая карта ВТБ, мне не пришлось никуда ходить или загружать кучу сканов документов. Просто...
Друзья мне нужен человек который сможет на языке 10 летнего объяснить как на этом заработать
С одной стороны, золото, как и другие металлы, не может обесцениться до нуля даже в периоды гиперинфляции и глобальных потрясений на финансовых рынках. В этом смысле оно действительно надежней, чем ценные бумаги и валюта.
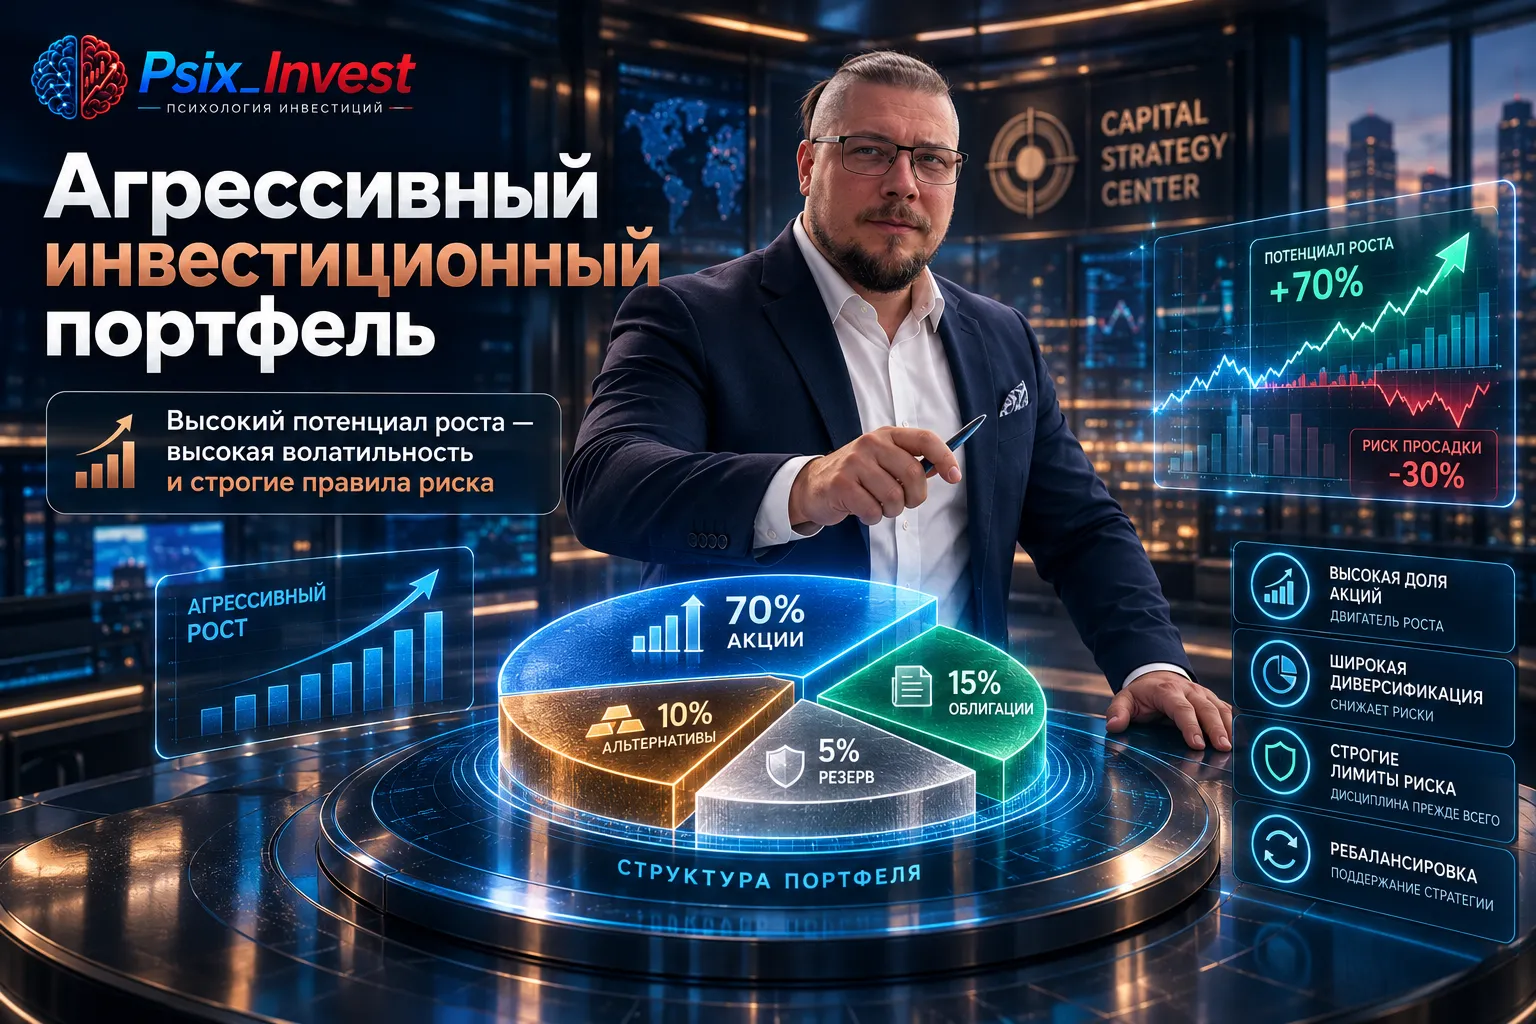
Агрессивный портфель для начинающих часто воспринимается как «больше акций — больше потенциальной доходности». Но первая проверка должна быть не про процент акций, а про то, что произойдёт с финансовой целью, если рынок будет падать именно тогда, когда понадобятся деньги.
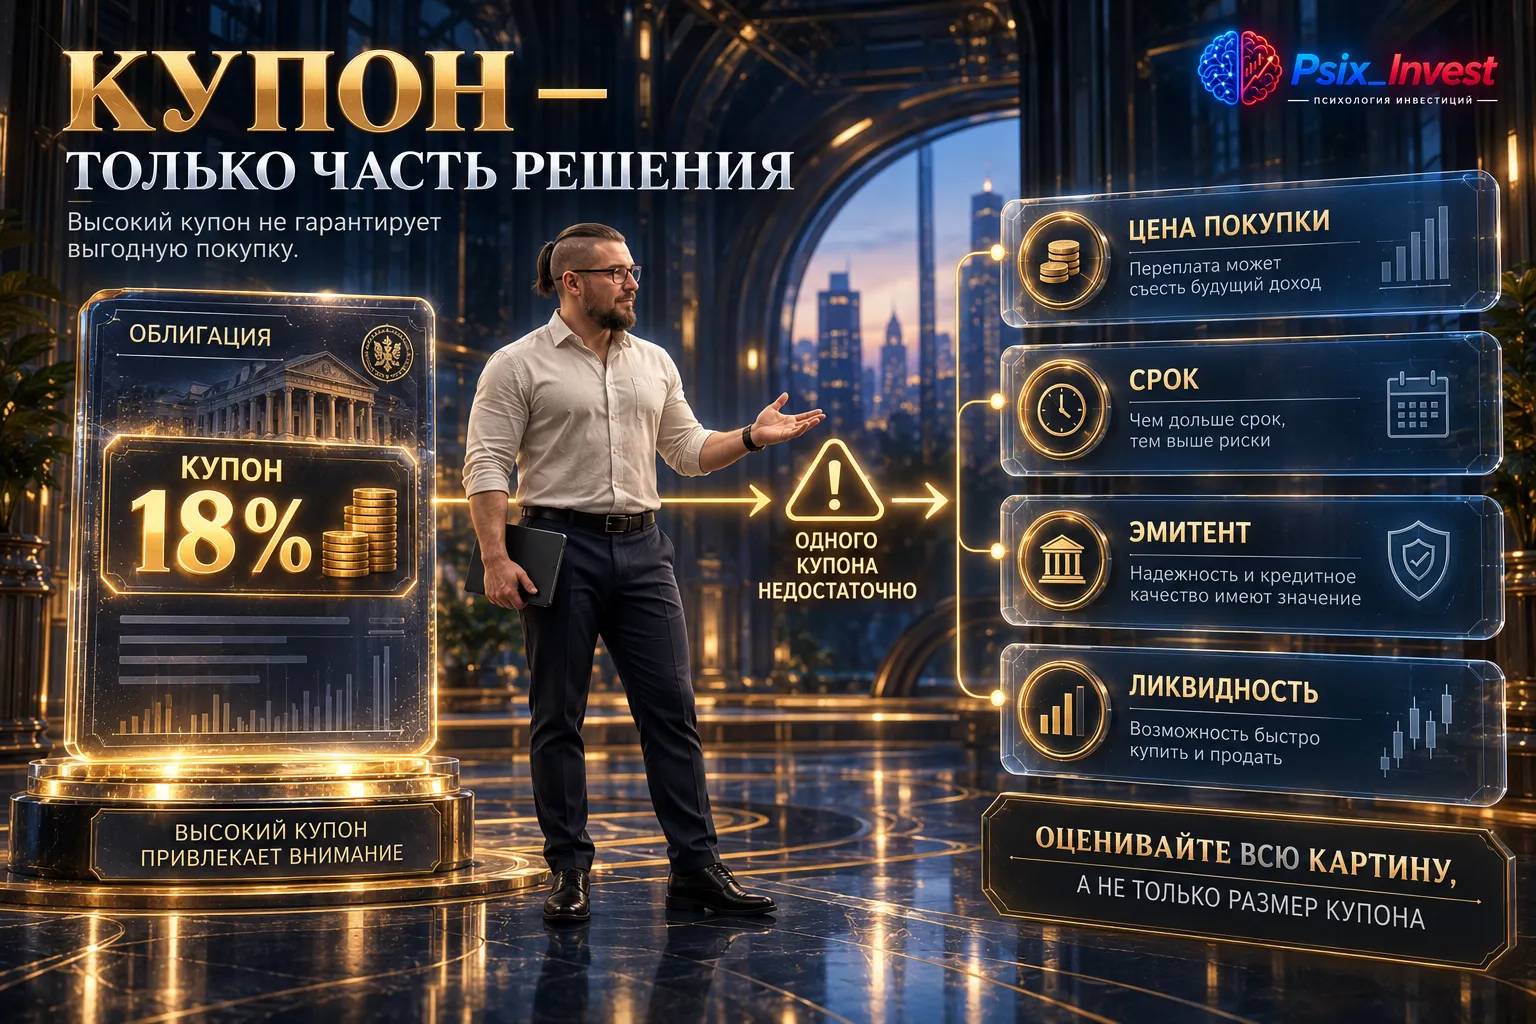
Покупка облигаций выше номинала часто вызывает два противоположных заблуждения. Одни считают такую бумагу автоматически плохой, другие вообще не обращают внимания на премию к номиналу, если купон выглядит высоким. Оба подхода слишком грубые: важен не сам факт цены выше номинала, а полный денежный поток до предполагаемого выхода.
Выбирала облигации себе в инвестиционный портфель и решила поделиться подборкой корпоративных облигаций с рейтингом ААА, фиксированным купоном, без амортизации и оферты, со сроком погашения до двух лет.
1. Сбербанк 001Р-SBER51ISIN: RU000A10DS74 Купонная ставка: 14,85% (12,21 руб.). Купон выплачивается ежемесячно.Цена: 100,9%Погашение: З июня 2028 годаРейтинг выпуска: AAA(RU), АКРАДюрация: около 1,5 года
Высокая надёжность и ликвидность.
2. РЖД-28 обл.ISIN: RU000A0JTU85Купонная ставка: 18,10% (90,25...